
量贩零食的竞争不仅在前端“抢位置”,也在后端拼“整体效率”
来源丨零售商业评论 ID丨lssync
作者丨零售商业评论
8月底,好想来母公司万辰集团交出半年报。2026年上半年,万辰集团营收348.36亿元,同比增长54.26%;归母净利润12.10亿元,同比增长156.58%。量贩零食业务贡献了345.21亿元,占总营收的99.1%。门店净增5488家。
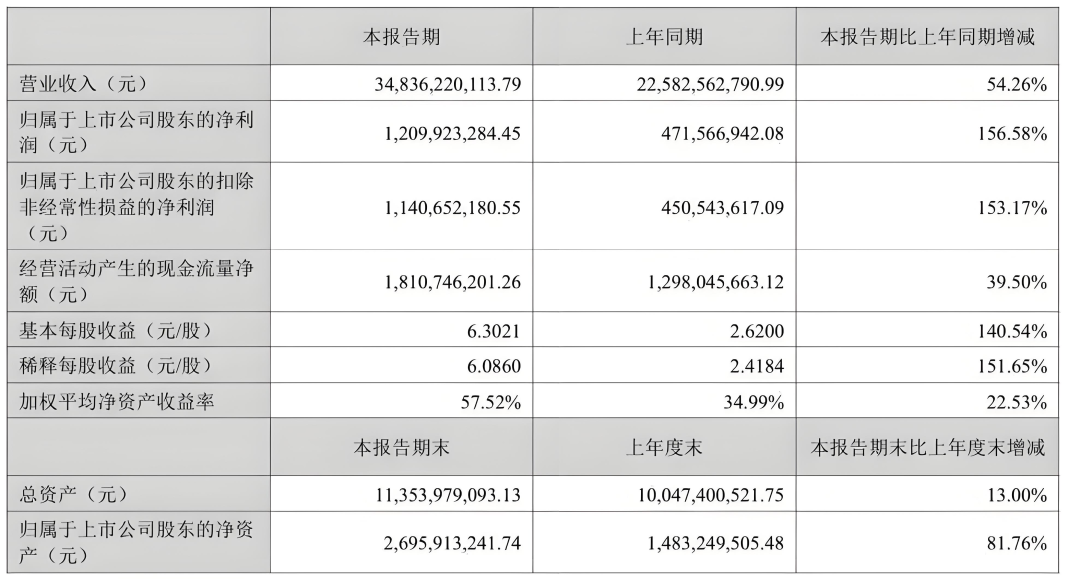
图源:万辰集团财报
把数字并排放,信息量就出来了——利润增速是收入增速的近三倍。
此前,“好想来”给外界的印象一直是开足马力拓店。但现在,这些数字还透露出另一层变化:增长质量也在提升。实际上,是好想来把很多环节做得更“
细”了:门店布得更细,产品想得更细,场景切得更细,供应链扎得更细。
门店:从“铺量”到“铺准”
过去三年,量贩零食品牌的扩张逻辑高度一致——谁先铺满谁赢。但2025年之后,单纯靠开店拉动增长的不具备可持续性。
2026年上半年,好想来拓店重新提速,半年净增5488家,超过2025年全年净增数,期末门店总数达到23802家。其中华东、华中、华北地区合计门店数量占比超过75%,华东是绝对大本营。
更关键的是,这次提速没有以牺牲单店质量为代价。上半年万辰集团闭店率1.37%,比去年同期的
1.9% 下降了半个多百分点。
闭店率下降这件事,比开店速度更能说明问题。在加盟模式下,闭店率是衡量单店模型是否跑通的硬指标。
闭店率下降通常意味着两件事:一是加盟商确实赚到钱了,二是品牌方在选址和运营辅导上做得更严了。 无论哪种,都指向同一个结论,好想来的门店扩张正在从“追求数量”进入“兼顾质量”的阶段。
好想来的门店布局有一条清晰的主线——以社区为轴心,向各层级市场渗透。
社区是基本盘。 财报里有一句话很关键:“基于深入社区的门店网络……越来越多的门店承担起民生基础设施的角色,成为大众日常消费的高频场所。”这半年一个明显的变化是,好想来的门店正在从“卖零食的地方”变成“社区居民的日常补给站”
一瓶水比便利店便宜20%到30%,这个价差在社区场景下被高频复购不断放大。有上海消费者在小红书上说:“自从小区门口开了好想来,家里的水、饮料、零食全在那儿解决了,一个月省了好几十。”为了一瓶水进店,顺手带走其他零食,这套组合在社区里形成了一种很稳定的消费惯性。
“量贩零食店把价格压得更低、SKU更集中,在社区场景里反而比传统便利店更有竞争力。”业内人士表示。
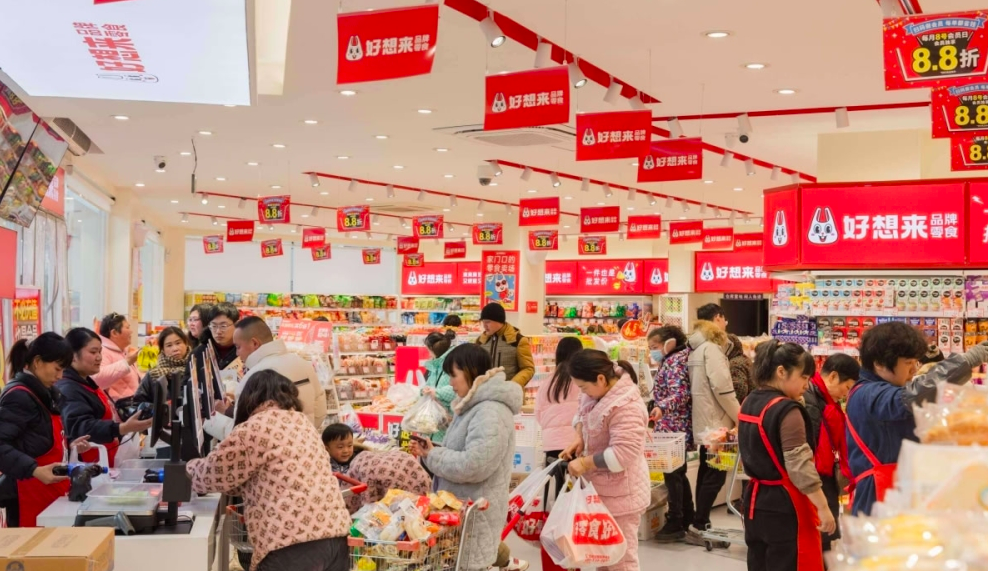
不止是在下沉市场铺店,也在加速进入一线城市。截至2026年6月,好想来在北京的门店已超200家,上海门店接近300家。北京门店选址从远郊起步,顺着地铁线一路渗透到朝阳、西城、中关村等核心居住区。
与此同时,好想来开始在门店形态上做场景实验。比如石家庄的华北首家城市旗舰店,400
平方米空间里把量贩零食和沉浸式潮玩揉在了一起。巨型奥利奥和薯片桶成了拍照打卡热点,三丽鸥等IP盲盒上了潮玩货架,还有10元左右的烘焙专区。开业首日客流超过15000人次。
原本量贩零食消费者多为高频、即时性的非目的性购买,购物决策受门店逛购体验影响显著。好想来在努力把门店从一个“买完就走”的交易场所,变成一个“逛、吃、玩、拍”的生活空间。 一家零食店如果能让人“想多待一会儿”,客单价和复购率就有了新的想象空间。
好想来的门店扩张逻辑正在经历一次关键切换。过去比的是谁开得快、开得多,现在比的是谁开得稳、开得准。
当行业进入存量竞争,“万店”本身只是一个数字。真正值得关注的是这个数字背后的效率指标——单店产出、闭店率、坪效。 好想来的变化在于,它开始在这些指标上发力。
商品:从“卖货”到“做货”
门店把人引进来之后,则考验商品力。量贩零食行业的产品同质化是个老问题。
前瞻产业研究院调研显示,消费者在选购零食时,口感口味是最核心的决策因素,占比70.7%。当所有玩家货架上的东西大同小异,拼到最后只能拼价格。
好想来走的则是精选路线:全国产品池超过4000个SKU,单店只留1800-2000个,上新节奏还特别快:2025年平均每月推出约220个新SKU,同时定期汰换表现不佳的老品。高频上新也解决了零食消费的疲倦感。
而“零食+N”的品类扩张(烘焙、粮油调味、冻品、日化、潮玩),本质则是在做大客单价。当顾客从“买包薯片就走”变成“顺便带瓶酱油和提纸”,客单价也能有效提升。
特别需要关注的是自有品牌产品打造。
行业里做自有品牌的玩家不少,但多数还停留在贴牌阶段。区别在于,贴牌是换个标签,真正的自有品牌是基于消费洞察做产品定义。好想来正在从前者走向后者。
2025年5月,好想来推出两条自有品牌线,“好想来超值”与“好想来甄选”。到2025年末,两大系列已在1.8万家门店全覆盖。
但真正值得看的不是铺货率,而是爆品开始跑出来了。
“好想来超值”天然好水卖0.6元/瓶,年销1.2亿瓶;果汁茶单日销量突破40万瓶,上市
4个月销售额过亿。“好想来甄选”天然矿泉水2026年8月全国铺开,售价1.2元。青提龙井冰茶、柠檬茉莉冰茶等多款新品也在上半年热销。
好想来方面表示,自有品牌“开发+销售+迭代”的闭环链路日趋成熟,多款商品已成为现象级爆款。
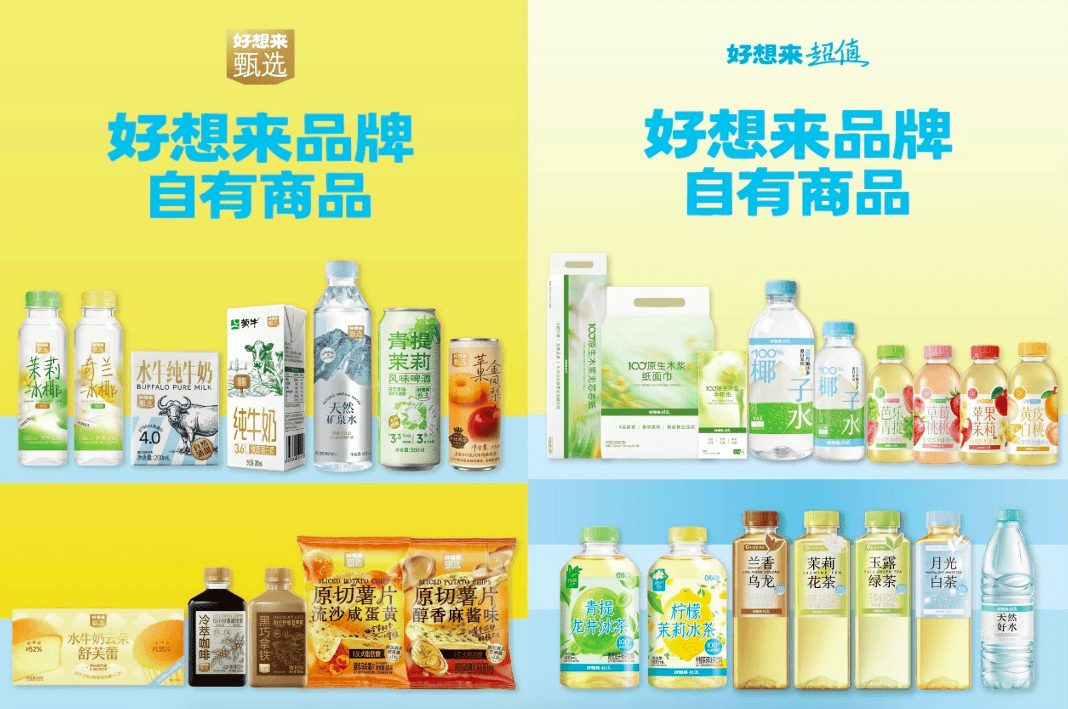
这些产品有一个共同特征,是基于消费数据反向定义出来的。2.38万家门店每天产生的销售数据:哪个区域偏好什么口味、什么价格带走得最快,直接反馈到产品开发环节。
“自有品牌的意义,更体现在它的毛利率,通常比代理品牌高出10-15个百分点。更关键的是,自有品牌还是绕开同质化价格战,消费者找不到第二个比价对象。”业内人士表示。
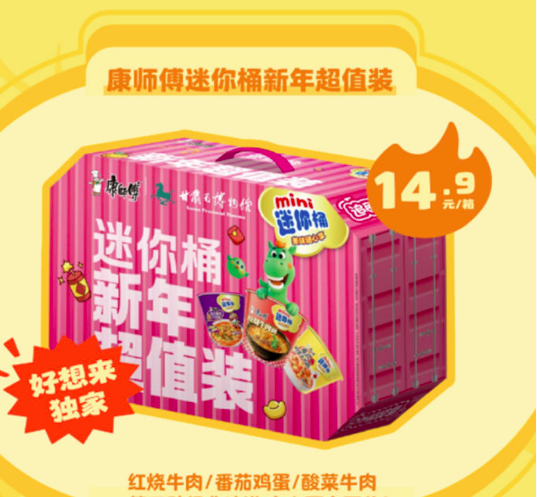
除了自有品牌,这半年还有一个新动作,与品牌方合作开发独家定制产品。比如2026年2月,好想来和康师傅合作推出独家迷你桶新年超值装及小马宝莉联名款干脆面,全国好想来门店独家发售。
对品牌方来说,量贩零食渠道已经是不可忽视的增量渠道;对好想来来说,独家定制是把流量转化成独家供给的能力,也是在同质化竞争中构建差异化的有效手段。
产业的研发趋势也决定了成败。比如在健康化这件事上,对整个零食行业的意义比看上去更深。消费需求正从“单纯解馋”向“追求品质、健康与多样化”升级。艾媒咨询数据指出,2026年中国健康零食市场规模预计突破1500亿元,增速达整个食品行业的两倍。
健康零食这条线好想来也在铺。比如好想来甄选与食验室联名推出蜂蜜黄油味和剁椒牛肉味玉米片,全谷物玉米为核心原料,非油炸。2026年4月双方又合作推出龙井厚乳玉米片。
从模式上看,量贩零食行业处于产业链中游,向上直接对接零食品牌。随着渠道规模扩大,头部企业对上游的议价权和话语权也在增强。好想来自有品牌和独家定制两条腿走路,本质上是在构建“渠道+
产品”的双重壁垒,不只是卖别人的货,还要有自己的货。
好想来这半年在产品上真正做到了“不一样”:自有品牌出了爆品、联名定制创造了独家供给。它正在从渠道商向品牌商迁移,这个转变的长期价值更大。
当行业门店从几万家走向十万家,同质化只会越来越严重。好想来在商品端的探索,正是要做出不一样的商品,才能真正留住消费者。
规模铺到位了,向供应链要效率
万店规模对供应链的压力是全方位的。门店越多,断货、品控、物流损耗的问题越容易被放大。行业里不是没有品牌在扩张中栽过跟头:规模扩张的速度一旦超过供应链的承载能力,前端开再多的店也守不住。
好想来的供应链投入,本质上是在规避这个“规模陷阱”。截至2026年6月,好想来有58个常温仓、10个冷链仓。绝大多数门店T+1送达,订单满足率超过
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM