
线下渠道预算大迁移
文|营养健康评论记者 牧童
9月1日,六家上市连锁药店半年报悉数出炉——上半年合计关闭门店803家,行业增长告别普涨时代。作为药店非药板块重要品类的营养保健食品,在门店货架上面临着越来越窄的陈列空间和愈发谨慎的消费者。
然而,另一组数据却呈现出截然不同的画面——康美药业人参产品今年1月进驻山姆后,首月即实现逾十万盒的销售成绩;东阿阿胶2026年上半年山姆渠道累计销售收入近7000万元;汤臣倍健山姆渠道增速高达101%。
一边是药店货架的冷清,一边是会员制连锁商超的热销。渠道权力的交接,正在大健康产业中悄然发生。
不看个案,看占比——头部品牌的线下预算正在从药店货架大规模迁移到商超货架。
作为国内保健品龙头企业,汤臣倍健长期倚重药店渠道,后者贡献线下超七成收入。然而2025年年报显示,其线下渠道收入28.24亿元,同比下滑17.39%,其中药店渠道是主要拖累。
(图片来源于网络)
到了2026年上半年,局面进一步明朗:线下收入17.10亿元,同比下降4.85%;但商超渠道营收同比增长32%,山姆渠道增速高达101%。一降一升之间,预算的去向不言自明。汤臣倍健已明确将商超渠道作为2026年线下核心发展路径,设定营收同比增长30%以上目标。
健合集团同样在加速渠道转身。2025年全年,Swisse在中国市场的线下新零售(如山姆会员店)渠道销售额同比增长29.7%。健合集团董事会主席罗飞在2025年业绩说明会上公开表示:“除了推动抖音增长,我们也在将山姆、开市客这类高端超市培养成新的增长曲线。”
东阿阿胶则在2026年半年报业绩说明会上透露,公司山姆渠道业务保持稳健运行,阿胶黄芪粉等累计实现销售收入近7000万元。公司表示“历来高度重视高端会员店这一重要战略渠道的布局与建设”。
行动不会说谎。当头部品牌的商超增速以两位数甚至三位数狂奔,而药店渠道持续收缩时,钱流向了哪里,答案已经足够清晰。
这种渠道转移的背后,是一推一拉的双重作用。
一边,药店客流与利润双杀:
药店行业正经历前所未有的深度调整。2026年上半年,六家上市连锁药店合计关闭门店803家。
比总量收缩更值得警惕的是盈利结构的失衡。今年前五个月,零售药店总销售仅微增1.5%,而转型主攻方向的非药市场整体下滑5.7%。而贡献更高毛利的中成药、保健品板块却始终未能形成规模增量。
政策层面同样施压。2020年医保新规将滋补、保健品等非治疗性产品剔除出医保目录,药店非药长期依赖的支付链路被切断。医保个人账户改革后资金规模持续缩水,2026年全国统一推行医保个账支付白名单,保健品等套利品类被严格限制。
而另一边,会员制连锁商超筛选了最有支付力的健康人群:
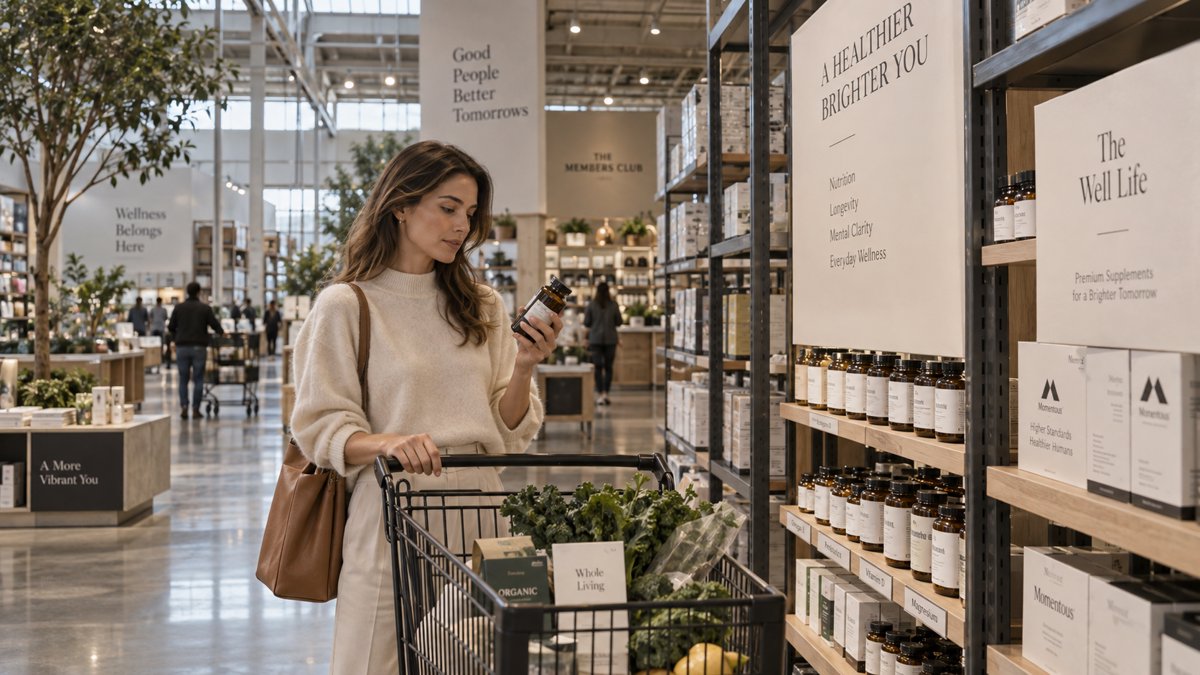
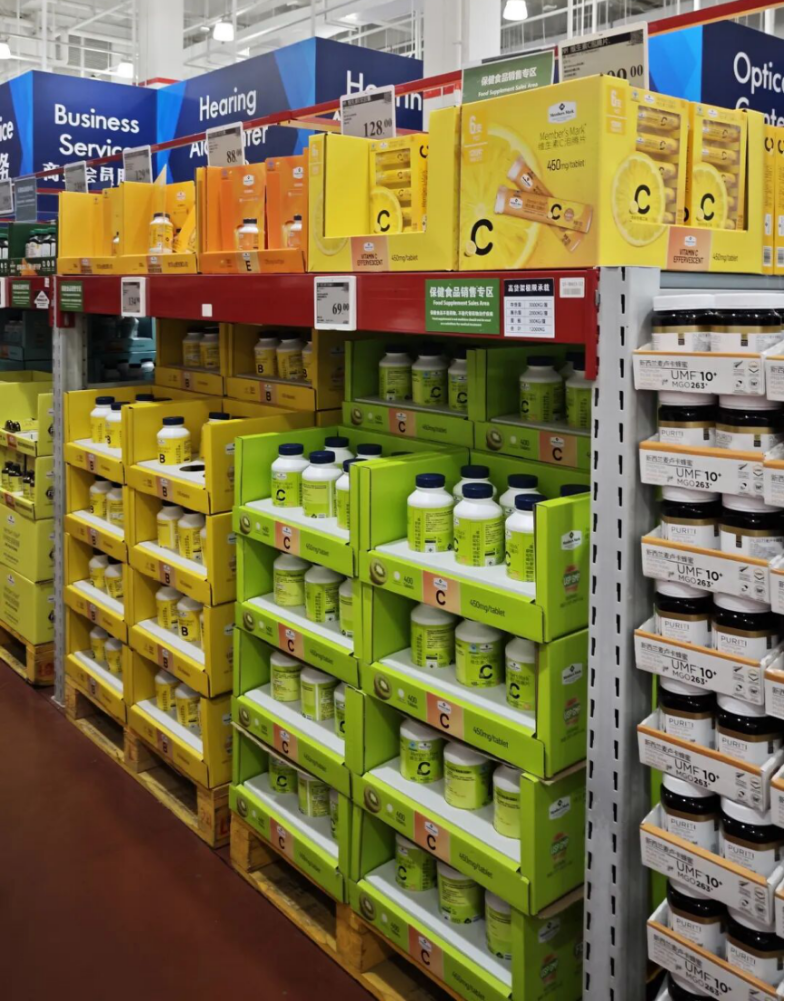
与药店的客流下滑形成鲜明对比的是,山姆、Olé、盒马等渠道聚集了中国最具消费力的中产家庭。会员制商超的目标客群——25至40岁中高收入家庭决策者——正是保健消费的核心人群。其付费会员品牌辨识度高,信任转化效率显著。
(图片来源于网络)
沃尔玛财报数据佐证了这一判断。山姆会员店“健康与保健”品类的净销售额持续攀升:2023财年约42亿美元,2024财年约50亿美元,2025财年已达约61亿美元。
当传统药店被政策和客流双重挤压时,山姆、Olé这类渠道凭借精准的高净值客群和天然的信任背书,成为大健康品牌争相布局的新阵地。
转向高端商超的大健康品牌,收获的不仅是销售额的增长,更是商业逻辑的全面升级。
双钱产业的铁皮石斛龟苓膏是典型案例。这款山姆专供版产品进驻全国60余家山姆会员商店后,上架首周销量突破1万件,好评率达97.2%。
汤臣倍健则采取了与山姆联合共创的模式——Yep血橙味铁饮精准匹配会员群体的健康管理需求,产品上市后快速起量。
相较于线上益生菌、叶黄素等品类毛利持续压缩的价格战红海,线下商超营养品仍处于蓝海。商超货架以传统滋补品为主,缺乏符合年轻需求的即食功能食品,这恰恰为率先布局的品牌提供了差异化竞争的空间。会员的高频复购特性——家庭固定采购周期——也优于线上算法召回模式。
从卖货到做品牌,从价格战到价值战,高端商超渠道正在重塑大健康品牌的增长逻辑。
这么看品牌们转身新线下似乎也不难理解。
然而,并非所有品牌都能顺利跨入这道门。线下商超的货架有限,选品却又极其苛刻——它以山姆为例,它不追求SKU数量,每一款都要做成爆品中的爆品。
铁皮石斛龟苓膏首周破万件,靠的是山姆自己本身的信任背书。但这种信任背书建立在严苛的筛选机制之上——山姆实行淘汰制,产品上架后若动销不达标,随时面临下架风险。
这意味着品牌不能简单地把药店那套“高毛利、高空间、强推销”的逻辑搬到山姆。山姆不需要导购,需要的是产品自己会说话。
对于长期依赖药店渠道的传统药企而言,转型高端商超意味着全方位的能力重构。产品研发要从有效升级为好吃+有效;包装也要转向快消品颜值;供应链要适应新零售的采购逻辑;还要具备为会员制渠道定制独供产品的能力。
线下没有消亡。但“旧线下”似乎正在消亡——那个靠信息差赚差价、靠货架位置卖高毛利产品的药店时代正在消亡。未来的线下,是信任场、体验场、会员场。而这张入场券的门槛,可能比想象中更高。
“健康消费的驱动力已经变了,不再是单纯地靠产品供给来拉动,现在核心在于用户运营。像直播电商、私域流量、新零售这些销售模式,正在重新定义健康产品和消费者之间的触达关系,让品牌离用户更近了。”北京市营养协会专家在接受营养健康评论记者的采访时这样说。
与此同时,药店自身也在寻找出路。今年1月,商务部等九部委联合印发《关于促进药品零售行业高质量发展的意见》,首次从国家战略层面推动药店向“健康驿站”转型。益丰、老百姓、一心堂等头部连锁已全面入局,全国已有近千家药店升级为健康驿站。未来,当药店不再只是“卖药的地方”,而是社区健康管理的入口,营养品在线下渠道的格局会不会迎来新一轮重塑,这将是另一个值得深入探讨的话题。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM