
集体押注!
文|营养健康评论记者 星河
最近,自然阳光宣布将在中国新建智能化生产基地。
细数起来,其实不仅自然阳光一家,整个2026年的中国营养健康市场,像一块巨大的磁石——从年初到秋天,外资品牌密集入场或加码的消息接连不断。
客观来看,随着国内健康消费需求变得更加细分,市场竞争也愈发激烈。但在这样的大环境下,为什么外资巨头们并没有退缩,反而纷纷拿出真金白银加注中国市场?
清华大学博士后、中国老年保健协会生命健康学分会执行会长顾文涛认为,外资密集入华的动作并不意外,中国市场的真实体量,海外企业早就看得清清楚楚了。只是我们国内很多做营养的人还没有认识到,还处在井底。
一位营养健康领域的业内专家同样向营养健康评论记者表示,这背后是市场拉力与政策推力的双重作用。
从市场表现上来看,保健食品行业很多企业仍处于上升势头,尤其是大部分外资品牌整体的销量表现依然不错。
但更关键的变化来自政策端。过去通过跨境电商进来的产品,在监管上存在一定的模糊地带。现在监管趋严,跨境电商的运作难度在加大。外资品牌想在中国市场长期稳健经营,在本土建厂、实现合规化生产,就变成了一个更稳妥的选择。
过去外资进入中国,路径相对单一——要么找一家国内代理商铺货,要么直接上架跨境电商平台,吃一波进口光环的红利。在当时的市场环境下,这套打法确实能跑通。
但眼下,这套模式正在失效。一方面是跨境电商监管持续收紧,靠跨境绕过合规门槛的路越来越窄;另一方面是中国消费者越来越成熟,对洋品牌的盲目崇拜正在消退,单纯靠进口标签已经撑不起溢价。双重压力下,外资必须换一种玩法——不再只是把产品运进来卖掉,而是真正在中国扎下根。
怎么扎?各家给出的答案并不相同。
自然阳光是一家1972年创立于美国犹他州的老牌营养品企业,核心深耕肠道微生态+代谢管理赛道。
2014年,自然阳光与上海复星医药达成战略合作,以合资形式进入中国,并在2017年拿到了直销经营许可证。过去十年里,它的商业模式主要依赖全球配方+进口/代工供应+本地化营销——即产品在国外研发生产,再引进国内销售。
但近两年,自然阳光的动作明显在提速与变阵。2025年底,其完成了对复星所持合资企业剩余股权的收购,中国业务转为美国总部全资控制。紧接着今年,其中国智能化生产基地投资计划获得了美国总部董事会一致通过。
这不是一次简单的产能平移。在此之前,自然阳光已经与上海交通大学医学院共建了“肠道与代谢健康全球专家智库”,并与东南大学等高校开展基础科研合作。2026年,旗下产品邀梦后生元压片糖果相关研究论文刊发于国际知名SCI期刊《Nutrients》,该研究由自然阳光联合东南大学营养学科研团队共同完成。
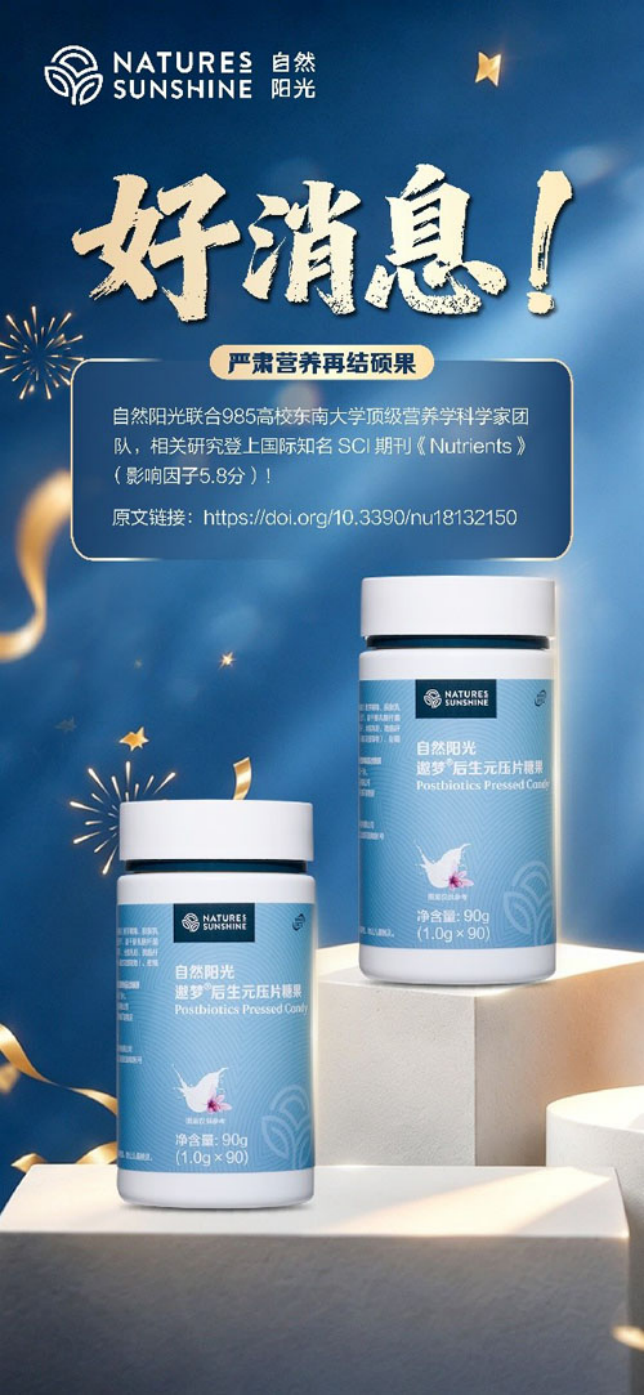
(图源:当代直闻)
从商业逻辑上看,自然阳光投资建厂,是为了打通基础研究—中试—量产的本土闭环。这意味着它不再仅仅把中国视为销售终端,而是试图通过本土智能制造,更快速地响应中国消费者在代谢、微生态等细分领域的需求,完成从卖进口货到为中国定制的转身。
如果说自然阳光选择了重资产的研产一体路线,那么欧洲排名第一的专业体重管理品牌法国杜坎(Dukan),则走出了截然不同的一条路。
早在70年代,医学博士杜坎就创立了分阶段减重方案,颠覆了所有卡路里价值均等的主流营养学观念。杜坎博士累计出版93本著作,全球相关图书销量达1800万册,产品获欧洲营养A级最高评级。今年8月底,杜坎在上海高调举办发布会,正式宣布进军中国市场。
它的本土化策略非常巧妙。
首先是产品端的中西结合。杜坎没有直接照搬欧洲产品,而是在原有的燕麦麸皮、魔芋等食材基础上,结合《黄帝内经》五谷为养理论,加入了中国独家专利的多元谷物营养粉,推出了符合中国人饮食习惯的面包、全豆豆乳等首批本土化产品。更具前瞻性的是,这些“中国定制”产品未来将反向输入到杜坎全球27个国家的渠道中。
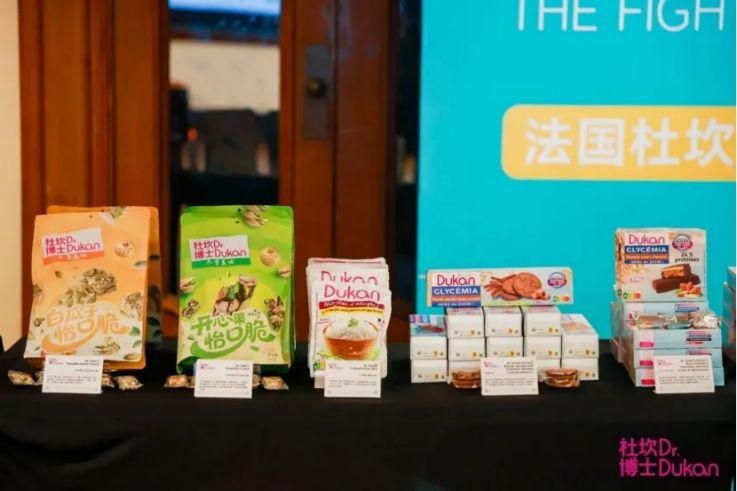
(图源:零售圈)
其次,也是杜坎最核心的动作——宣布成立“杜坎国际体重管理学院”,计划在3年内培养1万名专业体重管理从业者。学院课程4至5周,分国内3周和法国10天两个阶段,共设41个模块。
杜坎中国CEO曾凡华在发布会上坦言:“体重管理的舆论也是害怕真空的,我们这些科学专业的人不去占领,就会被胡说八道的人占领。”
在体重管理赛道,最大的痛点往往不是产品,而是缺乏科学的干预体系和长期的专业陪跑服务。杜坎这一步棋,跳出了单纯的卖货逻辑,意在通过建立行业人才标准,从服务体系入手构建品牌护城河。
除了在终端品牌上发力,还有一批外资巨头选择在自己最擅长的供应链端持续向下扎根。
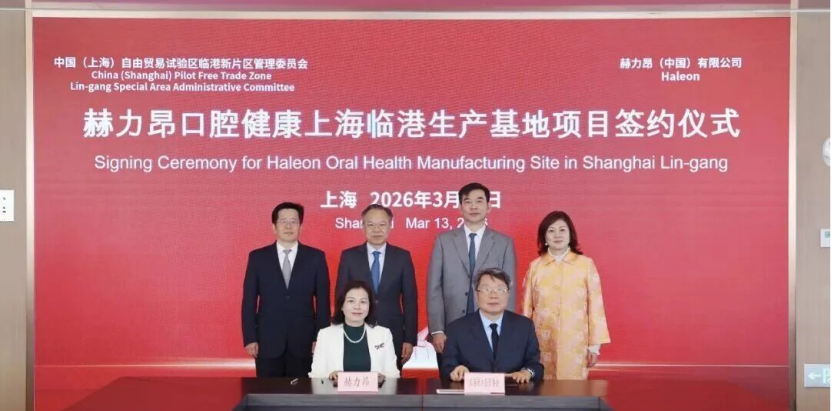
赫力昂(Haleon)作为全球消费健康巨头,旗下拥有善存、钙尔奇、舒适达、芬必得等消费者熟知的品牌,深耕中国市场已40余年。今年3月,赫力昂宣布投资约6.5亿元人民币(约6500万英镑),在上海临港新建一座口腔健康产品生产基地,主要生产舒适达、益周适等专业口腔健康产品,计划2028年上半年投产。这不仅是其在上海打造的首个高端口腔产品制造基地,也进一步表明了其将核心产能贴近亚洲最大市场的决心。
(图源:中国非处方药物协会信息工委)
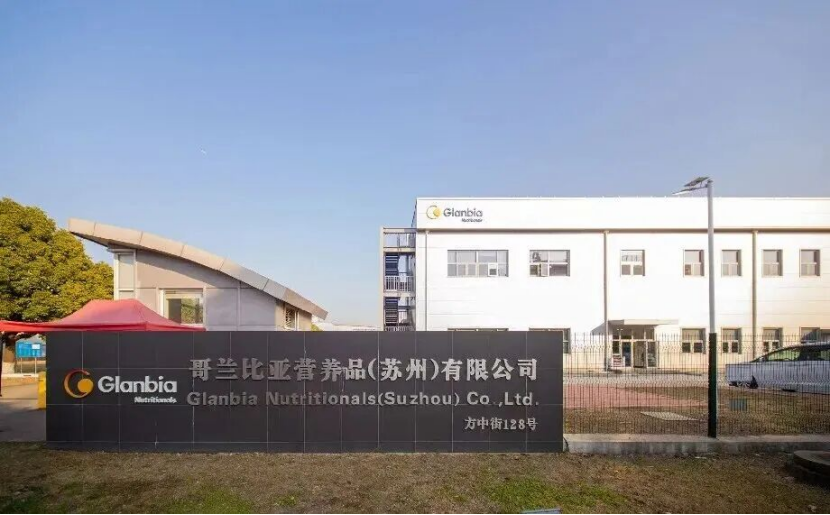
同样的逻辑也发生在爱尔兰全球营养品公司哥兰比亚(Glanbia)身上。作为专注于营养配料系统的B端巨头,哥兰比亚早在2006年就在苏州工业园区落户,已发展为集研发、生产、销售、采购于一体的亚太区总部。今年,哥兰比亚再次投资超千万美元,在苏州增建第二家工厂,扩建5400平米厂房,预计2026年9月竣工、12月投产。正如其CEO所言,持续在华投资,看中的是长期的产业协同与市场增量。
(图源:江苏外资)
无论是赫力昂还是哥兰比亚,斥巨资扩建工厂的背后,是对中国供应链效率、产业集群优势以及庞大消费市场的长期看好。当市场前端竞争日趋白热化,拥有敏捷、稳定且成本可控的本土供应链,就成了跨国巨头们维持优势的底牌。
结语:殊途同归的“深度本土化”
梳理下来不难发现,2026年外资营养健康品牌的这些动作,看似路径各异,实则指向同一个方向——深度本土化。
外资品牌在中国的生存法则已经发生实质性改变。过去,外资品牌凭借研发代差和品牌光环,把国外的产品直接搬过来就能获得不错的溢价;而今天,面对日益成熟的中国消费者和实力强劲的国内同行,外资企业必须俯下身来,把研发、制造、服务甚至决策权都深度融入中国市场。
当这群外资巨头在本土化这件事上做得比以往任何时候都要坚决、扎实时,对于国内的营养健康企业而言,新一轮的硬仗才刚刚开始。面对他们在科研闭环、服务标准和供应链体系上的全方位布局,本土企业又将如何构筑自己的核心壁垒?这无疑是留给全行业的一个开放命题。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM