
需要今麦郎从单纯的“卖货”转向“经营用户”
6月某日,经销商老张看着手上的英伦四季样品,陷入了沉思。
老张做今麦郎水饮生意已经好几年了,经营蓝标水一箱只能赚几毛钱,凉白开一箱能赚几块,核心优势就是周转快、不压资金。夏天旺季的时候,老张公司的小工一天要跑四五十家门店,一瓶一瓶从仓库搬出来,再一瓶一瓶码上货架,赚的全都是辛苦钱。
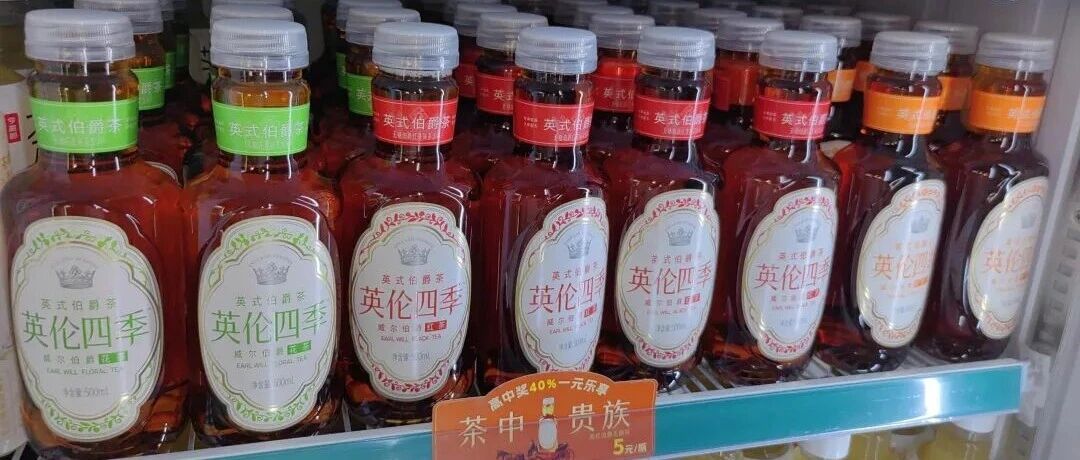
如今公司主推“英伦四季”无糖茶,这款新品定价5元,瓶身采用精致的烫金工艺,配方由英国大师调配,品牌定位是“茶中贵族”。业务经理跟老张说,这款新品单箱毛利能达到二十元,是凉白开的五六倍。
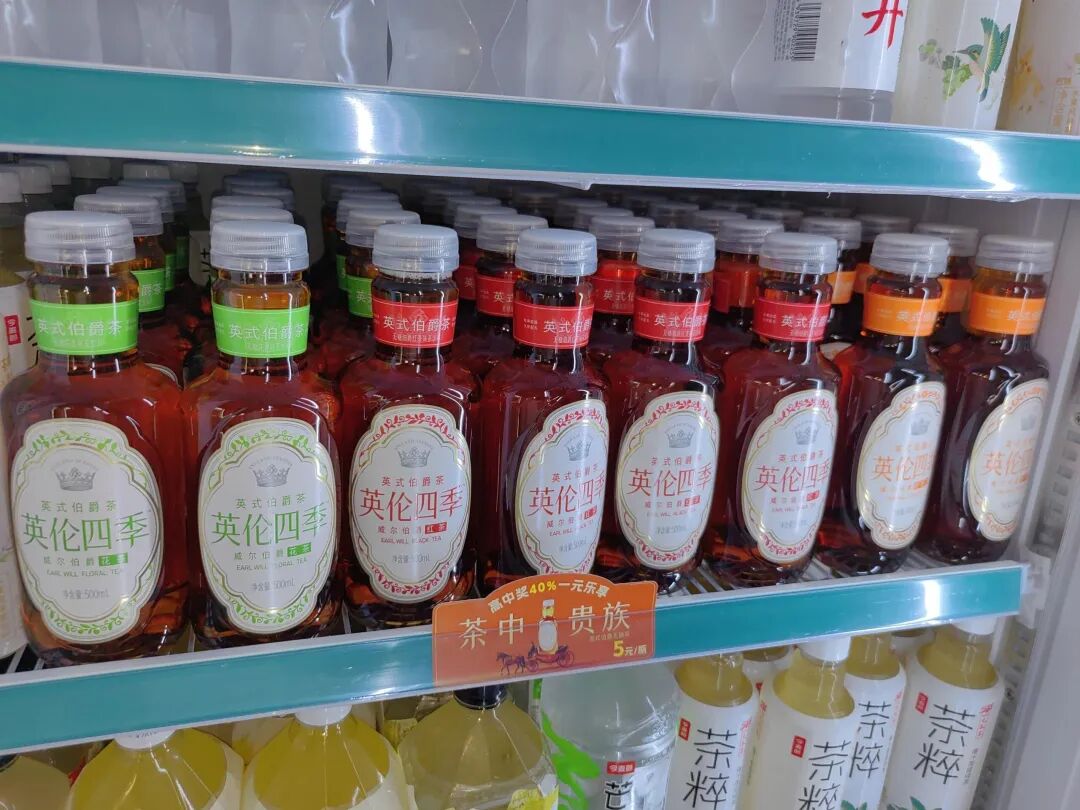
一箱二十元听上去很美,但老张仍然有点犹豫:“卖水我熟悉,铺上货架、贴好价签、做好陈列自然走量,但卖五元茶要冰柜、要试饮,这个路数不一样。”
“这帮小工搬水很利索,但让他们去跟客户讲‘锡兰红茶、佛手柑’有点难,他们自己都没喝过。所以这个新品(英伦四季)还是很挑渠道的。”
这不是个案——在水饮市场,经销商看重的不仅仅是产品力和影响力问题,还有产品的渠道适配度问题。
只挣两分钱的水,渠道靠“高周转”养活
今麦郎经典的蓝标水,依托的是极致效率的“总成本领先优势”。这背后,是今麦郎的26个生产基地、32条克朗斯高速线、自产瓶坯瓶盖、500公里半径就近供应等综合因素的共同作用。
“因为高科技,所以更便宜;因为速度高,所以价格好。”今麦郎董事长范现国接受中国经济网采访时算过一笔账:终端售价1元的蓝标水,整包出厂价为10元(24瓶),折单瓶出厂价格0.4元,每瓶只挣2分钱。极致薄利,换来的是年销超百亿瓶、净利两个多亿的业绩。
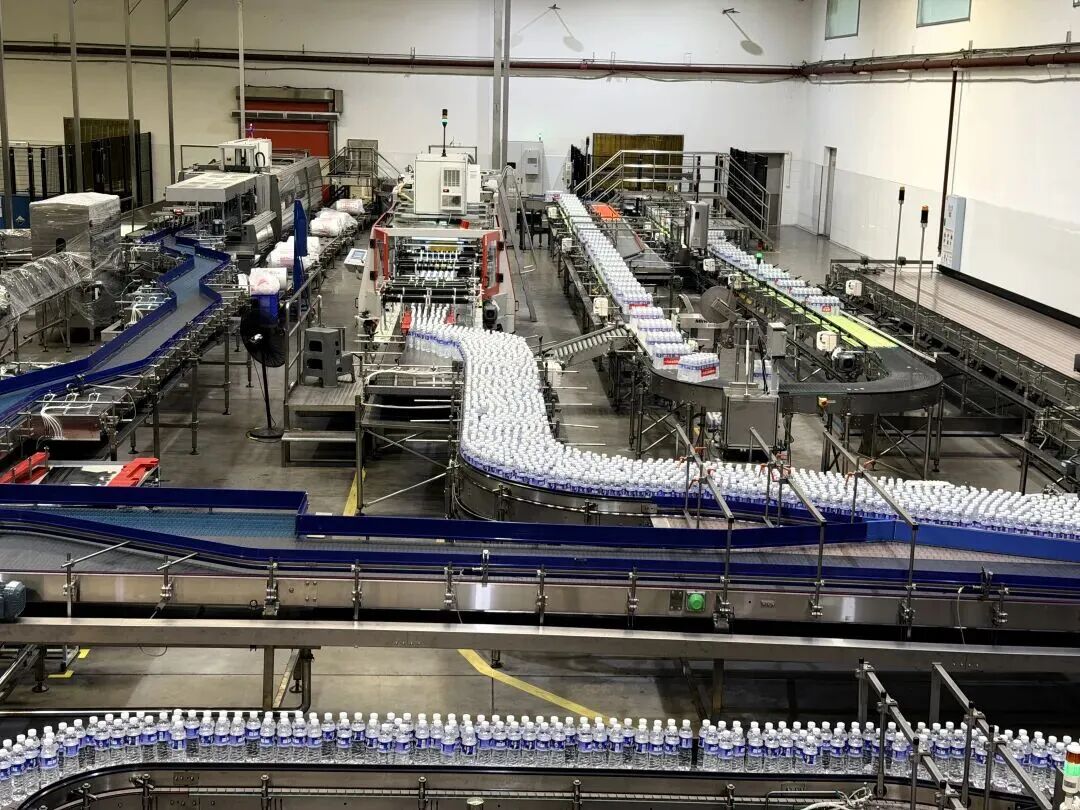
◎ 图源:眉山工业
很显然,“总成本领先优势”让今麦郎在巨头盘踞的瓶装水大战中获得了一席之地。尤其在县域下沉市场,今麦郎早年靠“四合一”模式打下沉:人、机、车、网一体,小工开车跑片、终端机打卡、按铺货和动作计薪。
彼时,小工开车巡店,一人一车管三百家,日结提成。虽然单箱毛利几块钱,但产品周转快、网点密度高,能养活团队。
这套模式在低线市场极其高效,也是凉白开早期能铺进县域、并做到二三十亿规模的关键武器。
但2024年农夫推出1元绿瓶纯净水后,包装水价格战全线点燃。AC尼尔森数据显示,2026年初包装水量价齐跌,销售量同比降1.1%,销售额降3.1%。部分区域进货价1元、零售0.9元倒挂。
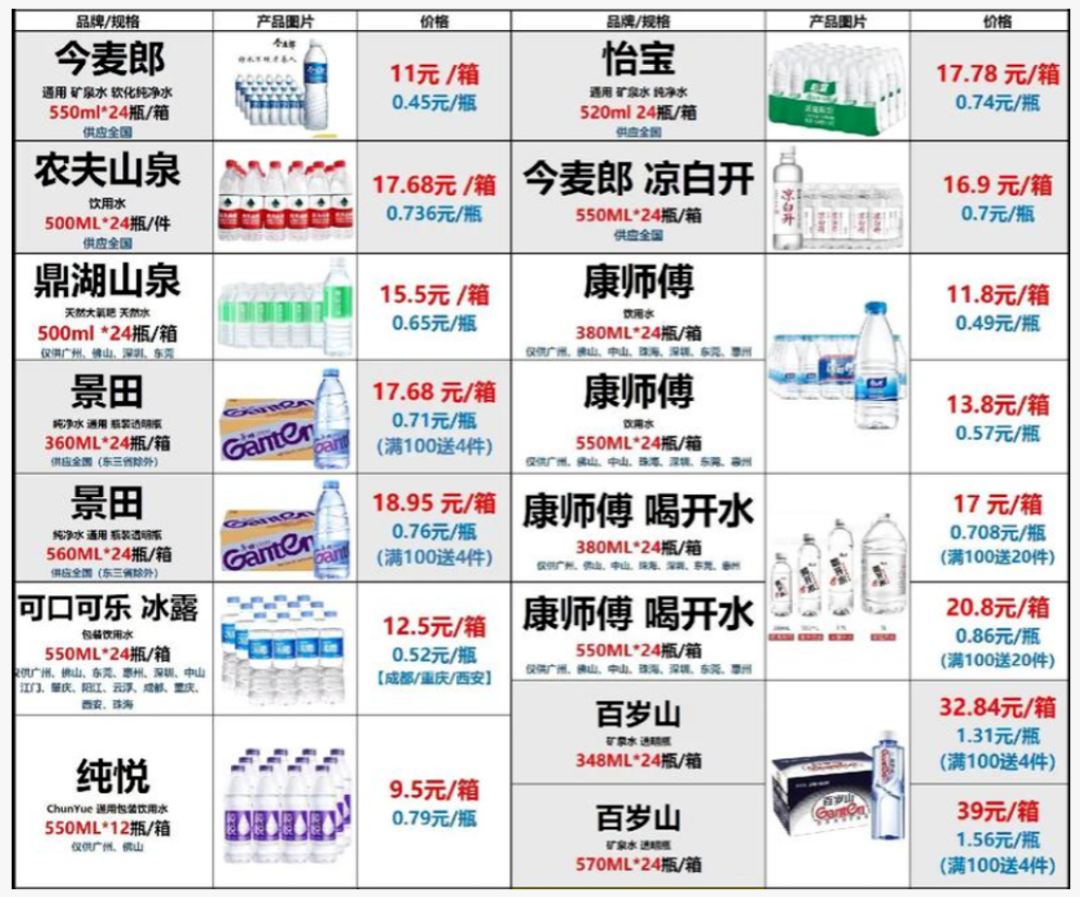
价格战的终点,从来不是比拼谁更会省钱,而是比拼谁敢烧钱抢占冰柜资源、买断陈列位置、拿下终端排面。当头部品牌用专属冰柜锁下60%以上的排面,还要求核心层禁止摆放竞品,成本压力就全部挤压到了中小品牌身上。
蓝标产品一箱共24瓶,终端售价约24元,按照每瓶两分净利计算,全箱利润仅约0.48元。而一线商超的开户费、条码费、堆头费、冰柜电费,随便哪一项的支出都能吃掉这点利润。
另一方面,由于“四合一”的成本日益升高,农村愿意干这行的年轻人越来越少,2020年后今麦郎逐步转向“四分离”,把物流、资金、信息、理货拆开,试图用专业化替代人海。
但这场转型并不顺利。综合多家媒体的报道观察,转成新“四分离”模式后,开盖兑奖、冰柜押金、费用核销等环节没能顺利衔接;再加上厂家为冲业绩给渠道压货、随意新增经销商,蓝标产品又未设置区域保护,老经销商的库存和价格体系一同陷入混乱。
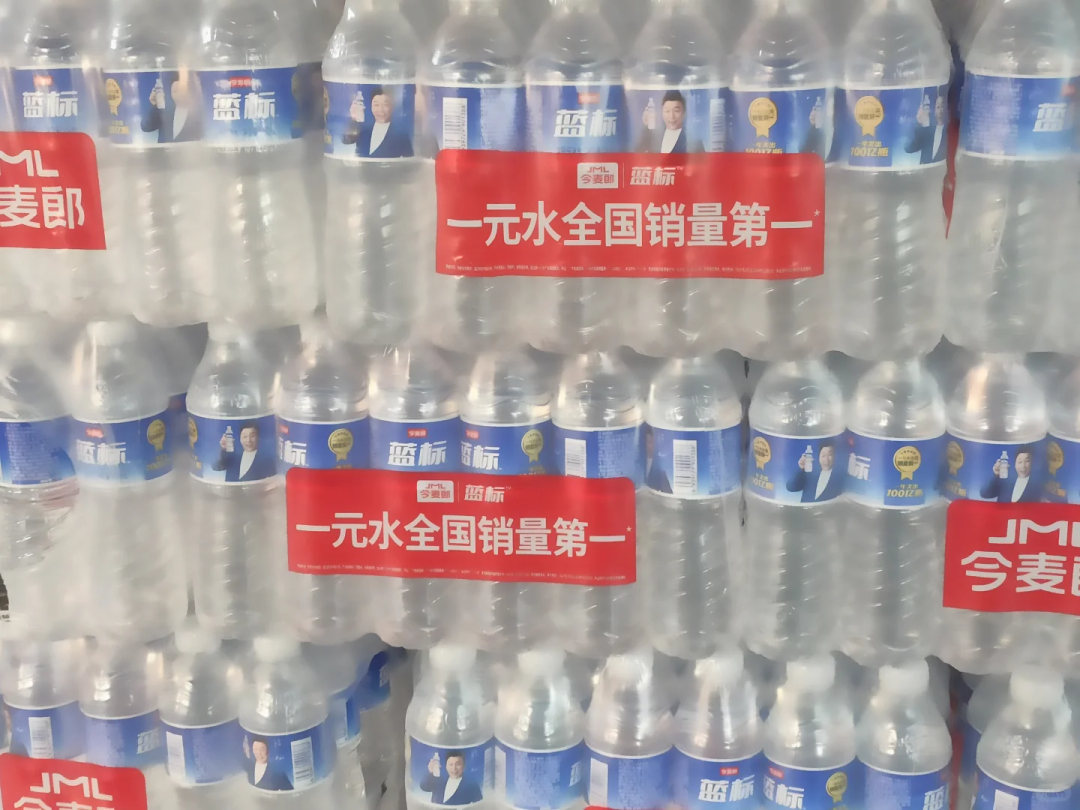
◎图源:小红书用户@春之堂语
软饮经销商的平均毛利本就只有10%—15%,瓶装水的毛利更低。很多情况下,单箱产品的利润根本不足以覆盖终端服务成本。
虽然今麦郎的“总成本领先”优势在工厂端仍然成立——自产包材、高速生产线、区域就近设厂,对中小水企来说是真实竞争壁垒。但出了工厂大门,进入需要高额前置投入的现代渠道,这项优势就从护城河变成了成本黑洞。
这不是产品不好,而是商业模型不兼容。
5元茶的两大挑战
水线利润太薄,单靠蓝标、凉白开留不住现代渠道和高势能终端。今麦郎需要更高单箱毛利的SKU,因此它盯上了茶饮料。
梳理今麦郎的茶饮料产品线可以发现,茶粹中式冷萃依托原有300万个网点布局,2023年已经突破10亿销售规模;大冰茶则以1L规格、三瓶9.9元的定价切入含糖大瓶平价赛道,凭借“以价换量”,与康师傅、统一、农夫山泉等展开竞争。
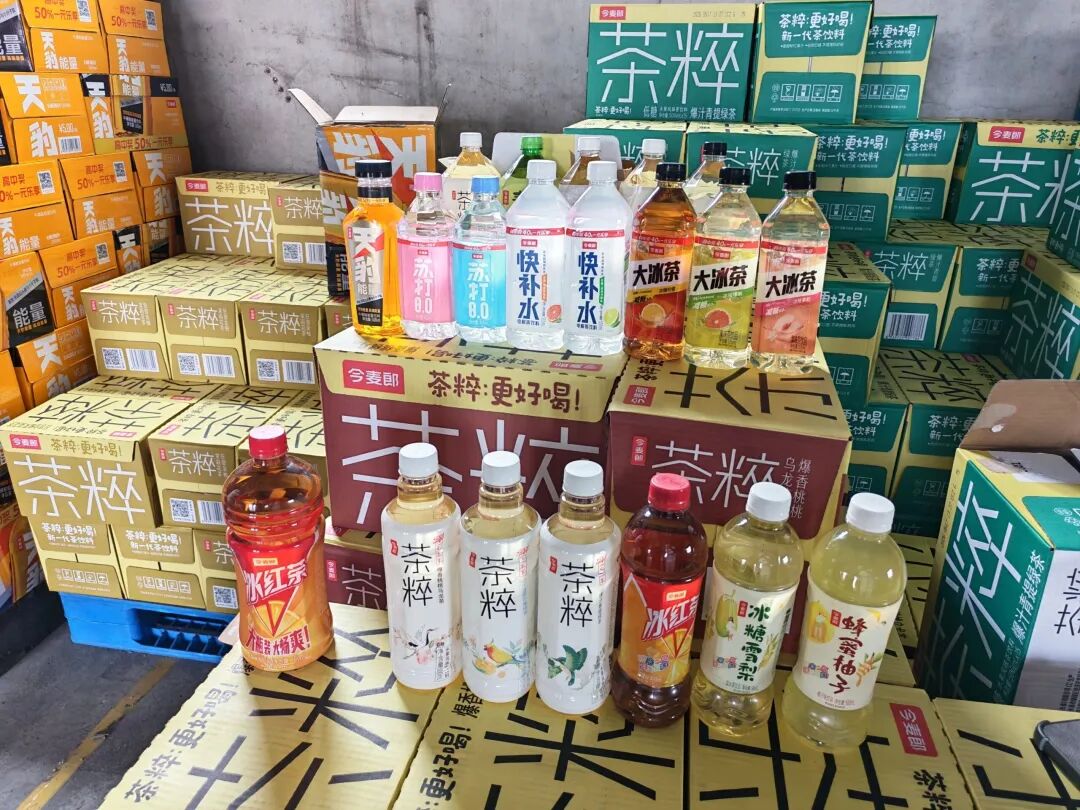
但真正承载“补毛利”定位的,是2026年6月推出的“英伦四季”——定价5元瞄准终端市场,以英国制茶师为品牌背书,原料选用锡兰茶、阿萨姆茶、佛手柑、柠檬草,采用无菌冷灌工艺生产。
在新品路演现场,范现国亲自为英伦四季站台,称其“非常哇塞”,并点明了今麦郎布局无糖茶的差异化逻辑:中式无糖茶赛道已经被东方树叶牢牢占据——据马上赢数据,东方树叶在无糖即饮市场的市占率约为75%—80%,加上三得利合计占比接近九成。
基于此,英伦四季选择走西式伯爵路线,绕开“东方”主赛道,主打复合茶香与情绪松弛的差异化定位切入市场缝隙。
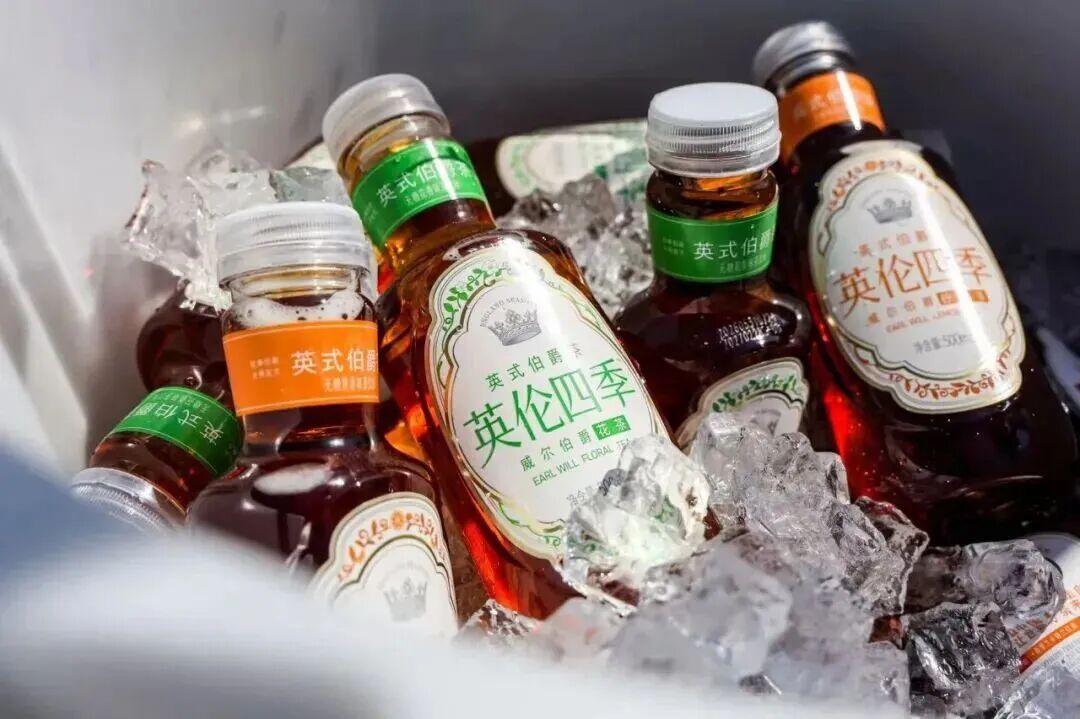
但这步棋目前仍存在两道待解的问题。
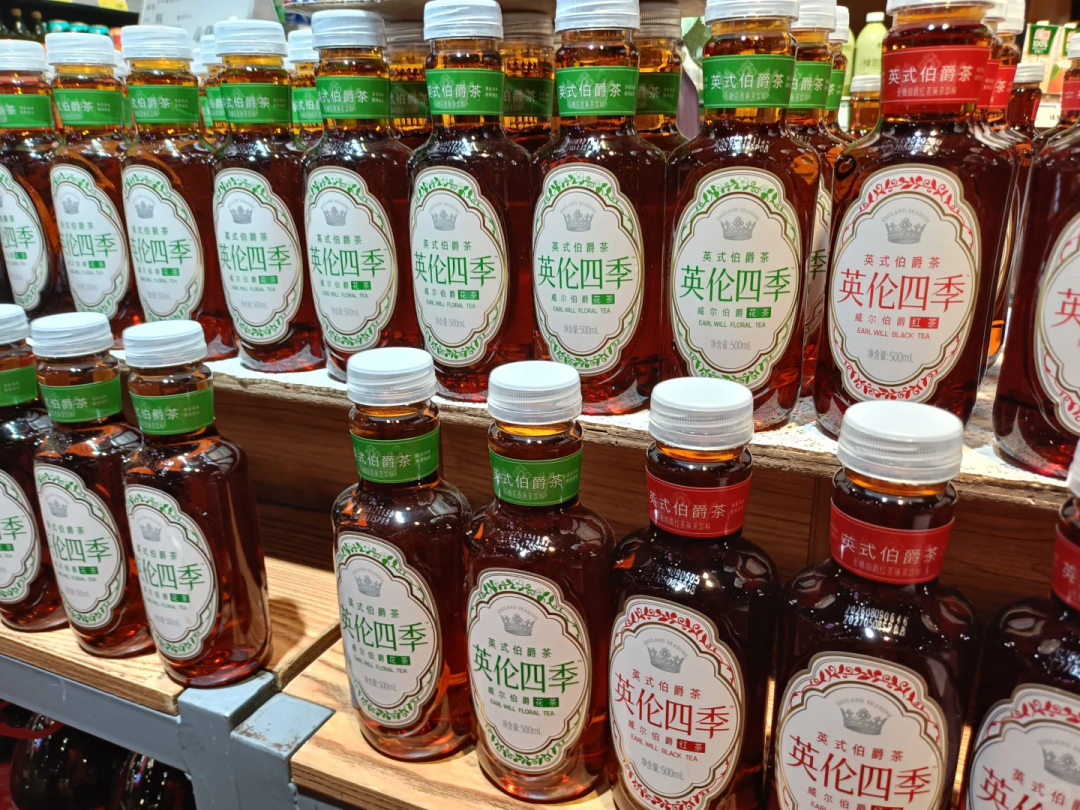
第一道是品牌认知问题。今麦郎原有消费者认知,都建立在1元蓝标产品、2元凉白开、3瓶9.9元大冰茶这类价位带上。如今突然推出主打英伦浮雕瓶身、烫金工艺的“茶中贵族”产品,认知迁移的成本不是仅靠瓶身设计就能解决的。
产品在社交平台首发后,就已经出现“永远在模仿”“不出两年就会消失”的评价。这类声音未必能代表全部消费者的态度,但足以说明,依托低价母品牌做5元文化茶,还需要额外向市场证明“这不是换了瓶子的常规饮品”。
第二道是渠道适配问题。如果英伦四季进入商超冷柜,就要和东方树叶、三得利争抢冷柜排面与试推资源。今麦郎在南方便利店、一线市场冷柜的布局本就薄弱,依靠原有水线团队运作高端茶饮料,这个过程并不轻松。
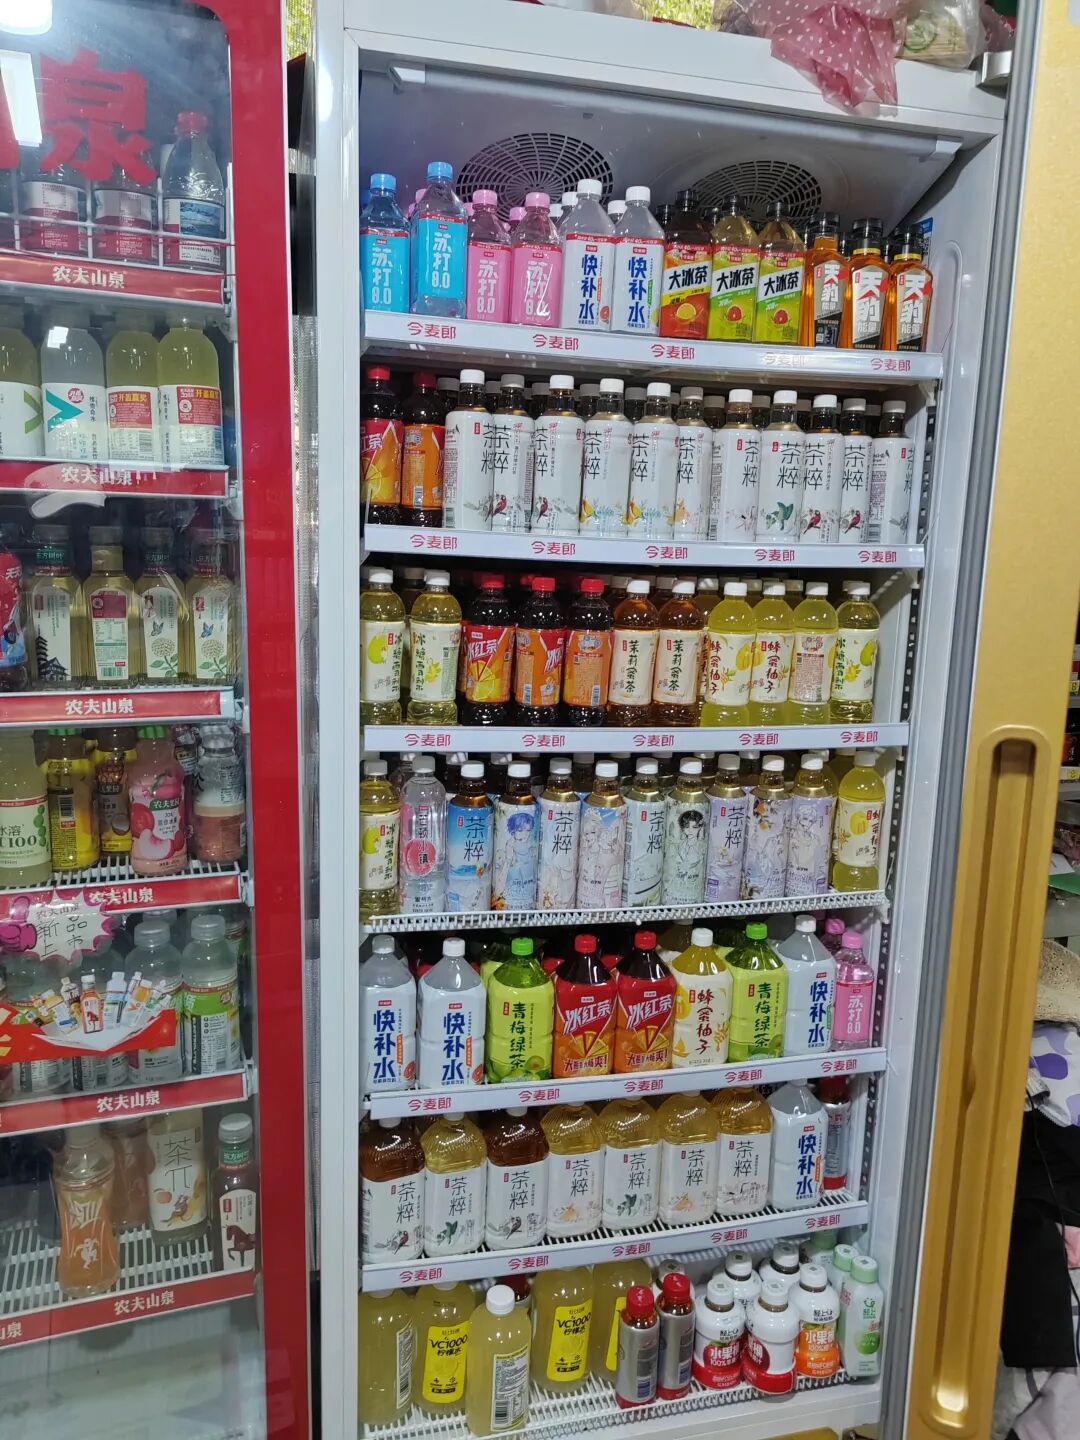
目前无糖茶的标准打法就是布局一线便利店、商超冷柜。比如东方树叶在2025年末有效网点近300万个,投放冰柜约100万台;三得利的优势区域则是国内便利店渠道。
虽然今麦郎拥有300万终端,但水线业务多依靠自然陈列与车销模式,冷柜密度和一、二线市场便利店排面都不是其强项。当英伦四季和竞品同台竞争时,它既没有东方树叶的品牌心智优势,也没有三得利的便利店渠道纵深。
而前文所述的经销商老张,最担心的是公司继续以“铺货思维”来运作新品:“无糖茶如果动销起不来,5元瓶比1元水更危险——水临期还能退,还能特通消化;茶临期就是直接砸价,破坏价盘。”
◎ 图源:小红书用户@泡泡小o
整体来看,任何商业模式的成功,都依托于适配的特定生态位。今麦郎引以为傲的总成本领先优势,建立在对下沉市场“低运营成本、高周转”的精准匹配之上:比如只赚两分钱的瓶装水,今麦郎的渠道就能依靠“规模扩张+低前置投入”完成动销。
而一旦进入需要高额前置投入(冰柜、进场费)、追求更高品牌溢价的现代渠道,例如售价5元的英伦四季,渠道必须依靠“冰柜占位+试饮推广+单点返利”才能拉动动销,此时今麦郎原有的低成本优势已经荡然无存。
因为,前者是制造和铺货能力,后者是终端运营能力。这需要今麦郎从单纯的“卖货”转向“经营用户”,从依赖人海战术的粗放扩张转向依赖数据驱动的精准备货。若无法补齐这块短板,即便拥有再强大的制造壁垒,今麦郎产品创新力再强,营销做得再多,恐怕仍难逃“叫好不叫座”的命运。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM