

2026上半年禽企业绩剧烈分化!
> 2026上半年禽企业绩剧烈分化, > 有的营收破百亿,有的亏掉43亿 > 共同的秘密藏在三个关键词里!
近期,禽肉板块半年报出炉,12家上市企业业绩剧烈分化。
有的营收首破百亿,有的净利润血亏43亿;种源企业暴增近49
倍,蛋鸡苗企业却遭遇量价双杀。五家企业实现营收与利润“双增长”,它们的共同秘密藏在三个关键词里:种源自主、食品转型、出海突围……这或许是读懂当前禽肉产业格局的最佳切口。
12家上市禽企数据解析:营收、净利润分化明显
这份禽肉上市公司的半年报成绩单,大致可以切成三个梯队来看。
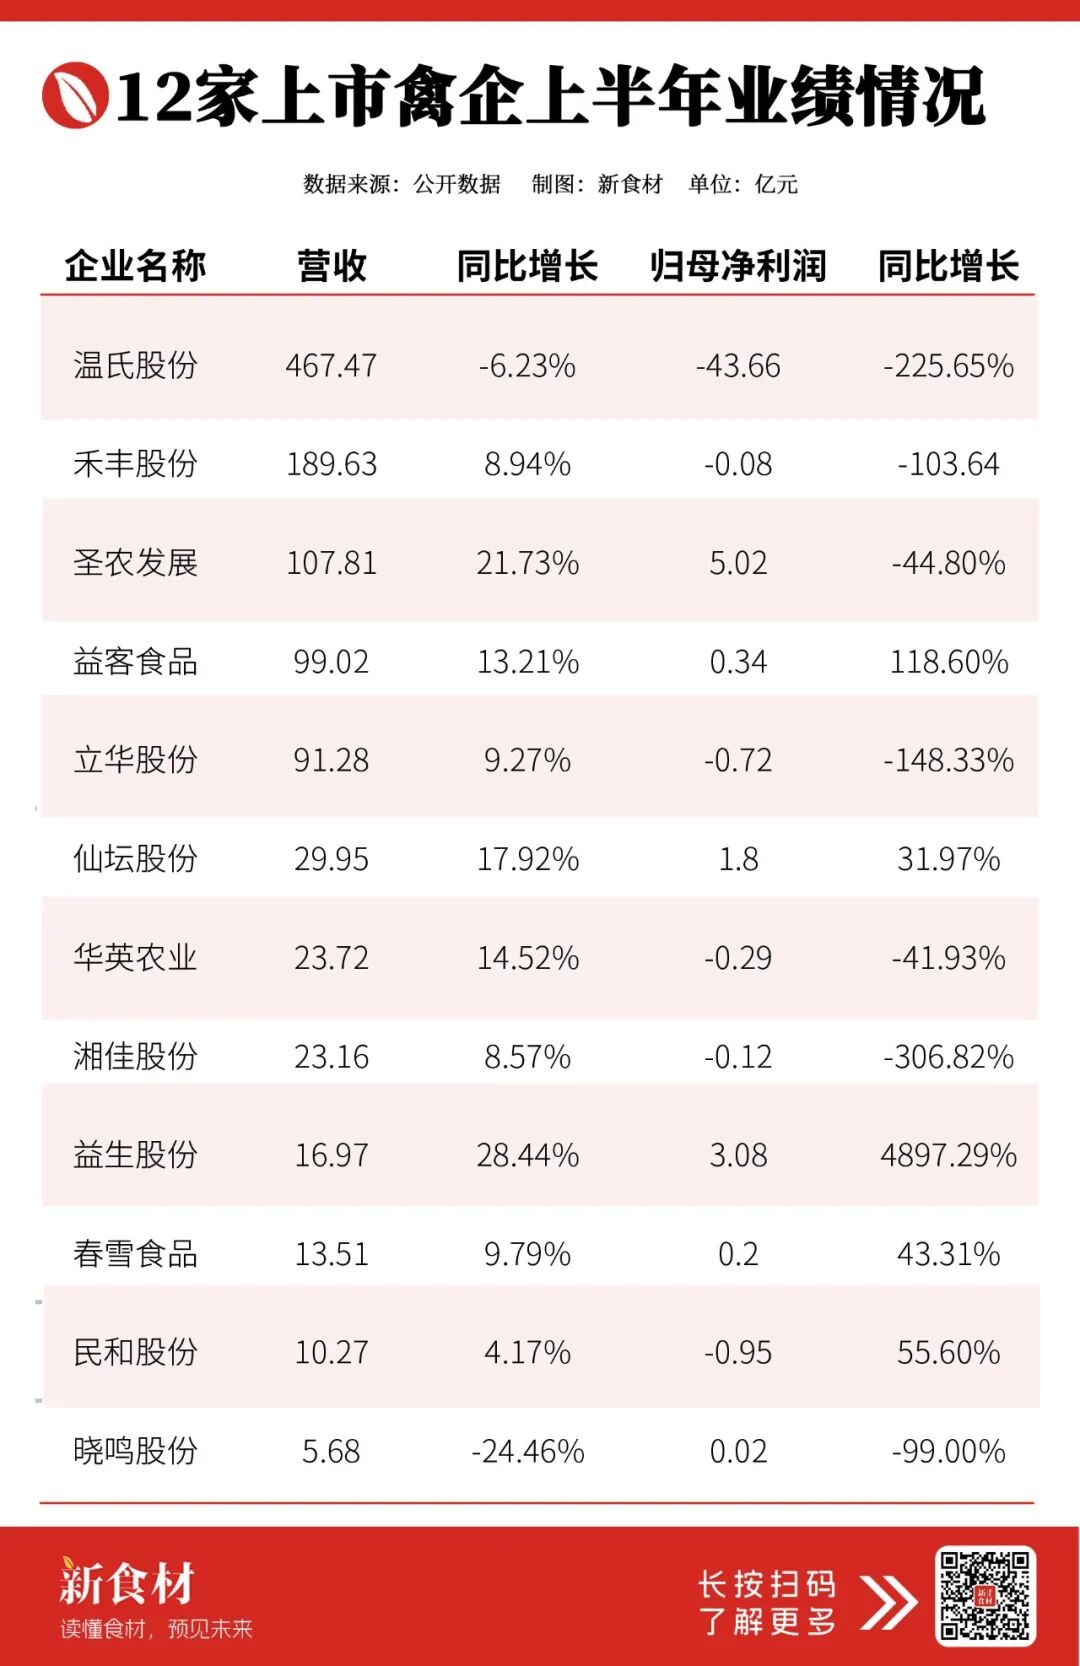
温氏股份营收规模最大,达467.47亿元,但因养猪业务拖累,上半年亏损达43亿,把养鸡的利润全填进去还不够;禾丰股份营收189.63亿元,同比微增,净利润却由盈转亏,肉禽和生猪业务的盈利压力不小。晓鸣股份营收下滑最狠,同比下降24.46%,鸡苗量价双杀。
五家双增企业的路径值得单拎出来说。圣农、益生、仙坛、春雪、益客,各自走出了不同的增长曲线。
圣农和益生,一个靠全产业链和食品化转型,一个吃到了白羽肉鸡种源端的景气红利。圣农半年度营收首破百亿,扣非净利增近四成,种源自主和深加工两个方向都踩对了节奏;益生更是归母净利暴增近49倍,父母代雏鸡的量价齐升直接打出了弹性。
仙坛和春雪的路径更相似
:调理品放量。春雪调理品占食品业务比重逼近49%,出口收入占比达31%,海外市场的差异化打出来利润空间;仙坛调理品营收翻倍增长,产能释放的节奏踩得准,同时成本端也在优化。
益客的净利润增幅同样亮眼,118.60%的增速说明鸭产品深加工和渠道策略在2026上半年是有效的。
再看亏损和下滑的企业,问题大多出在“养”上。温氏养猪拖累全局,立华股份同样是猪价低迷导致由盈转亏,华英和湘佳在鸭肉和冰鲜禽肉板块仍受周期压制。民和虽然还在亏,但亏损幅度收窄了55.60%,鸡苗价格回升是主要原因。
四条突围路径
,
谁在引领行业价值升级?
禽肉行业同质化竞争多年,价格战一轮接一轮。
2026上半年五家双增企业的半年报拆开来看,却指向了四个不同的突围方向:种源自主、食品化转型、海外出口、调理品深加工。每一条路,都有跑通了的样本。
种源自主:益生守着产业链最稀缺的关口
益生股份归母净利润暴增49倍,这个数字背后是它在产业链位置上的天然优势——守着祖代与父母代衔接的关口。2026年1至5
月,美国、法国祖代引种渠道因禽流感全面关停,境外引种量近乎归零,父母代鸡苗价格涨至40.63元/套,同比上涨21.03%。当供给收紧,最上游最先感受到温度变化,也最先受益。
但益生不是“躺赢”。公司在前几年行业低谷时坚持前瞻性引种布局,2025年进口祖代白羽肉鸡26.60万套,占全国进口总量的42%以上,稳居行业首位。正是这笔储备,让它在供给收缩时手里有牌可打。
食品化转型:圣农的“半年破百亿”增长逻辑
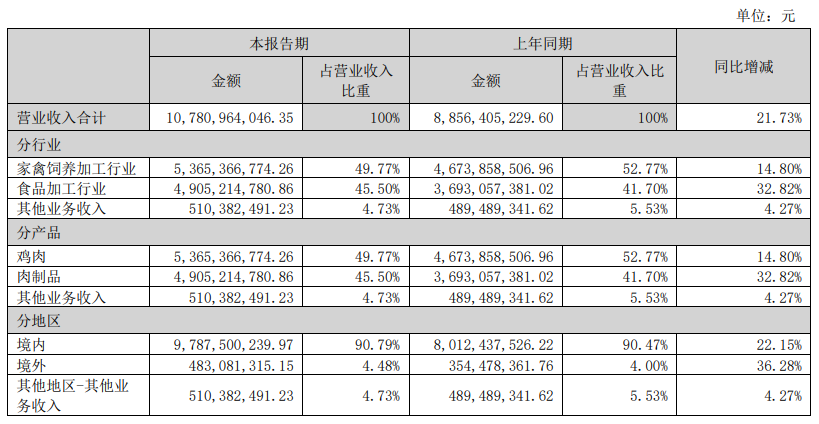
圣农发展上半年营收首破百亿,扣非净利增长39.46%,最关键的变量是食品化转型
:食品加工行业营收同比增长32.82%,增速显著高于家禽饲养加工业的14.80%;深加工肉制品销量25.1万吨,同比大增46.1%。公司正在完成从“养鸡的”到“做食品的”身份切换,这个换挡动作一旦完成,估值逻辑和盈利稳定性都会发生结构性变化。
调理品深加工:仙坛与春雪“量价齐升”
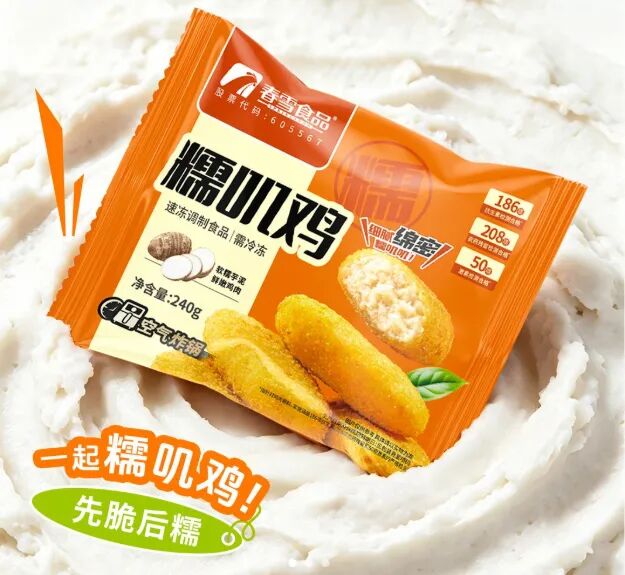
仙坛股份调理品营收同比暴增
106.20%,毛利率较上年同期提升4.19个百分点,一期二期项目产能持续释放是直接推力。春雪食品调理品营收占食品业务比重已达49%,毛利率同比提升,上半年推出了25款新产品,覆盖炸鸡小吃、家庭休闲等多个消费场景。两家企业的共同点是:都在用调理品这个高毛利板块,对冲传统养殖屠宰环节的盈利压力。
海外出口:春雪食品三十年磨出来的壁垒
春雪食品上半年出口营收占比达31%,欧洲市场销量增幅达38%。作为国内首批取得日本、欧盟熟食出口注册资质的企业,它在海外市场的根基不是靠低价抢来的,而是三十年合规运营积累出来的信任红利。出口业务的认证壁垒和客户粘性,构成了国内同行短期内难以复制的差异化护城河,也是它能跳出国内低价内卷的核心竞争力。
新食材观察:
这份半年报的深层信号,不是谁赚了谁亏了,而是一个产业分水岭正在形成——靠规模扩张和价格战赚钱的时代正在终结,靠种源壁垒、食品化转型和全球化布局挣利润的时代已经开始。
种源端的益生、食品端的圣农、深加工端的仙坛和春雪,五家双增企业没有一家是靠“多养鸡、多杀鸡”跑出来的。当行业从横向的“养鸡数量”转向纵向的“价值深度”,从国内内卷转向全球竞争,这五条路径指向同一个终局——谁能把一只鸡的价值吃干榨净,谁就是下一轮周期的赢家。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM