

特色原料无目录?地方通道助力产业突围。
作者|Susan 运营|程鑫雅 图片|网络 来源|FFL未来食品实验室
国家药食同源目录只有106种物质。最近一次增加是2024年8月,但只加了地黄、麦冬、天冬、化橘红4个。而中国各地传统食用药材数以千计,大量地方特色食材“有历史、没身份”——老百姓吃了几百年,却无法合规地走进食品生产车间。
这个结构性缺口正在倒逼地方先行先试。
原料不在目录里,企业怎么办?这篇文章给你一张全景图和三条可落地的路径。
01 广西破冰:全国首个地方特色食药物质目录
2026年10月9日,广西卫生健康委召开新闻发布会,宣布全国率先建立地方特色食药物质目录制度。这意味着,纳入目录的物质可以在广西辖区内合规用于普通食品生产。
准入门槛有四条: 广西区域内30年以上食用历史;广西地方特色药材;未列入《中国药典》正文;安全性评估过关(毒理学第一、二阶段试验)。
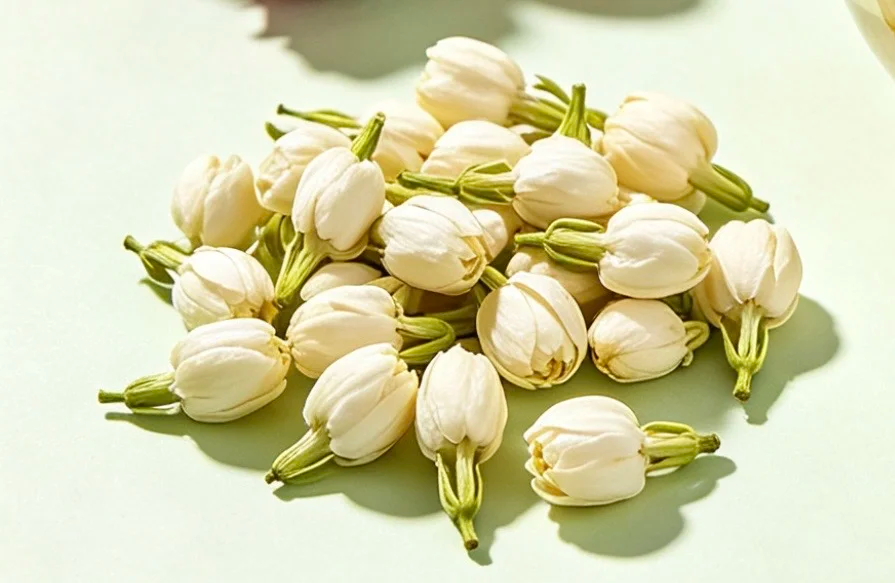
两批共14个品种: 首批10个包括茉莉花、金花茶叶、牛大力、五指毛桃、广山楂叶、三七花、苦丁茶、凉粉草、木姜叶柯、甜茶;第二批4个包括甲鱼、金线莲、亮叶杨桐叶、显齿蛇葡萄叶。
产业带动数据:
- 横州茉莉花综合年产值超190亿元
- 金花茶种植面积超50万亩、年产值突破30亿元
- 柳州螺蛳粉预包装销售收入163亿元
- 企业已开发药善面条、养生汤料、药善奶茶、药善零食等创新产品
- 广西以罗汉果、陈皮、槐米等为抓手,培育销售额超亿元的“桂药善”产品
配套制度: 《广西壮族自治区食品安全地方标准管理办法》2026年9月正式实施,现行有效食品安全地方标准63项。全国首创区外地标认证制度,已完成铁皮石斛叶、化橘红胎等8项区外标准认证。
意义:打通了“有食用传统但无合法身份”的地方药材合规进入食品生产领域的通道。这是全国首个系统性解决方案,不是零散突破。
02
全国版图:谁在走,走到哪了?
黑龙江——“寒地龙药”体系化突围
黑龙江2023年11月公布《黑龙江省药善目录(第一批)》,收录108个药善品种,按九种体质类型分类,明确食材配伍选择、烹饪方法、功效和注意事项。连续三年举办“龙江药善”大赛,2026年第三届决赛在哈尔滨举行,19支代表队参赛。
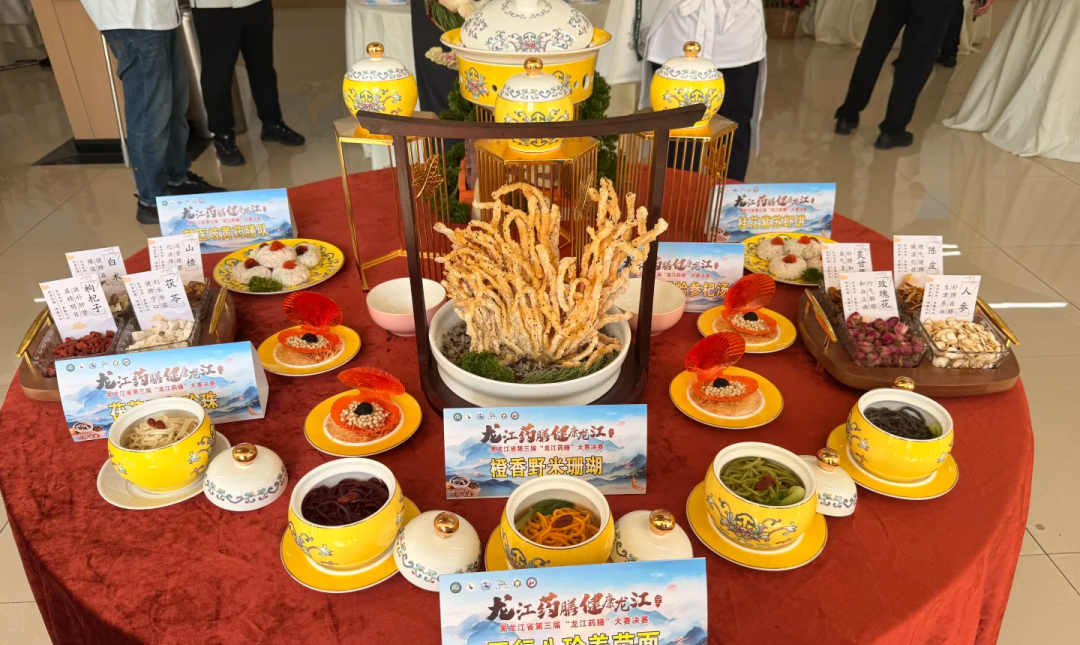
▲图源:网络
省中医药科学院开发60余种药食同源产品,产值过亿元。绥芬河市人民医院开设“百味药善餐厅”,面向俄罗斯患者。
中药材种植面积从2018年62万亩发展到426.8万亩,增速全国领先。刺五加、人参、板蓝根、平贝、紫苏市场占有量全国第一。利用黑河、绥芬河等四个口岸打通俄罗斯进口通道,“借澳出海”进入葡语国家市场。
特点:走的是“药善+赛事+产业”路线,从餐饮消费端切入。
云南——“云药”全链条创新
云南拥有8875种中药资源,药用植物特有种类1562种,占全国49.59%。道地药材156种,居全国第一;中药材种植面积、产量多年全国第一。
云南食药同源产业联盟入会企业101家。2005年建成全国首个药食同源命名的大健康产品研发中心和中试工厂,研发200余款新品:天麻生巧、滇黄精脆芯巧、黄精咖啡等。
▲图源:网络
2026年4月,“草本三衡复合片”在澳门获批上市,云南首个在澳门注册的非药类大健康产品。目标2027年药食同源全产业链综合总产值突码1000亿元。“十五五”规划设立“云药食药同源开发工程”专章。
特点:走的是“科研+中试+出海”路线,从技术研发端切入。
贵州——“贵药善”品牌化突围
贵州连续四年举办“贵药善”大赛,2026年第四届规模为历届最大,30支队伍含6支省外队伍。五大核心单品:天麻、薏苡仁、太子参、黄精、刺梨。
天麻种植面积全国第一,全产业链综合产值80亿元。太子参种植面积占全国80%,“贵州报价”成全国贸易风向标。藏苡仁种植面积占全国1/3。
▲图源:网络
规模以上中医药企业109家,药食同源衍生品产值40亿元。22个“贵药善”“贵药饮”产品获“贵系列”区域公用品牌授权。2025年中药类产品出口额50.9亿美元,对东盟中药材出口增幅33.3%。
特点:走的是“赛事+品牌+招商”路线,从市场传播端切入。
小结
各省路径不同但逻辑一致——让当地老百姓吃了很多年的东西,有合法身份走进包装袋。地方目录制度正从“广西首创”变成“多地共识”。
03 辩证看:机遇与隐忧并存
机遇面:
- 地方特色原料获得合规身份,释放产品创新空间
- 道地产区经济获得新增长点
- 倒逼国家目录加速扩容
- 各省探索为产业提供多元路径
隐忧面:
- 各省标准不一,企业跨省经营面临合规碎片化
- “地方目录产品”能否进入全国流通渠道仍不明确
- 地方保护主义风险
辩证判断: 地方先行是必经阶段,但最终需要国家层面的标准统一。对标保健食品审批改革历史经验,地方试点往往是国家制度创新的前奏。
04 原料不在目录里?三条实操路径
路径一:等——等国家目录扩容
106种到未来可能扩到多少?最近一次扩容(2024年8月)只加了4种,节奏缓慢。
适合:原料是通用性强、有充分安全数据的物质。
风险:周期不可控,可能等3-5年甚至更长。
关键动作:关注国家卫健委公告,参与意见征集。
路径二:走地方通道——借地方目录先落地
广西模式的四个硬门槛:30年食用历史、地方特色药材、未入药典、安全性过关。
适合:原料有明显地域属性、企业在当地有产业基础。
关键动作:
- 整理食用历史文献证据(地方志、民俗记载、餐饮记录)
- 完成毒理学第一、二阶段安全性评价试验
- 对接地方卫健委/中医药管理部门
- 同步关注所在省份是否有类似制度建设计划
局限:目前主要解决省内合规,全国流通仍需观察。
窗口期判断:先发省份的标准可能成为其他省份参考。
路径三:做复方配伍——用已有目录物质组合创新
2026年初国家启动药食同源复方配伍备案试点,36种中药材首次被允许合规“组方”。产业从“单味原料堆砌”走向“科学配伍验证”。
▲图源:网络
适合:不想等目录扩容、原料需求可以用目录内物质替代组合。
关键动作:研究36种配伍试点物质清单、做好配伍安全性论证、关注试点进展和扩展方向。
优势:当下最快可用的工具,不用等。
三条路不是互斥的——企业可以根据原料属性和市场节奏组合使用。
05 给企业的三个建议
1、建立原料合规档案——不管走哪条路,食用历史文献、安全性数据、毒理报告都是基础功课,现在就该开始做。
2、关注所在省份的政策窗口——地方目录的窗口期可能不会太长,先到先得。
3、复方配伍是当下最快可用的工具——36种已有物质里做组合创新,马上就能动。
06 结语
药食同源的目录之争,本质是“国家标准化”和“地方多样性”之间的张力。
对企业的启示:别只盯着国家目录什么时候扩,先把地方通道和复方配伍两条路走通。FFL将持续跟踪各省份地方目录进展。
参考资料:
广西壮族自治区卫生健康委新闻发布会,2026年10月9日
中国新闻网:《广西推进食品安全治理 建立地方特色食药物质目录制度》,2026年10月9日
南宁市人民政府:《守护群众“舌尖上的安全” 赋能“桂”味特色产业升级》,2026年10月10日
黑龙江省人民政府:《我省积极推动药食同源成为健康新风尚》,2026年9月19日
央广网:《黑龙江:四维发力擦亮“寒地龙药”特色品牌》,2026年8月26日
人民网-云南频道:《云南打造药食同源产业发展新高地》,2026年8月19日
云南省人民政府:《云南省“十五五”中药材产业发展规划》,2026年9月29日
贵州省中医药管理局:《第四届“贵药善”大赛在遵义开幕》,2026年9月24日
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM