
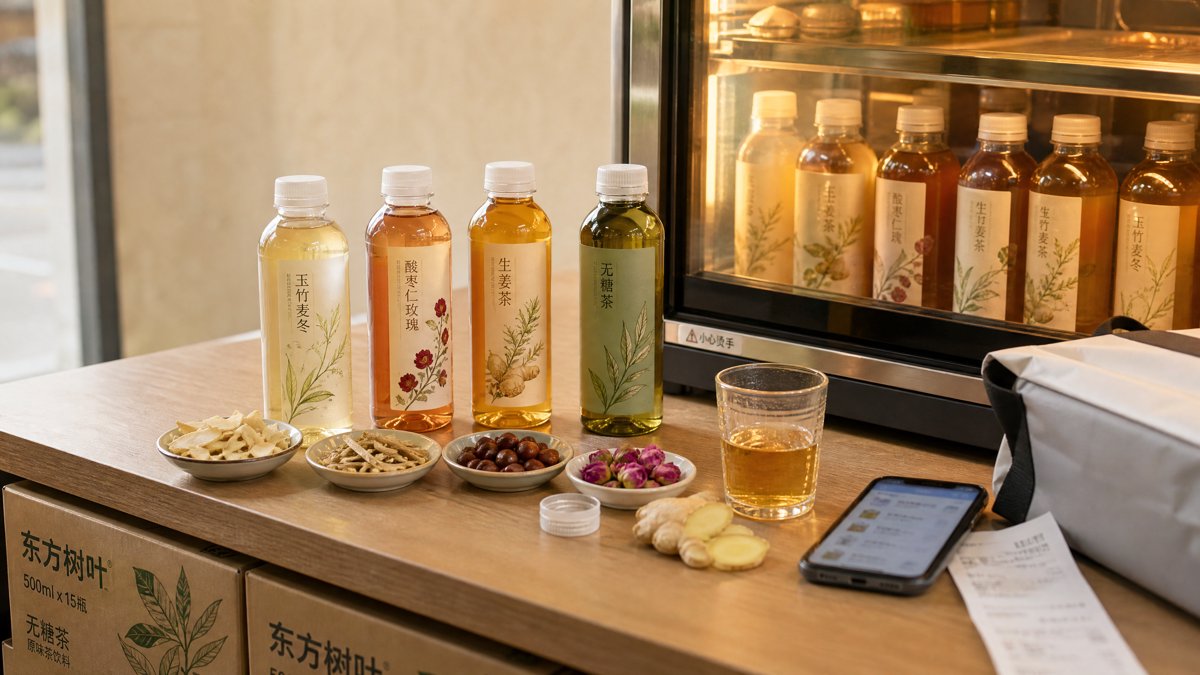

农夫山泉还能再造一个本草的大品牌吗?
作者|卡特 运营|魏雨欣 图片|网络 来源|FFL未来食品实验室
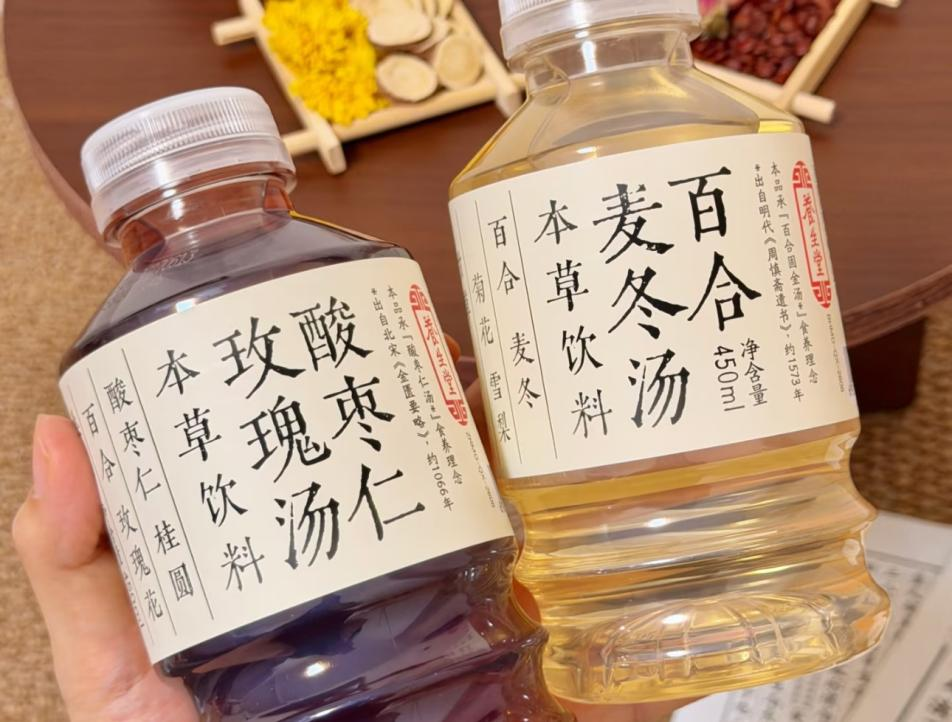
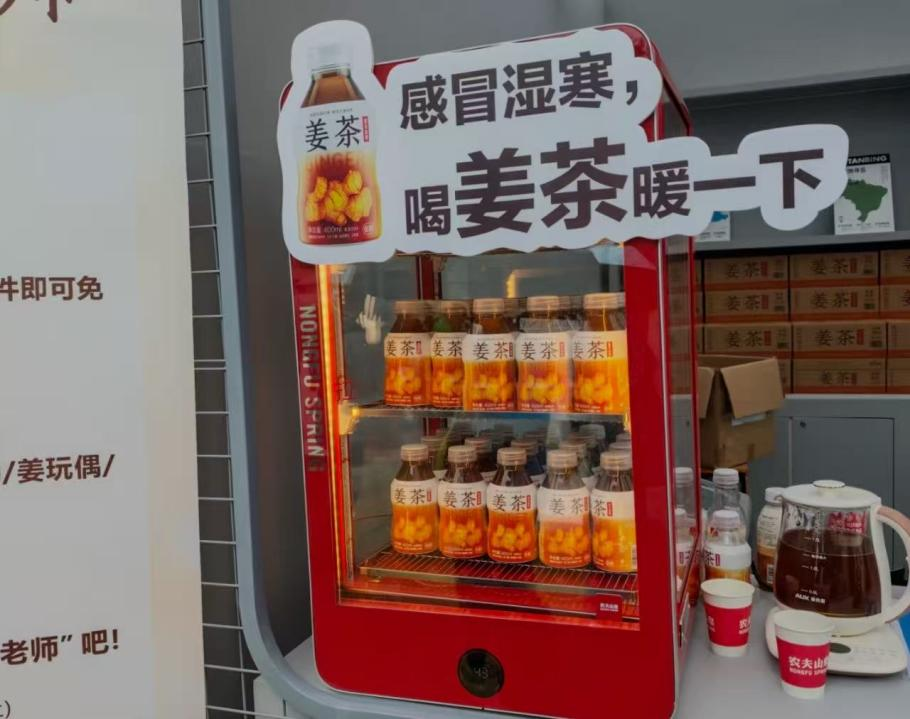
今年,农夫山泉持续加码药食同源赛道:3月,母公司养生堂推出百合麦冬汤进驻山姆;9月,百合麦冬汤、酸枣仁玫瑰汤两款本草汤在小红书首发;10月,新品姜茶上市,主要铺货在便利店的暖饮柜。
在无糖茶赛道捧出一个东方树叶之后,农夫山泉还能再造一个本草的大品牌吗?
01 东方树叶当年是怎么做起来的
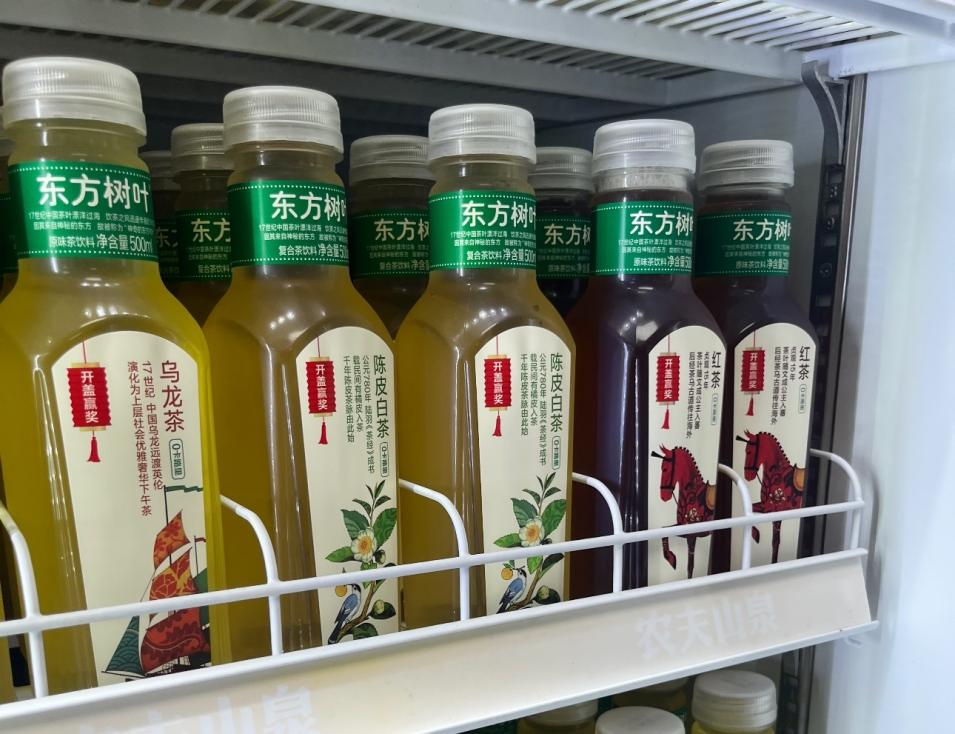
2011年,东方树叶上市。当时的中国茶饮料市场被冰红茶、茉莉蜜茶这类含糖茶统治,一款完全不加糖的茶饮料显得过于超前。同一年还发生了另一件事:统一2004年推出的无糖茶“茶里王”,在艰难求存七年后退市。一个退场,一个进场。
东方树叶的日子也不好过。根据中国质量协会的消费者满意度调查,那几年茶饮料满意度倒数第一是三得利,倒数第二就是东方树叶;2013年和2016年,它两次被网友投上“最难喝饮料TOP5”,其中一次排第一。根据36氪的报道,2011到2017年的七年里,东方树叶累计亏损5亿元,销量最惨淡的时候,生产线每周只开工两天。
▲图源:小红书
但农夫山泉没有放弃,根据36氪的报道,农夫山泉创始人钟睒睒从日本考察回来,投资2亿元引进国内首条Log6级无菌冷灌装生产线,不加防腐剂也能保住茶的风味;之后又把原料端做到云南普洱、临沧的茶园里,建起自己的初制厂;渠道上,东方树叶搭着农夫山泉两百多万个终端网点的顺风车,一直留在货架上。在公司内部,它被称为未来的饮料。
风向在2017年开始转变。《国民营养计划(2017—2030年)》把“减糖”写进了国家行动,元气森林随后把无糖概念彻底带火。根据公开数据,东方树叶2017年全年销售额约6亿元,到2023年,尼尔森估算其零售规模已达100亿元,同比增长114%,六年增长超过16倍。根据农夫山泉2025年财报,以东方树叶为主的茶饮料板块营收215.96亿元,占总营收41.1%,首次超越包装饮用水成为公司第一大收入来源;在无糖茶市场,东方树叶的占有率稳定在75%以上。
从上市到成为品牌第一大收入来源,东方树叶走了十四年,也验证了一条路径:在消费认知成熟之前进场,用渠道和供应链的优势扛住漫长的亏损期,然后等时机。
02 本草水:打法复刻,渠道升级
对照东方树叶的路径看今年农夫做本草水,动作几乎是一比一的复刻,只是在渠道这个环节,做得比当年更细。
具体看,今年这几款草本水的三次渠道策略,每一步都有明确的目标:第一个是山姆,3月百合麦冬汤进驻,这个渠道面向会员制的中产家庭,适合测试复购率和家庭场景的接受度;
第二个是小红书,9月两款本草汤正式上市,没有走传统大流通,而是在小红书首发,这里聚集着对养生内容最敏感的年轻女性,适合测试种草效率和人群反馈。
▲图源:小红书
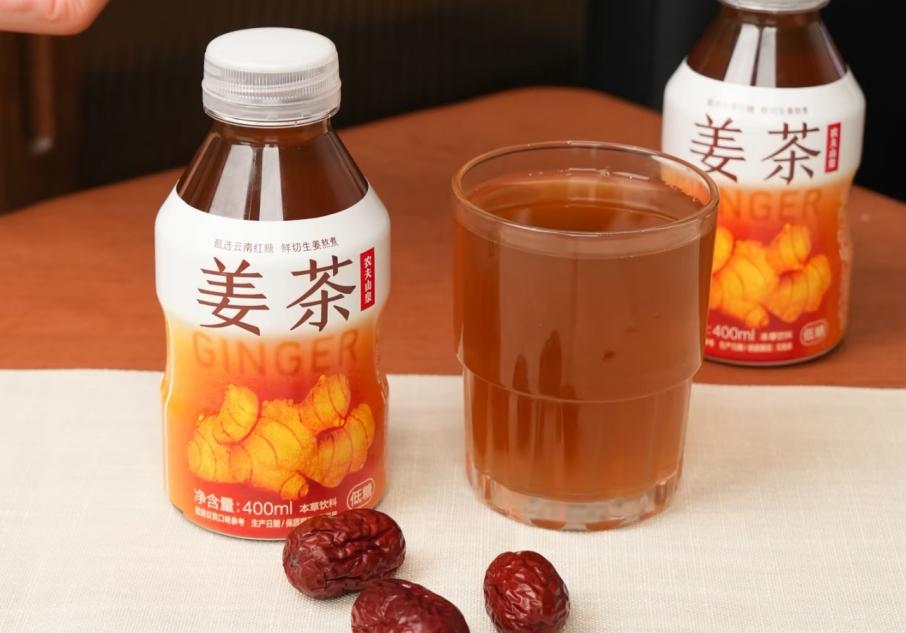
第三个是大流通渠道,10月主牌农夫山泉推姜茶,进便利店暖饮柜,400ml规格、低糖配方,用云南红糖、鲜切生姜加红枣调和姜的辛辣,踩的是秋冬即时暖饮的应季场景。
▲图源:小红书
三个渠道,测的是三类人群和三种场景。比起当年东方树叶全渠道硬铺大流通,这套分层测试是当下快消企业推新品的主流方法:小步快跑,用不同渠道测不同人群,拿反馈再决定下一步。能在山姆、小红书、便利店暖柜三种完全不同的渠道推新品,本身也是品牌在渠道认知水平上的体现。
还有一些动作,指向的是长线打算。根据媒体公开报道,农夫山泉联合云南企业起草了《古法红糖》团体标准,把品质管控前置到上游原料。产品配方也是熟悉的思路:两款本草汤和姜茶都主打0糖或低糖,配料表干净,和东方树叶当年“0糖、0卡、0脂、0香精、0防腐剂”的坚持同一路数。
但当农夫山泉试图用类似的方法复刻一个新物种时,环境条件还是已经变了不少。
一是品类的门槛。无糖茶是“无”的竞争:把味道做干净就行,东方树叶早期被嫌难喝,是因为被含糖茶对比出来的。本草水是“有”的竞争:姜的辛辣、酸枣仁的酸、草本的气味,每款都有天然的受众分化。
二是竞争的环境。东方树叶起量前,无糖茶赛道里只有三得利一个主要对手,而三得利的渠道困在一二线城市,农夫有充足的时间独占品类心智。但本草水现在非常拥挤:元气森林好自在联手三百年老字号雷允上,沃尔玛自有品牌沃集鲜联手李良济,好望水、果子熟了、可漾各有站位。
三是消费认知。东方树叶等到了消费者对无糖的认知变成熟,这场品类教育先有国家政策推动、后有元气森林们加码,农夫某种程度上是被时代追上的。如今,本草水等的是养生日常化,目前还没有人帮着教育市场。被时代推着走,和自己下场教育市场,是两种等待。
四是场景的天花板,这也是最关键的一条。无糖茶是全天候的口粮饮料,解渴场景没有季节、没有时段,天花板极高,一个单品就足以撑起百亿规模。本草水是场景型饮料:姜茶锁秋冬暖饮,酸枣仁玫瑰汤锁睡前,红豆薏米锁祛湿,百合麦冬锁润燥。每个其实场景都不大,靠单品撑不起类似于东方树叶这样一个品牌的量级。
▲图源:小红书
03 答案不在姜茶身上
回到开头的问题:农夫山泉还能再造一个本草的大品牌吗?
一次推两款、持续上新、多渠道分头测试,这些动作指向同一个判断:农夫赌的不是某个爆品,而是本草水矩阵是否能成为公司的第三曲线。当年是等风来,这次是运营一组场景抢时间。两场仗的评判标准不一样,看本草水,不该看某个单品爆不爆,该看这张矩阵能不能成。
对整个药食同源行业,这件事的思考有两层。其一,巨头亲自下场,等于给本草饮品化做了赛道认证,跟随者还有机会,但窗口不多了。其二,不能讲功效的品类,竞争最终会回到饮料的基本功:口感、渠道、成本、场景。古方和老字号,都只是敲门砖。
*\ 参考文章:**
36氪:冰红茶危机,东方树叶登顶,饮料冰火两重天
36氪:以5300亿身价再成中国首富,钟睒睒为何每次都踩对风口?
每日经济新闻:茶饮界“顶流”东方树叶“脱销”的背后
观潮新消费:东方树叶VS三得利:龙头大哥的无糖茶之战
巨潮WAVE:钟睒睒偏向虎山行
中新网:如何做大做强中国茶:农夫山泉的农民共生密码
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM