
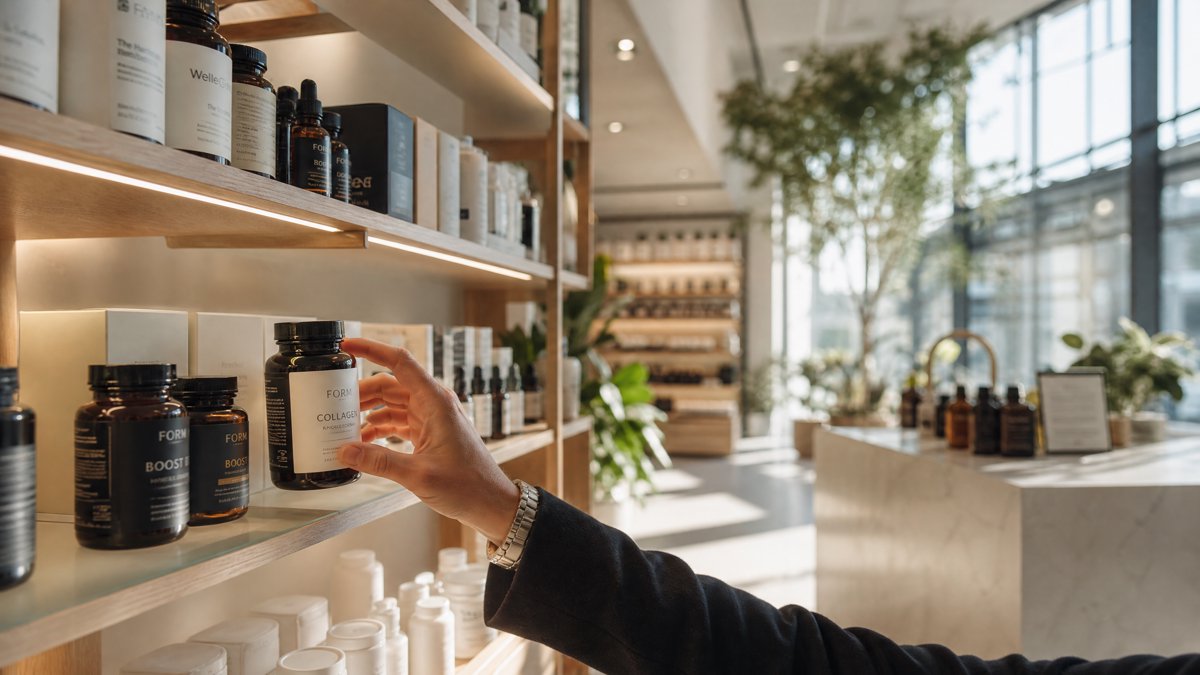

> 中国第一家官方药店自创建至今,已有近千年历史。在这期间,不论药店如何转变,大家都只觉得那是一个卖药的地方。但今天,在药店的账本里,藏着营养食品的下一个风口。
大参林2026年中报显示,非药毛利率高达45.43%,而中西成药的毛利率仅30.5%,那个最不起眼的营养食品货架,利润空间却远高于主力药品业务。
这不是中国独有的一幕,达能2026年第二季度业绩会上,CEO盛睿安提到:“在外食、医院、药店、居家护理这些"战略渠道",达能的增速是大众零售的2到3倍。”
一边是挤破头的商超货架,一边是主动敞门的专业渠道。营养食品的渠道扩张逻辑,正在悄悄换轨。
01 越挤的货架 越薄的利润
过去,品牌选渠道的逻辑很简单:哪里人多、周转快,就去哪里。 于是商超、便利店、零食量贩店,处处堆满长相相似的营养食品,配料表也如出一辙。
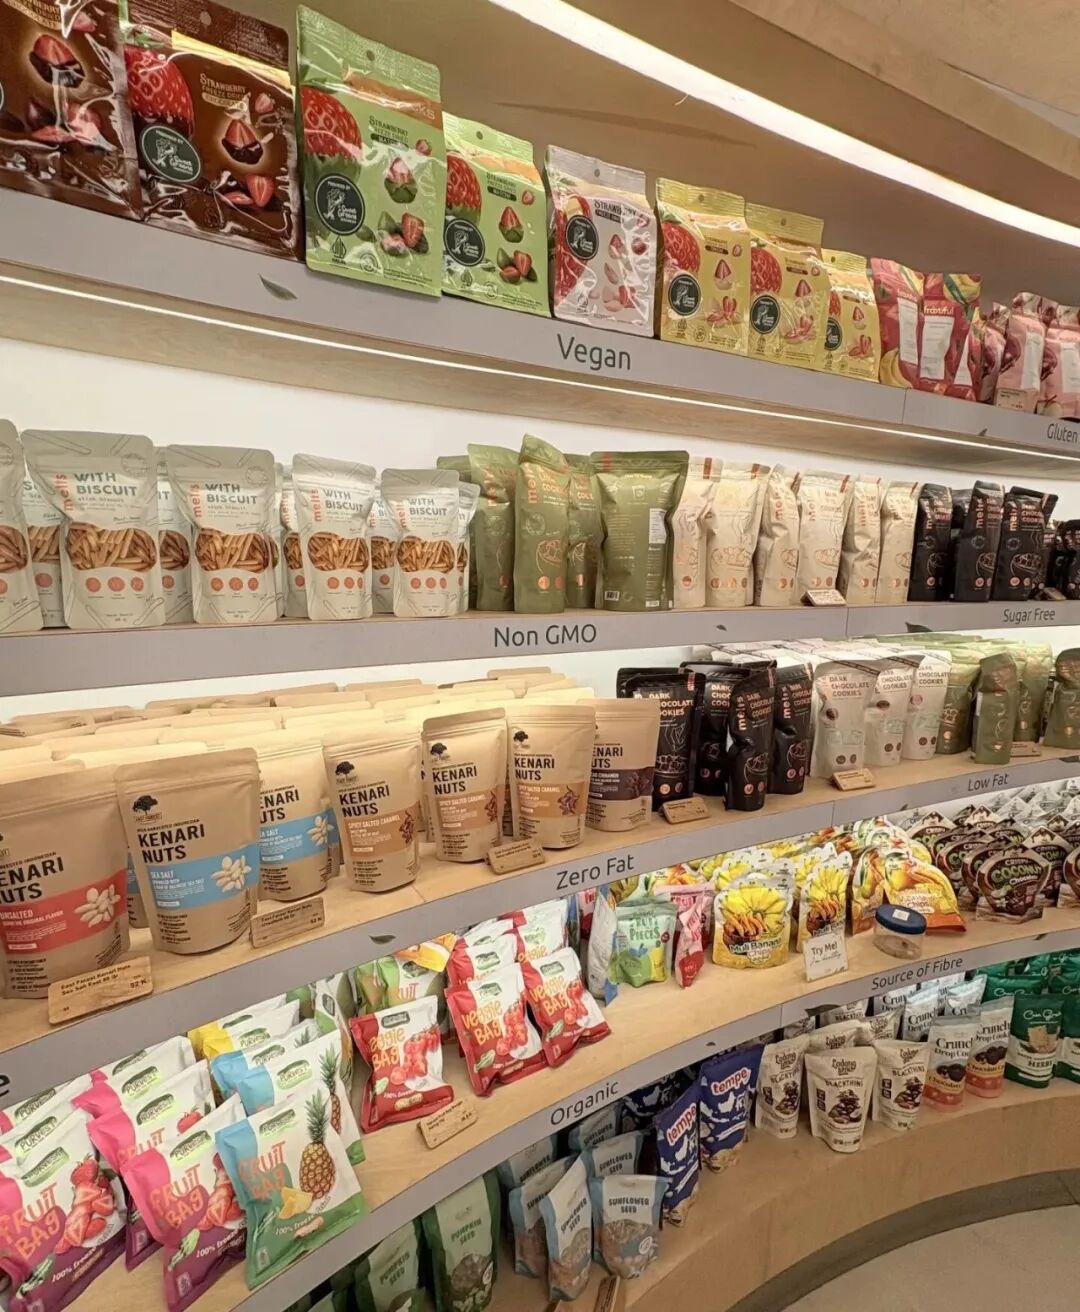
产品同质化,逼着品牌打起一波又一波的价格战,打到最后,谁都没利润,那条心心念念的第二增长曲线,怎么也画不出来。
这道坎,国际巨头也在过。
亿滋国际在2026年第二季度财报电话会上,用“K型消费环境”来描述当前的渠道格局——消费者同时涌向低价渠道和高端健康产品,中间地带正在坍塌。其CEO冯朴德明确表示,增长的关键在于“我们过去没有优先做的渠道”。
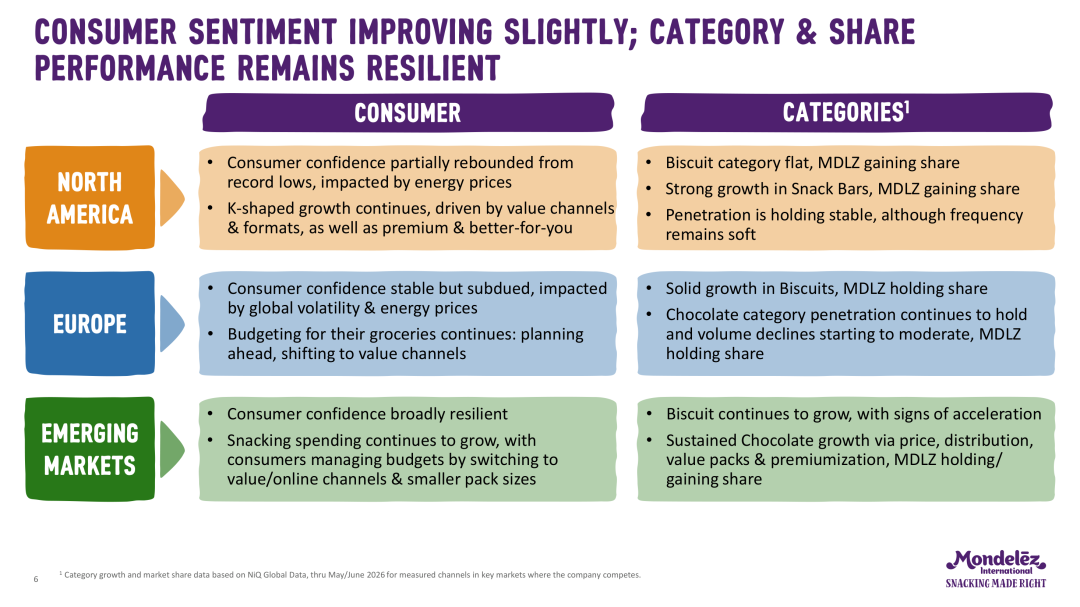
当全球零食巨头都亲口承认“在传统渠道里已经很难找到增量”,营养食品如果还在商超、电商之间反复横跳,无异于在一条关闭的赛道上加速。
更要紧的是,这条赛道还多了一类对手。
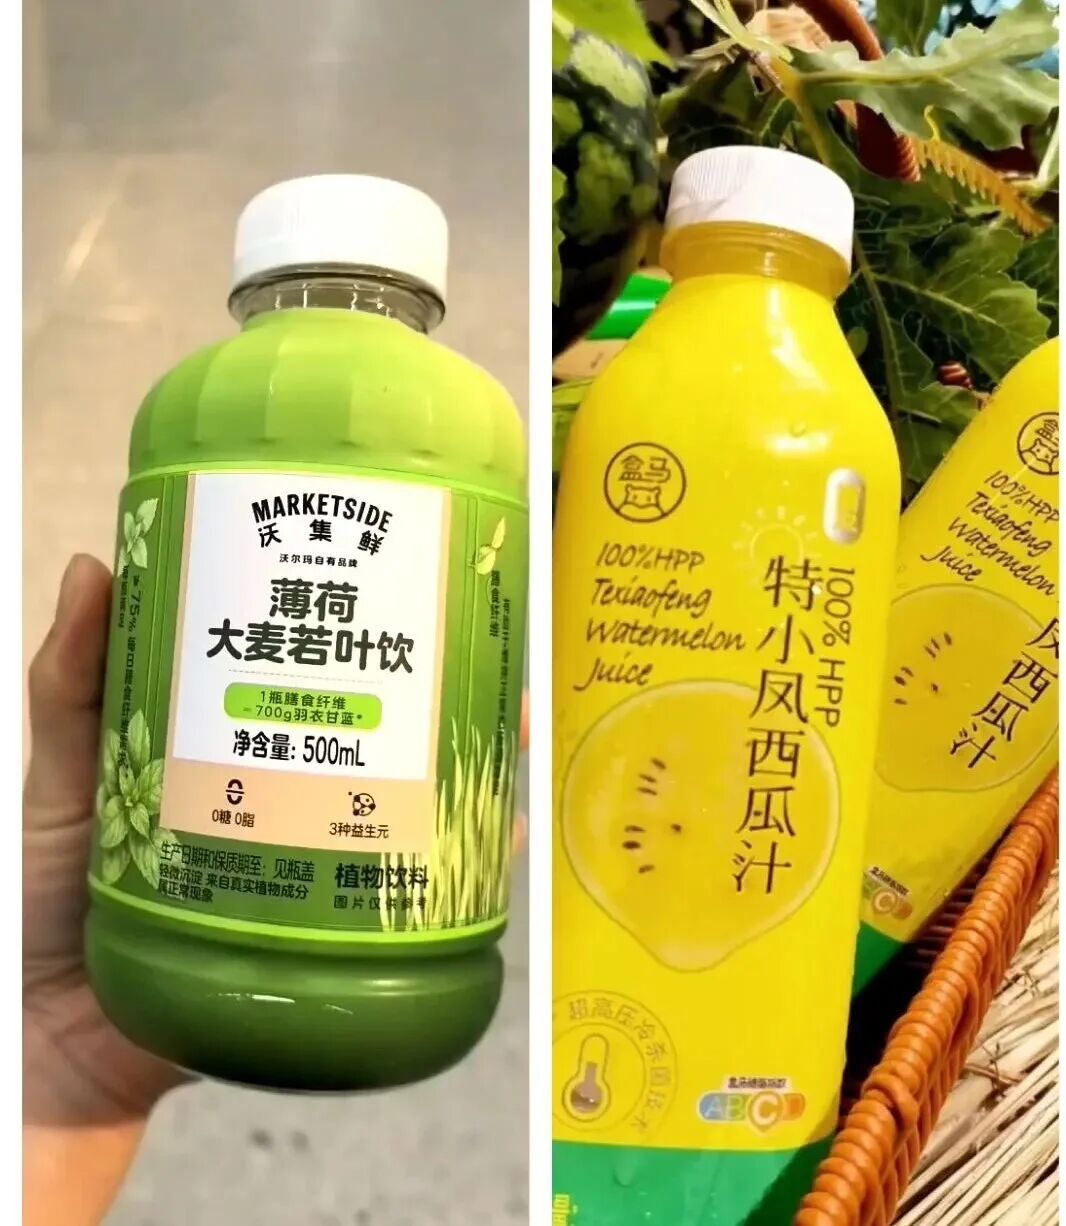
商超和电商平台正在用自己的品牌抢占货架——沃尔玛的沃集鲜把液体沙拉压到4.5元,盒马的HPP果蔬汁一上线就冲进自有品牌销量前十。品牌在流量渠道里要应付的,早就不只是同行,还有渠道本身。这意味着,没有差异化壁垒的产品,未来可能连上架的机会都没有。
回头看看药店这边:中康CMH数据显示,2025年实体药店非药规模同比下滑11.4%,占比仅15.7%。但同一时间,大参林非药收入只微降1%,毛利率反而有所提升;益丰药房2026年上半年的非药毛利率更是达到50.65%。
所以,与其说没人买,不如说,与消费者需求匹配的营养食品,还没有被摆进药店。门里缺货,门外排队。对于品牌来说,如何打开这扇门,是眼下最大的问题。
02 一扇难进的门 奇峰敲开了
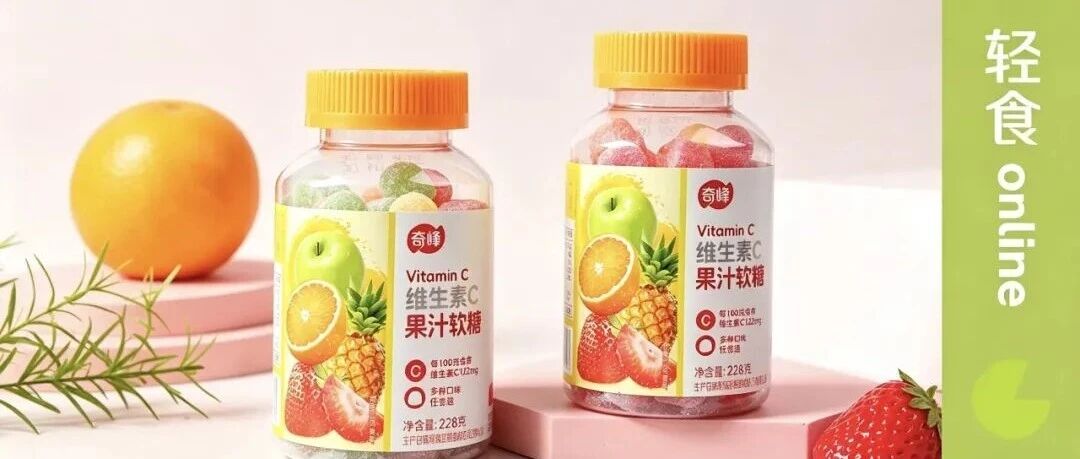
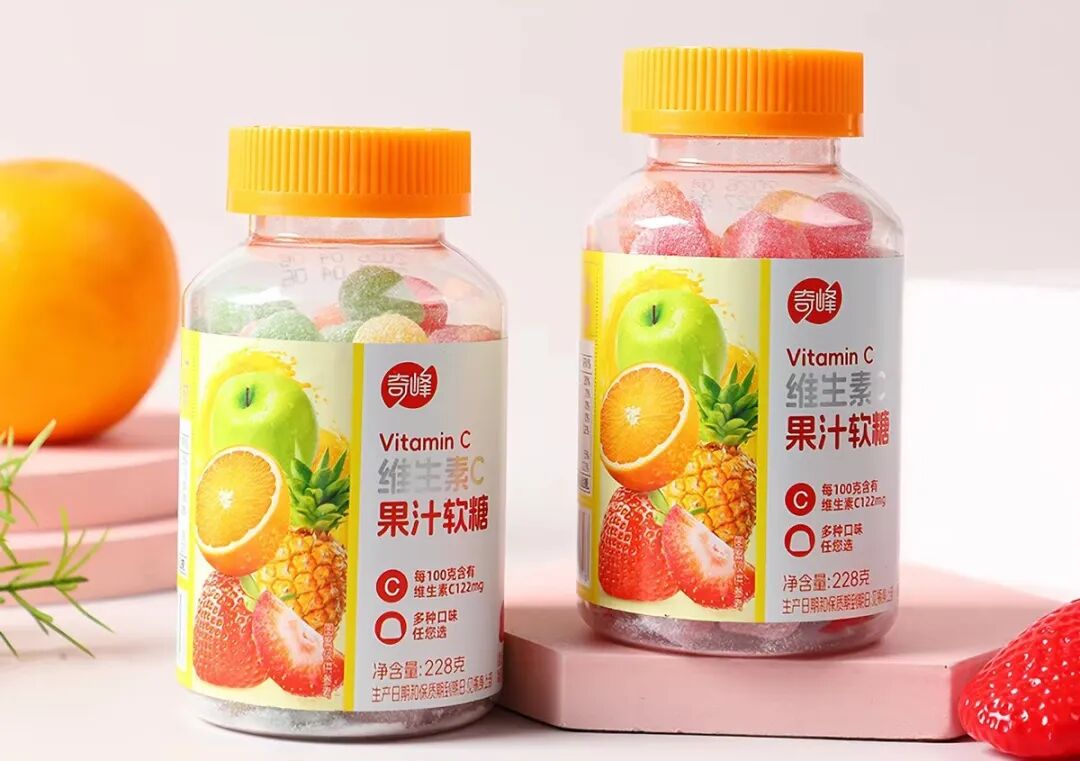
靠糖果起家的晋江奇峰食品,维生素C果汁软糖曾连续三年全国销量第一,可它同样陷入传统渠道打价格战的泥潭。转型方向在哪?决策团队一度也没有头绪。
直到2021年,一次日本考察让团队眼前一亮:当地药妆店里,功能性休闲产品琳琅满目,定价坚挺、动销极快、市场接受度高。而反观国内药店,保健食品还以片剂、胶囊为主,功能性软糖几乎是一片空白。这个反差,让负责人下定决心——用一颗软糖,去敲药店的门。
不过,奇峰并没有急着铺货,他们做的第一件事,是“回炉”。
为了够到药店的门槛,奇峰用整整两年改造生产车间、完善生产体系、增项保健食品生产许可。
药店的准入门槛高于传统商超,品控和营销团队便一次次与益丰大药房、大参林等头部连锁的审核部门对接,把要求一点点摸清——功效定位要清晰、原料要有完整溯源档案、每一批产品都要全项检测。为了一款软糖,团队反复推翻重来、打磨数十次配方。
去年,奇峰的叶黄素功能性软糖,正式上架益丰、大参林等头部连锁,医药渠道实现“零突破”。几个月后,这款软糖凭借稳定的品质、清晰的定位和高复购率,单店月销量稳步提升,成了药店健康类产品里的"潜力单品"。
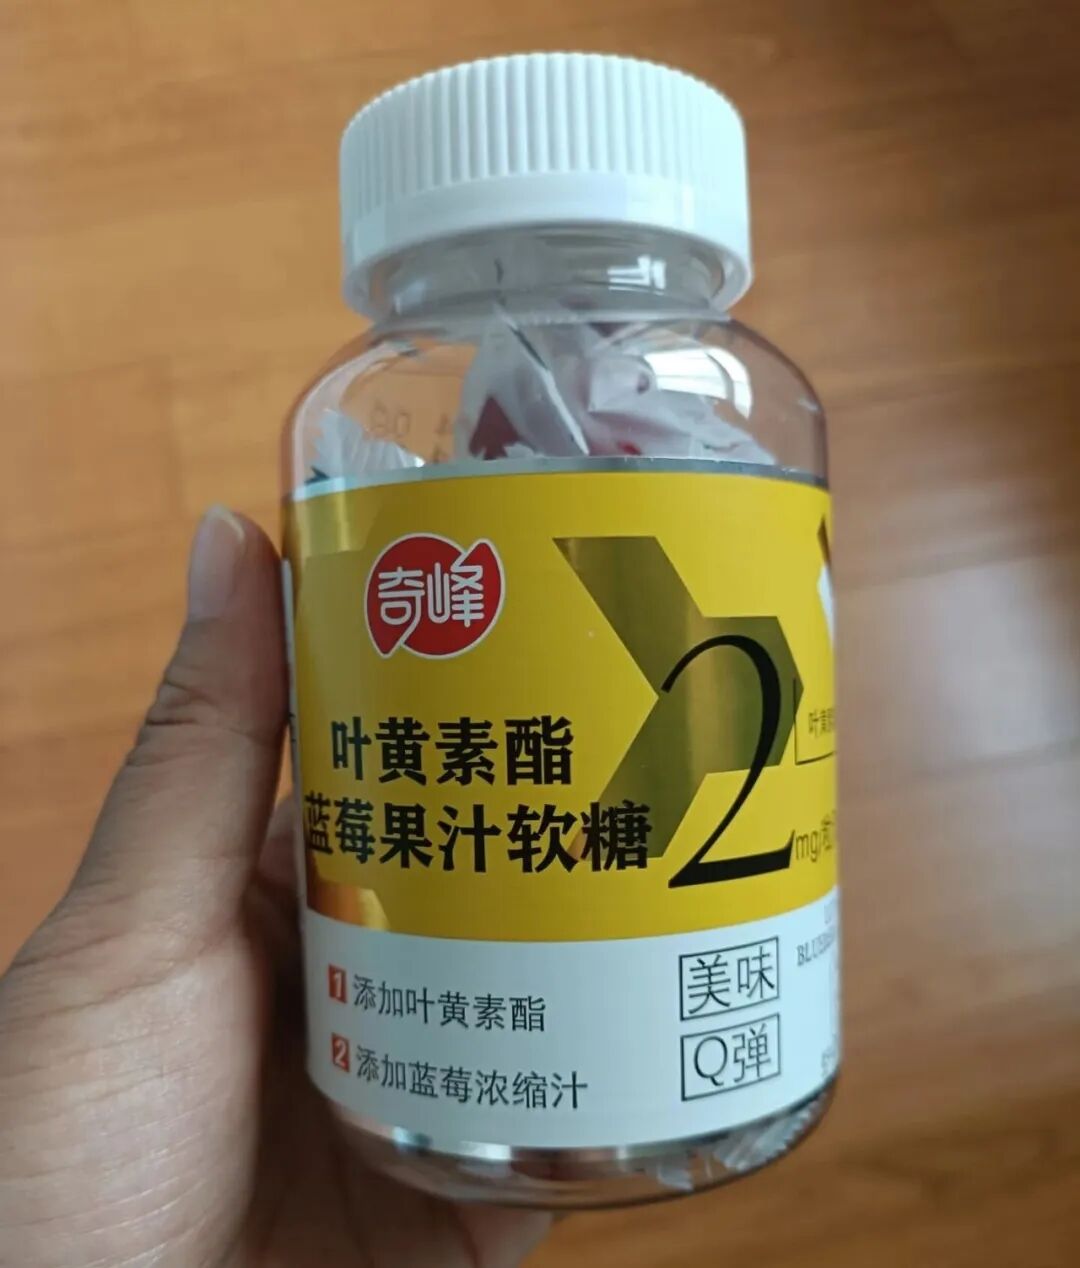
如今,奇峰的功能性软糖,已入驻全国TOP50医药连锁中的20多家,覆盖超1万家终端门店,医药渠道贡献公司总销售收入的10%。
同样来自晋江的咭咭豆,早在2023年就切入医药渠道,如今已进驻一心堂、健之佳、万民药店等头部连锁近2万家门店,医药渠道营收稳定占总营收的15%。咭咭豆总经理黄培才说:“这15%的营收是高复购、高信任、高溢价的优质增量,比传统渠道的规模增长更有价值。”
03 为什么难进的门反而更值钱?
那么,咭咭豆总经理黄培才所说的“价值”,到底指什么?
中研普华在7月份的行业分析中,把这个价值概括得很精准——“渠道即信任背书”。而药店,就是这句话最典型的样本。
药剂师站在柜台后面,就像一个筛选器。消费者在零食货架前会犹豫“这个能不能信",而在药店里却更容易认为"这个是有专业人员推荐的"。
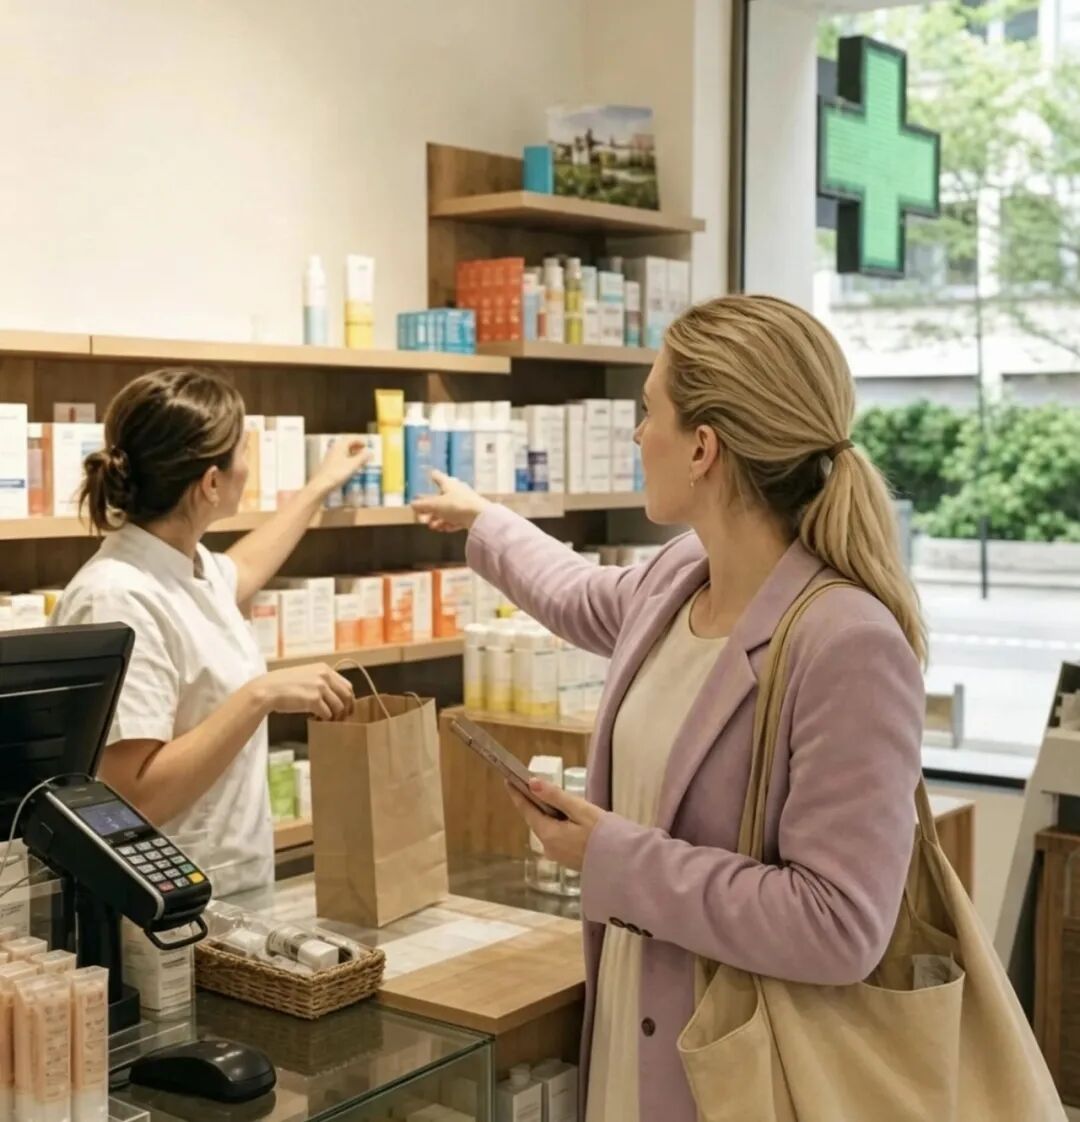
这种信任的含金量,国外品牌比我们更早感受到。
达能旗下的Kate Farms,先是在临床营养渠道沉淀多年信任,让它的医学营养产品进入全美超1500家医院和医疗机构,之后再带着这份“临床履历”,把高蛋白营养奶昔铺进沃尔玛和CVS。
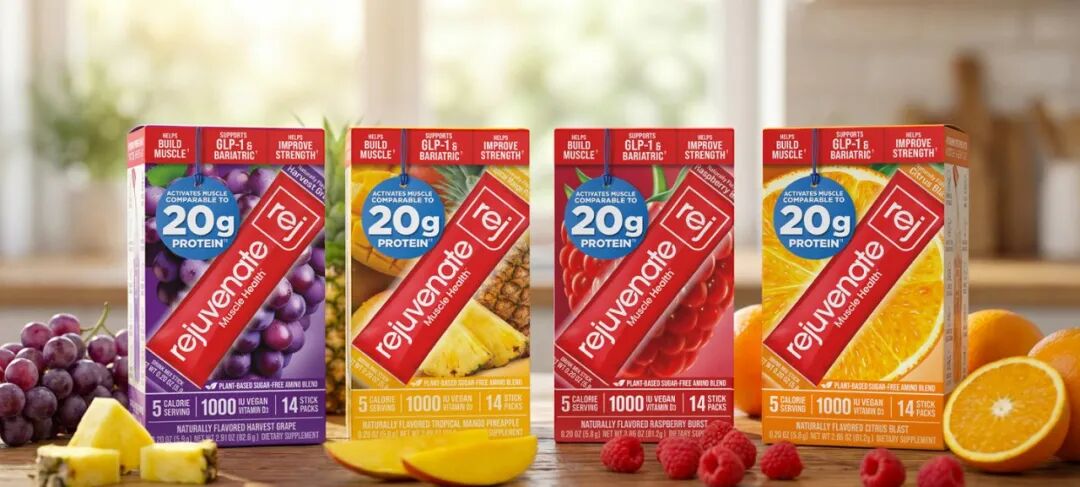
今年7月,加拿大公司Promino旗下的Rejuvenate Muscle Health™,启动了一项药房陈列项目——把肌肉健康营养品摆在处方药取药柜台旁,并将目标客群锁定为正在使用GLP-1减重药物的消费者。这个位置选得极其精准——消费者在取减重药的那一刻,最担心的就是"肌肉别跟着掉",而此时旁边恰好就有一款“对得上号”的产品。
英国健康零售连锁Holland & Barrett做得更彻底。2026年,它和诊断公司Randox合作,在门店开设预防性健康检测诊所,消费者可以在店内完成血液检测,获取包括心脏、激素、营养和代谢健康在内的数据。健康食品货架
旁就是检测中心,这意味着消费者走进门店,不再只是“买一瓶维生素”,而是完成了一次完整健康管理闭环。
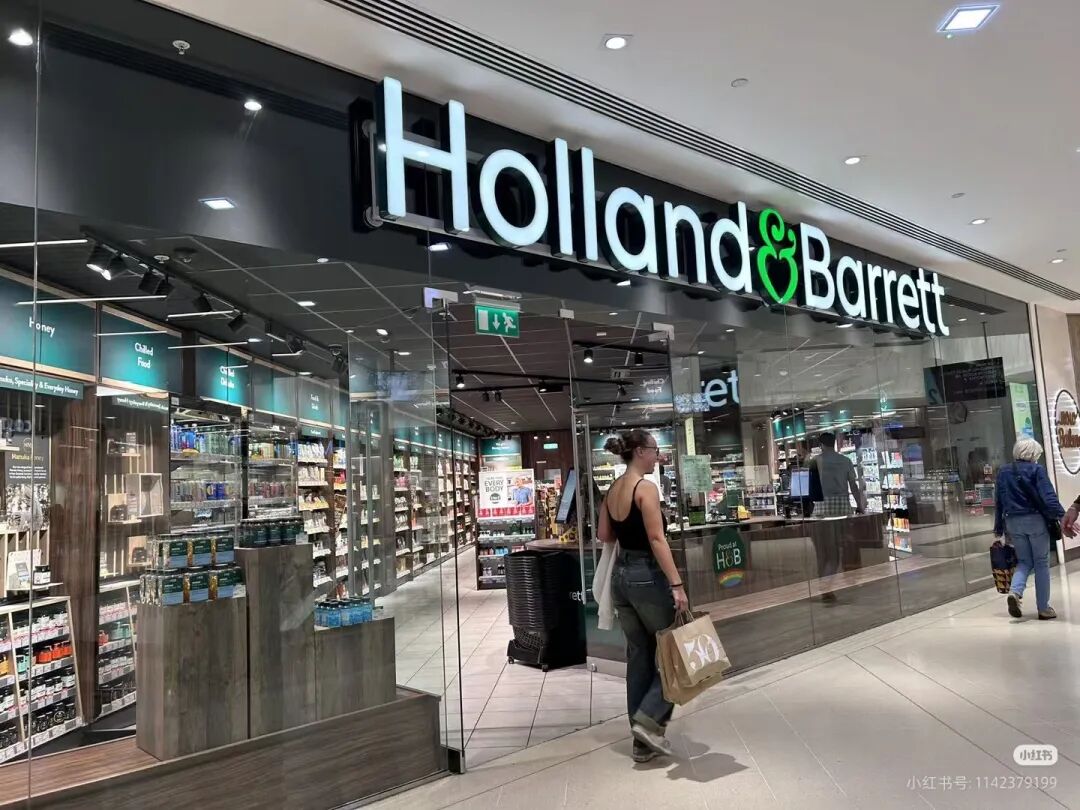
当渠道开始提供健康服务,品牌在这个渠道里就不再只是一个供应商,而变成了健康解决方案的组成部分。而药店,就是这个可以提供健康服务的渠道。
药店的“难进”,是在替品牌完成信任筛选,把那些没有合规能力、没有溯源体系、没有功效实证的产品挡在门外。能进来的,拿走的,就不仅是销量,还有溢价。
在流量型渠道里,合规、检测、溯源是成本项;但在信任型渠道里,它们会是你的品牌资产。
品牌们不要忘了,越难进的门,或许会越值钱。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM