

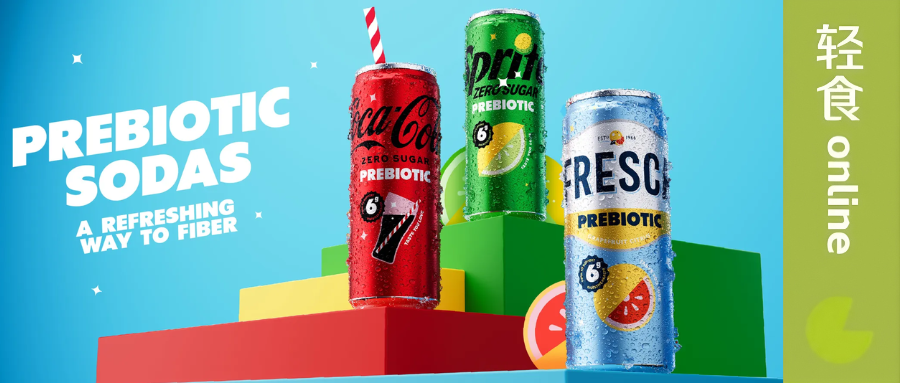
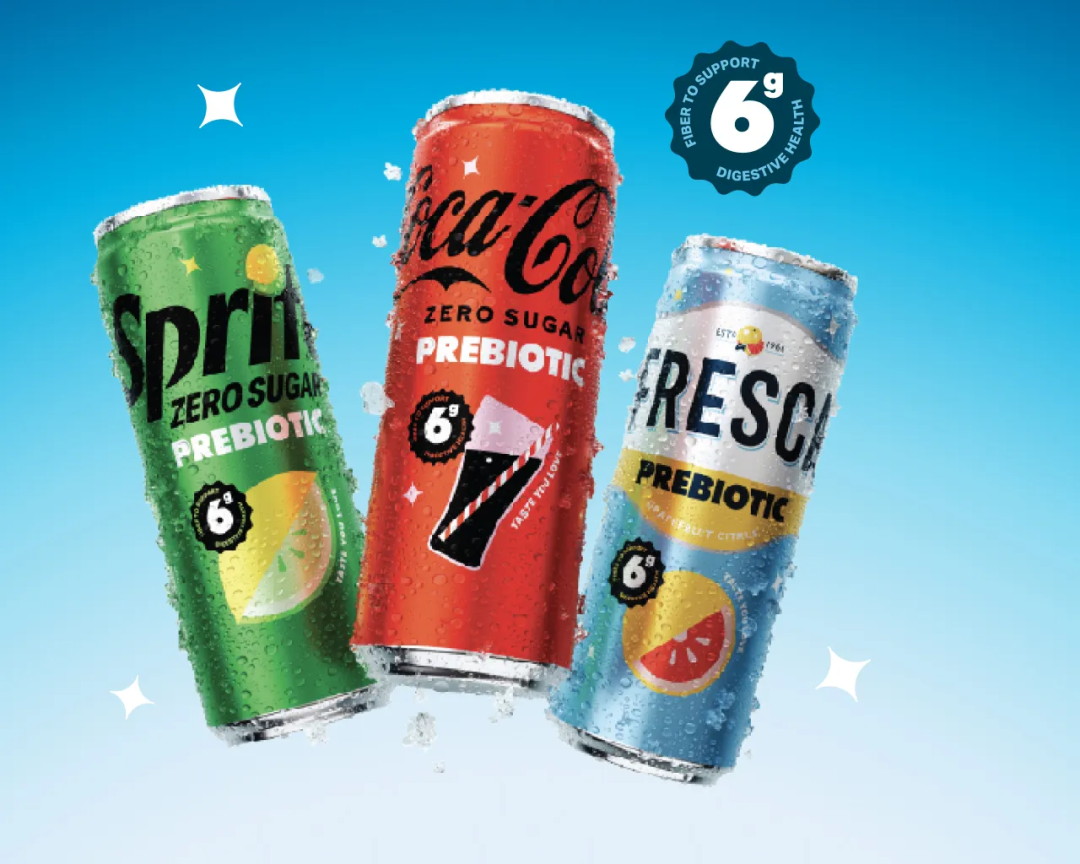
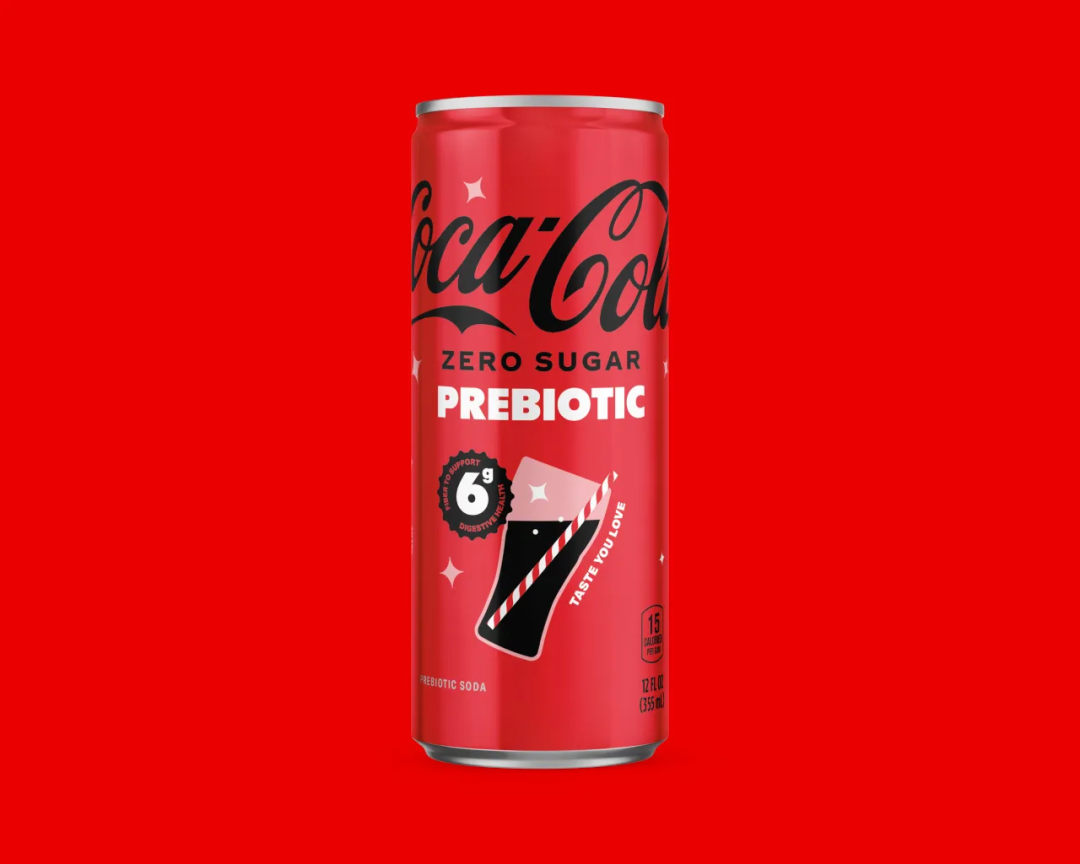
10月,可口可乐宣布给零度可乐、零度雪碧和Fresca三款产品,各加6克益生元纤维。主推的“Fresca Prebiotic”,主打有助肠道健康,已在纽约州、新泽西州、宾夕法尼亚州部分货架开卖,另外两款将在月底跟进试点。
没有新品牌,没有新名字。可口可乐此次直接在三个零糖大单品上动刀。当全球最大的汽水公司决定不再为健康单开一条产品线,而是把纤维塞进大众每天都买的“快乐水”里,说明“益生元”的身份在发生改变,它不再是新锐品牌用来博出位、做区隔的“品类故事”,而是成为大单品的“基础配料”。
以益生元为卖点的“大宗商品化”,将从此刻开始。
01 益生元被“降职”
美国膳食指南长期把膳食纤维列为“公共健康关注营养素”,但成年人的膳食纤维摄入达标率极低。社交平台上,“fibermaxxing”(纤维最大化)早已跑出一套独立的消费语言。
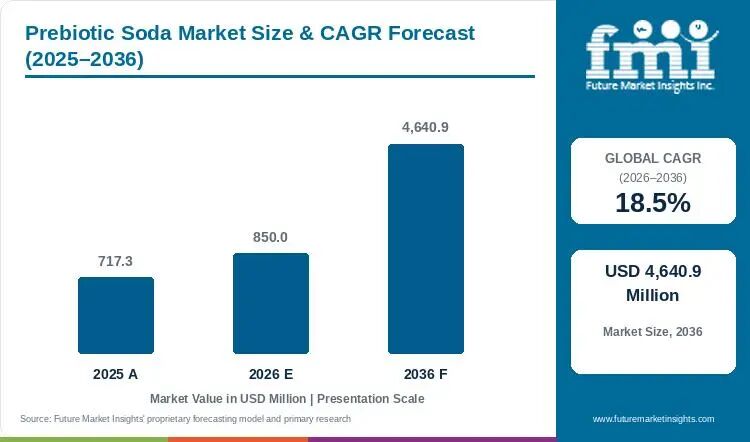
据美国市场研究机构Future Market Insights估算,益生元汽水规模从2025年的7.17亿美元涨到2026年的8.5亿美元,年复合增速18.5%。比可口可乐更早出手的百事,其益生元可乐去年“黑五期间”登陆北美,首发仅30小时便售罄。
一边是吃不够的需求,一边是抢不到的货。益生元纤维就这样从“小众功能成分”,被推到公共健康议题的层面。
熟悉可口可乐的人大概记得,一年多前,他刚孵化过一款独立的益生元汽水Simply Pop,现在却掉头回来,选中三个拥有亿级消费者认知的零糖SKU,把“Prebiotic”放到罐身最显眼的位置,6 克纤维直接标出。这种“在大众熟知品上加一层功能”的做法,让消费者不必付出新的认知成本——会选零糖可乐的人,本来就在意健康,可口可乐只是给这批人再发一张“纤维”的底牌。
有人在货架上多了一行配料,就有人在估值上少了一个故事。
百事2025年以19.5亿美元收购Poppi,设定3亿美元的业绩对赌。截至2026年9月5日,这笔对价的公允价值已降至约1200万美元,较2025年底的2.78亿美元缩水超过95%。2026年上半年,Poppi在美国零售端的销量和销售额双双下滑。
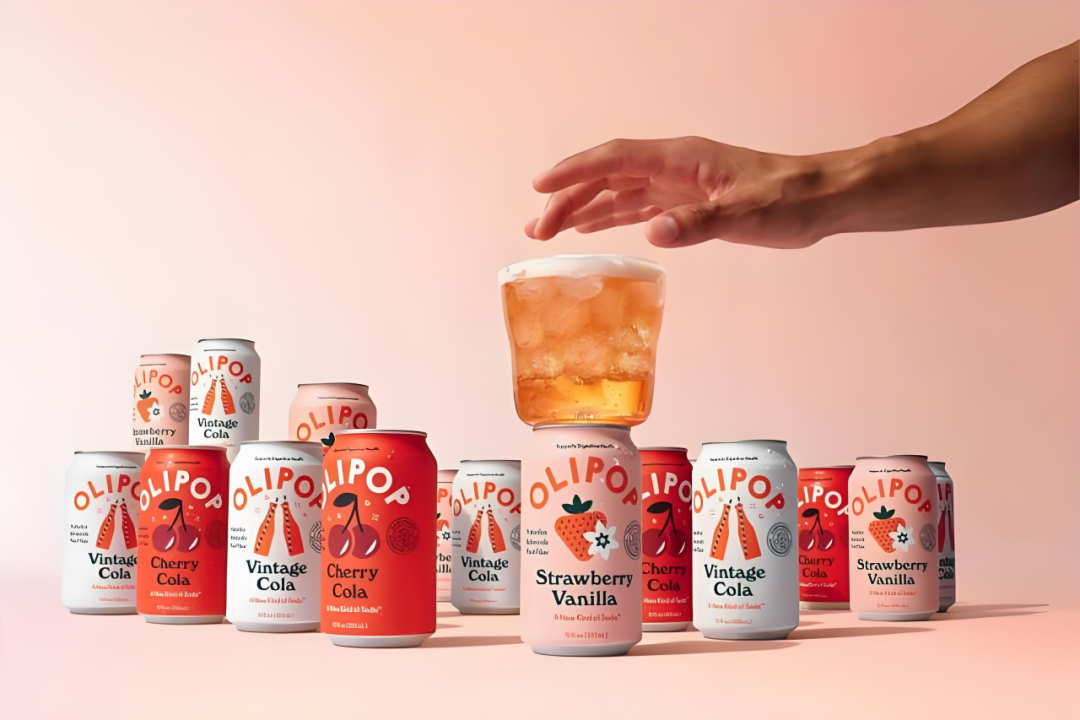
另一个出圈的益生元汽水品牌Olipop,增速同样放缓,8 月还迎来了品牌史上第一位非创始人CEO。“益生元汽水”这个原本能独立撑起高估值的品类故事,正在被巨头的配料化动作悄悄瓦解。接下来,它会像“0糖”一样,从差异化卖点,演变到加分项,再进化为一个行业标配。
02 标配之后,拼什么?
卖点一旦标配化,竞争就会变成比“谁的剂量够格、成本够稳、货架够近”。
美国FDA对膳食纤维的每日参考值(DV)为28克,单份达到2.8克(10% DV)可标“良好来源”;达到5.6克(20% DV)能标“高纤维”。可口可乐这次给的6克折合21% DV,刚好越过“高纤维”标准线,并且还留了一点安全余量。
反观百事旗下的 Poppi,每罐只有2克益生元纤维,因此,“肠道健康”的功能宣称在法律上站不住脚,最终以890万美元的诉讼和解收场;而Olipop虽然把部分产品线的纤维含量提到9克,但代价是更高的原料成本和用户饮入后的腹胀风险。可口可乐选择6克的剂量,本质上是在合规红线、成本边界和饮用体验之间,给出了一个“最优解”——低剂量擦边的时代结束,赛道从“讲故事”进入“讲剂量”。
Olipop显然也意识到了,其新任CEO Christian Patiño Webb上任后表示,品牌正投资营养研究,验证产品对血糖和消化的影响,同时反复强调“taste wins(口感取胜)”——再强的功能叙事,最后也得落在口
感和剂量证据上兑现。
原料端的好消息是:全球益生元纤维市场2026年规模约88.7亿美元,同比增长11%,标准菊粉的价格在2026-2035年预计维持在每公斤3.0-4.5欧元的相对稳定区间。同时,德国功能性配料巨头Beneo,正在智利Pemuco和比利时Oreye两大基地推进扩产,数千万欧元级别的投入之后,其全球菊苣根纤维总产能将提升约30%。
全球产能充足,原料管够,价格平稳,“加得起益生元”不再是壁垒;“加得便宜、加得稳、加得合规”才是。
03 把益生元嵌入日常
更值得注意的是,益生元纤维,正从汽水外溢到更广泛的功能食品,并且路径都是不造新品类,只改造老场景。
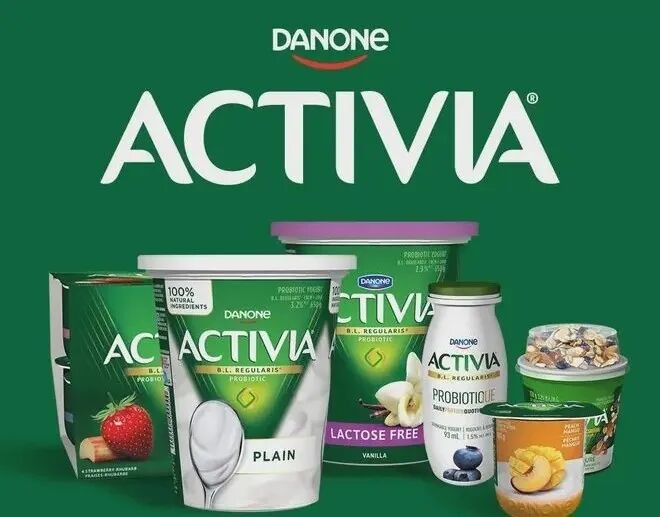
9月中旬,达能Activia在英国Morrisons、Sainsbury's、Tesco推出Activia Big Pot Fibre,把“纤维+肠道健康”嵌入早餐酸奶场景;同月,联合利华旗下Horlicks在印度推出含4克益生元纤维的酵母蛋白粉,把“蛋白+纤维+肠道友好”做成一个日常营养品,而不是一个肠道健康单品。
韩国乐天Chilsung的Happiz,以及韩国食品公司hy的Aari,也在2026年切入益生元汽水,Aari在美国沃尔玛上架后三天内拿到畅销标签——“纤维最大化”成为了跨市场的货架语言。
益生元作为功能成分的红利期开始收窄。靠一个概念从零起盘、靠社交种草拉高估值、靠品类故事撑住溢价的窗口在关。接下来的新品逻辑,必须从“概念套利”转向“剂量合规+原料供应链+场景嵌入”。
益生元汽水不会消失,但“益生元”三个字不再自动值钱。卖点被大宗商品化之后,真正的产品力,才刚刚开始。
作者:hanyuting
编辑:hanyuting
审核:kiki
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM