

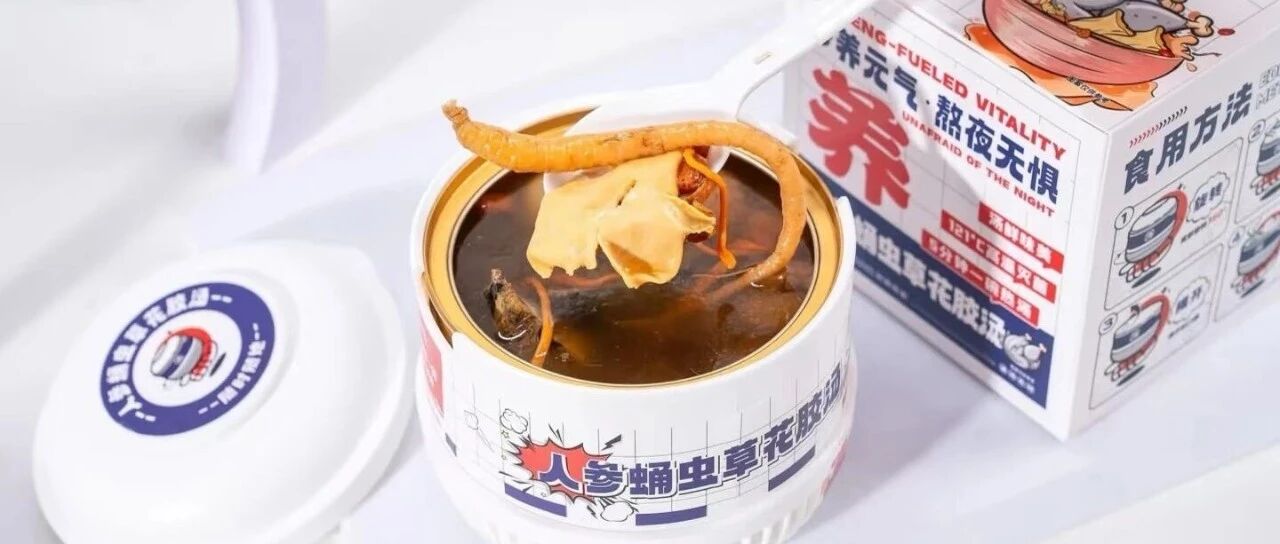
即食药膳可以做成日常食品的形态,但不能丢掉“药膳”的专业底线。
作者|梦瑶、卡特 编辑|卡 特 运营|魏雨欣 图片|网 络 来源|FFL未来食品实验室
曾经需要跑中药房配药材、回家慢炖两三个小时的养生汤羹,如今拆袋微波或沸水加热3-5分钟就能端上桌。从盒马、叮咚买菜的生鲜专区,到沃尔玛、山姆的冷藏货架,再到连锁便利店的冷柜,即食养生汤羹正在快速渗透不同渠道,从小众滋补品变成日常可得的食品选项。
但热度之下,有两个问题值得思考:当下的产品形态是否已经找到了走进家庭餐桌的最优解?又该如何在工业化的量产与个性化的食养理念之间找到平衡?
01 品类分化:从繁杂到清晰,两大主流产品成型
早期的即食养生汤羹市场产品繁杂、定位模糊,经过近些年的市场筛选,目前品类逐渐聚焦在两个清晰的方向,分别对应不同的消费需求和食用场景。
第①类:即食粥羹类,偏向甜品/代餐
这类产品定位整体偏向甜食属性,以粥、羹为载体,添加药食同源成分,口感接受度高,是大众接触即食药膳的入门品类。这一大类中,又可细分为两种方向。
一种是基础代餐型,在五谷杂粮粥基础上添加甜味类药食同源食材,主打日常饮食的健康化升级,多替代早餐或下午茶。如良品铺子的阿胶五红燕窝粥、极盏的黄芪七白羹、湖心泉的陈皮莲子红豆沙、当归黄芪粥等,加入莲子、芡实、红枣等性味平和的轻功效原料,单价低、食用频率高。
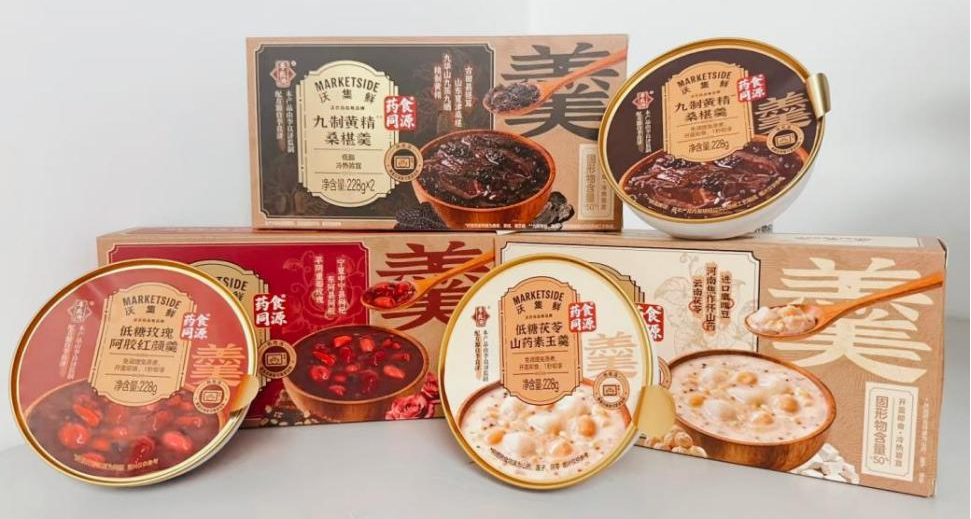
另一种则偏向滋补功能型,配方更强调药食同源配伍的逻辑,除了可以作为代餐具有一定饱腹感之外,针对有明确调理需、或者固定滋补习惯的人群,复购率相对更高。例如沃集鲜的玫瑰阿胶红颜羹对应补气血,低糖茯苓山药素玉羹对应健脾、九制黄精桑葚羹对应益肾等等。
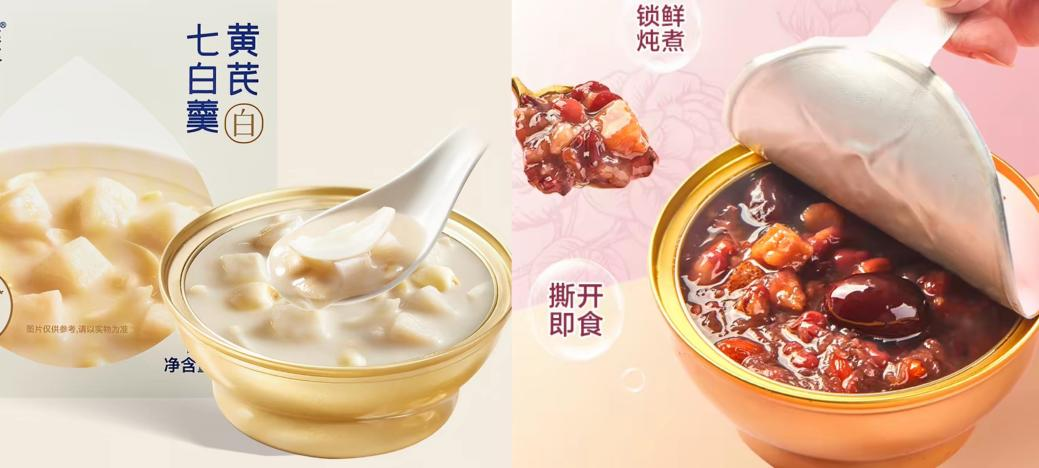
▲图源:淘宝
第二类:药膳靓汤类,偏向菜肴即食化
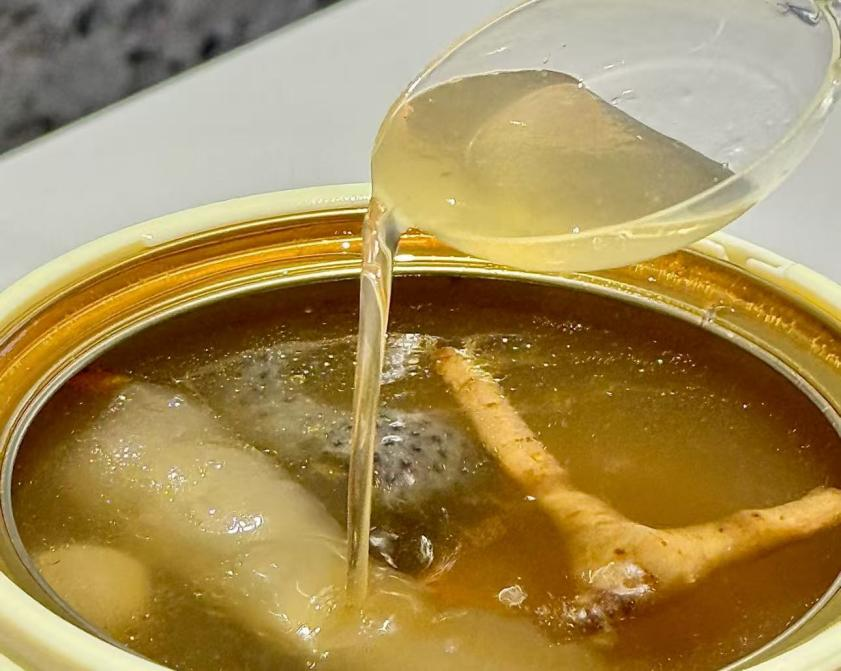
药膳靓汤类产品更偏向即食化的预制菜肴,以咸口汤底搭配肉类和药膳原料为主。这类产品主要满足家庭场景的需求,可直接佐餐,成为家庭现炖靓汤的一种便捷替代方案。
例如沃集鲜和李良济联名推出的即食药膳汤系列,五指毛桃茯苓陈皮老鸭汤以广东本土番鸭为主料,搭配五指毛桃、陈皮、茯苓等药食同源食材,兼顾鲜香与祛湿健脾功效;铁皮石斛西洋参无花果乌鸡汤中添加铁皮石斛、西洋参等5味药食同源食材,汤品清鲜回甘,温和滋补。
这类产品既可以作为上班族的一人食正餐,也可覆盖术后恢复、老年调养、月子滋补等特定场景。相比粥羹类,靓汤类的食用频率相对较低,客单价与单客价值也相对较高。
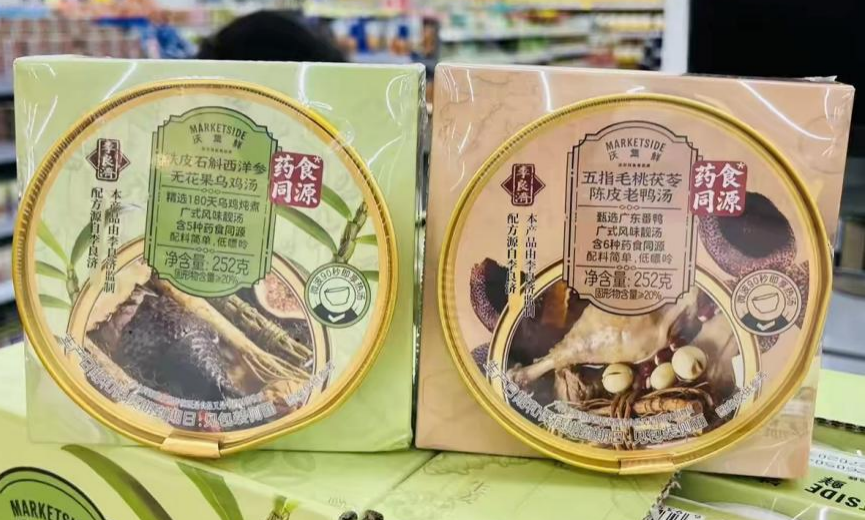
▲图源:淘宝
02 一个观察:和渠道绑得紧的产品,卖得更好
目前,即食药膳汤羹类市场有一个明显特征:和渠道绑得紧的产品,卖得更好。
首先是渠道背书直接降低了消费者的决策门槛。药膳产品的特殊性在于,消费者对吃进嘴里的药材天然带有安全焦虑。线上陌生品牌的产品,消费者往往不敢轻易购买;但如果是盒马或沃尔玛上架的产品,信任成本就会大幅降低。
如盒马和同仁堂合作推出药食同源“小金碗”系列,包括人参枇杷炖秋梨、红枣莲子阿胶羹等,由同仁堂提供配方,盒马包揽从研发到销售的所有环节,消费者买到的是“同仁堂配方+盒马渠道”的双重信任背书。以及沃尔玛与李良济联合推出的“广式即食药膳汤”和“药膳火锅汤”系列产品,老字号的配方专业性,叠加沃尔玛的渠道信誉,让消费者在面对新产品时有了下单的底气。对消费者来说,能进入头部商超货架的药膳产品,本身就是一道品质筛选。
▲图源:小红书
其次,不同渠道对应不同的消费客群和消费场景,帮助品牌完成消费人群筛选。如山姆的主要客群是中高端消费群体,重视食材安全、信任品牌实力、愿意为高品质产品买单,多有家庭囤货、节日礼赠的消费动机。目前在售的金桂铁皮石斛银耳羹、陈皮莲子红豆沙均以礼盒装(8碗/盒)形态售卖,包装上明确标注药食同源添加量,配方上做到0添加剂和0甜味剂,满足中高端消费者对高品质产品的需求。
沃集鲜则聚焦大众城市中产家庭及单身人群消费群体,注重务实性价比,满足客群长期食补、适配日常佐餐、便捷采购的消费需求。店内的五指毛桃老鸭汤、茯苓山药羹等产品均定位日常温和调养,功效覆盖祛湿、安神、润燥等常见需求,价格更亲民。
而盒马、叮咚买菜的核心客群则是年轻上班族,他们追求便捷食用、小规格和即买即食。如盒马的陈皮莲子红豆沙、铁皮石斛菊花冻均以两碗一组售卖,产品支持微波加热,冷热两吃,承接早餐、下午茶、日常轻滋补的即兴养生需求。
产品进什么渠道,本质上就是在选择触及哪一类消费者。不同渠道适配不同的客群,直接决定了产品的形态、定价与消费频次。
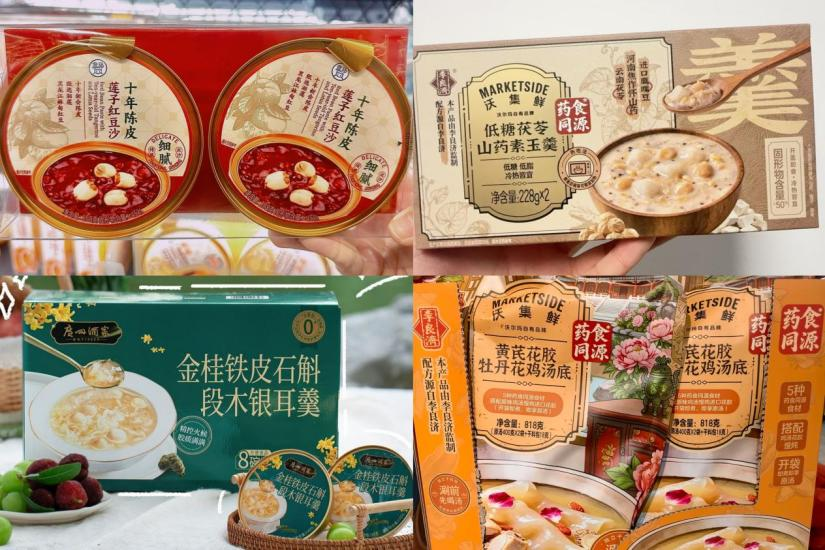
▲图源:小红书
所以能看到越来越多的品牌在推出这类产品时,会选择主动与渠道深度绑定。一方面,品牌需要渠道的信任背书。一个新品牌或新产品最缺的,往往是消费者的信任和规模化触达用户的方式。例如,盼盼食品的首款新中式即食养生产品“雪梨枇杷露”,选择在山姆会员店首发,切入注重生活品质的轻养生人群,一度成为“秋冬断货王”,打开了市场。
另一方面,渠道也需要用独家的、有吸引力的产品来构建品类壁垒,摆脱线上低价内卷。比如,沃尔玛与李良济联名的系列药膳汤羹、盒马自有滋补线“盒补补”的定制羹品,均为渠道独家专供。品牌主动匹配这一需求,也为自己换来了稳定的渠道资源和展示位。
03 即食药膳汤羹,往哪个方向走?
渠道驱动让即食药膳汤羹打开了市场空间,但要想走的更远,还需在产品上持续深耕。有几个方向供行业关注和实践:
方向一:跳出配方同质化,走人群细分路线
翻看市面上的即食药膳汤羹产品配料表,配方趋同是一个普遍现象。产品大多围绕阿胶、茯苓、山药、红枣等热门原料反复组合,大部分是面向大众的通用款,缺少消费人群和场景的针对性。滋补本身讲究因人而异,不同年龄段、体质的消费,需求截然不同。
鲜炖燕窝就是锁定细分人群的很好案例,以小仙纯、燕之屋为代表的鲜炖燕窝品牌,精准切入“都市女性滋补”这个垂直人群,通过产品形态创新解决了传统干燕窝食用繁琐和罐头燕窝不新鲜、添加剂多的核心痛点,从而从传统滋补品中脱颖而出。
即食药膳汤羹同样需要找到自己的目标人群,市面上针对祛湿的茯苓粥、补气血的黄芪当归羹等已有布局,但孕期调理、产后恢复、经期养护、中老年调养等场景几乎还是空白。可以针对这些具体的场景需求,选择适配的原料配伍,从而跳出同质化。
▲图源:网络
方向二:提升加工工艺,还原“家常味”
其次是打磨口感,产品不好吃,再多的养生概念也留不住客户。目前很多即食汤羹仍存在“工业食品”的口感,过重的增鲜调味、食材软烂失鲜等问题都会导致实际使用感受差。品牌应该认识到,下一个阶段的竞争,不只是配方的竞争,更是食品工艺的竞争,借助低温锁鲜、分段式炖煮等技术,尽可能还原食材的口感和鲜度。
方向三:守住“药膳”的专业底线
此外,需警惕把“药膳”做成营销的噱头。随着品类热度上升,市场上已经出现了一些“挂药膳之名、行营销之实”的产品:药食同源原料占比极低、主料全是水、糖和辅料、靠虚假宣传和包装抬高价格。这些问题正在透支整个品类的信任基础,消费者一次踩雷,就可能对对整个品类失去信任。
所有入局的品牌应有明确的意识:即食药膳可以做成日常食品的形态,但不能丢掉“药膳”的专业底线。配方要有据可循,用料要真实足量,功效宣传要准确不夸大,把这三个原则守住,品类才能赢得长期信任,市场才能发展的长久。
参考文章:
1、广东润康药业有限公司:李良济×润康|百年药方匠心打造健康“药膳汤”,登陆全国沃尔玛 2、雪豹财经社:盒马下场,抢滩千亿“药食同源”市场 3、FFL未来食品实验室:从“山姆平替”到养生新战场:沃集鲜对战盒补补,商超药食同源赛道变局 4、PLF跨采自有品牌展:盒马 × 润康 | “商超 + 工厂” 直采模式,激活药食同源零售新增长 5、糖酒快讯:专访可可满分方乃锃:锚定“水替”结构性机遇,以渠道共生重构增长 6、领鲜顶食大玩家:领鲜顶食|农博会慢炖鸡汤,三分钟畅饮 7、21世纪商业评论:在山姆实现销售额过亿,这家公司凭什么?
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM