

零供协同三大破局方向
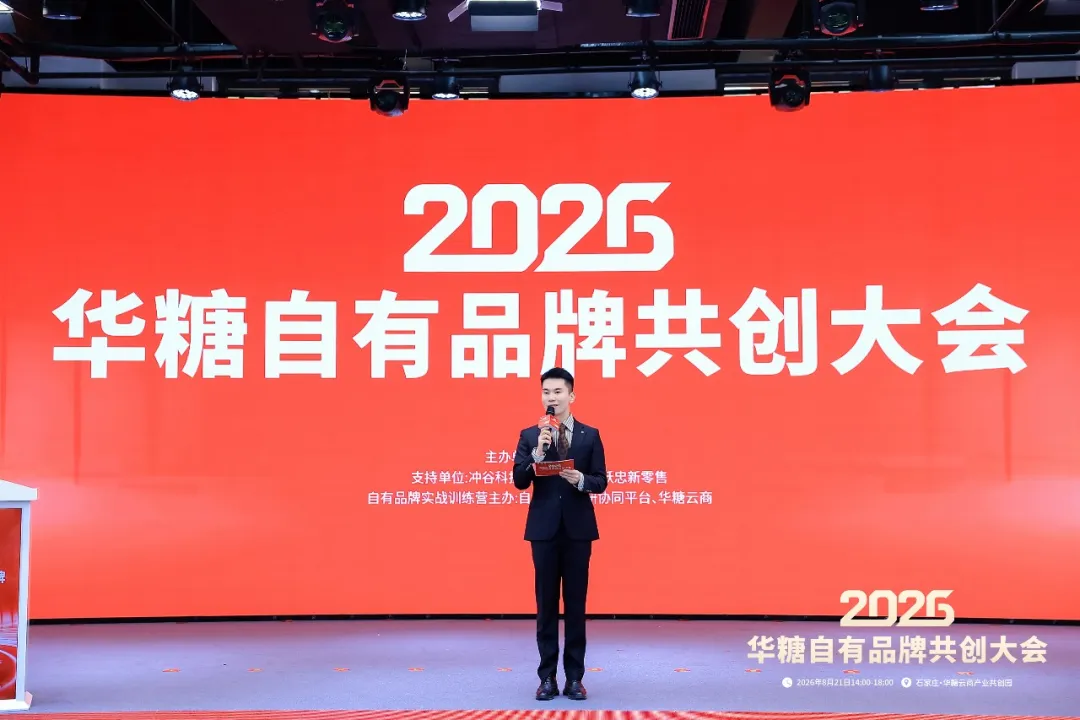
8月21日,由华糖云商主办的“2026华糖自有品牌共创大会”在石家庄·华糖云商产业共创园圆满落下帷幕,
200+家渠道商和300家+供应商代表齐聚一堂,与会嘉宾从行业趋势、政策解读、技术赋能、实战案例、联盟共建、圆桌思辨等不同维度,深度拆解自有品牌发展机遇点,助力行业打通从供应链到共创链的完整增长路径。
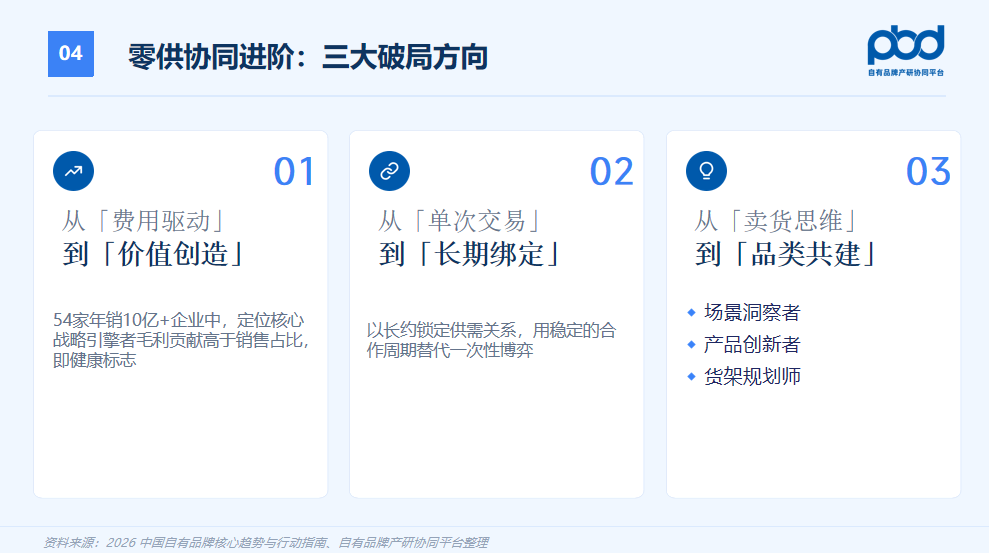
自有品牌产研协同平台发起人方献礼在《零售供应链转型趋势与零供协同新路径》演讲中提出零供协同三大破局方向,
以下为演讲内容:
谢谢大家!我是第一次参加华糖的活动。以前我们参加自有品牌的活动,更多是在华东、华南,离北方最近的一次是到郑州。
今天很开心,自有品牌大会来到了石家庄,来到了祖国的更北方——这代表着自有品牌这件事,从发达国家起源,在中国的华东、华南起步,如今走向了更广阔的区域。
今天这个会议也有新的意义:自有品牌不再是零售商自说自话,而是全产业链在讨论、在协同、在追求价值共生。
这个观点也源于我们的一份报告。2024年我们做行业调查时,很多企业决策者觉得自有品牌遇到了瓶颈。但2025年我们再调查时,发现行业确实发展很快——当时报告出炉,我们团队有些担心,但最终行业决策者的共识是:自有品牌的发展要从“追逐份额”转向“创造价值”。
所以2025年,我们在浙江大学成立了自有品牌产研协同平台,当时我们呼吁平台成员及朋友们“深化协同,价值共生”。
到今天来看,更准确的说法是产业链上下游的深化协同与价值共生。
01 行业变局:红海突围,自有品牌战略地位重塑
去年调查显示,绝大多数行业决策者对自有品牌非常乐观,认为中国自有品牌的上限会非常高。刚刚我们也在做新一轮调查,近100位零售企业董事长、CEO及自有品牌操盘手的共识依然是长期看好——这不是我个人的判断,是行业共识。
不同区域风格也不同:自有品牌在欧洲、美洲坚持极简主义和长期主义;日本更强调功能附加和差异化;中国市场正在形成自己的风格,但确实很“卷”。
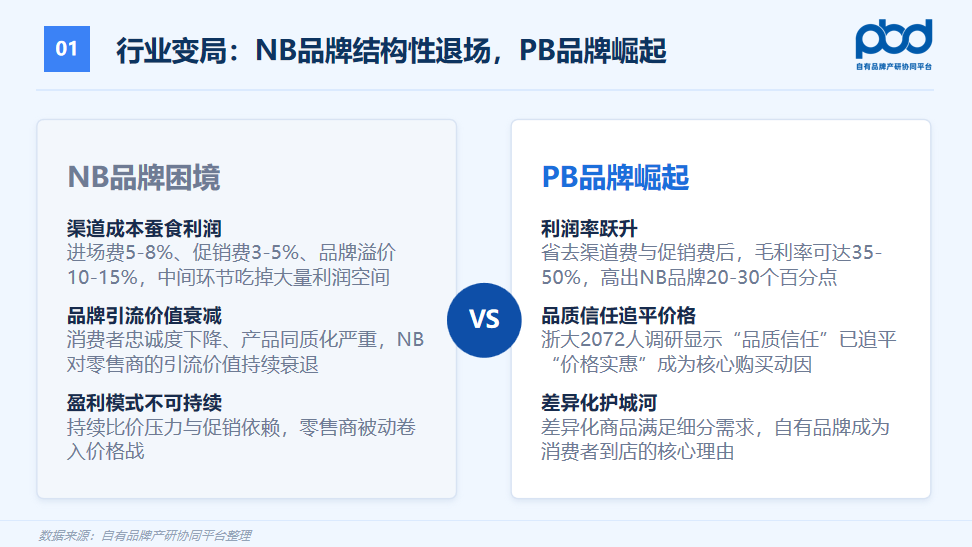
自有品牌崛起,也意味着品牌商的结构性退场——这个过程不可逆。今天很多商超在“减品”,一方面压缩品牌商品货架,另一方面增加自有品牌陈列。你的品牌商品在哪里?消费者为什么转向PB品牌?这不仅是平替问题,值得大家深思。
关于发展阶段,我们去年调查了近60家企业,今年计划完成100位决策者,目前已超过90位。
现实是:中国自有品牌整体刚迈过1.0阶段,大
部分企业处于1.0到2.0的过渡期,少数头部企业(如胖东来、山姆)进入了3.0,追求品质、健康、个性化与创造需求。
坦率讲,在中国零售市场,目前只有山姆、盒马、奥乐齐三家零售商可以不依赖品牌商建议独立开发创新单品并受消费者欢迎,没有第四家。
所以我们要客观认知现状,我们站在3800亿销售额的新起点上,重新审视这一命题——自有品牌的核心命题不是“要不要做”,而是 “怎么做对、做深、做长久”。
02
需求洞察:谁在买?为什么买?
我们每年在全国一二三四线城市调研2000位消费者,了解他们对自有品牌的态度和使用习惯。
不同客群认知差异明显:Z世代尝鲜、白领悦己、家庭支柱看重品质、中老年务实。所以很多专家都在呼吁——不要盲目模仿,你的顾客是谁,这是做自有品牌的基础。
另一个重要变化是:消费者不再一味追求低价,而是更看重性价比、质价比、功能性、透明溯源。注意,有钱人也追求性价比——尊界S800热销,恰恰说明高收入群体也在追求“值”。
像Olé高端超市开发产品注重ESG、可持续、透明化,山姆和盒马也是如此。
调查还发现一个关键规律:企业如何定位自有品牌,决定了业绩结果。我们把调研的57家企业分成四类:
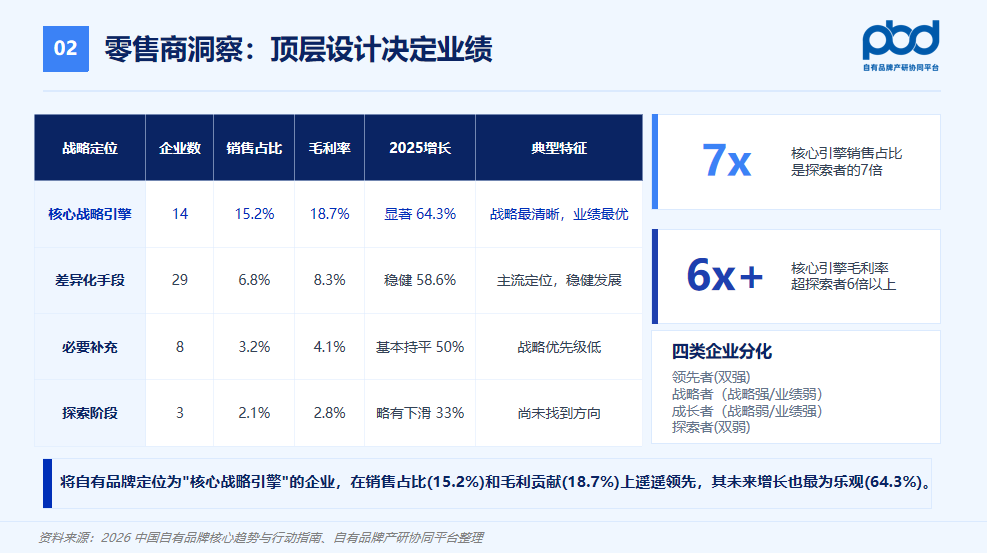
所以,顶层设计决定业绩,是否把自有品牌当战略,结果天差地别。
典型标杆的共性是:自有品牌不是商品战略,而是价值观与用户关系的战略输出。 它的终点不是“卖掉”,而是让顾客“离不开”——这需要零售商与消费者、与上游制造商共同创造。
03 零供协同:从“代工”到“共创”
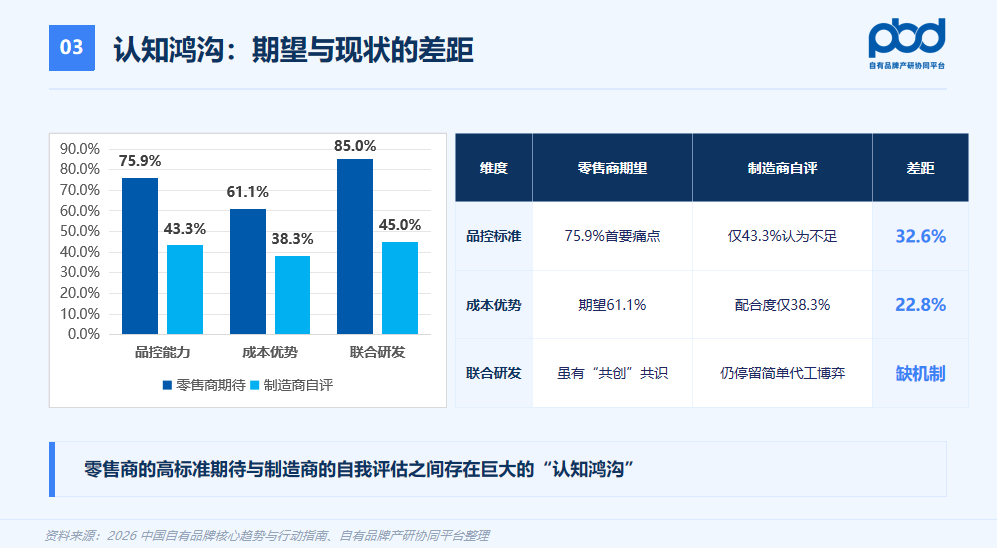
今年调查初步显示,多数零售商和制造商都希望建立更持久、长期的合作关系。但现实中存在巨大的认知鸿沟:
75.9%的零售商认为供应商应加强品控能力,但只有43.3%的供应商认为这是问题——差距32.6%。
联合研发方面,零售商希望快速出成品,但制造商担心“垫资开模、失败全赔”。
同时产研协同面临三大矛盾:
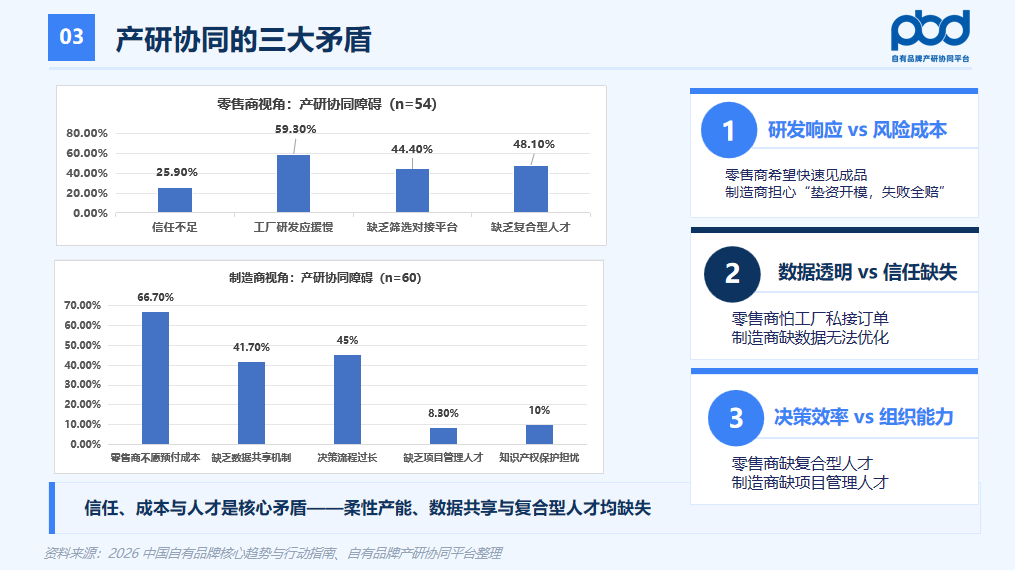
此外还有对接平台缺失、风险共担机制缺位、数据共享壁垒等问题。这些共同构成了零供之间难以逾越的“信任鸿沟”。
04 破局增长:聚焦爆发赛道与协同路径
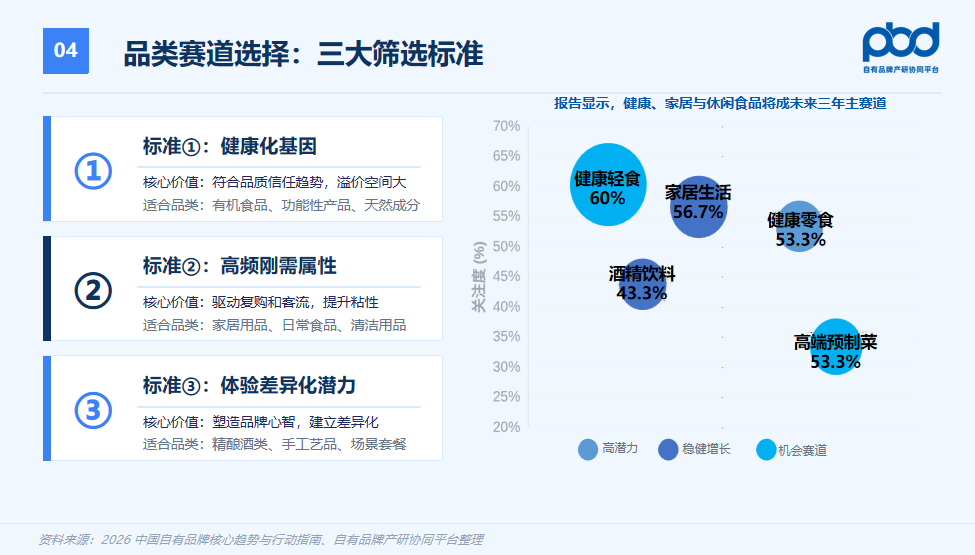
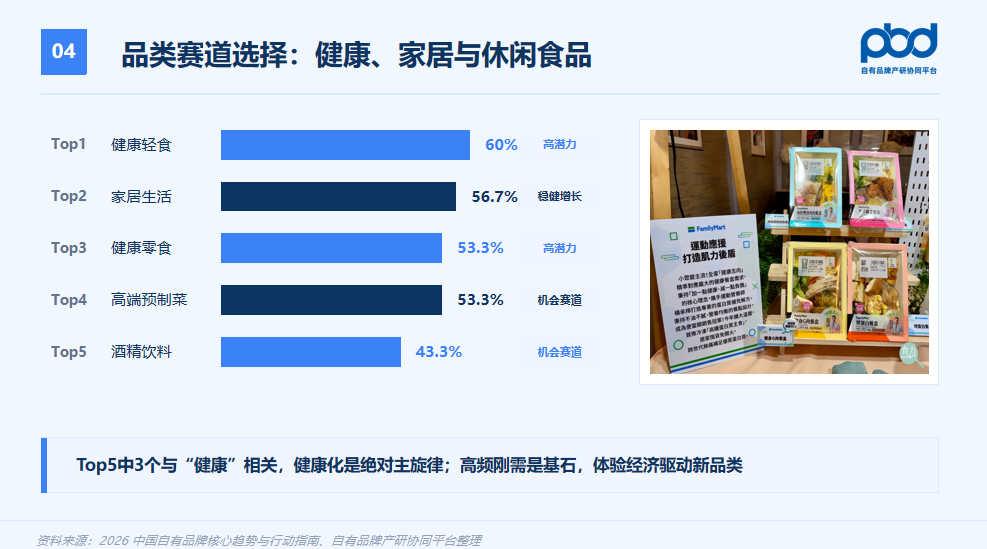
关于品类选择,报告显示健康轻食、家居生活、健康零食、高
端预制菜、酒精饮料是未来三年主赛道——TOP5中3个与“健康”相关,健康化是绝对主旋律。
产品创新方向有两个: 一是少即是多,聚焦3-5个场景打透,胜过铺100个SKU。二是从“性价比”转向 “质价比+情绪价值”,提供身份认同、审美共鸣。
今年调查显示,零售商最希望渠道专供、定制开发、联合研发;制造商也有意愿,但需要转变思维。
有三大破局方向(如下图所示):
最后给零售商的建议: 建立标准化合格供应商池,设立产品创新基金,培养复合型人才。
给制造商的建议: 从“成本中心”转向“利润中心”,建立独立产品开发部门,布局数字化供应链。
05 结语
最后,简单介绍我们的平台——自有品牌产研协同平台,汇聚零售头部企业和区域龙头,以及自有品牌经营成熟或定位核心战略的企业。我们致力于构建值得信赖、广受认可、低负担且有学术气质的产学研共同体。
平台与华糖云商联合发起 “自有品牌实战训练营” ,明天首次开课。通过顶级导师、沉浸式游学、专业峰会、商超精准对接,赋能供应商从“代工者”转型为“共创者”。
再次感谢组委会,感谢大家!
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM