
一个反常识的现象正在发生:2026年夏天,全国多地高温,饮料本该迎来旺季,有超市老板发视频说,碳酸饮料今年一瓶都卖不动了。
但另一边,茶饮品牌们却忙疯了——喜茶把科罗娜倒进了果茶,霸王茶姬用啤酒花糖浆做了一杯"伪装成精酿的特调",益禾堂一口气上了三款黄油啤酒系列。茶百道更离谱,3天卖了40万杯,主角是一杯加了小麦草的冰奶。
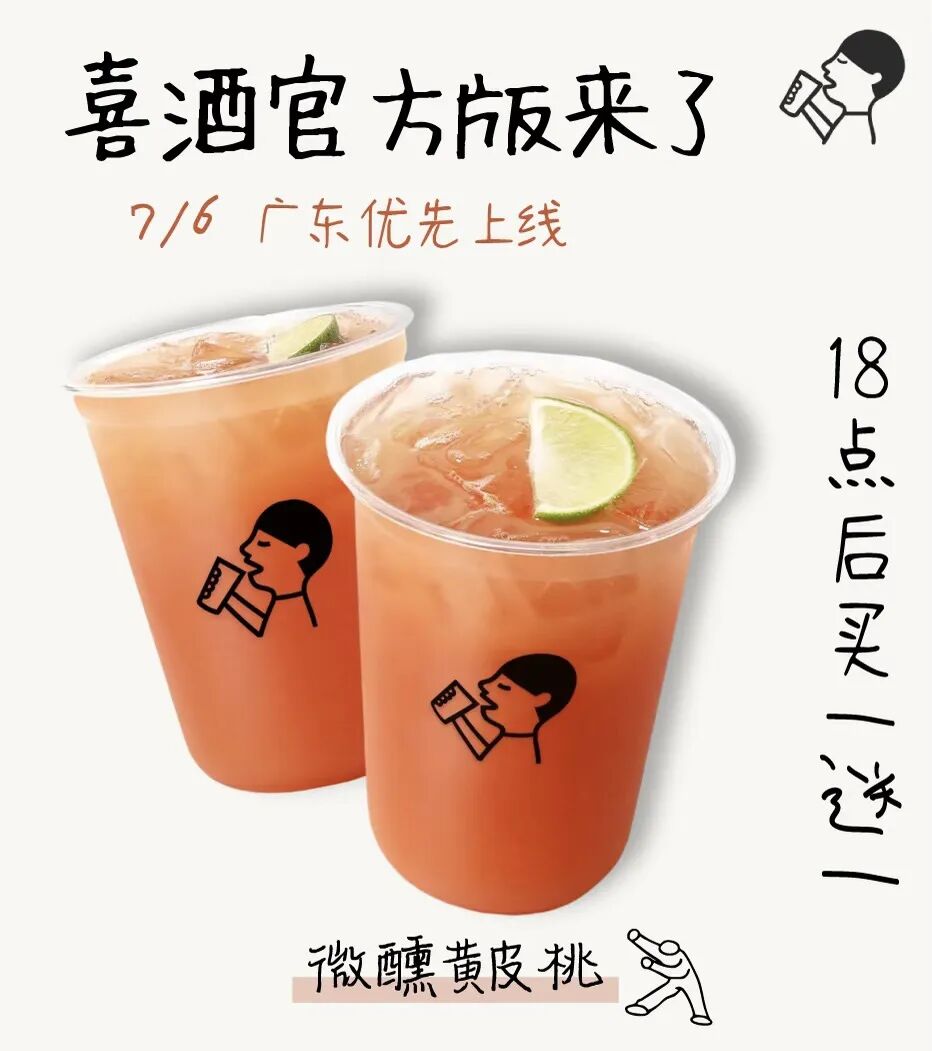
喜茶微醺黄皮桃(图源:小红书@胖丁才不胖(资讯版))
奶茶不像奶茶,啤酒不像啤酒,果汁不像果汁。
如果你还以为这只是夏天的花活儿,那可能低估了正在发生的事。这些看似毫不相干的动作,背后指向同一个逻辑——新茶饮的战场,已经从"谁的品类更好"切换到了"谁能抢到更多时段"。
01 茶啤不是跨界,是"偷时段"
半个茶饮圈都在做啤酒风味饮品。
数据很说明问题:据糖浆原料企业壹糖天下公众号披露,今年啤酒花风味糖浆截至6月已出货超200吨,合作品牌涵盖霸王茶姬、爷爷不泡茶等。这不是某一家品牌的个人行为,而是行业集体动作。
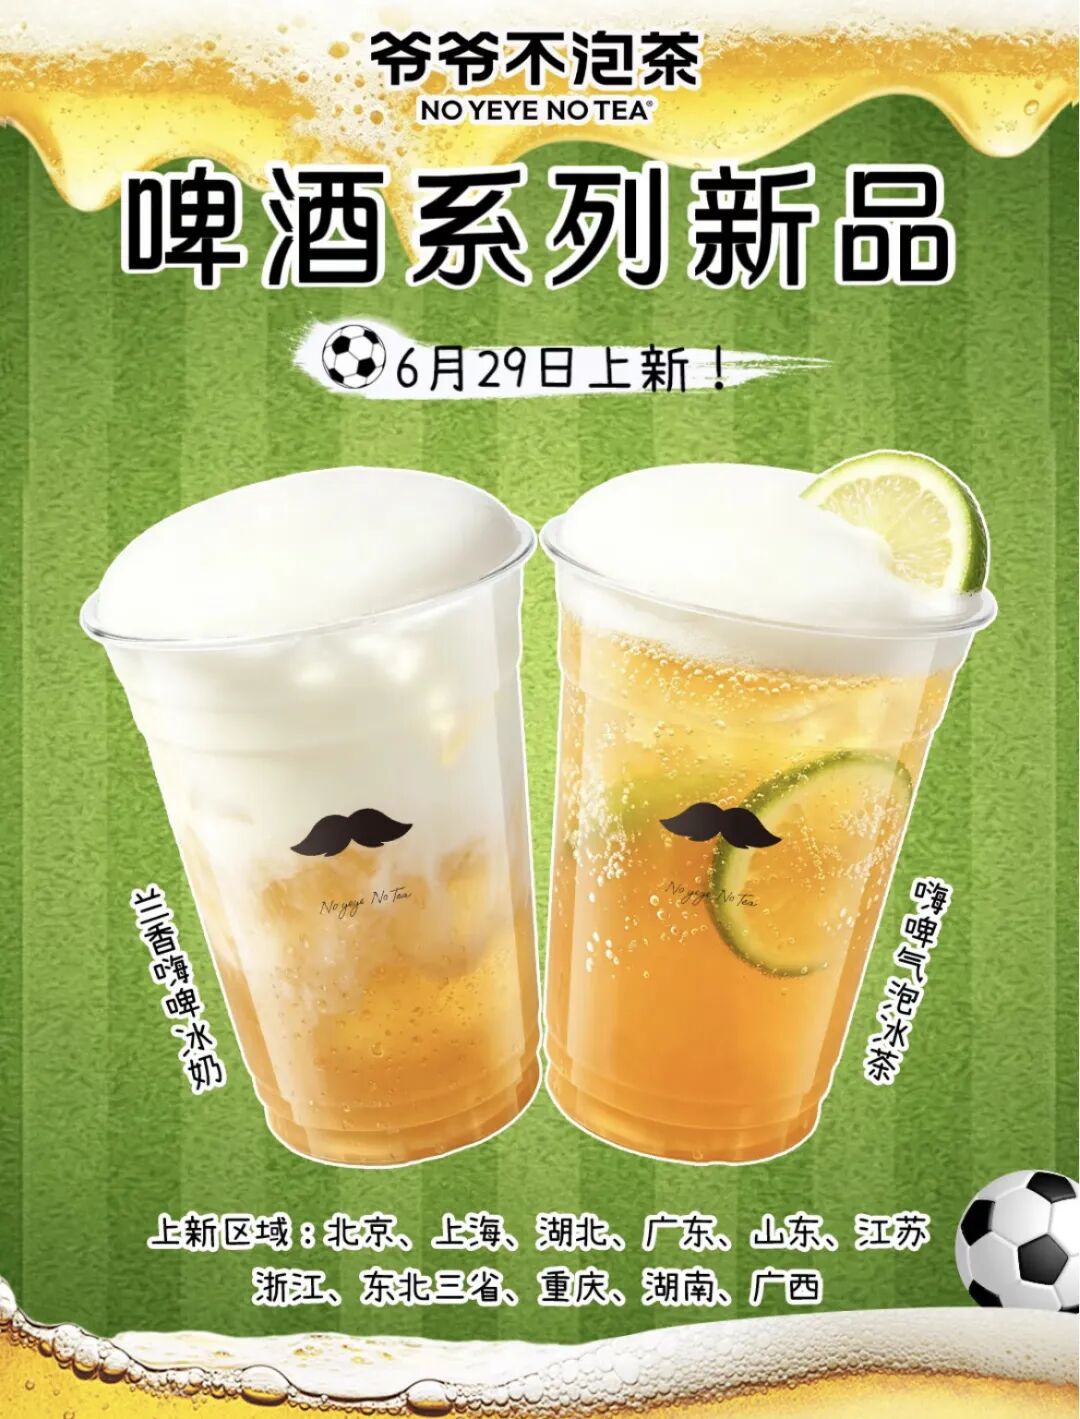
爷爷不泡茶啤酒系列
表面看,这是世界杯带来的蹭热点。但仔细想想,茶饮品牌做啤酒,真正"偷"的是什么?
是晚间时段。
传统茶饮的消费高峰集中在下午茶,下午2点到5点。但啤酒的消费场景天然属于晚间——看球、聚餐、独自微醺。当一杯黄油啤酒奶茶出现在外卖平台上时,它抢的不是喜茶的下午茶份额,而是本来属于啤酒和便利店的那块蛋糕。
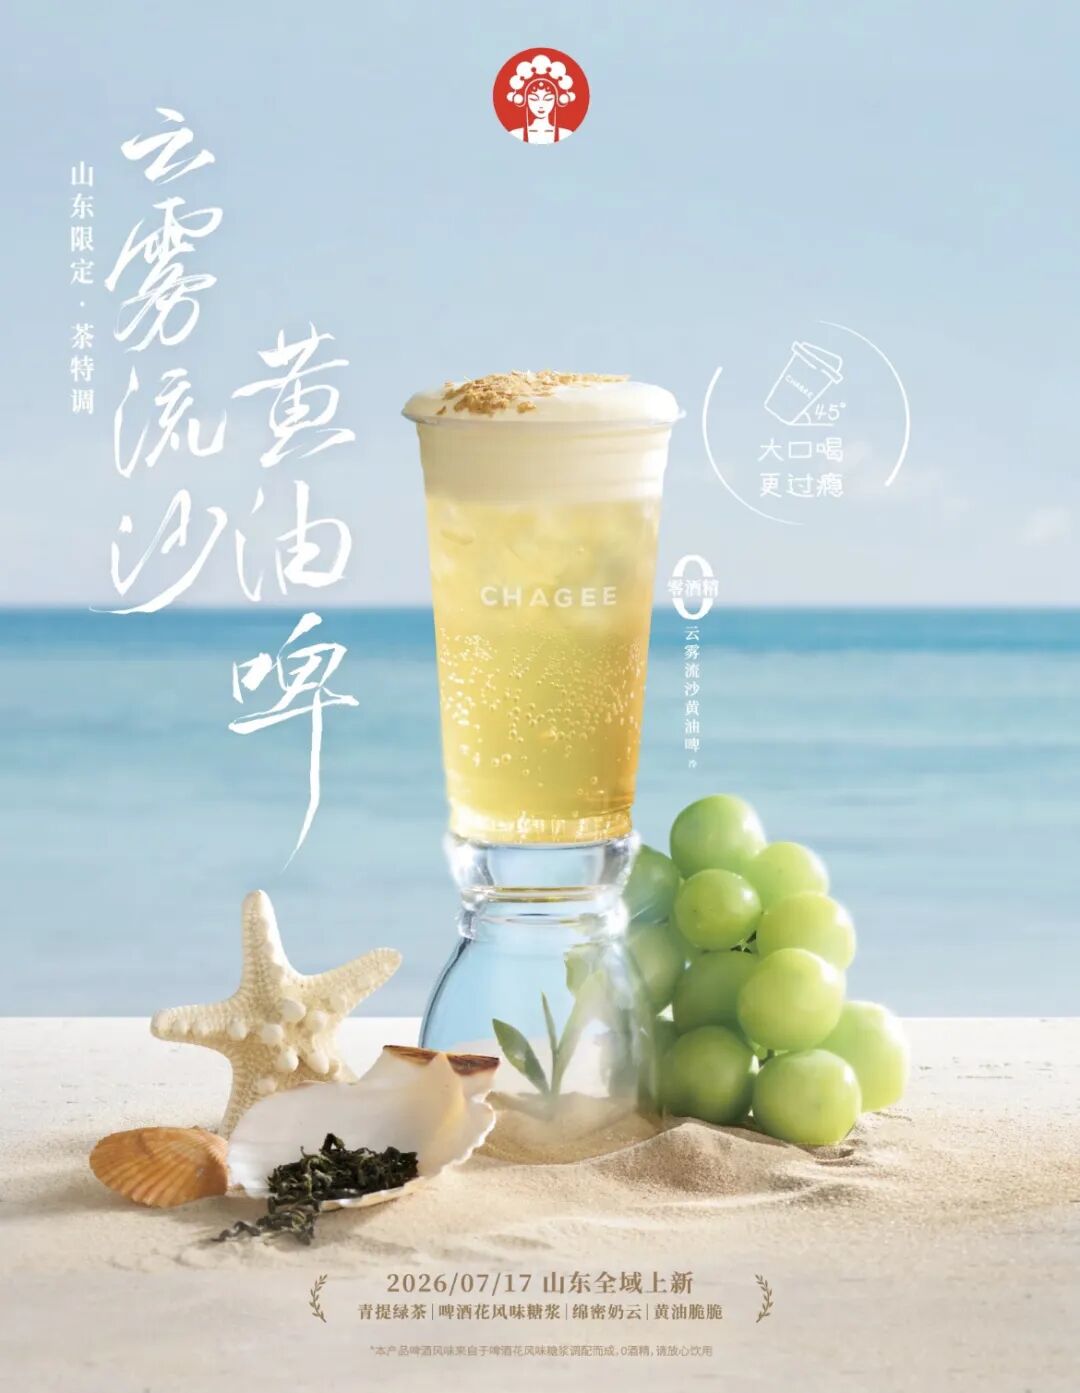
霸王茶姬云雾流沙黄油啤(图源:小红书@霸王茶姬)
据勤策消费研究发布的《2026年中国低度酒行业研究报告》,2020-2025年中国低度酒市场从380亿攀升至650亿,其中独饮场景占38%,集中在晚间8点到11点。这是一个巨大的、茶饮过去从未触碰过的消费窗口。
正如《星岛》报道中,品牌IP营销专家陈彦颐的判断: "新茶饮正在从产品内卷转向场景内卷。"
换句话说,茶啤的本质不是"茶+酒"的配方创新,而是品牌们终于意识到——与其在下午茶的存量里互卷,不如去开辟新的时段战场。
02 小麦草冰奶:一杯"草"凭什么3天卖40万杯
7月10日,茶百道的小麦草系列悄悄回归。3天后,数据出来了:40万杯,累计消耗超25万斤小麦草原料。
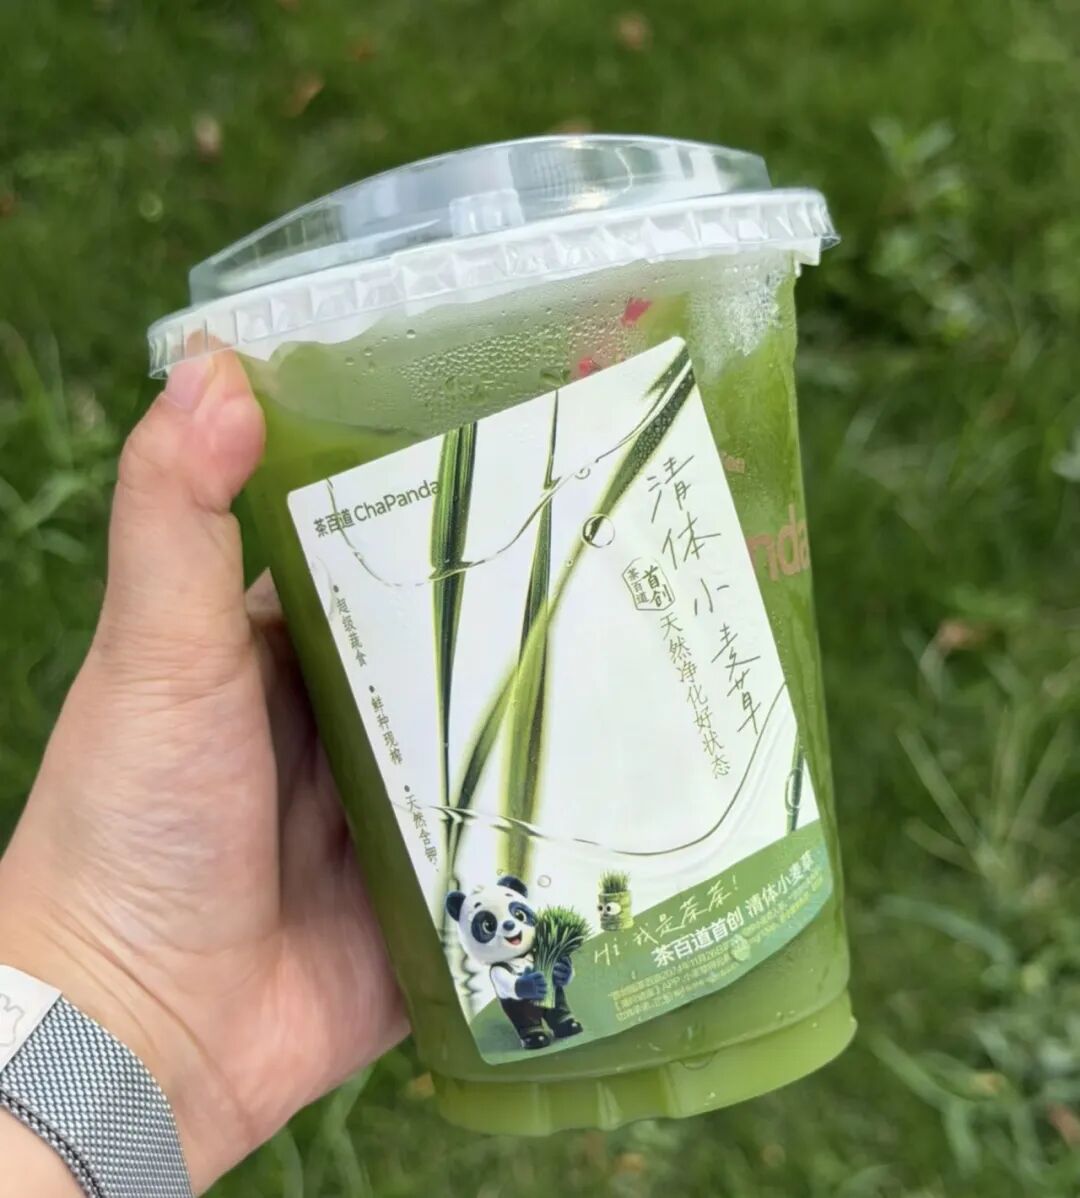
茶百道清体小麦草(图源:小红书@小张今天喝什么)
有人叫它"猫草奶茶",有人叫它"解腻饭搭子",有人叫它"打工人救星"。叫法不同,但都在说同一件事。
一个值得追问的问题:小麦草纯汁的味道并不好喝,为什么加了它反而卖爆了?
关键在于定位。
茶百道没有把小麦草当主角卖。它的配方思路是:让小麦草做"功能性配角"——搭配阳光玫瑰青提的清甜、凤梨的果香,再用栀兰仙丛茶底铺底。三层香气叠加,把小麦草的"草味"控制在"清新"而非"难喝"的边界上。
消费者买的不是"小麦草",而是"一杯带有小麦草的健康冰奶"。
这个微妙的差异,恰恰是它能卖出40万杯的核心。如果把小麦草当卖点硬推,消费者只会犹豫"草能好喝吗";但当它融入一杯本来就好的饮品里,消费者的决策就变成了"反正好喝,还能顺便健康一点,何乐而不为"。
"好喝且有用"——这五个字,可能是2026年茶饮产品最有效的配方逻辑。
从更大的视角看,小麦草的走红不是偶然。它代表的是新茶饮从"水果内卷"转向"草本超级食物"的第三次跃迁:
第一轮(2023-2024): 羽衣甘蓝开创赛道,喜茶"纤体瓶"教育市场——原来奶茶里可以放蔬菜
第二轮(2025-2026初): 小众水果大爆发,油柑、黄皮、芭乐、桑葚——用消费者没见过的风味制造新鲜感
第三轮(2026夏天): 草本植物上位,小麦草、藿香、薄荷——功能属性更强,与年轻人"轻养生"心态高度吻合
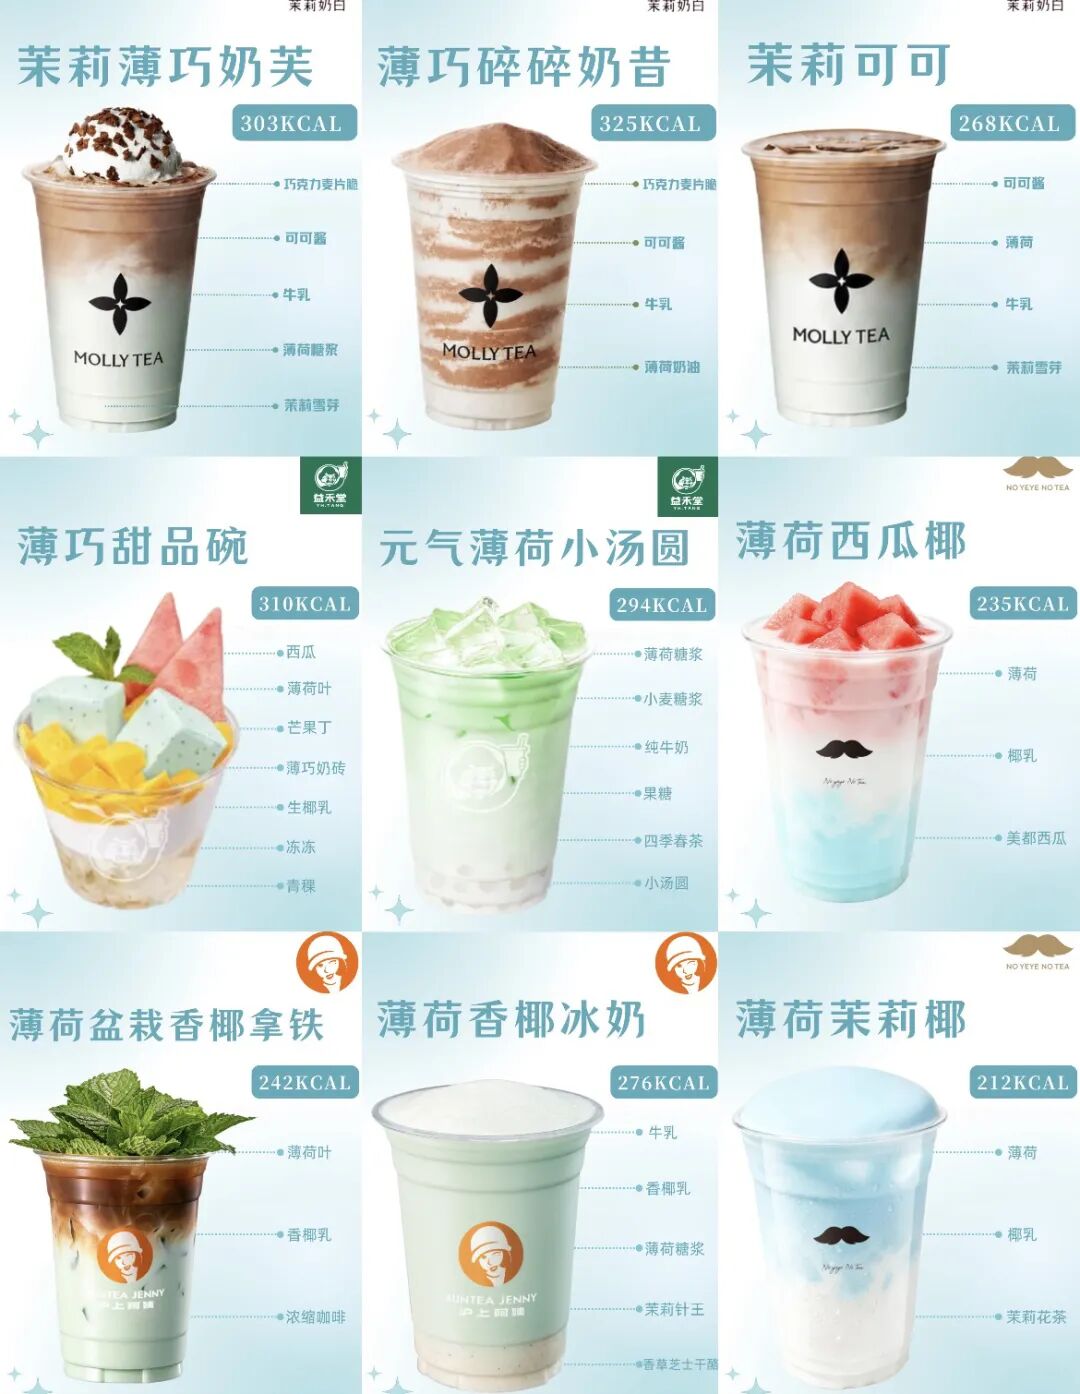
各大品牌含薄荷饮品(图源:小红书@阿呆呆)
当奶茶从"偶尔放纵的甜品"变成"每天都在喝的日常饮品"时,消费者自然会开始关心:它对我身体到底有什么好处?
03 无茶无咖:88款新品背后的"全时段"野心
还有一个数据容易被忽略:2026年上半年,25个茶咖品牌共推出88款"无茶无咖"饮品,3月单月上新27款,创阶段性峰值。
什么是无茶无咖?就是杯子里既没有茶叶也没有咖啡豆——可能是牛乳+药食同源食材,可能是果蔬汁,可能是气泡水+鲜果,也可能是甜品杯装化。
为什么要做这个?
答案很简单:咖啡因是茶饮最大的护城河,也是最大的天花板。
含咖啡因意味着消费者在晚上不敢喝。而38.46%的无茶无咖产品以牛乳为基底,搭配红枣、桂圆、枸杞等药食同源食材,瞄准的就是晚间"晚安饮品"场景。古茗甚至用低兴奋性的可可碱替代咖啡因,推出晚间专属产品。
再叠加前面说的茶啤抢占微醺时段、小麦草抢占早餐和午间健康场景——你会发现,头部品牌的产品矩阵正在悄悄完成一次重构:从"一杯奶茶"变成"全时段饮品解决方案"。
- 早上: 小麦草冰奶(健康提神)
- 下午: 果茶/冰奶(经典场景)
- 傍晚: 黄油啤酒系列(微醺社交)
- 夜晚: 无茶无咖·晚安牛乳(助眠放松)
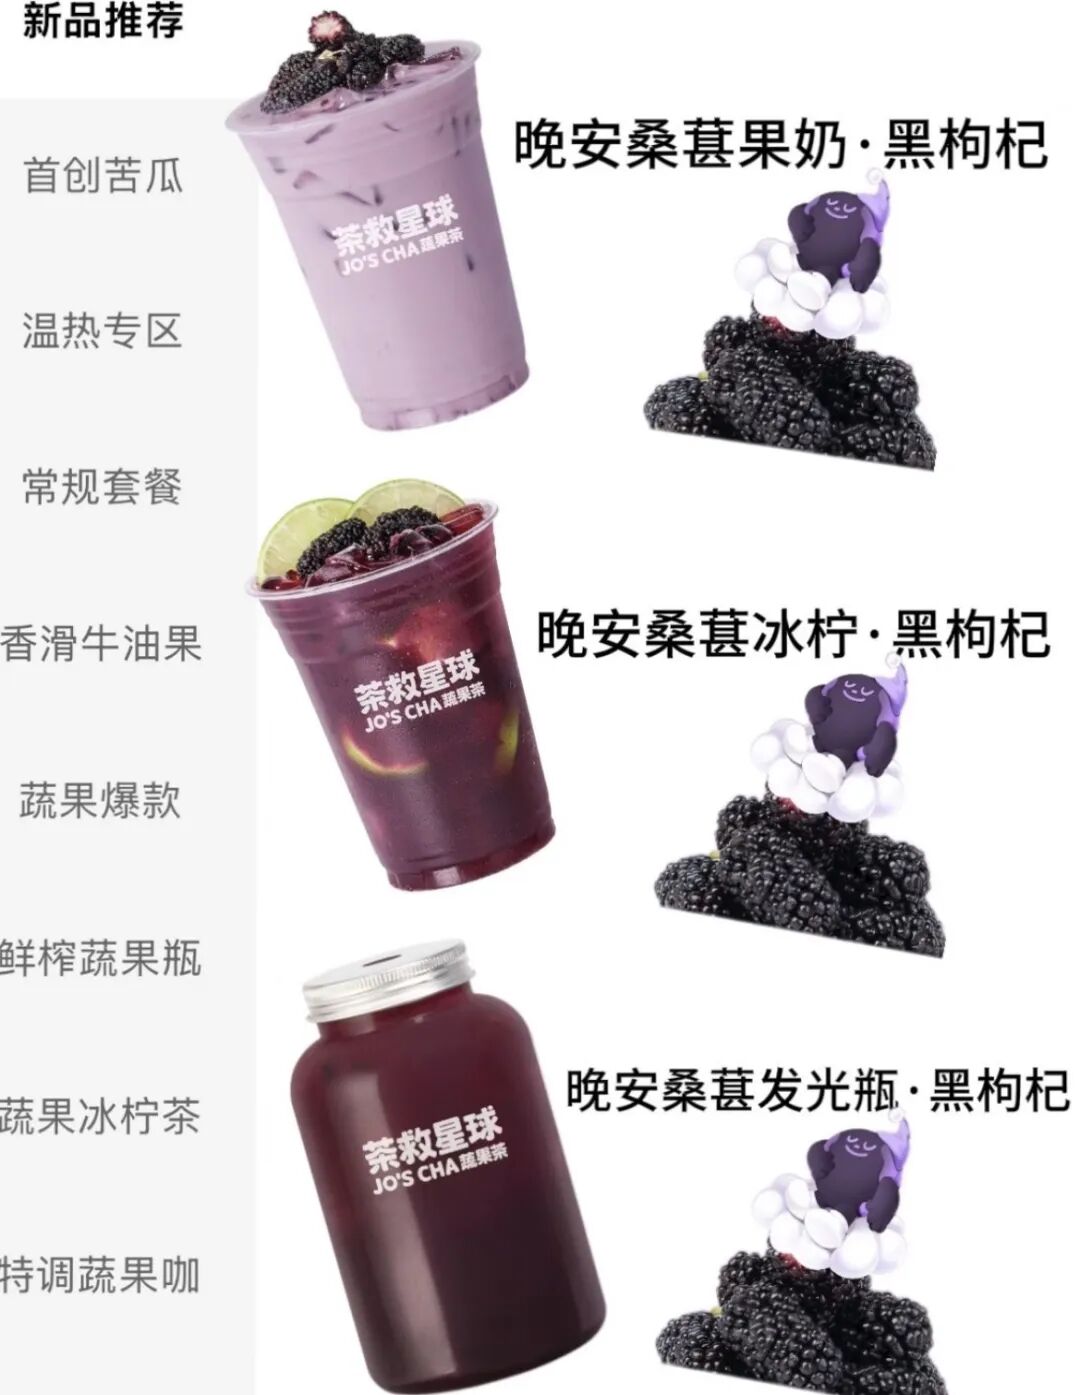
茶救星球晚安饮品(图源:小红书@超爱喝椰汁耶)
这已经不是产品创新了。这是用饮品重新定义一天的消费节奏。
04 对我们意味着什么
写到这里,三个信号的底层逻辑已经很清楚了。
碳酸饮料卖不动,不是因为天气不热,而是消费者的选择逻辑变了。从"好喝就行"变成了"好喝还要有用"。
传统碳酸饮料提供的只有"甜+气",而今天的消费者要的是"好喝+健康+场景适配"。
茶饮品牌集体卖啤酒,不是因为都想做酒,而是因为下午茶时段卷到头了。必须开辟新的消费时段,才能找到增量。
小麦草和无茶无咖的爆发,本质是同一件事的两个面:消费者要的不是一杯"饮料",而是一杯"带功能的日常快乐"。
如果把这些信号合在一起看,2026年饮料行业真正的分水岭已经浮现:
品牌竞争的核心,不再是"谁的品类更好",而是"谁能占据消费者一天中更多的时刻"。
谁能在早上让人愿意喝一杯,晚上也愿意喝一杯;谁能在想健康的时候被想起,想放松的时候也被想起——谁就能在存量时代找到增量。
品类会过时,但时刻永远在。
参考资料: [1] 壹糖天下公众号《啤酒花风味糖浆2026年H1出货数据》 | 壹糖天下 [2] 勤策消费研究《2026年中国低度酒行业研究报告》 [3] 《世界杯引发跨界潮:奶茶卖不动,喜茶、霸王茶姬们集体"卖酒"》 | 星岛新闻,2026.07.17 [4] 《库迪、茶百道都在推,这个品类成为这个夏天的新方向》 | 壹览商业/茶咖观察,2026.07.17 [5] 《3天40万杯,"猫草奶茶"凭什么火了?新茶饮的"草本化"浪潮正在改写游戏规则》 | 商业笔记簿/头条号,2026.07.19 [6] 《2026年中国现制饮品健康趋势分析报告》 [7] 《曾经的快乐水卖不动了》 | 搜狐千里眼/微博,2026.07.16
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM