

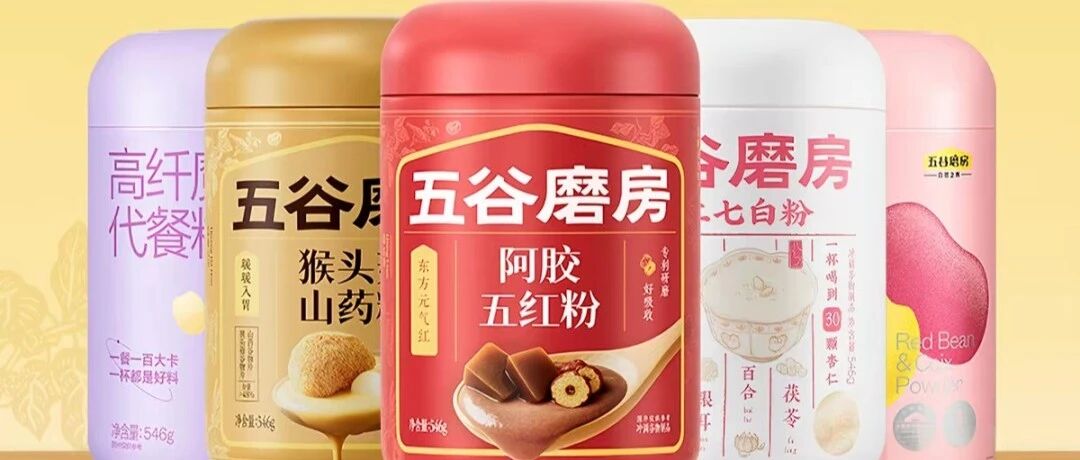
“五谷”是原料,“磨房”是工艺,但“中式食养”是生活方式。
作者|小 武 运营|魏雨欣 图片|网 络 来源|FFL未来食品实验室
一个“反常识”的财报。
2025年,五谷磨房交出了一份让消费品行业都侧目的成绩单——25.26亿元营收,同比增长22.6%;净利润2.66亿元,同比暴增41.4%。利润增速是营收增速的近两倍,经营杠杆效应拉满。
更值得玩味的是结构:线下商超专柜9.67亿(+23.7%)、山姆等新渠道5.28亿(+47.6%)、电商10.31亿(+11.9%)。三条战线同时开火,没有一个渠道掉链子。
在3700亿的药食同源赛道里,大多数品牌还在为“详情页怎么写”发愁,五谷磨房是怎么做到全渠道加速增长的?
答案可能比你想的更朴素——也更值得学。
01 一对夫妻的“笨功夫”:从超市现磨到港股上市
2007年,深圳一家超市的角落里,31岁的张泽军支起了一台现磨柜台。他的妻子桂常青负责产品配方——这位湖北工学院工业设计毕业的姑娘,用“做给家人吃”的标准,调配出了五谷磨房的第一批谷物粉。
那时候没有人觉得这是一门大生意。超市货架上摆满了各种品牌的芝麻糊、核桃粉,现磨柜台更像是促销手段,而不是一个品牌的起点。
但张泽军夫妇做了一件当时看起来很“笨”的事:他们坚持只用天然原料,不做任何添加,并且把柜台做成了“可以看见的透明厨房”——消费者能看到原料、闻到香味、现场研磨。
这个“笨功夫”,后来被证明是五谷磨房最深的护城河。
2018年12月,五谷磨房在港交所上市(01837.HK),成为“中国健康食品第一股”。2019年,百事可乐以1.31亿美元战略入股,持股至今约26%——国际快消巨头的背书,不仅带来了资金,更带来了供应链管理经验和全球化视野。
到2025年,五谷磨房营收25.26亿元,较2024年的20.60亿元增长22.6%。更关键的是盈利质量:毛利率65%,净利率从9.12%提升至10.52%,资产负债率仅18.41%——在食品行业,这几乎是一份“教科书级”的财务答卷。
FFL观点:五谷磨房这种“从消费者信任出发”的基因,决定了它后来所有战略选择的底色。在药食同源赛道里,信任才是最稀缺的资源。
02 三条腿走路:商超、山姆、电商的“铁三角”模型
如果只看电商数据,五谷磨房只是一个“还不错的天猫品牌”。但如果把线下渠道加进来,画面完全不一样。
2025年五谷磨房的渠道结构:
商超专柜:9.67亿元(占比38.3%,+23.7%)
全国数千个商超专柜,配备专业营养导购人员,提供现磨服务和个性化配方推荐。这是五谷磨房与纯线上品牌的核心差异——面对面的专业服务建立了深度用户信任。
在传统零售渠道普遍承压的2025年,这块业务增长23.7%,说明“线下体验”在药食同源品类中不仅没有过时,反而在消费升级中越做越强。
线下货架/新渠道:5.28亿元(占比20.9%,+47.6%)
这是最大的亮点。以山姆会员店为代表的会员制商超渠道,2025年同比增长47.6%,2022-2025年复合年增长率高达43.25%。
▲图源:网络
为什么山姆能帮五谷磨房卖货?因为山姆的核心客群——中产家庭——恰好是“中式食养”最精准的消费者。他们不缺消费力,缺的是值得信任的品牌。五谷磨房“本来自然,何须添加”的产品理念,与山姆的选品逻辑高度匹配。
电商渠道:10.31亿元(占比40.8%,+11.9%)
天猫、京东、抖音全平台布局。2025年荣获“抖音食饮健康行业年度趋势品牌”和“天猫超市超级领航品牌”。
但值得注意的是,电商增速(+11.9%)明显低于线下(+23.7%和+47.6%)。这意味着:
第一,线上流量红利正在见顶,纯线上品牌的增长天花板已经显现;第二,五谷磨房的战略重心正在向线下倾斜——这恰恰是大多数新锐品牌做不到的。
FFL观点:五谷磨房的“铁三角”模型,本质上是一个“信任梯度”模型——商超专柜建立深度信任(面对面),山姆渠道筛选精准客群(会员制),电商渠道承接复购和规模化(便捷性)。三者各司其职、相互导流。
03 从“磨粉机”到“中式食养专家”:一次教科书级的品牌升级
2021年,五谷磨房做了一个关键决定:把品牌定位从“天然谷物粉”升级为“药食同源中式食养专家”。
这步棋走得极其精准。
先说为什么不是“保健品”。保健品赛道有汤臣倍健(2025年营收62.65亿)、无限极这样的巨头盘踞,且蓝帽认证体系门槛高、周期长。一个谷物粉品牌硬挤进去,是以己之短攻彼之长。
再说为什么不是“功能性食品”。这个概念太宽泛,且面临“功效宣称”的合规雷区。
“中式食养”这四个字的精妙之处在于:
第一,抢占了心智空白。“中式食养”这个定位,既连接了中国几千年的食补文化传统(《黄帝内经》“药食同源”的理念),又避开了
“保健品”和“药品”的监管雷区。它不讲“能治什么”,而是讲“怎么养”。
▲图源:网络
第二,打开了品类天花板。 如果定位是“谷物粉”,天花板就是几十亿的冲调市场;但定位是“中式食养专家”,天花板就变成了整个大健康食品市场——从代餐粉到即食粥、从养生茶到滋补礼盒,品类扩展不再受限于“磨粉”这个动作。
第三,对接了文化情绪。 “东方养生”正在成为年轻一代的文化自信表达。不是“西洋保健品”,而是“咱们中国老祖宗传下来的食养智慧”——这种文化叙事的力量,远比任何功效宣称都持久。
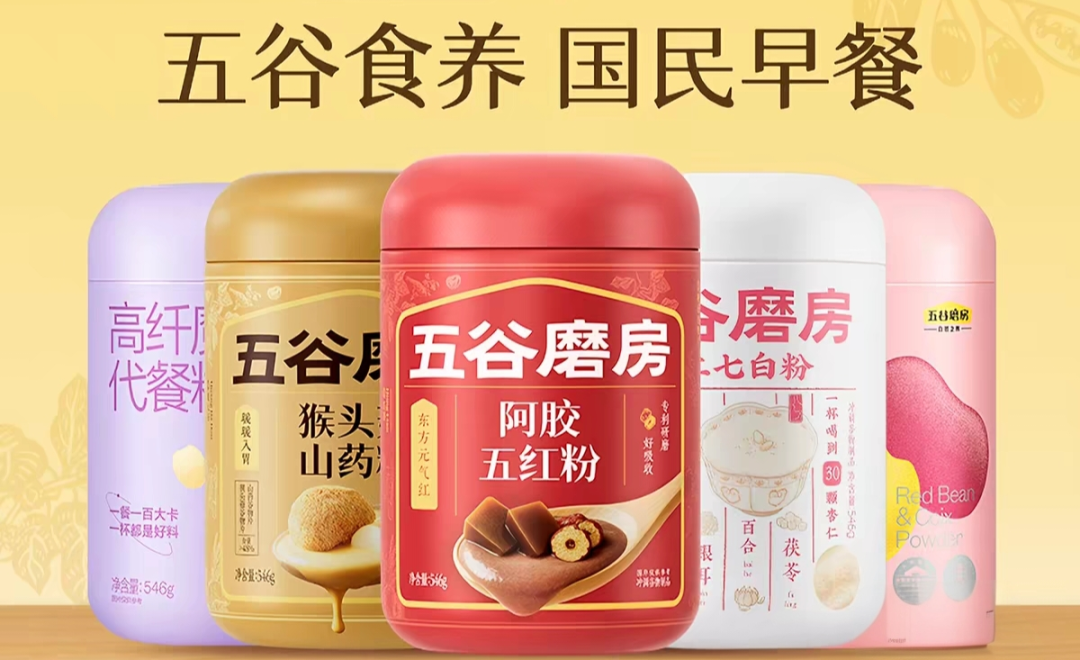
从产品矩阵来看,五谷磨房已经形成了“三大阵营”:
阵营一:中式调理与功能改善食品——核桃芝麻黑豆粉、红豆薏米粉、益元八珍粉等,针对特定体质和需求
阵营二:中式食养早餐——谷物营养早餐粉、燕麦片、谷物脆片、即食粥类,覆盖日常场景
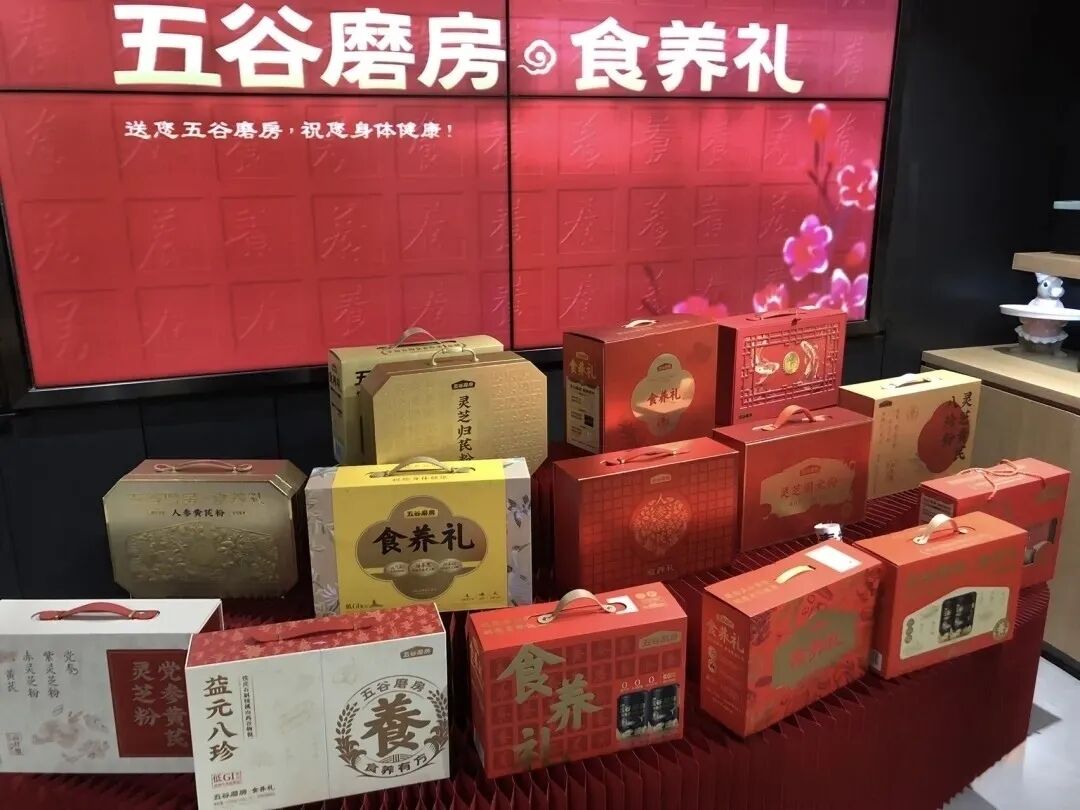
阵营三:健康食养礼——节日礼盒、家庭分享装、高端滋补礼盒,覆盖礼赠场景
产品SKU超过100个,价格带从几十元到几百元,覆盖日常消费到高端礼赠。
FFL观点: 这是药食同源赛道里最聪明的品牌升级路径。不是从A品类跳到B品类,而是围绕“同一群人”(关注健康的中国消费者)做“全场景覆盖”。“五谷”是原料,“磨房”是工艺,但“中式食养”是生活方式。
04 25亿之后:五谷磨房的天花板在哪里?
说完成绩,说问题。一家公司的价值,不在于它有多完美,而在于它面对挑战时的选择。
五谷磨房至少面临三个结构性挑战:
挑战一:品类认知惯性。
消费者对“五谷磨房=谷物粉”的认知根深蒂固。虽然品牌已升级为“中式食养专家”,但2025年核心品类收入中,谷物粉仍然占据绝对主导。要向“全品类食养方案”转型,需要让消费者接受“五谷磨房不只是磨粉的”这个新认知。
这个过程不会太快。品牌升级的本质,是消费者心智的重建——它需要时间、需要产品力支撑、需要一次次“超出预期”的消费体验来逐步改变。
挑战二:线上增速放缓。
电商渠道增速仅11.9%,低于线下渠道,也低于公司整体增速。这不是五谷磨房独有的问题——整个消费品行业的线上流量红利都在见顶。但对五谷磨房来说,线上仍然是40%的收入来源,增速放缓意味着需要找到新的增长引擎。
好消息是,线下新渠道(山姆等)正在补位。但会员店渠道的容量终归有限,不可能无限扩张。
挑战三:研发投入下降。
2025年研发成本1486万元,同比下降22.3%。在行业整体加大研发的背景下(参考寿仙谷研发占比8.07%、小仙炖50+篇SCI论文),五谷磨房的研发投入力度偏低。
短期内这不影响利润,但长期来看,药食同源赛道的竞争正在从“渠道竞争”转向“科研竞争”。谁能在功能性成分、临床验证、专利配方上建立壁垒,谁就能在下一轮洗牌中胜出。
竞争对手也没有闲着:
- 老金磨方正在从“黑芝麻丸”向全品类生态拓展
- 江中食疗依托“养胃”心智和药企背景持续发力
- 盒马自有品牌药食同源产品已超40款
- 三诺食疗的“六味地黄饮”5个月破亿,验证了“经典名方饮料化”的路径
五谷磨房的领先优势不是不可撼动的。它需要证明“中式食养专家”不只是一句slogan,而是
一个可以被产品力、科研力和消费者口碑反复验证的品牌承诺。
FFL观点:五谷磨房目前的困境,本质上是“从25亿到100亿”的跨越难题。25亿靠的是渠道红利+品牌升级+品类红利,100亿需要的是科研壁垒+品类扩张+可能的并购整合。
对于从业者来说,五谷磨房的挑战比它的成功更有学习价值——因为它正在经历的,是每一个药食同源品牌迟早都要面对的。
▲图源:网络
05 写在最后:五谷磨房给行业留下的三个方法论
回顾五谷磨房从一台超市现磨柜台到25亿港股上市公司的18年,我们认为有三条方法论值得药食同源赛道的每一位从业者认真思考:
方法论一:信任是最好的渠道策略。
五谷磨房的线下专柜模式,在“电商万能论”盛行的年代显得格格不入。但正是这种“看得见、摸得着、闻得到”的信任建立方式,让它在线下渠道逆势增长23.7%。在药食同源这个“信任比价格更重要”的品类里,信任就是最便宜的获客成本。
方法论二:品牌升级不是换Logo,是重新定义赛道。
从“谷物粉”到“中式食养专家”,不是产品线的简单扩展,而是赛道定义权的争夺。当你在一个50亿的品类里做到第一,你面前只有两条路:要么在品类里继续卷,要么重新定义一个更大的品类。五谷磨房选了后者。
方法论三:合规是长期主义的入场券。
在一个违规案件暴增45%的行业里,“零违规”不是底线,而是竞争力。五谷磨房用287项知识产权、FSSC22000认证、年报级合规承诺,证明了一件事——在药食同源赛道,活得久比跑得快更重要。
3700亿的赛道,CR5不足30%。这意味着行业还没有“可口可乐”,每一家都有机会。
但机会属于那些既能讲好中国食养故事、又能在合规框架内做好产品力的企业。
五谷磨房证明了这条路走得通。至于能走多远,还要看它在科研、品类扩张和组织能力上,能不能跟上品牌愿景的速度。
“让东方食养融入全球一亿家庭”——这个愿景很大,但第一步已经踩实了。
*\ 参考文章:**
[1] 五谷磨房2025年年度报告,港交所公告 (https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0331/2026033100130_c.pdf)
[2] 五谷磨房2025年度业绩公告,港交所 (https://www.hkexnews.hk/listedco/listconews/sehk/2026/0424/2026042401513_c.pdf)
[3] 博研咨询·2025-2031年中国药食同源行业市场全景调研 (https://www.docin.com/touch_new/preview_new.do?id=4968766458)
[4] 中国特种食品产业大会数据,福建省食品工业协会 (http://m.toutiao.com/group/7612462832038281747/)
[5] 2025年药食同源违规查处数据,河南日报 (https://dzb.henandaily.cn/html5/2026-06/25/content_12_1799220.htm)
[6] 银河证券·五谷磨房深度报告 (http://m.hibor.com.cn/wap_detail.aspx?id=ace5427cf3038cfcc905053b5ec550b7)
[7] 远瞻慧库·五谷磨房渠道分析 (https://www.baogaobox.com/insights/260713000028338.html)
[8] ByeRisk·2025食品广告违法案件统计 (https://www.byerisk.com/blog/food-supplement-30-redline-words-checklist-2026)
[9] 天眼查·五谷磨房股权结构 (https://m.tianyancha.com/company/339518
[10] FFL未来食品实验室·《4500亿赛道,企业连“药食同源”四个字都不敢写》
[11] 国泰海通证券·五谷磨房首次覆盖报告,2026年7月
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM