

流量可以是放大器,但不该是发动机。
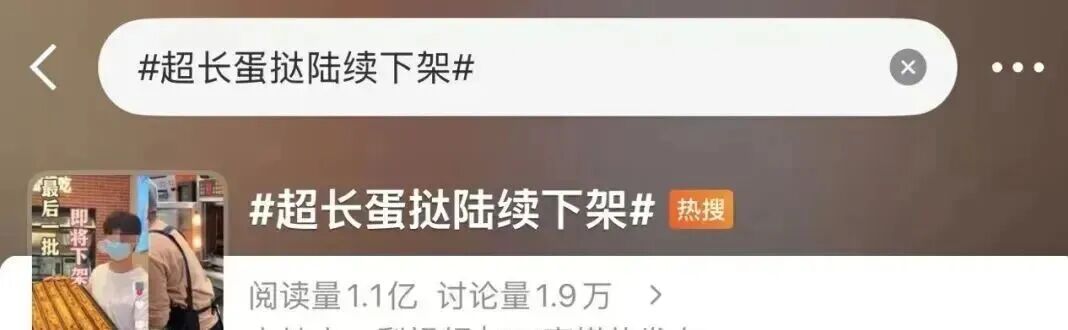
10月9日,“超长蛋挞陆续下架”登上热搜。
北京一家糕点门店的店员向媒体描述了这段时间的变化:9月下旬最好卖的时候,这款60厘米长的蛋挞一天能卖出
500多个;进入10月,单日销量回落到100多个。店里的海报还没来得及撤,店员的说法是,库存消耗完就不再补货。
这款产品由鲍师傅在9月20日上线,上线时零售价18.9元,消费者实际到手价约16.8元。到9月
28日,8天时间卖出超过70万份,单品流水超过1300万元。抖音平台上,相关话题累计在榜曝光量突破10亿,团购累计支付GMV突破2亿元。河南郑州的首发门店一度排队两小时,代购价被炒到56.8元一根。
单看这组数字,它配得上任何一份漂亮的商业计划书。热度却在国庆假期后半段出现断崖:核心商圈的门店陆续撤下主打海报,大量夜市小摊和社区烘焙店直接下架。
从引爆全网到集体退场,不到一个月。
一根蛋挞的走红与退场都不难解释。难解释的是,同样的事情为什么在烘焙行业反复发生,而且间隔越来越短。
一条被供应链接管的爆款流水线
同样的剧本此前已经上演过多次。脏脏包从爆红到退烧,存活期不过三四个月;草莓塔、黄油年糕、玉米挞、奶皮子糖葫芦,几乎每一款都走了同一条路径:独特造型在短视频平台引爆流量,门店排起长队,几个月后热度退去被淘汰。能沉淀为常销单品的,少之又少。
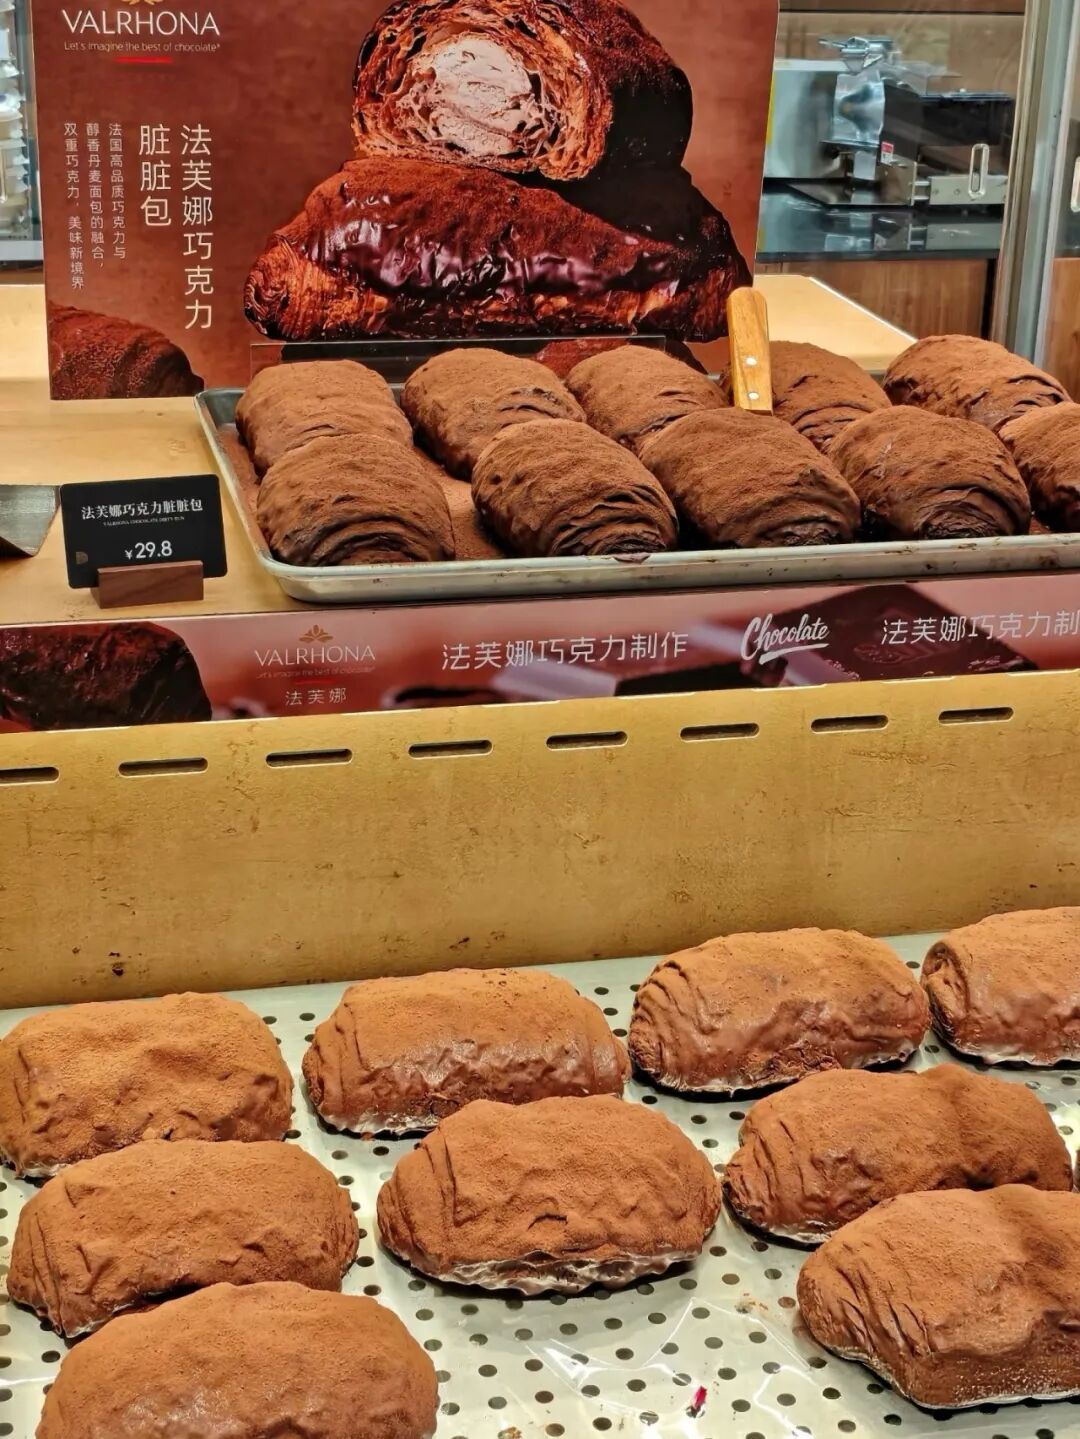
“古早网红”脏脏包 图据小红书@甜品是饭
放大尺寸的吸引力在于成本收益比。开发新口味、新原料、新工艺需要研发周期,还要承担失败风险;把现有产品拉长、放大、换个包装,成本更低,传播效率更高。 这是一种轻量化创新,风险小,回报快,也天然缺乏壁垒。
供应链的成熟度还在往上走。欧睿国际《2026烘焙白皮书》显示,2025年中国冷冻烘焙市场规模已突破200亿元,年复合增长率超过20%,冷冻面团、预烤半成品、冷冻蛋糕的口感已高度还原现烤品质,且无需专业烘焙师傅,适配全渠道、多场景落地。标准化生产在降低行业门槛的同时,也让同款产品的扩散速度越来越快。
尽管供应链可以批量制造爆款。但造不出产品的长期生命力。
15%与40%:复购率不会撒谎
艾瑞咨询联合克劳锐的调研给出了一条清晰的分水岭:打卡型网红品牌复购率不足15%,品质刚需连锁烘焙的复购率超过40%。
落在一根蛋挞上,这个差距不难理解。它的卖点是60厘米带来的视觉冲击和社交分享,不是“好吃到想再吃”。消费者排队两小时、代购加价三倍,买到的本质上是一张社交凭证。拍照发圈的需求一旦被满足,复购的理由就不存在了。
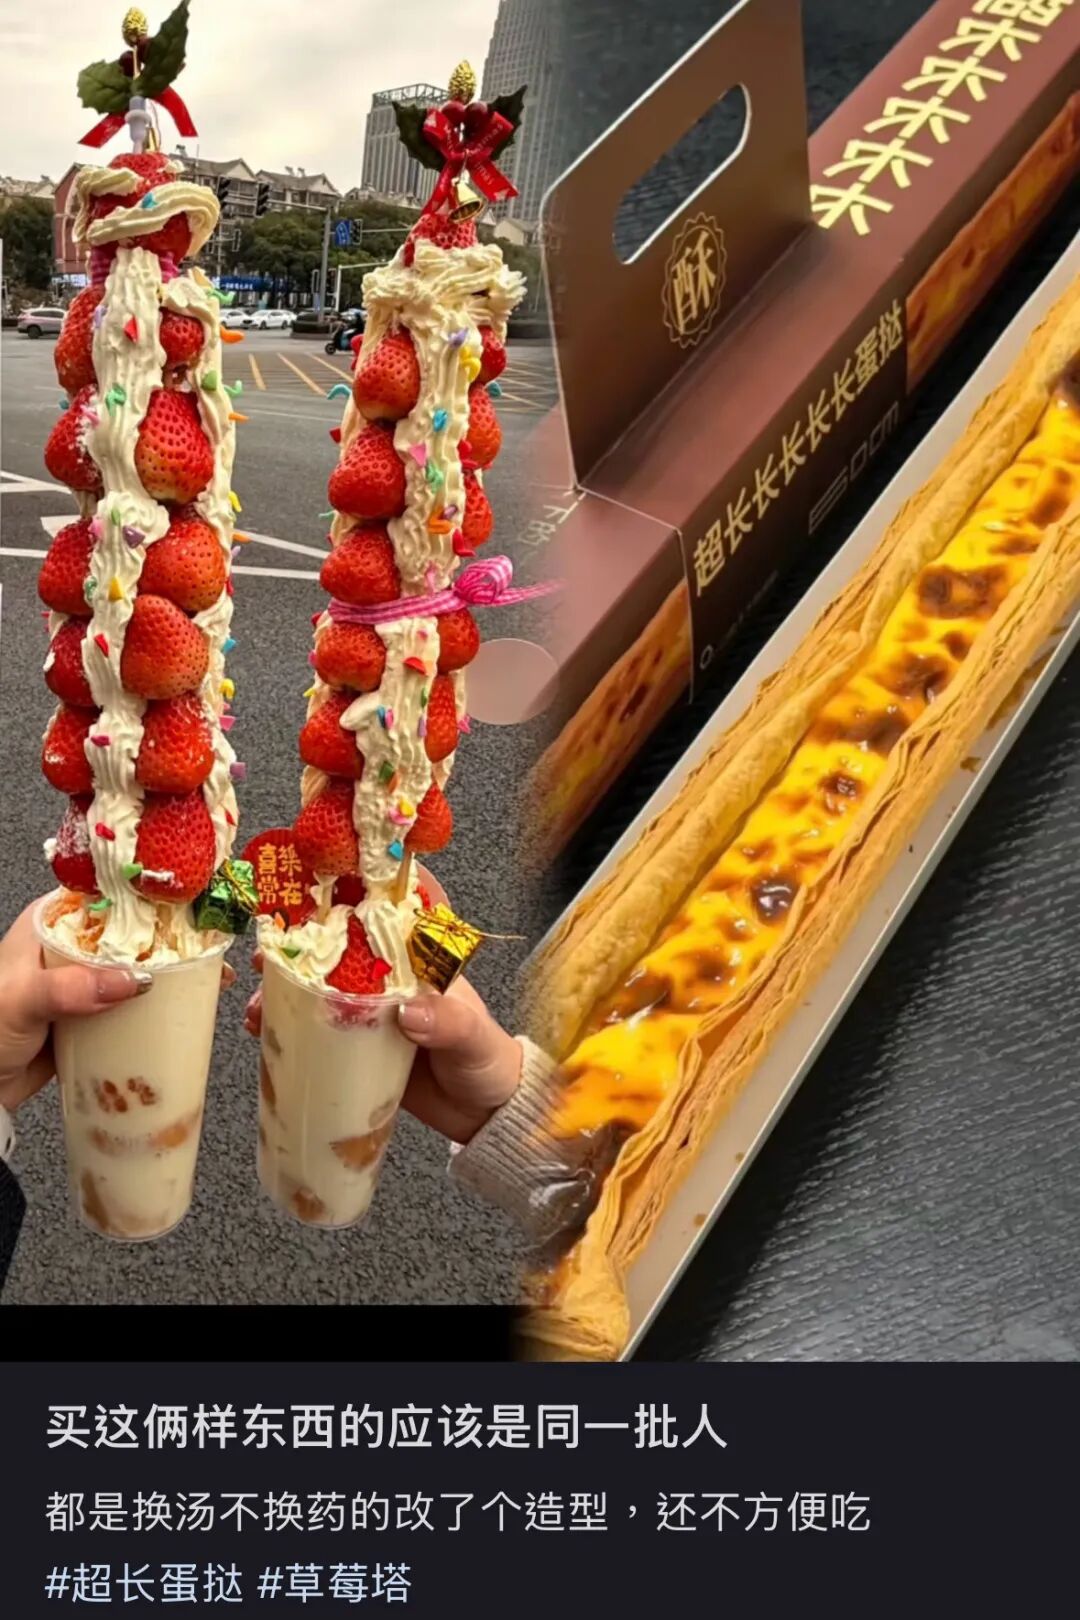
“过气”草莓塔与超长蛋挞 图据小红书
产品设计本身就埋着矛盾。为维持60
厘米的长条形态,挞皮必须做得厚而硬,酥皮层数与蛋液占比此消彼长,“只有皮、没有馅”是结构性缺陷,而非个别门店的品控失手。再叠加超过1000千卡的热量,它很难进入任何一个人的日常消费清单。
行业里对网红门店的寿命早有统计。特色餐饮门店的平均经营周期集中在8到12个月,开业第一年能稳定经营的占比32.5%,运营三年以上的不足一成。窄门餐眼数据显示,烘焙情况更严峻,门店平均存活时长约32个月,57%撑不过两年。
同质化则加速了流量的稀释。当稀缺感被供给过剩抹平,溢价的基础也就没了。
每个人都会为好奇心买单一次,没有人会为同一个噱头掏两次腰包。
8万家门店消失的这一年
把视线拉长,超长蛋挞只是烘焙行业这轮洗牌里的一个切片。
据窄门餐眼统计,截至2026年7月中旬,近一年全国新开烘焙门店仅3334家,门店净减少超过8.1万家,且不包括未被平台统计到的小型店铺。
压力来自几个方向同时收紧。新茶饮、社区商超、预制菜品牌跨界布局烘焙,线上零售和社区团购持续分流线下客流。
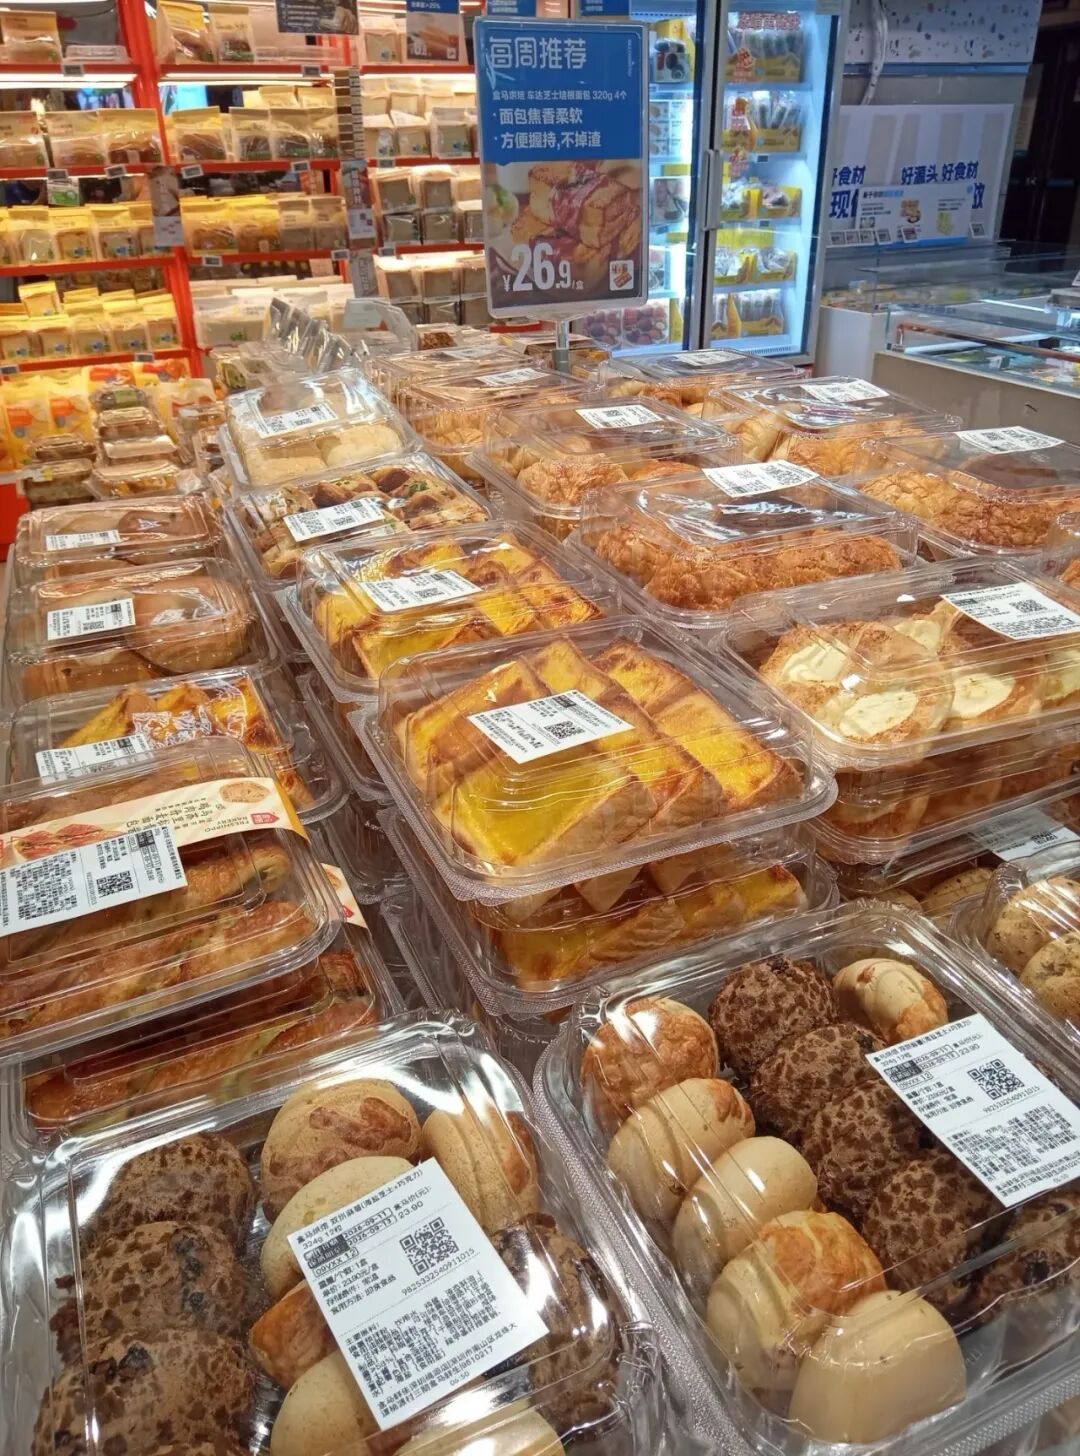
盒马烘焙产品 图据小红书@小圆不圆
商超烘焙的份额在持续提升,亿欧智库发布的《2026中国商超烘焙市场洞察白皮书》显示,大型超市、会员店的线下烘焙消费渗透率为51.4%,连锁烘焙品牌店为54.3%。山姆、盒马用大包装加高性价比切走了相当一部分日常口粮需求。与此同时,面粉、乳制品、糖油价格波动,门店租金、人工、水电等线下运营的刚性成本长期居高不下。
门店在减少,渠道在重组。行业的核心逻辑正在从开店扩张转向运营提效,这也是欧睿白皮书给出的判断:粗放式规模扩张结束,存量整合与精细化竞争开始。
在这个背景里看爆款流水线产品,它的速朽就带上了某种必然性。风口来临时谁都能上,风口过去后谁都得算账。
资本退潮,新中式烘焙的批量教训
更早的一轮教训,来自新中式烘焙的集体退场。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM