

2026年Q2饮料行业数据出来了,一句话总结:传统品类集体退潮,只有无糖即饮茶和即饮咖啡还在涨。
马上赢监测的九个品类里,七个在跌。中式养生水同比-20.10%,即饮果汁-14.84%,汽水-12.23%,有糖即饮茶-11.17%,包装水-9.27%,能量饮料-8.40%,运动饮料-8.84%。唯一正增长的是无糖即饮茶(+16.10%)和即饮咖啡(+0.35%)。
但光看"谁涨谁跌"已经不够用了。今天重点拆三个信号——它们指向的是未来60天你必须要做的决策。
01 信号一:PET现货一周涨了7%,成本压力正在传导
9月2日,PET现货价格报8292元/吨,周涨7.16%,月涨8.96%。
PET是饮料瓶装的核心成本项,在直接原材料成本中占比约18%。这个涨幅意味着什么?算笔账:
一瓶500ml饮料的PET瓶坯成本约0.15-0.2元,涨8.96%相当于每瓶多出0.013-0.018元。按年产10亿瓶的体量算,一年凭空多出1300-1800万成本。
更值得注意的是趋势——Equirus Securities的报告指出,大宗商品的"普涨"正在扩散,糖价同比涨19%,阿拉比卡咖啡豆环比涨19%,棕榈油同比涨21%。此前靠原料红利吃利润的品类,接下来两个月会被陆续反噬。
对产品经理的提示: 如果你的产品用的是PET瓶+含糖配方+果汁/咖啡基底,明年Q1的成本压力会非常集中。现在就要开始算,是调配方、换包装、还是涨出厂价。
02 信号二:2027年强制标糖,倒计时18个月
GB 28050-2025将于2027年3月正式实施。预包装食品营养标签从"4+1"升级为"1+6",含糖量从可选标示变为强制明示。
这条法规的影响被严重低估了。不是说"到时候把糖标出来就行",它真正的杀伤力在于:消费者看到含糖量数字后,用脚投票。
参考日本2003年实施强制标示的经验:实施后3年内,含糖饮料销量下降约12%,无糖品类加速扩容。中国目前的趋势只会更猛,2026年膳食白皮书显示,73.6%的成年人在主动控糖,81.4%的年轻消费者选饮料会看配料表。
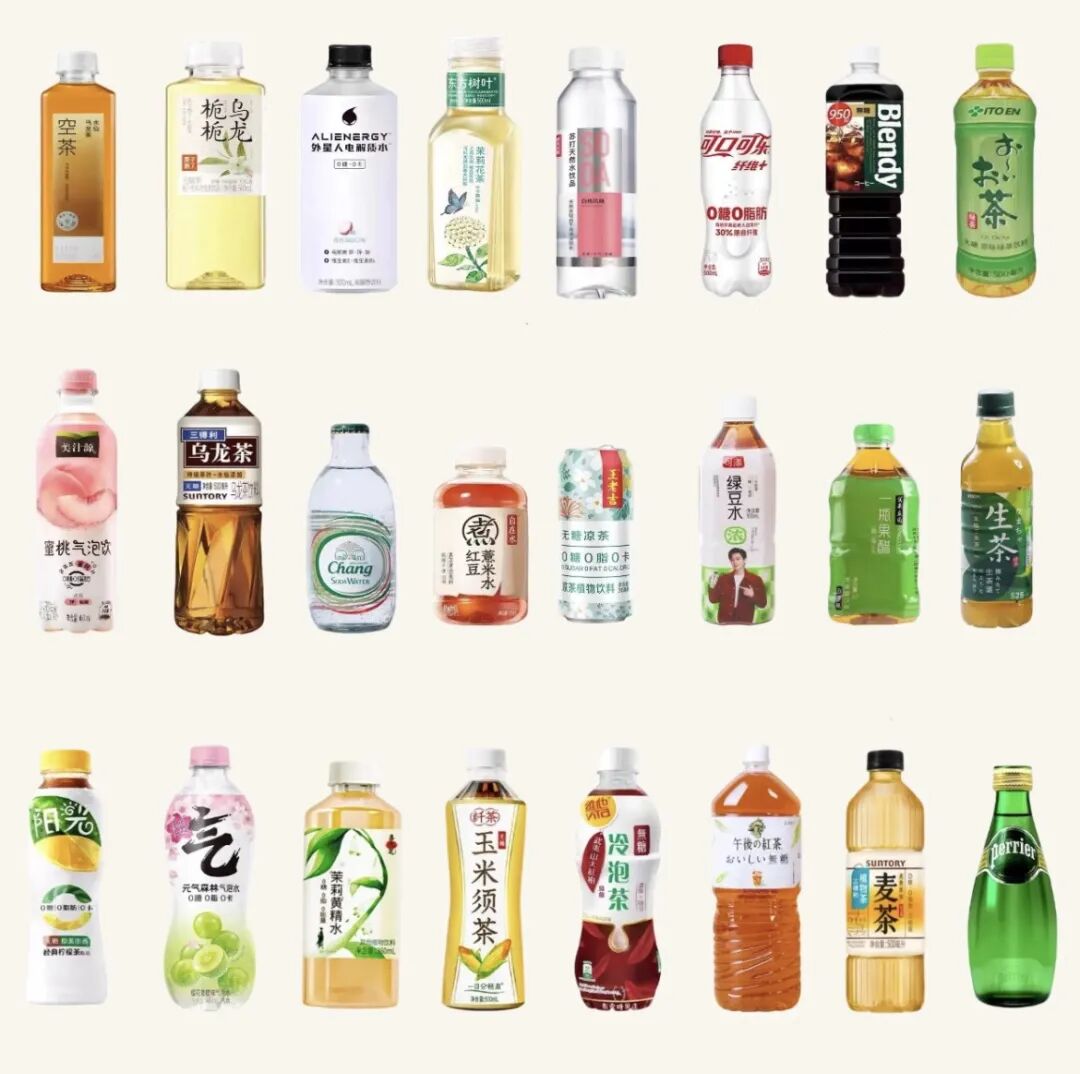
市面部分无糖饮料@小红书“健身阿奇兄”
对产品经理的提示: 现在还有18个月窗口期。如果你的主力产品含糖量在8g/100ml以上(一瓶500ml就超每日推荐摄入量),必须启动配方升级。方向很明确:赤藓糖醇已经退潮,阿洛酮糖+罗汉果甜苷+酶改甜菊糖的复配方案是2026-2027年的主流方向。
03 信号三:无糖茶破千亿,但"水替"红利正在收窄
无糖即饮茶2026年市场规模突破千亿,正式成为茶饮料第一大品类。Q2同比+16.10%,在整体大盘下行中一枝独秀。
但有一个数据值得警惕:无糖茶的增速在放缓。2023-2024年增速在40-50%区间,2025年降到20%出头,2026H1进一步降到16%。这不是品类不行了,是渗透率接近天花板了。
马上赢的数据显示,无糖茶在线下便利店的铺货率已经超过85%,头部品牌(东方树叶、三得利)的SKU数已经铺满冰柜。下一步的增长不是"更多消费者喝无糖茶",而是"喝无糖茶的人买谁的"。
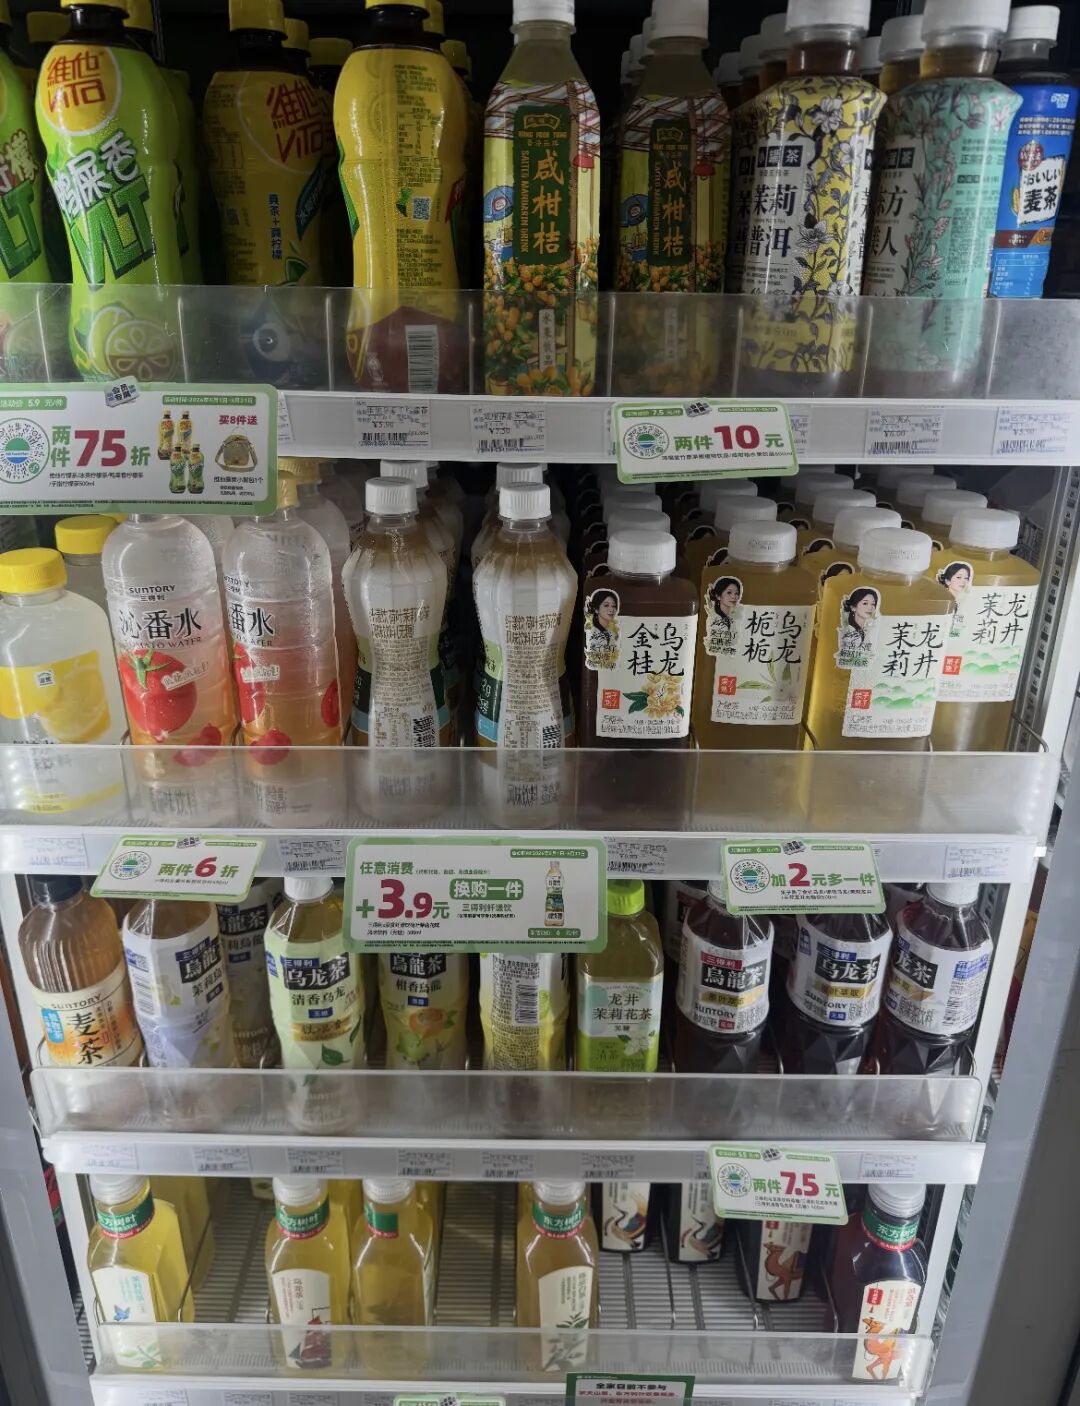
冰柜被各家无糖茶占据@小红书“饭跑跑”
这意味着什么?无糖茶正在从"品类红利期"进入"品牌淘汰期"。
接下来60天,你会看到大量中小品牌的无糖茶SKU从货架上消失,头部品牌开始打价格战。
04 工具卡:未来60天决策判断框架
以下三个问题,建议每两周过一遍,用来判断你的产品策略需不需要调整。
卡一:成本端——你的产品在成本压力区吗?
当前原料端四条线,逐条看:
- PET现货8292元/吨,一周涨了7.16%,继续上行,Q4可能突破8500元。
- 白糖5203元/吨,同比涨19%,高位震荡,糖厂挺价意愿很强,短期看不到回落迹象。
- 咖啡豆这边,阿拉比卡环比涨19%,继续承压,全球供给偏紧,短期难解。
- 果汁原料是唯一的好消息,水果批发价月跌3.33%,短期利好,但冬果上市后会反弹,窗口期不长。
判断逻辑: 如果你的主原料命中两条以上"上涨",60天内必须做成本对冲方案。选项:①换包装规格(减容不减价)②调配方(用更便宜的原料替代)③提前锁价签长约。
卡二:法规端——你的产品能过2027年标糖关吗?
第一步: 算一下你主力产品的含糖量(g/100ml)
- < 5g:安全,但要注意"低糖"声称有门槛(≤5g/100ml)
- 5-8g:预警,18个月内必须启动降糖
- > 8g:危险,一瓶500ml就超日推荐摄入量,不改等于慢性自杀
第二步: 检查代糖方案
- 还在用赤藓糖醇单一配方?→ 尽快换,消费者已经知道它"喝完拉肚子"
- 试过阿洛酮糖+罗汉果苷复配?→ 这是目前口感最接近真糖的方案
- 有没有考虑过酶改甜菊糖?→ 2026年最大的代糖技术迭代,甜味干净度大幅提升
卡三:品类端——你的产品在"生死线"哪一侧?
2026年饮料品类的真实处境:
- 右侧(增长区): 无糖即饮茶(+16.1%)、即饮咖啡(+0.35%)、无糖碳酸(品类占比41.2%且在涨)、蛋白水(两年+592.9%)
- 左侧(收缩区): 中式养生水(-20.1%)、含糖即饮茶(-11.17%)、汽水(-12.23%)、含糖果汁(-14.84%)
判断逻辑: 如果你的产品在左侧,60天内必须做转型方案。不是"要不要转",是"怎么转"。例子:含糖茶饮→无糖茶,含糖果汁→NFC/HPP果汁,传统汽水→无糖/功能性汽水。
未来60天,饮料行业的核心逻辑不是"怎么增长",是"怎么活下来"。
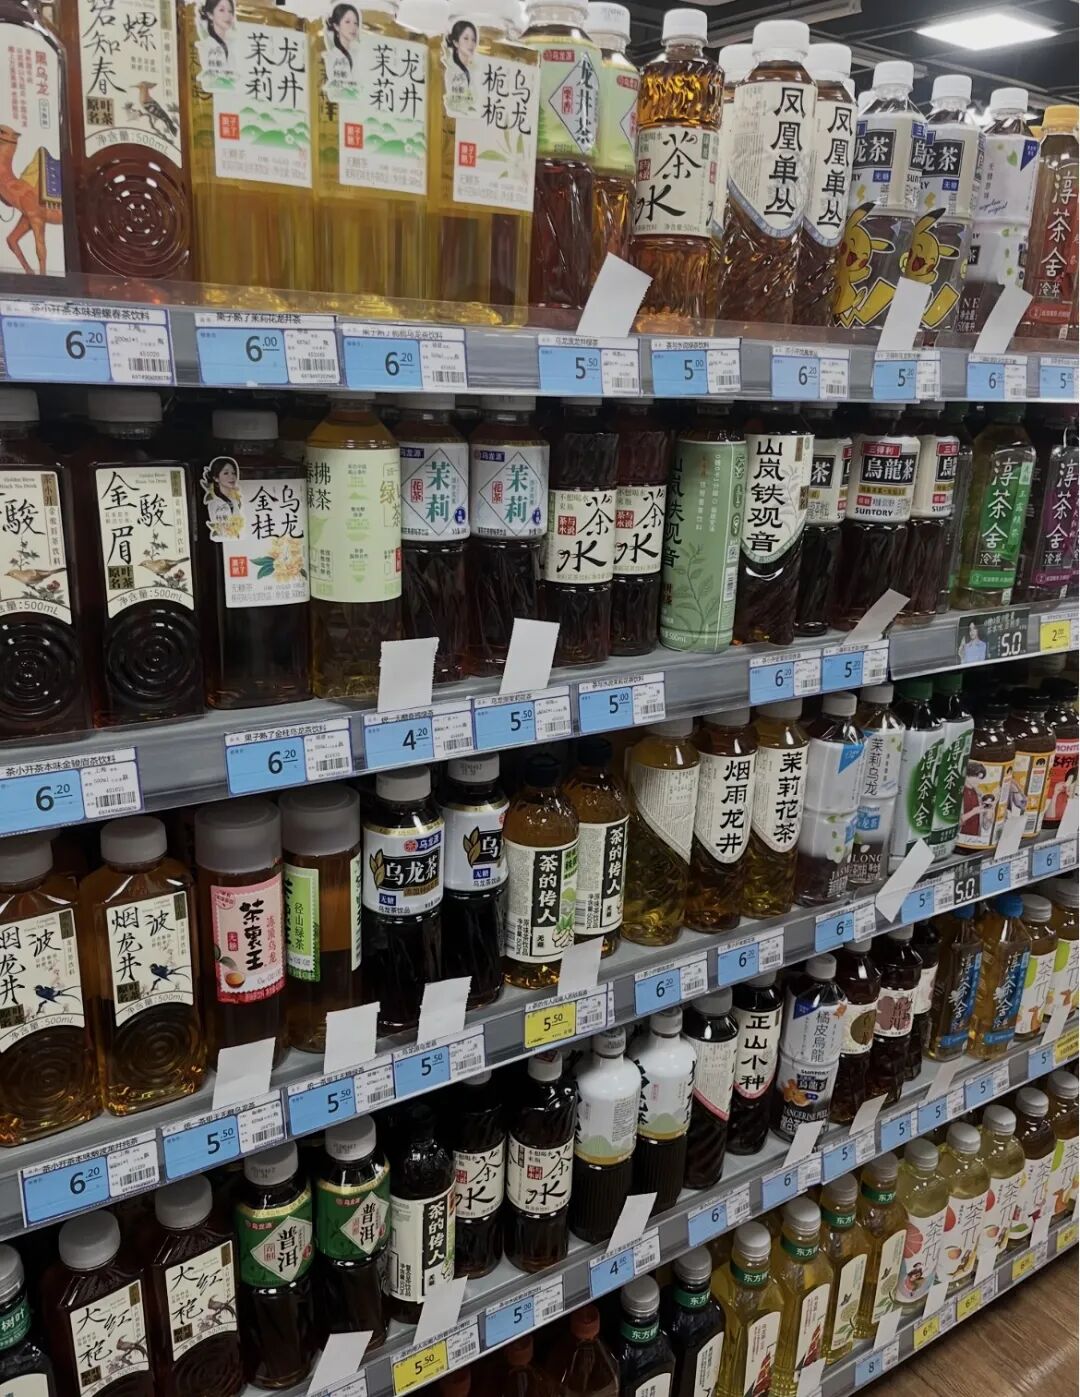
无糖茶货架争夺战@小红书“甜蜜麦克焚烧桶”
成本在涨,法规在收紧,品类在洗牌,三个信号同时指向同一个方向:靠信息差和规模红利吃饭的时代结束了,接下来拼的是配方迭代速度和对成本的控制力。
翻过这一页的人,才有资格进入下一轮。
—
①同花顺iNews《软饮料市场追踪(8月28日-9月3日)》2026年9月 ②Equirus Securities Commodity Inflation Report 2026年9月 ③大健康食品饮料研究《2027年强制标糖新规倒逼配方升级》2026年8月 ④马上赢《2026年Q2饮料行业数据》2026年8月 ⑤亿欧《2026年无糖茶市场破千亿》2026年8月 ⑥魔镜洞察《蛋白水两年增长592.9%》2026年8月 ⑦益普索《2026中国食品饮料趋势观察报告》2026年8月
本文基于公开数据及行业分析撰写,数据来源已标注,不构成任何投资或商业决策建议。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM