
10月10日~14日,相约南京明宇豪雅饭店
经销商把爆款瓶铺到100家终端,两个月只卖出3瓶。同一款产品,在盒马上市,有人定闹钟抢。
这不是产品的问题,是货盘的问题。
这两年,大环境难是公认的事实。但一个耐人寻味的反差正在发生:盒马、山姆、胖东来越来越火,郑州龙婷商贸、成都万润泽华这些经销商的生意越做越大。与此同时,2025年全国大型超市关了832家,平均每天2.3家,50%经销商的仓库里堆满了越来越多的滞销品。
同样卖饮料,为什么有人被挤爆,有人被清空?
在深扒这些企业与经销商仓库中超过2000款畅销产品后,我们看到了一个共同的关键词——“新”。新的品牌、新的产品、新的概念、新的货架。
以盒马为例,从石榴云雾绿茶、茉莉花水到吨吨燃燃左旋肉碱水、白马王子汤螺旋藻、姜黄生姜柠檬饮,无一不是“新”的。在龙婷商贸、万润泽华的仓库中,喜茶、瑞幸、果子熟了、金豆芽、茶小开、柠檬共和国、好望水、蜂解等“新”品牌,同样占据着越来越大的仓库容量。
而这就是今年众多经销商与零售企业都在做的事——货盘重组。
为什么盒马、山姆越来越火?
十年前,消费者都爱逛超市。
但今天,作为消费主力军的年轻人去家乐福、永辉、大润发这些大卖场,都带着明确的目的性——买生鲜、买粮油,买完就走,不再“逛”了。
吸引力的降低反映在数据上是残酷的。2025年,全国大型超市关闭832家,平均每天2.3家;永辉全年关闭381家门店,门店总数降至约400家,营收535.08亿元、同比下降20.82%,归母净利润亏损25.52亿元;大润发三年关店超140家;家乐福从巅峰时在中国的300多家门店,到2025年几乎悉数退出中国市场;华润万家2024年关店493家,截至2025年7月两年累计超930家。
但消费者并非完全不爱逛超市。问题在于,传统超市的体验短板日益突出:高峰期结账排队久、部分商品价格缺乏优势、品质参差不齐、动线设计复杂,消费体验难以满足现代消费者对高效、舒适的需求。而山姆、盒马等会员制仓储超市,通过提供优质商品、宽敞的购物环境和“逛”的仪式感,满足了中产家庭和年轻群体对品质生活与情绪价值的追求。
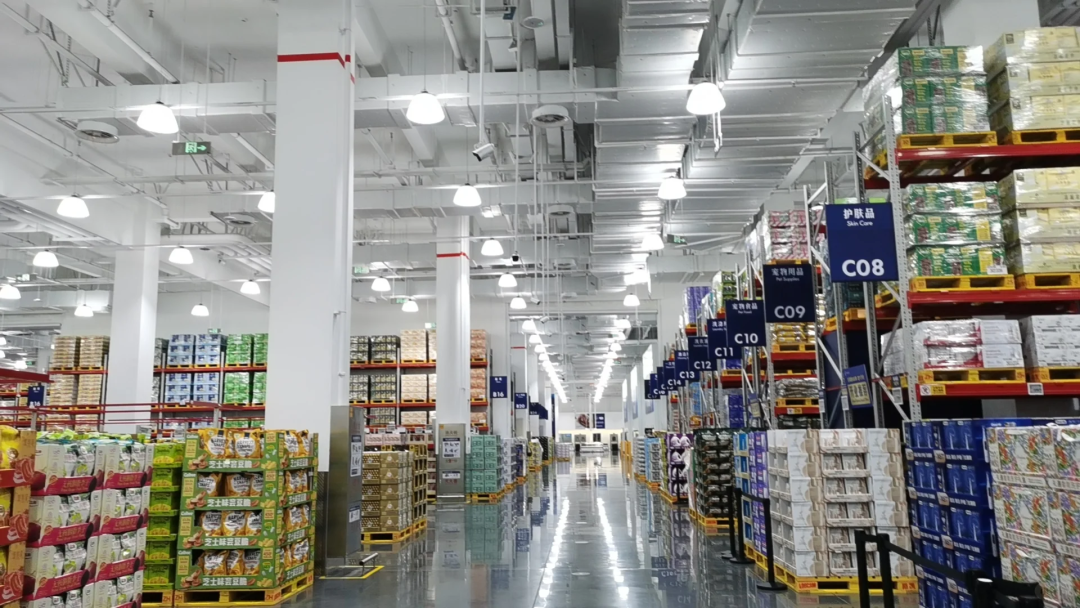
◎ 图源:小红书用户@桃桃
一项行业调研显示,永辉的平均客单价在50~100元,大润发在80~120元,但盒马鲜生的平均客单价(线下)在100~300元,山姆更是达到200~1000元区间。
为什么消费者更愿意在盒马、山姆下单?可能有人会说,是产品品质更好、客群消费力更强、客单价更高。但这只是表象。
真正决定消费者购买行为的主要因素只有一个——产品。而盒马、山姆正是把产品力做到极致的典型代表。
走进盒马饮料区,C位不是可乐、雪碧、王老吉,而是石榴云雾绿茶、茉莉花水、泰式海盐轻奶茶、皇帝柑气泡果汁等差异化产品。HPP红心苹果汁上市,有人定闹钟抢;白马王子汤螺旋藻全网讨论破千万,上线首日超1000人线上下单,全国多个门店处于“售罄—补货—售罄”的循环中;轻功能吨吨桶引领潮流;HPP姜黄生姜柠檬饮100ml卖8.9元还断货,上线一个月登顶冷藏饮品复购榜第一,小红书相关话题阅读量超1300万次。
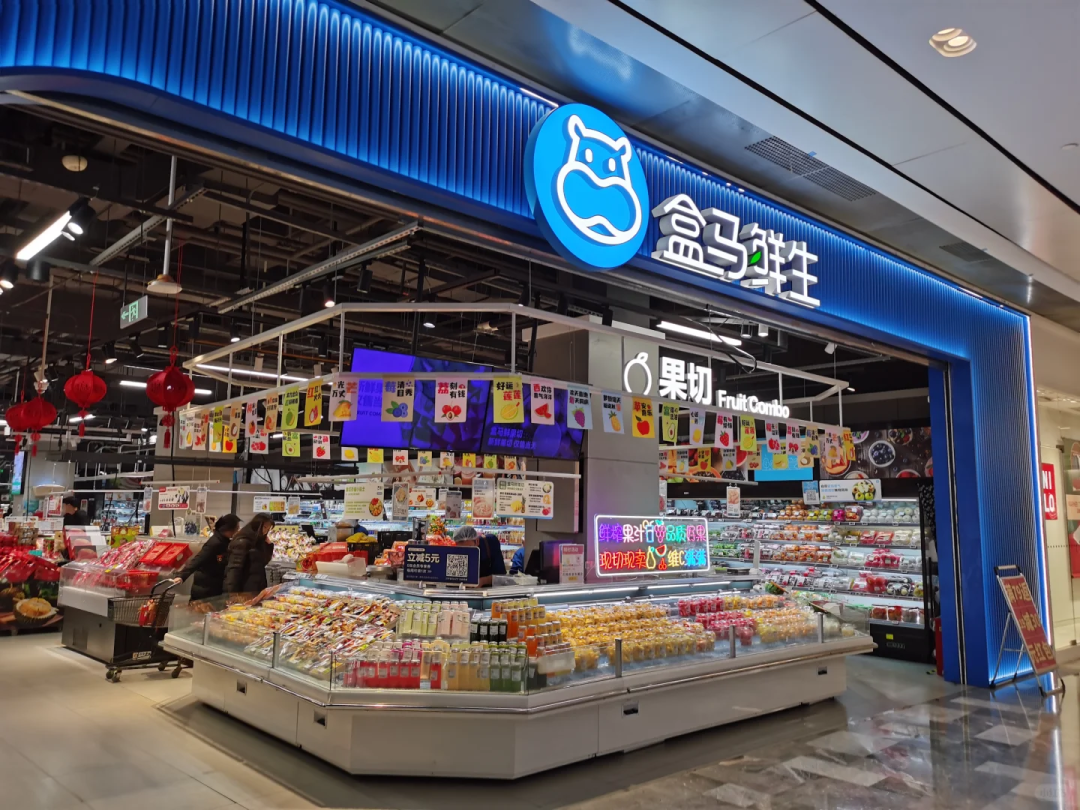
◎图源:小红书用户@原野暮色
可这些产品放到传统商超,却常常卖不动。有经销商把爆款Shot瓶铺到100家终端,两个月只卖出3瓶。
问题不在产品本身,而在货盘与消费者之间的错位。
盒马推出这些产品,前提是它的核心客群就是追求新口味、新概念、新体验的年轻人。这批消费者走进盒马,本身就不是为了买一瓶可乐或一瓶冰红茶,而是带着“看看今天有什么新东西”的心态。盒马的货盘,是先看这群人搜什么、复购什么,再用供应链倒推做什么。可乐雪碧不是不卖,但不放C位;C位留给HPP冷榨、药食同源、轻功能、场景化小瓶。因为盒马清楚,它的消费者要的就是这些。
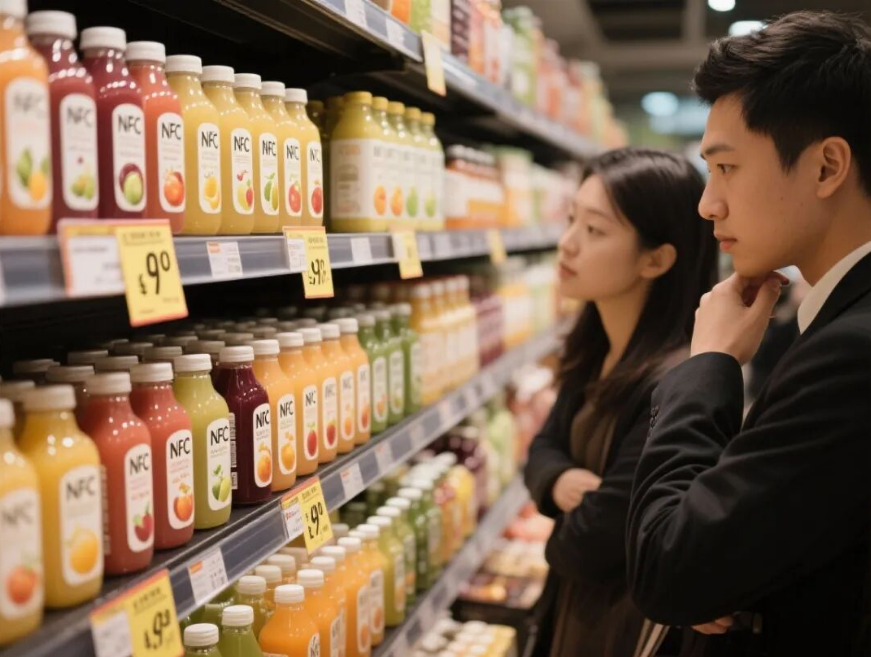
但传统商超的客群结构完全不同。走进永辉、大润发的,更多是家庭采购者,他们的核心需求是“日常补给”——米面油、生鲜、常规饮料促销标品。同一个Shot瓶,放在盒马的货架上,年轻人愿意拿起来尝一口;放在传统商超的货架上,主流客群看一眼就走,因为它既不是熟悉的品牌,也不符合当下的购买目的。不是产品不好,是货盘与消费者不匹配。
◎图源:美食智选猫
此外,传统商超的货盘“大而全”,但产品同质化严重,缺独家爆品和场景组合。年轻人走进来,目的性弱、停留时间短、连带率低——因为没有非来不可的理由。2025年永辉“品质永辉+永辉定制”自有系列销售占比约2.1%,盒马自有品牌占比三成以上,山姆Member's Mark销售占比超过30%,差距不在产品数量,而在货盘是否围绕核心客群重建。
所以,传统商超真正的对手,不是电商,也不只是盒马、山姆的价签,而是自己那套“大而全”的旧货盘。消费者不是不愿逛超市,而是不愿逛一个没有理由非去不可的超市。永辉们要做的,不是照搬盒马的产品,而是重做自己的货盘:先搞清楚自己的核心客群是谁、他们要什么,再用数据选品,用供应链做独家,用场景组连带,用自有品牌建心智。
为什么龙婷、万润泽华逆势增长?
同样的分化,正在经销商群体中加速发生。
品饮汇实地走访调研的数据显示,今年约70%的饮料经销商生意出现萎缩,其中营收规模在5000万元以下的群体中,90%面临业绩下滑。马上赢数据也显示,2026年Q2线下零售饮料类目销售额同比下滑11.78%,跌幅在主要快消大类中居首。一线品牌同质化严重,同一款产品经由不同经销商流向市场,终端客户的选择依据往往是价格而非客情;厂商则以陈列费
、市场费用为杠杆持续压货,利润空间被层层削薄。不少经销商陷入“越卖越亏、越亏越不敢停”的循环。
但万润泽华和龙婷商贸却走出了截然不同的曲线。
成都万润泽华商贸的转向始于2023年。创始人谢总做了一个在外人看来“反常识”的决定:逐步缩减一线品牌代理份额,从2020年占总销售额的70%—80%,到2023年降至一半,2024年底降至30%,至2025年底,所有一二线品牌彻底清退。“砍掉这些东西,很多夫妻老婆店就没有办法再合作了,销量会在很短时间内急剧下滑。但早痛晚痛,它一定会经历。”谢总坦言。
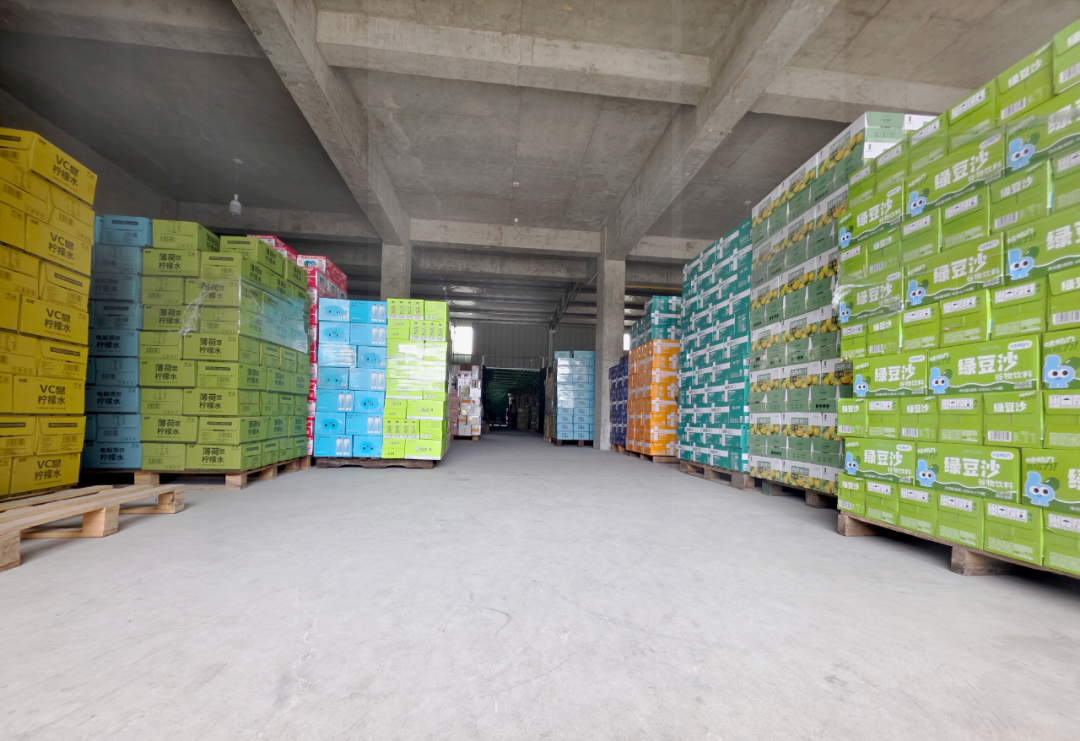
清退一线品牌的同时,万润泽华的选品逻辑彻底重构。谢总将其核心概括为“反流量”——热度越高的产品越不介入,更倾向于选择市场普遍认为“难做”的品类,前提是品牌方具备长期投入的诚意与实力。选品重点考量包装设计、颜值、健康属性,方向集中于无糖茶、果茶、果汁、咖啡及大健康饮品。
更关键的模式创新在于“组货盘”——并非单一品牌的地推推广,而是按品类将多个新锐品牌组合为整体方案,向终端门店统一输出。万润泽华负责人谢总表示:“他们与其他经销商最大的区别就在于货盘种类更全、更多、更新,更符合消费趋势。”
郑州龙婷贸易的路径类似。这家从传统代理起步的饮品供应链企业,如今已为全国超过6000家商超渠道供货,近三年水饮板块保持约30%的增长,其中大部分利润来自整体输出的“趋势水饮货盘”。它做的不再是“送一瓶茶、送一瓶水”的物流生意,而是替商超“组一盘趋势货”:洞察区域市场的饮食偏好与消费习惯,反向定制货架方案,把高毛利、高适配的新锐单品与一线大牌重新组合,并把动销责任一肩扛起。
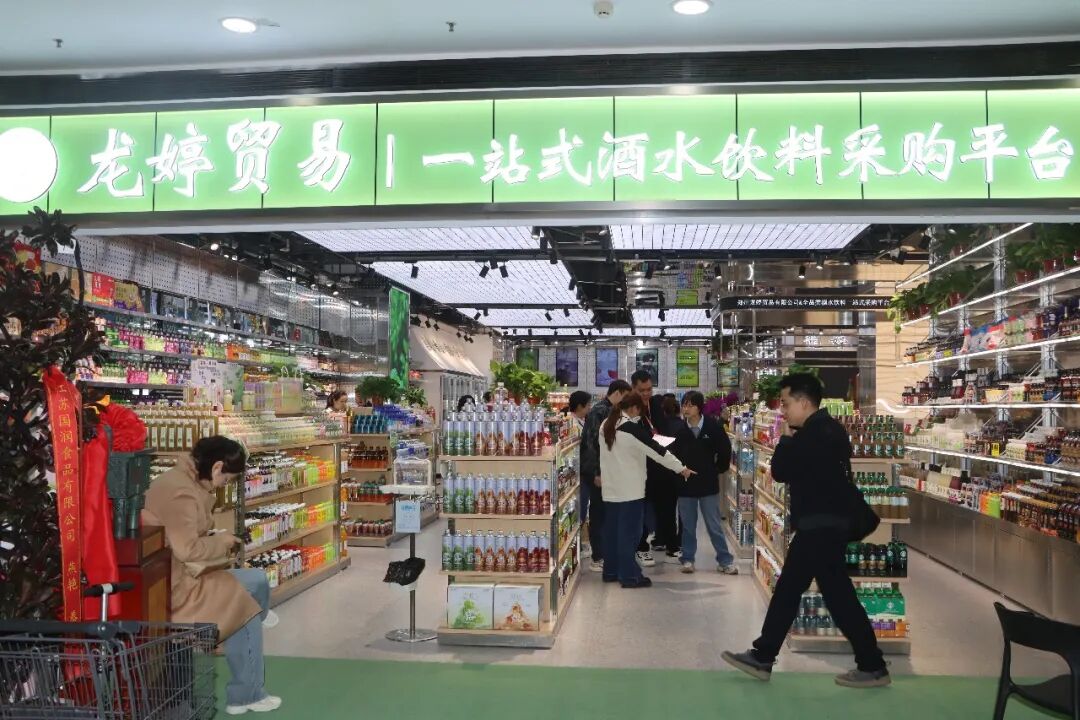
需要说明的是,货盘重组并不意味着砍掉所有一线品。更准确的做法是“替换”——把部分一线品换成利润品和尝鲜品,保障货盘能够持续对消费者保持吸引力。同时,每个渠道和门店的位置、消费人群、消费场景不同,货盘也应当随之不同。经销商生意能够增长的核心原因,一定是对终端的生意增长有帮助,而不是只做一个单纯的搬运工。
龙婷的实践揭示了一个正在发生的行业转向:优秀的经销商不再是产品中间商,而是终端渠道的货品服务商、增长赋能者。它们能够根据区域市场、终端业态和消费习惯,组合出“高周转、高毛利、高适配、价盘稳”的专属趋势货盘,既帮助终端解决动销难题,也稳固自身的渠道话语权。
“重组货盘”是最优解法
对于大部分企业和经销商来讲,重组货盘是获得增长的最优解。
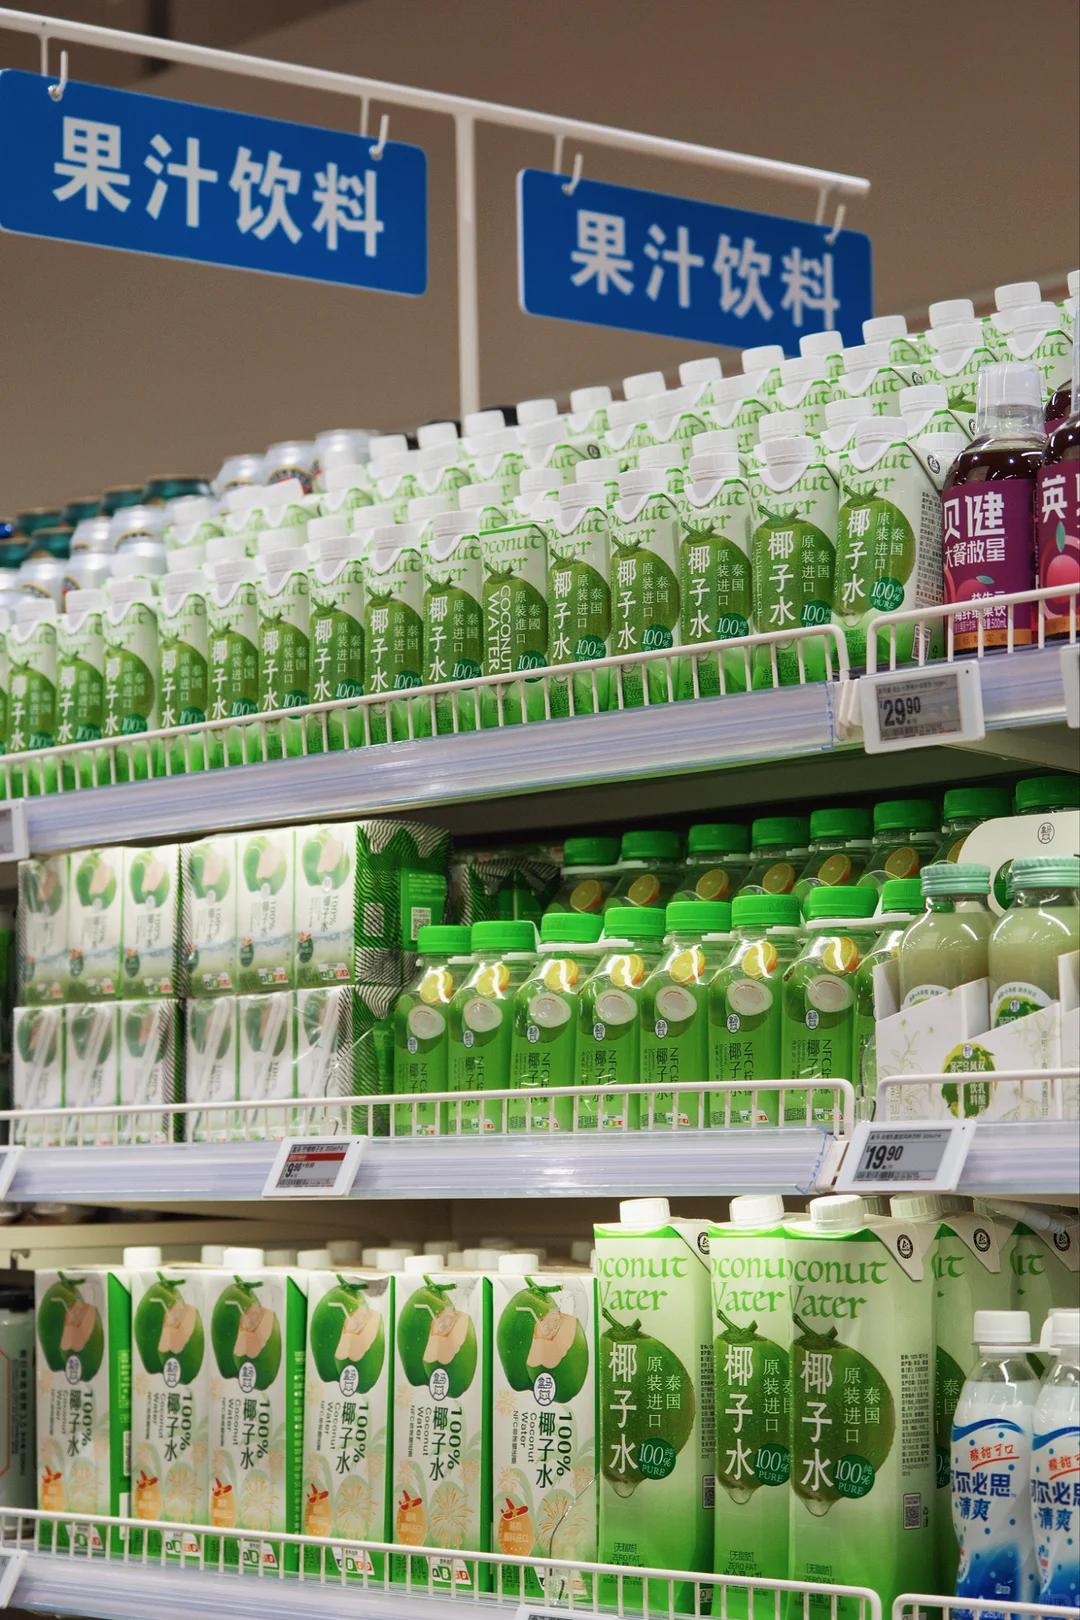
经销商要学会用货盘思维服务终端门店。过去,经销商的核心能力是“拿货”和“铺货”;现在,核心能力变成了“选品”和“组盘”。同一个品牌,在大卖场卖得动,放到零食集合店可能完全不对路。即时零售要的是30分钟场景下的即时匹配,商超要的是货架角色清晰、周转高效,餐饮要的是毛利空间和出品效率。经销商需要根据渠道特性来组合产品,而不
是把同一批货硬塞给所有终端。
◎ 图源:小红书用户@人间记事本
企业则需要摒弃原本的“货架思维”,转向以“消费驱动”为核心的“货盘思维”。过去的逻辑是“我有什么货,就摆什么货架”;新的逻辑是“消费者在什么场景下需要什么,我就组什么货盘”。这意味着选品从经验驱动转向数据驱动,从跟风模仿转向需求定制,从单一品牌代理转向品类组合输出。
品饮汇发起的“货盘重组计划”,正是对这一趋势的系统回应。以“轻功能、品类+、新酒饮、自有品牌”四大趋势货盘为框架,把有差异化、有卖点、在市场有动销的好产品组合在一起,品牌方不用单打独斗去敲门,经销商不用大海捞针去选品,终端门店拿到手的,是一整套经过验证的趋势货盘。
什么都卖的时代结束了。活的货盘,才是唯一的增长路线。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM