
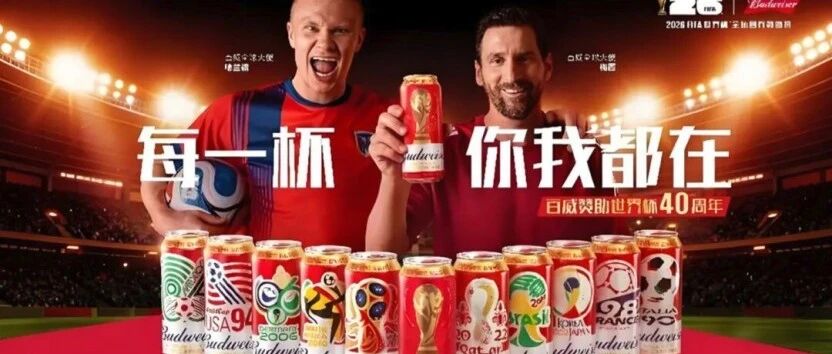
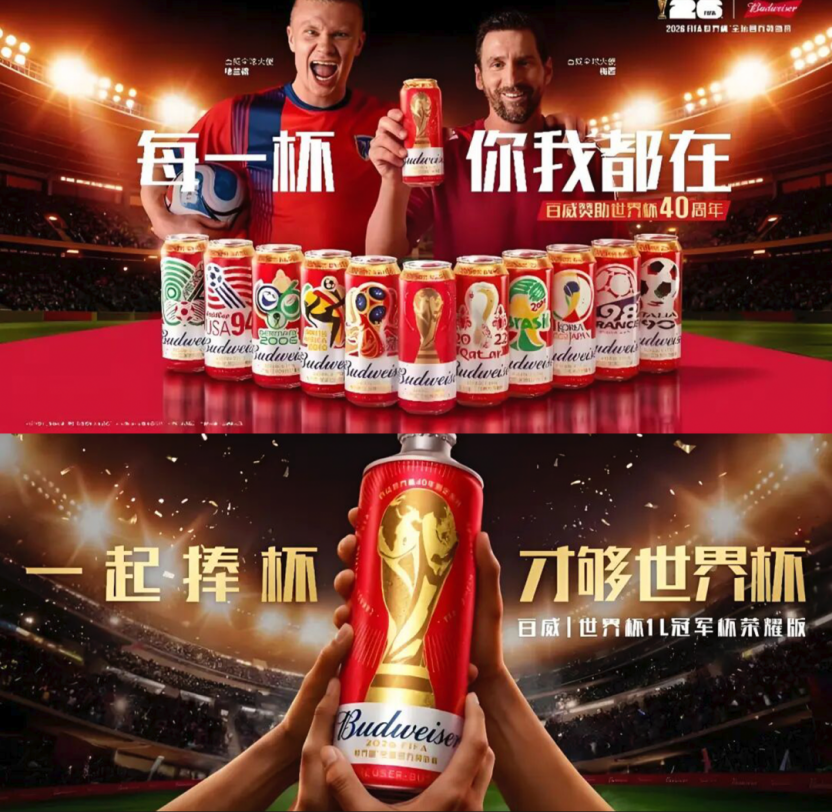
对啤酒行业来说,今年本该是个好年头。美加墨世界杯在夏天开打,这是啤酒最黄金的消费旺季,而百威作为国际足联四十年的官方赞助商,理论上最该吃下这波红利。可百威亚太交出的半年报,却和这份期待背道而驰。上半年,百威中国市场销量同比下滑6.0%,收入下滑6.4%,每百升收入还跌了0.4%,是实打实的量价齐跌。更难看的是二季度,单季销量直接掉了9.7%,收入掉了8.6%,跑输整个国内啤酒行业的平均表现。这一波世界杯加持也救不动。
01 量价齐跌,同行却在涨
百威在中国市场的失速,不是这一年才开始的。2024年、2025年以及今年上半年均在下滑。可同样是今年上半年,燕京啤酒营收90.31亿元,同比增长5.53%。珠江啤酒营收33.59亿元,同比增长5.04%
高档啤酒销量还涨了8.16%。连深陷调整的青岛啤酒和重庆啤酒,下滑幅度也都比百威温和。整个啤酒行业上半年的产量基本平稳,啤酒景气指数还是唯一一个站在荣枯线之上的酒种,可就在这么一个大盘里,百威一个人掉队了。
02 不是酒不好卖,是卖酒的地方变了
百威掉队的根子,不在酒,在卖酒的场景。这家公司在中国立身的打法,是靠高端和超高端产品,把夜场,酒吧,高端餐饮这些即饮渠道当成主阵地。一瓶330毫升的百威在夜店里能卖到30到50元,在商超里一听只卖8到10元,这中间的价差,是场景给的,是氛围和社交价值给的。可这套玩法的前提,是消费者还愿意进夜店,还愿意在饭桌上点酒。而现在,这个前提正在被掏空。百威自己在财报里也承认了,中国市场二季度表现落后于行业,原因就是不利天气和即饮渠道的持续不振。而它没写出来的另一半,是渠道结构的根本性反转。
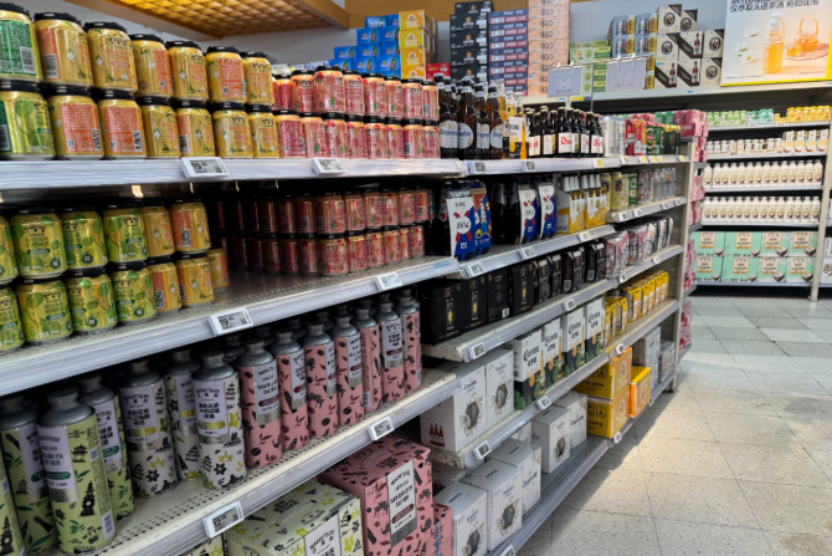
据券商行业研报统计,2024年中国啤酒行业非即饮渠道的销量占比已经达到52%,历史上第一次超过了即饮渠道的48%,到2025年上半年,这个比例进一步扩大到了约60%。换句话说,中国人喝啤酒的地方,正在从酒吧饭桌,搬回商超,电商,即时零售和家里的冰箱。百威押重注的那个即饮场景在缩水,它没跟上的那个非即饮场景在扩张,一进一出,落差就出来了。
03 从夜店之王,到客厅冰箱
这就能解释,为什么百威今年急着牵手京东。
就在半年报发布前后,百威和京东签了一份战略合作协议,几乎把整个产品矩阵都搬进了京东的场景里,做会员权益,节庆礼盒,整箱囤货。从2014年的直供合作,到2021年的全渠道数字化,再到2026年的全面战略合作,百威和京东的关系升级了十几年,但这一次的意义不同,它标志着百威终于下定决心,把重心从夜场往客厅搬。问题是,客厅这条路的生意逻辑,和夜场完全是两回事。在夜店里,消费者不为便宜买单,为的是氛围和社交,百威靠场景溢价维持着51.9%这个行业顶级的毛利率。可一旦酒进了家庭的冰箱,消费者就开始横向比价,开始计较性价比,支撑高出厂价的那层定价权,跟着就松动了。
百威上半年的每百升收入跌了0.4%,在8到10元这个竞争最激烈的价格带上,百威的位置也尴尬,预算足的人去买小众精酿,图性价比的人去选燕京U8这样的本土高端线,百威卡在中间,两边的用户都在流失。
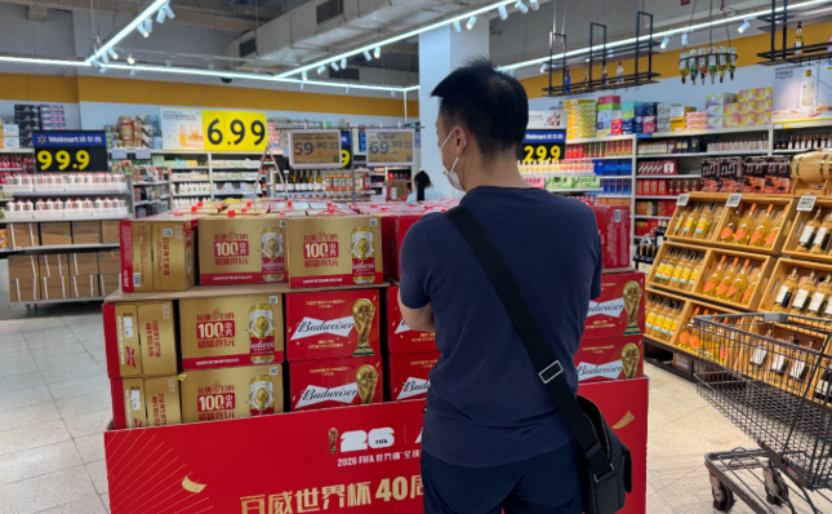
有啤酒营销专家说得很直白,百威在中国掉队,核心原因是太依赖夜场和餐饮,这些场景恢复慢,它在商超,线上和低线城市的布局又跟不上。百威不缺品牌,不缺产品,缺的是一套在新场景里重新建立定价权的本事。世界杯没能救它,是因为这一届世界杯,观众更多是坐在家里的沙发上,而不是酒吧的卡座里。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM