
减糖、无添加、药食同源,符合中国人体质的新能量时代已到来
引言:中国能量饮料,正在经历一场无声的颠覆。
上周我去便利店买水,排我前面的一年轻美女在能量饮料货架前站定,拿起一瓶红牛,翻到背面看了两眼,又放回去了。她换了旁边一瓶印着“人参”“枸杞”配料字样的能量饮料新品。全程不到十秒,没有犹豫。
这个画面让我愣了一下。说实话,我跟踪功能饮料行业已经30多年了,这种“配料表优先”的消费决策,以前只在保健食品、护肤品区见过,现在居然发生在能量饮料货架上了。难道能量饮料消费变化已经开始了?
01 传统能量饮料困局:红利见顶,痛点爆发
我们知道,红牛、东鹏特饮们用了20多年时间,才把“累了困了”植入中国消费者的肌肉记忆。卡车司机、夜班工人、备考学生——这些场景曾经是能量饮料的黄金阵地。但眼下,这套逻辑正遭遇真实的挑战。
✅ 传统能量饮料的配方高度趋同:高剂量咖啡因叠加牛磺酸,再用大量糖分和香精调和口感。很多用户跟我反馈,喝完确实“上头”,但伴随而来的是心跳加速、手心出汗、喉咙发黏。一位做自媒体的朋友说得很直白:“以前赶稿必灌红牛,现在喝半罐就心慌,剩下的只能倒掉。”社交平台上关于“能量饮料喝完不舒服”的讨论量,近两年明显在上升。
✅ 配方同质化带来的品牌空心化是第二个痛点。你把红牛、东鹏、战马、乐虎、魔爪、还有黑卡6小时、体质能量、卡拉宝、启力的配料表摆在一起,核心成分几乎是一个模子刻出来的,人工色素、防腐剂、食用香精等非天然成分超多。口感也高度相似——厚重、甜腻、杂果香蕴浓、带点药味(多是防腐剂苯甲酸钠带来的,并非中药味)。消费者没有品牌忠诚度,便利店货架上谁摆在手边就买谁,谁促销便宜就买谁。说白了,这意味着极其脆弱的护城河。
✅ 还有一重压力来自监管与消费趋势的双重收紧。2025年,新版食品营养标签规范进一步落地,糖分和咖啡因含量必须清晰标示。低糖、无糖从"卖点"变成了"门槛"。据中商产业研究院数据,2025年中国能量饮料市场规模已突破1200亿元,但行业增速正在放缓,尼尔森IQ数据也显示大盘出现调整迹象。超过七成的年轻消费者购买饮料时会优先查看配料表,"无人工添加""天然成分"的接受度远超传统配方。传统能量饮料的天花板,已经清晰可见。
02 巨头和新锐集体转向:配方逻辑正在重写
市场风向的变化,巨头往往最先感知到。有意思的是,这次不只是老牌饮料企业在动,连咖啡巨头和新锐创业者都挤了进来。
2026年初,康师傅推出冰红茶Energy,直接去掉了传统能量饮料标配的牛磺酸,改用红茶天然咖啡因提神,同时添加人参、黄精、黄芪、红枣、枸杞五种药食同源成分,主打低糖、0色素、0防腐剂。上市首周销量突破2.2万箱,首月抖音销售额超过300万元,登顶抖音商城"功能饮料新品榜"TOP1。
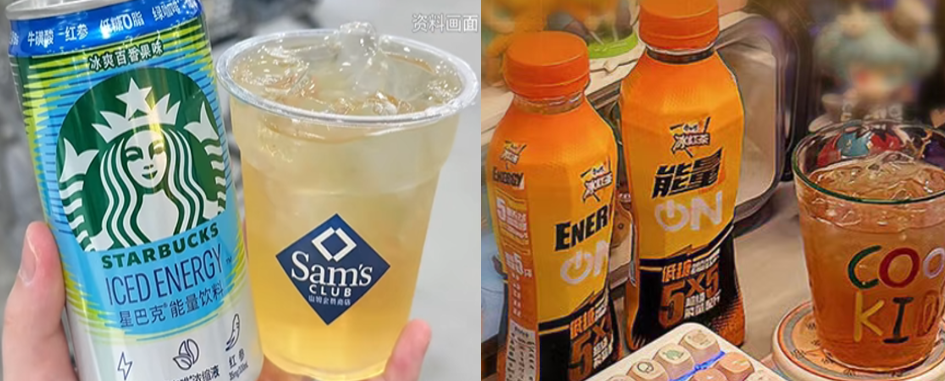
星巴克紧随其后,但势头很猛。2026年6月,星巴克中国在山姆会员店首发首款能量饮料"冰爽百香果味",单罐约3.8元,上架不久就断货。配方添加正官庄红参浸膏、生咖啡浓缩液,低糖0脂。社交媒体上"不齁甜""清爽""办公室囤货"是高频词。
百事也没闲着,将旗下Sting唤能引入中国市场,定位"能量可乐型汽水",降低刺激感,添加人参提取物与维生素。统一旗下的焕神系列增速更是超过200%,成为传统巨头转型的一个样本。
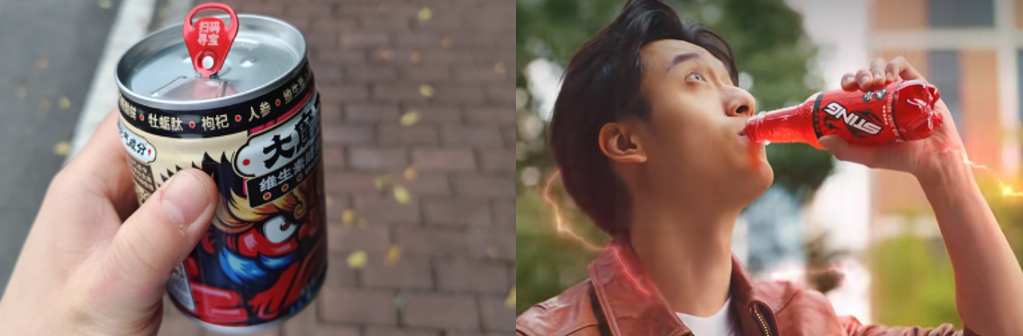
元气森林的动作更早。2023年就推出了"大魔王"能量饮料,每瓶添加超60毫克人参粉和超800毫克枸杞汁,走草本能量路线。2026年又加码在山姆推出新品牌"唤醒力",低糖含气配方,主打茶氨酸、咖啡因、燕窝酸及人参粉,直接切入中高端渠道。
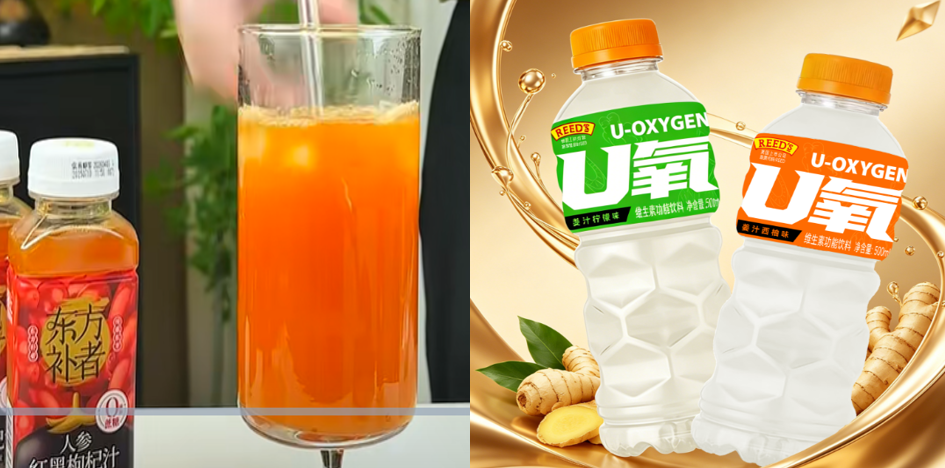
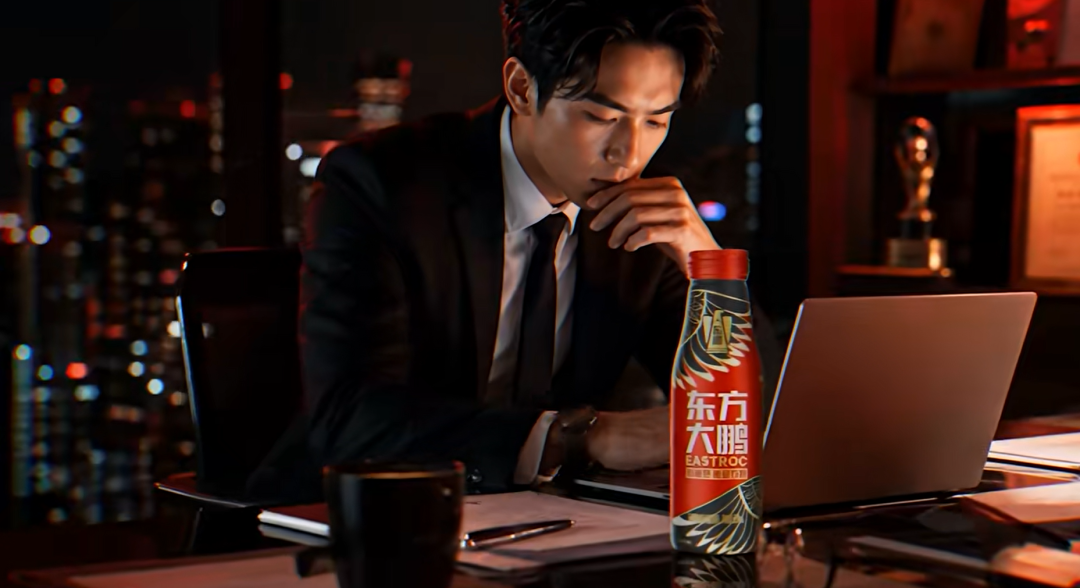
更值得关注的是一批新锐品牌的跟进。东方补者跳出传统内卷,依托枸杞、红枣、草本植萃等药食同源原料,主打0糖0卡、天然熬煮工艺,上市后长期稳居抖音植物能量饮品热销榜。U氧、玛咖诺丽等品牌分别添加人参、黄芪、玛咖、诺丽果等植萃成分,主打"能量补给+身体滋养"双重功效。此外,还有东方大鹏,以前文章中已经详细介绍过,可以点击东鹏"东方大鹏"震撼上市:一句"为国争光",掀开能量饮料的"中国配方"新时代,再
了解下。
说实话,把这些产品摆在一起,共性非常明显:用天然咖啡因或茶提取物替代高剂量合成咖啡因;用药食同源植物替代部分化学添加剂;做减糖、清洁标签、口感清爽升级。这不是某个品牌的小众尝试,而是整个行业的战略转移信号。
03 新中式能量饮料:为什么它能赢?
我认为,“新中式能量饮料”不是简单地在瓶子里泡几颗枸杞,而是一套更贴合中国人体质的能量补给逻辑。
我们从成分逻辑上看,它把“刺激提神”改成了“温和续航”。传统配方追求“快”,高剂量咖啡因让人瞬间亢奋,但效果消退后容易犯困。新中式路线采用小剂量天然咖啡因配合植萃复配,提神但不亢奋,续航但不透支。加班、开车、备考、轻运动都能喝,覆盖人群从原来的青壮年男性拓展到女性和更广泛年龄段。
从口感体验上看,这是决定复购的关键变量。传统能量饮料口感厚重甜腻,杂果香气浓郁,很多人是捏着鼻子当“功能药”喝的。新中式产品多以茶底、果味、轻香气、轻气泡为主,清爽顺口,日常当饮料喝也没有负担。功能性和好喝程度同时在线,才能把“偶尔应急”变成“日常习惯”。
从文化认同上看,药食同源是刻在中国人基因里的信任符号。人参、黄精、枸杞、红枣、黄芪——这些词汇不需要市场教育。比起配料表里看不懂的化学名词,草本配方自带安全感。一位做产品开发的朋友跟我说,他们在做消费者测试时发现,只要包装上出现“药食同源”相关标识,消费者的接受意愿明显更强。
结语
写到这里,我想多说两句。很多人问我,红牛和东鹏会不会很快跟进这种路线?其实吧,我跟几个业内人士聊过,他们的判断是:船大难掉头。红牛和东鹏的供应链、渠道、品牌心智都深度绑定在传统配方上,转型成本极高。它们可以守住基本盘,但很难主导下一代消费趋势。未来的行业引领者,大概率属于那些抓住健康化、本土化创新、全场景渗透的新品牌。
我自己研究跟踪饮料行业30余年,有一个感受越来越强烈:中国消费者的决策逻辑,正在从“品牌导向”转向“成分导向”。当年轻人不再追求“猛劲上头”,而是选择“温和安心”;当配料表从化学名词变成人参、黄芪、黄精、枸杞及咖啡提取物、红茶等天然咖啡因来源;当能量补充从“刺激身体”变成“日常滋养”——一个新品类的机会窗口就已经打开了。
在我看来,下一个十年,中国能量饮料市场的主角,不会是固守旧配方的人,而是真正读懂“药食同源”这四个字的人。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM