
植物饮料逆势增长16.77%,是为数不多的正增长细分类目。某头部品牌旗下中式养生水系列年销破10亿,36%的无糖茶用户正在转向这一赛道,行业预计2030年市场规模达220亿元。
但这个赛道的线上均价在过去一年跌了21%。规模在膨胀,价格在塌陷——当"养生"两个字还没在消费者心智中站稳,价格战已经打响。终局是"有品类无品牌"的水替红海,还是仍有壁垒可供占据?
带着这个问题,以下是我和搭档镜界AI碰撞出来的发现。
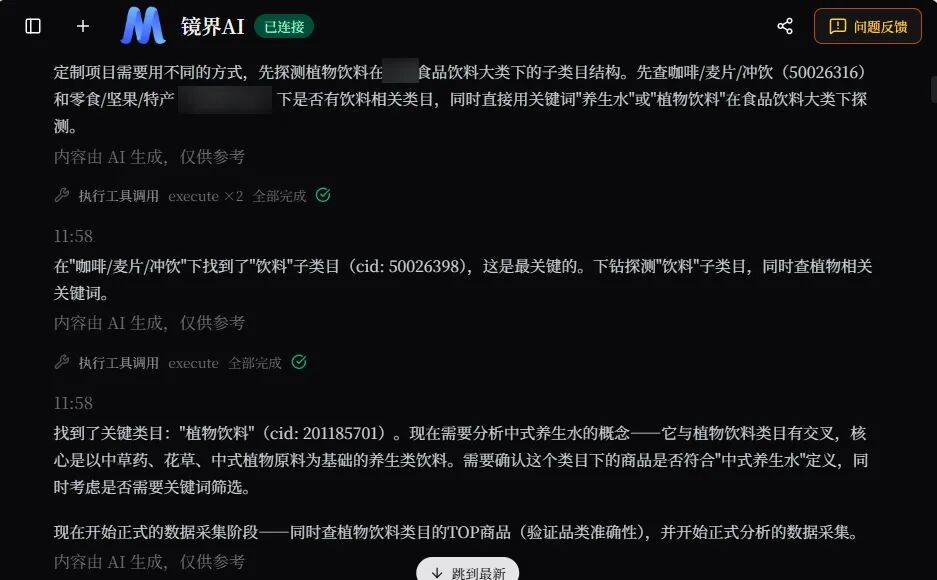
在主流电商市场,中式养生水过去一年(2025年6月至2026年5月)的销售额约1.33亿元,销量约297万件,参与商品约4,138个SKU。看上去热闹,但均价从50元出头一路滑到39.6元,旺季月销是淡季的3倍以上。一个年GMV刚过亿的品类,均价跌幅却超两成——是需求拉动的规模扩张,还是供给端内卷的价格踩踏?
纵深诊断——
三组数据碰撞,拆解增长真相
· 规模在涨、均价在跌——以价换量,还是真需求在托底?
看到年度GMV约1.33亿元、销量约297万件的第一反应是:品类起来了。但均价从2025年5月的50.25元跌到2026年4月的39.62元,一年跌了21%——这个信号不能忽略。
不能简单归因为"赛道不行了"。让镜界AI拉了一下价格带分布,结果很有意思:45至90元价格带贡献了61.8%的销售额,是绝对主力;但0至45元价格带拿下了51.9%的销量份额,而且还在扩张——从2025年5月的59%涨到2026年4月的67%。
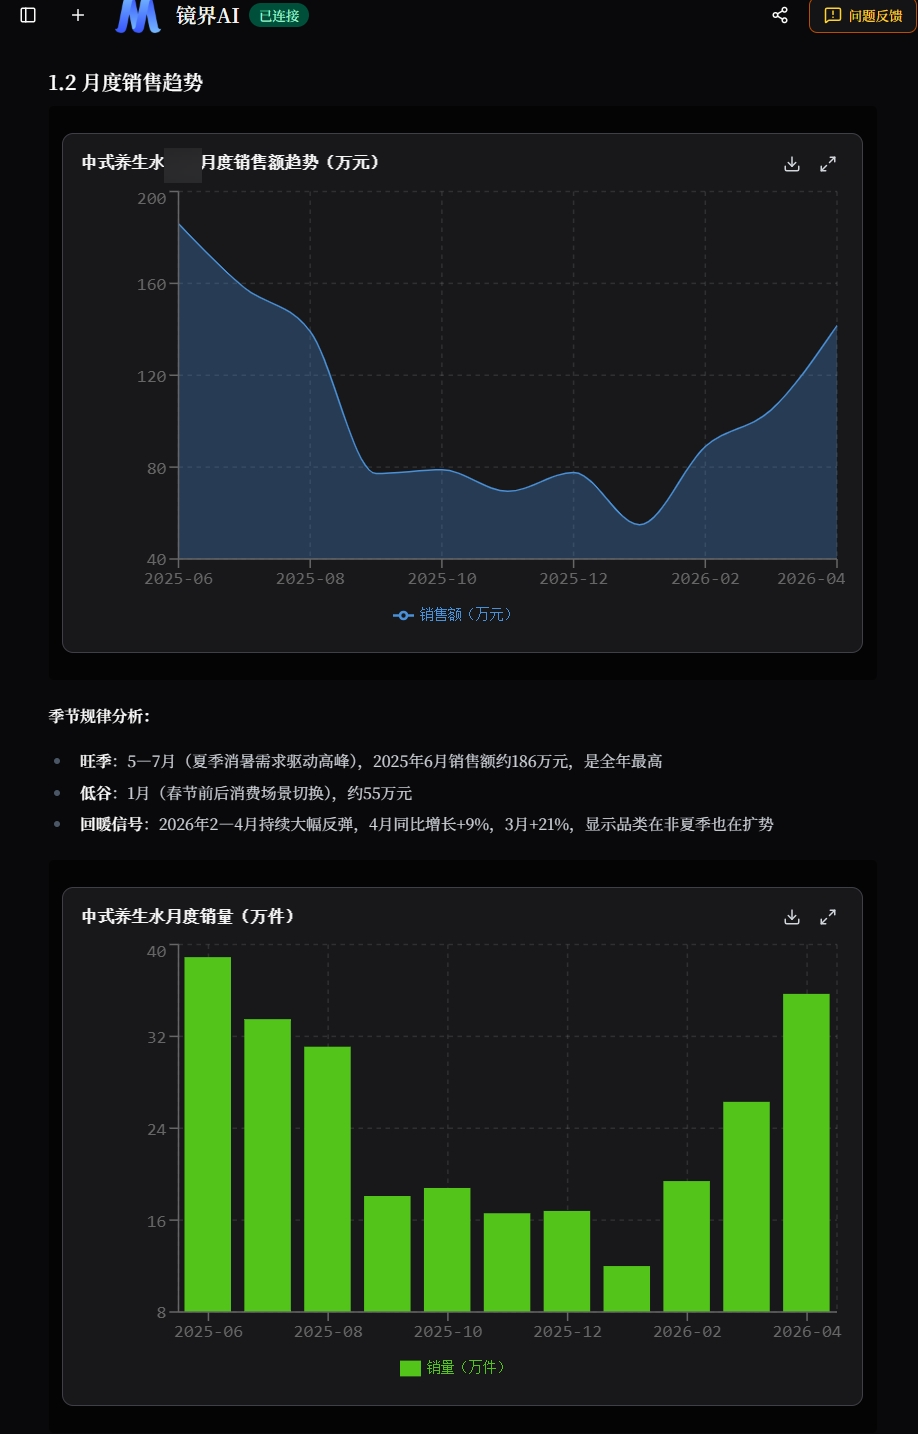
大量消费者在用最低门槛试水这个品类。平价大单品的渗透率在提升,亲民价位的新品牌也在涌入。但另一组数据让我觉得事情没那么简单:2026年2至4月,品类销售额持续反弹,3月同比增长21%,4月同比增长9%——这不是夏季消暑的旺季逻辑,而是非夏季也在扩势。消费者不是在捡便宜,是在把中式养生水从"夏季限定"往"日常口粮"迁移。只不过迁移的方式是以价换量。
——规模扩张是真的,但溢价空间正在被低价供给稀释。
· 45%份额的"霸主"是个新兵——先发窗口,还是真壁垒?
一个品牌占了45.4%的市场份额,通常意味着格局已定。但镜界AI给出的数据让我重新审视了这个判断:头部品牌的同比增长率是254%——它不是老龙头,而是2024至2025年才快速建仓的增量进入者。
如果连市场份额第一的品牌都是新兵,说明品类仍处于早期占位阶段,先发者优势尚未固化。再看第二梯队:第二名7.2%份额,同比下滑10%;第三名5.7%,同比增长300%。更长尾的位置上,多个品牌同比增长超过400%,一个老字号品牌同比增长1,487%。供给侧的占位格局远未稳定——新品牌在涌入,老品牌在分化,高价新势力也在试探:两个均价在160至170元区间的品牌,正在用文化IP和宫廷概念切入溢价赛道,份额虽小,但验证了高价带的可行性。
——当头部品牌的高份额来自增量而非存量防守,这个赛道的大门还没关上。
· 消费者说"好喝"不说"养生"——品类的真正锚点在哪?
我最好奇的是消费者到底在为什么买单。让镜界AI去翻了翻28万余条评论,结果出乎意料。
口味味道是提及量最大的维度,占比22%,正向率89.8%——"好喝"这个词被提及6,548次,遥遥领先。功能功效的正向率更高,达到90.5%,几乎零差评。乍一看,消费者对功效满意度极高。
但让镜界AI往下钻了一层,画风就变了。"解渴"正向率98%,"解腻"98.8%,"清爽"100%——这些是口感层面的满足。但"养生"的正向率只有85.2%,14.5%的消费者给出中性评价;"祛湿"更低,正向率80.7%,18.9%中性。将近两成的人觉得"养生效果不明显"。
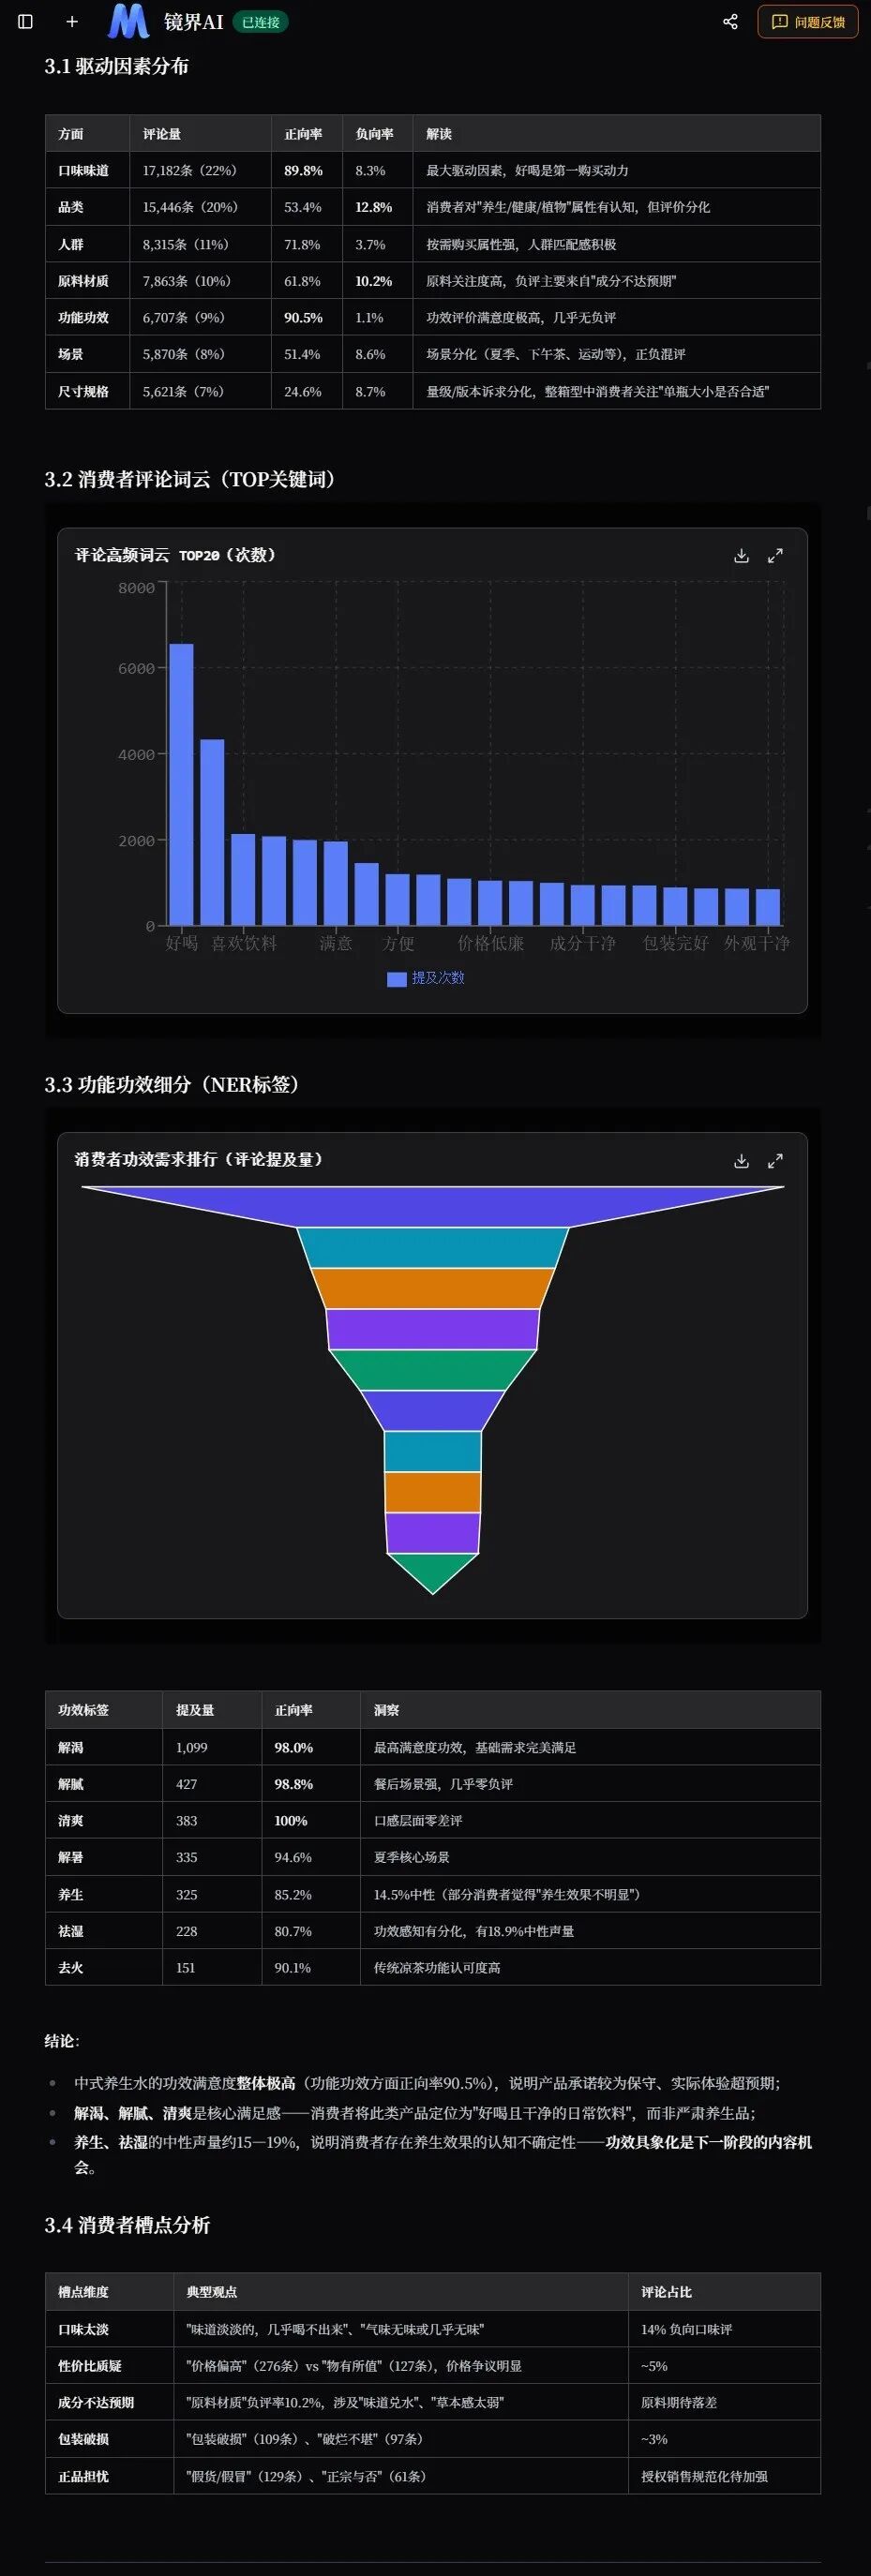
消费者将中式养生水定位为"好喝且干净的日常饮料",不是严肃的养生品。产品的功效承诺保守,实际体验超预期——所以功效满意度才那么高。但"养生"和"祛湿"这些品类名字里最核心的价值主张,恰恰是消费者最不确定的部分。
——好喝是门票,养生是天花板。品类的心智锚点还没扎稳。
哑铃型格局正在成型,中间地带最先被挤压
未来12至18个月,中式养生水大概率进入哑铃型分化阶段。
哑铃的一端,是0至45元价格带的平价规模化战场。这个区间已经拿下51.9%的销量,且仍在扩张。拼的是供应链效率和渠道渗透——谁能把单瓶成本压到最低、谁能让整箱购买变成消费者的默认选项,谁就吃下这一端。
哑铃的另一端,是135元以上价格带的文化溢价赛道。目前GMV占比仅5.5%,量极小,但已有品牌用"古法""宫廷"叙事在试探。这一端拼的不是原料——薏米、红豆、金银花、陈皮已成标配组合,辨识度极低——而是工艺叙事、文化IP和功效背书的具象化。镜界AI的数据显示,"慢熬工艺"和"多草本复配"目前在商品端属中稀缺,"功效背书具象化"则高度稀缺。
中间那根细腰,是45至90元的主力价格带。目前占61.8%的GMV,看似最安全,实则最危险:原料同质化、工艺差异小、品牌辨识度低。当两端同时施压——低价端向下拉扯、高价端向上示范——中间地带将最先被挤压。
战略控制点正在从"原料标注"迁移到"工艺叙事+文化IP+功效具象化"。谁先在"慢熬工艺""古方传承"或"多草本复配+功效验证"上建立认知壁垒,谁就拿到哑铃两端的入场券。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM