

可口可乐2026三季报超预期,无糖汽水还在发力?
10月27日,可口可乐交出2026年第三季度成绩单。133.8亿美元的净营收、7%的同比增速,双双超出市场预期,可比每股收益11%的同比涨幅,也比分析师预期高出3个百分点。伴随财报一同放出的,还有年内第二次上调的全年业绩指引——全年可比每股收益增速从9%-10%上调至至少11%,有机营收增速从“约5%增长”上调至“至少5%增长”。
在全球快消整体增速放缓、瓶装饮品赛道内卷加剧的当下,这家百年饮料巨头依然能拿出超预期的增长,本身就足够引人关注。而拆解这份财报的增长结构会发现,支撑起业绩基本盘的核心动力,依然是已经火了很多年的无糖汽水。
01 无糖汽水持续放量
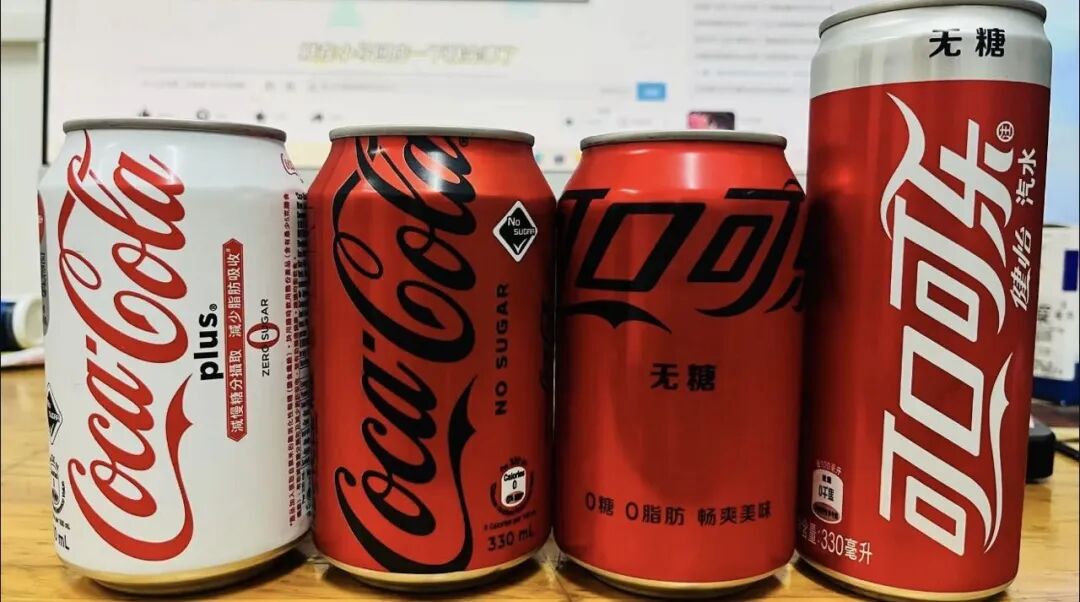
从销量数据看,本季度可口可乐全球单箱销量同比增长5%,浓缩液销量同步增长7%,公司官方说明两者的差距源于发货时点差异,终端需求本身保持稳健。拆分品类来看,碳酸软饮料整体销量增长5%,和大盘持平,其中无糖可口可乐单季度销量增速达到16%,健怡可乐也实现6%的增长,两条无糖产品线的增速,分别是整体汽水业务的3倍有余和1.2倍。
这样的增速并非单季度偶然。翻看2026年前三个季度的财报,一季度无糖可口可乐全球销量增长13%,二季度增长16%,三季度继续保持16%的高双位数增长,已经连续三个季度跑赢大盘,成为碳酸品类最稳定的增长引擎。
区域市场的表现也能印证无糖产品的普适性。亚太市场单箱销量增长6%,中国、印度等新兴市场是核心拉动力量,无糖汽水在年轻消费群体中的渗透率持续提升;北美市场整体销量持平,瓶装水、运动饮料、咖啡茶饮等品类均出现不同程度下滑,唯独无糖汽水保持正向增长,成为成熟市场里为数不多的增量来源。
值得注意的是,这份增长并非靠提价换来的纸面繁荣。本季度价格与组合因素仅贡献了1个百分点的营收增长,剩下的增长核心来自销量拉动。这和国内终端“传统汽水卖不动”的体感形成了微妙反差——常有经销商反馈全糖汽水动销放缓、促销力度加大,但从集团整体数据看,增长的底盘依然扎实,只是增长的主力已经从全糖切换到了无糖。
对于可口可乐这样体量的巨头来说,一个成熟大单品能保持双位数增长并不容易。无糖可口可乐已经推出近二十年,至今依然能保持16%的全球增速,甚至在北美这样的饱和市场持续渗透,本身就说明它已经从一个“健康备选产品”,变成了消费者的常规选择。
02 从备选到主流
很多人把无糖汽水的增长归因为健康消费的风口,仿佛是近几年健康意识崛起才带火了品类。但对可口可乐而言,无糖从来不是临时跟风的概念,而是贯穿了半个品牌发展史的长期布局。
早在上世纪80年代,健怡可乐就已经正式面世,瞄准的就是对热量敏感的消费群体。四十多年里,可口可乐没有把无糖做成边缘的支线产品,而是持续投入研发资源,一代代优化配方,解决代糖饮品最核心的痛点——口味差异。从早期单一人工代糖的明显后味,到后来多种代糖复配的口感优化,再到近年针对不同区域消费者的口味微调,无糖可乐的口感和常规可乐的差距一直在缩小。很多消费者从“迫不得已才喝无糖”,慢慢变成了“觉得无糖版本更清爽”。
这种小步迭代的产品逻辑,和国内很多品牌的爆品思路完全不同。它不追求一上市就颠覆市场,也不靠新奇概念吸引眼球,而是围绕“好喝”这个最本质的需求,一点点打磨细节。除了经典零度,可口可乐还陆续推出零咖啡因版本、不同风味限定版,甚至针对特定市场加入益生元等成分,在无糖的基础上覆盖更细分的需求,把一个大单品拆成了一个产品矩阵,不断拓宽受众边界。
瓶装饮品的竞争,最终永远绕不开渠道。可口可乐覆盖全球的终端网络,让无糖汽水能触达每一个消费场景:城市的便利店、超市货架,下沉市场的夫妻店,写字楼的自动贩卖机,餐厅的饮品柜。不会出现“网上很火,线下买不到”的尴尬,也不会只集中在一二线城市的年轻群体里。当消费者随时都能买到,尝试成本足够低,渗透率的提升就是水到渠成的事。
全球监管环境的变化,也在无形中推高无糖产品的基本盘地位。近年越来越多国家开始征收含糖饮料税,世卫组织也持续呼吁减少添加糖摄入,全糖汽水的长期增长空间正在被政策收窄。可口可乐提前几十年的无糖布局,刚好把这种外部压力转化成了自身的增长动力。对很多市场的消费者而言,选择无糖不是主动追求健康,而是全糖产品的成本和限制越来越多,无糖自然成了更划算的主流选项。
03 写在最后
回看国内瓶装饮品市场,无糖概念火了五六年,从无糖气泡水到无糖茶,再到无糖功能饮料,赛道换了一轮又一轮,却始终难跑出能穿越周期的国民级大单品。很多品牌把无糖当营销噱头,换个包装、加款代糖就主打健康标签,配方打磨粗糙,口味参差不齐,消费者尝鲜之后很难形成复购。赛道热度一起来就扎堆入局,热度退去就迅速离场,始终停留在追风口的阶段。
当然,无糖汽水的增长也并非没有隐忧。近年关于人工代糖健康风险的讨论从未停止,消费者对代糖的顾虑正在慢慢积累,阿洛酮糖等新一代天然代糖的商业化进程,也在影响整个赛道的未来走向。如果未来代糖的安全性出现更明确的负面结论,或者天然代糖的成本无法快速下探,整个无糖品类都会面临新的挑战。可口可乐也早已开始布局新一代代糖的研发和应用,试图提前应对可能的行业变量。
对整个瓶装饮品行业来说,可口可乐这份超预期的三季报,更像一次温和的提醒。消费趋势永远在变,从含糖到无糖,从人工代糖到天然代糖,概念会不断迭代,但真正的行业基本盘从来不是踩中某一个风口。它需要对产品的长期打磨,对渠道的持续深耕,对品牌的耐心沉淀。无糖汽水今天的行业地位,是可口可乐花了四十多年一点点做出来的,而国内品牌的无糖之路,显然还需要更多沉下心的耐心。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM