
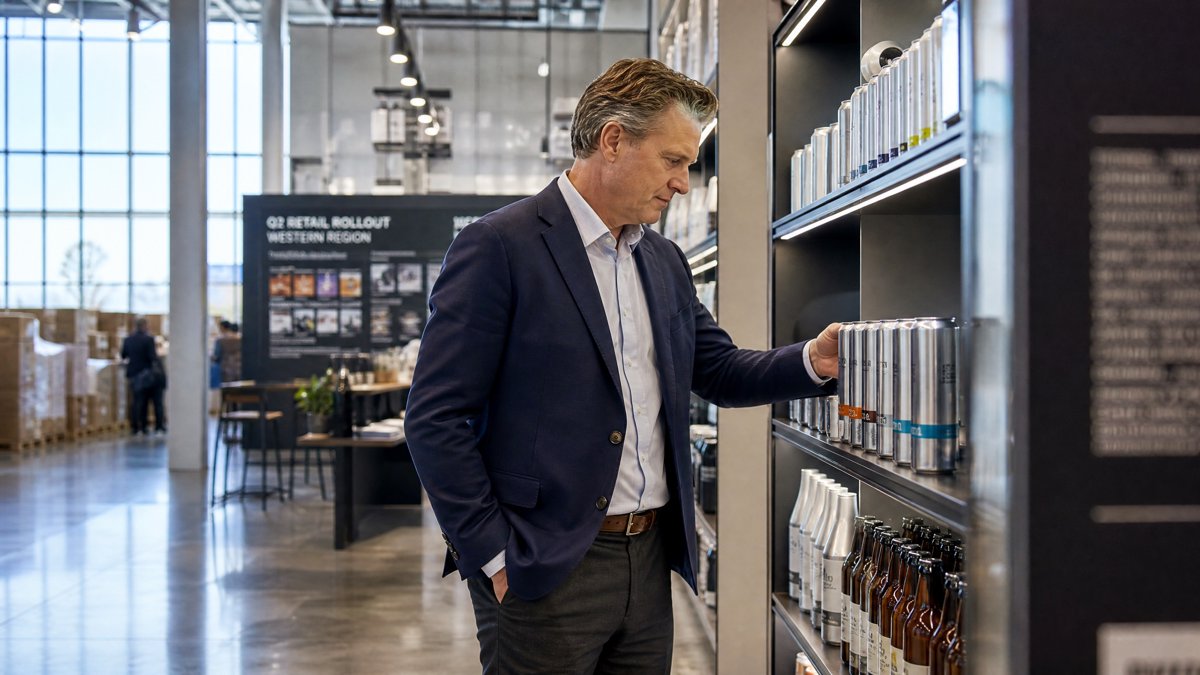
可口可乐9月25日宣布,Rob Gehring将于12月1日出任北美运营部门总裁,接替自8月1日起临时负责该业务的公司总裁兼CFO John Murphy,这一任命结束了北美运营部门近四个月的过渡期,也标志着可口可乐在核心市场完成了一次针对性极强的高管补强。
Gehring1992年以销售和营销岗位在可口可乐系统开启职业生涯,2011年至2016年担任可口可乐沃尔玛全球团队总裁,深谙大型零售渠道的运作逻辑,2016年离开可口可乐加入好时担任全球首席销售官,随后在2018年出任太古可口可乐美国公司COO并升任CEO,负责17个州的灌装业务,2024年加入Monster Energy担任首席增长官,2026年2月起担任魔爪美洲区CEO。
可口可乐选择在这个时点从魔爪“召回”Gehring指向的是北美市场从定价驱动向渠道与执行驱动的增长模式切换,2025年第四季度可口可乐的“涨价红利”已经明显消退,当季价格/产品组合仅增长1%,北美市场因GLP-1减肥药流行和消费者转向低糖产品而销量承压,公司当时给出的2026年有机收入指引为4%-5%,区间下限低于分析师预期的5%以上,市场对增长引擎减速的担忧一度拖累股价盘前下跌近4%。
进入2026年第二季度情况有所改善,北美市场单箱销量增长3%,有机收入增长7%,公司同时在经典可口可乐、果汁、增值乳制品和植物基饮料品类中获得价值份额和销量份额,但管理层在财报电话会上明确提示,这一表现部分受益于去年同期低基数,两年期销量增速仅为2%,“不宜将单季度的强劲表现线性外推”。
这意味着可口可乐北美业务当前面临的核心挑战不是品牌力,而是渠道端的执行效率,在低收入群体持续承压、消费者对价格敏感度提升的背景下,可口可乐的策略重心已从提价转向价值相关性,通过多样化的包装规格、渠道差异化的定价策略和零售执行来降低消费者选择门槛。Gehring在太古可口可乐美国公司期间管理17个州灌装业务的经验,以及他在魔爪期间负责美洲区商业能力现代化的经历,恰好对应了这一需求。
一位高管的人事任命能否解决可口可乐在北美市场面临的结构性挑战?可口可乐2026年第二季度全球单箱销量增长5%,但管理层坦承其中包含低基数效应,两年平均销量增速仅为2%。
这意味着即便在强劲的二季度,北美市场的底层需求增长也远没有表面数据那般乐观,美国消费者已连续第四年承受饮料价格上涨,汽油价格一度达到每加仑4.56美元,低收入群体的消费压力持续存在,Gehring在渠道端的执行力或许能够优化铺货效率和终端动销,但无法解决消费者钱包缩水的根本问题。
另一个更长期的隐忧来自产品组合的健康化转型, 2026年第二季度无糖可口可乐销量增长16%,成为品牌健康化转型重要的突破点,传统全糖汽水的销量面临压力,果汁、乳制品和植物基饮料在部分区域出现下滑,可口可乐在“better-for-you”品类中虽有fairlife蛋白品牌和Powerade运动饮料支撑,但面对Keurig Dr Pepper收购GHOST Energy、推出蛋白苏打等竞品的进攻,其在健康化赛道的产品矩阵仍显单薄,Gehring的销售运营背景对于品类创新和配方迭代的推动作用有限。
成本端的压力同样不容忽视。,铝等大宗商品价格仍处高位,加上美国贸易政策带来的进口成本上升,铝罐包材成本压力一直未能真正缓解,可口可乐依靠轻资产模式将大部分大宗商品风险转移给装瓶合作方,短期能够缓冲,但成本压力迟早会沿供应链传导回来。Gehring在灌装体系中的深厚人脉,或许能够帮助协调装瓶商共同应对成本压力,但这本质上是一个行业性的结构问题而非单一高管能够扭转。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM