

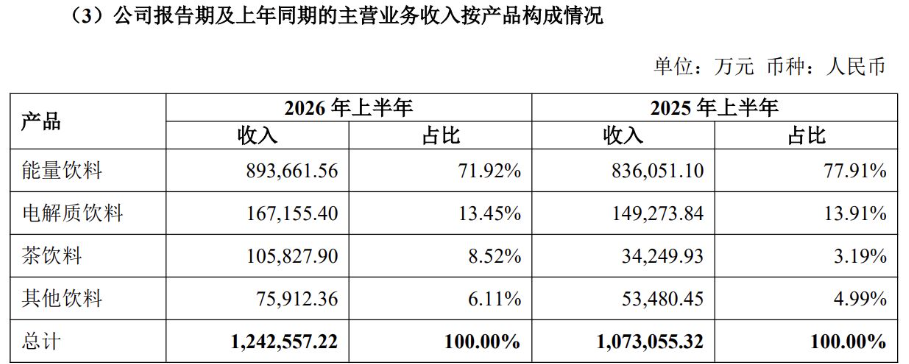
东鹏半年报,最值得拎出来的不是特饮——是茶饮料。上半年10.58亿,暴涨208.99%,营收占比从3.19%跳到8.52%。第一次单独列示,说明体量到了不得不正视的程度。
一个功能饮料公司,半年在即饮茶赛道干出10亿+。打法值得拆开。
一、三招,招招都是"东鹏式"
东鹏打茶饮,没按茶饮的规矩来,直接复制了做功能饮料的逻辑。
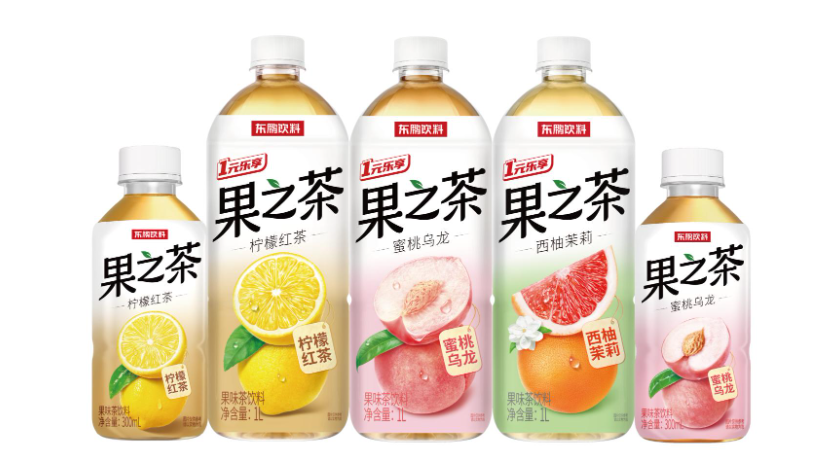
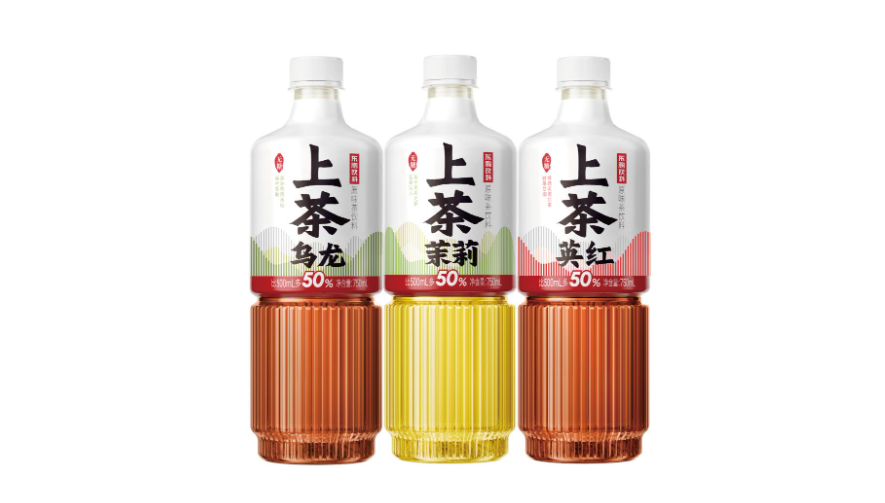
价格错位:东方树叶5-6元,东鹏直接杀到3-4元——不跟巨头正面硬刚,去下沉市场切。大包装:750ml、1L、1.25L,大瓶摊薄成本,撬动家庭和餐饮场景。渠道复用:460万+终端网点,是东鹏二十多年攒的核心资产。功能饮料网点填得差不多了,但渠道网络还在运转——同一个冰柜多放几瓶茶,边际成本几乎为零。
本质是把"低价+大包装+深度分销"的功能饮料逻辑,搬到了即饮茶赛道。
二、为什么能跑出来?
三个条件叠加。市场扩容:无糖茶是增长最快的细分方向,东鹏切进来吃到行业红利。渠道复用:不需要从零建渠道,铺货速度传统茶饮品牌没法比。特饮Q2增速已降到1.4%,但那张网还在,茶饮料成了渠道效率的变现出口。价格卡位:3-4元正好卡在东方树叶(5-6元)和康师傅冰红茶(3-4元但有糖)之间的缝隙。下沉市场对价格敏感,3-4元的无糖茶比5-6元好卖太多。
品牌打法的核心不是"做什么品类",是"用什么成本结构做什么品类"。
三、隐忧:23.66%的毛利率
茶饮料毛利率只有23.66%。能量饮料54.67%,电解质40.59%,茶饮料垫底。10.58亿的营收,可能还不如50亿的能量饮料赚得多。用低毛利新品补规模,跑得越快,盈利稀释越明显。
东鹏的回应很直白:"注重长期可持续发展。"先占位子,利润后面再说。
品牌创新的关键不是"能不能做",是"做了之后能不能撑住"。
即饮茶赛道从此多了一个变量:一个不按茶饮逻辑打牌的对手。农夫山泉拼品牌力,三得利拼品质感,东鹏用渠道效率撕开一条口子。
品牌打法的终局,不是谁的产品更好,是谁的渠道效率更高。
参考资料:
[1] 东鹏饮料2026年半年报,2026-07-30
[2] 梅小茗,东鹏半年报茶饮料半年干了10亿,2026-08-03
[3] 东鹏饮料机构调研公告,金融界,2026-08-03
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM