
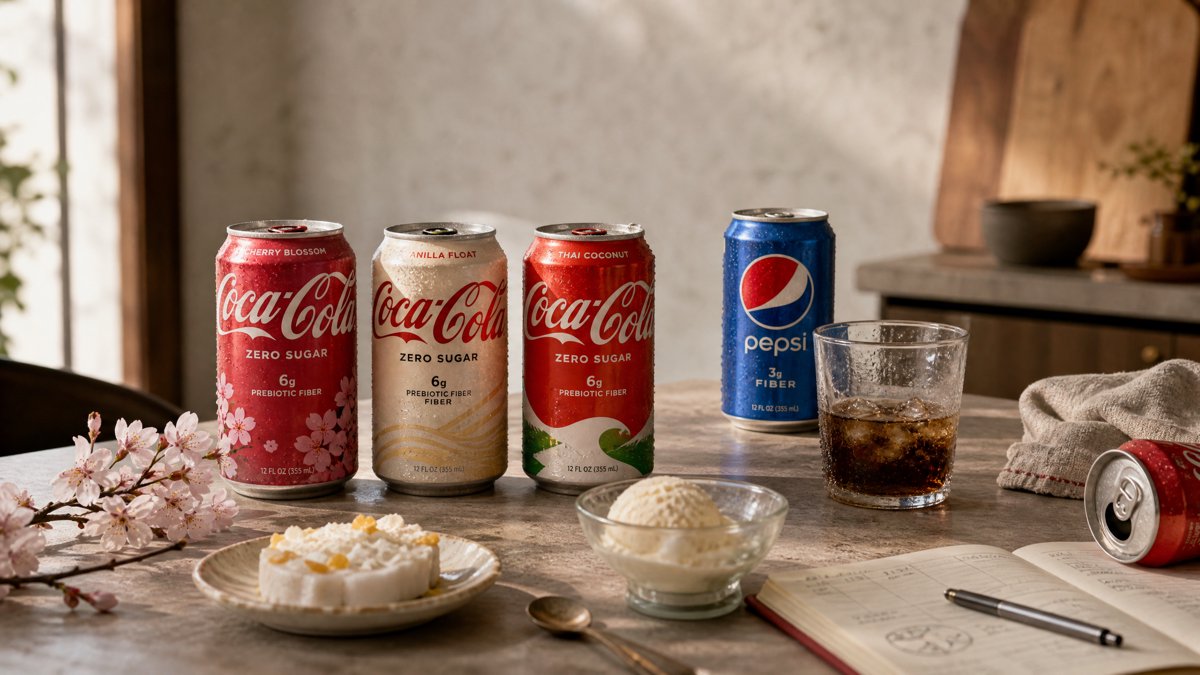

百事刚把纤维塞进可乐,可口可乐一次加了6克
原创 向北|2026-11-08 10:35|四川
本周海外饮料市场的核心事件,是功能化这场仗正式打进了巨头的主线产品。当创业公司还在教育市场的时候,可口可乐和百事已经把自己的看家汽水改造成了功能饮料。与此同时,日本的新品季和泰国的风味实验也在给出各自的答案。
1、可口可乐给三款零糖汽水加纤维,益生元大战烧进主线
10月末起,可口可乐在美国纽约、新泽西、宾夕法尼亚的部分地区试点销售添加益生元膳食纤维的三款产品:可口可乐零糖、雪碧零糖和Fresca,每罐纤维含量6克。韩国食品媒体食品商业韩国(Food Business Korea)11月3日详细报道了这一动作,并把它放进了益生元汽水的竞争格局里。
这个格局值得看清楚。益生元汽水原本是创业公司的小生意,Olipop和Poppi把“对肠道好”做成了年轻人的社交货币,Poppi今年5月被百事以19.5亿美元收入囊中,净收购价16.5亿美元。百事随后把纤维塞进了自家的百事可乐主线产品,每罐3克益生元纤维,2025年秋天先在线上开卖。
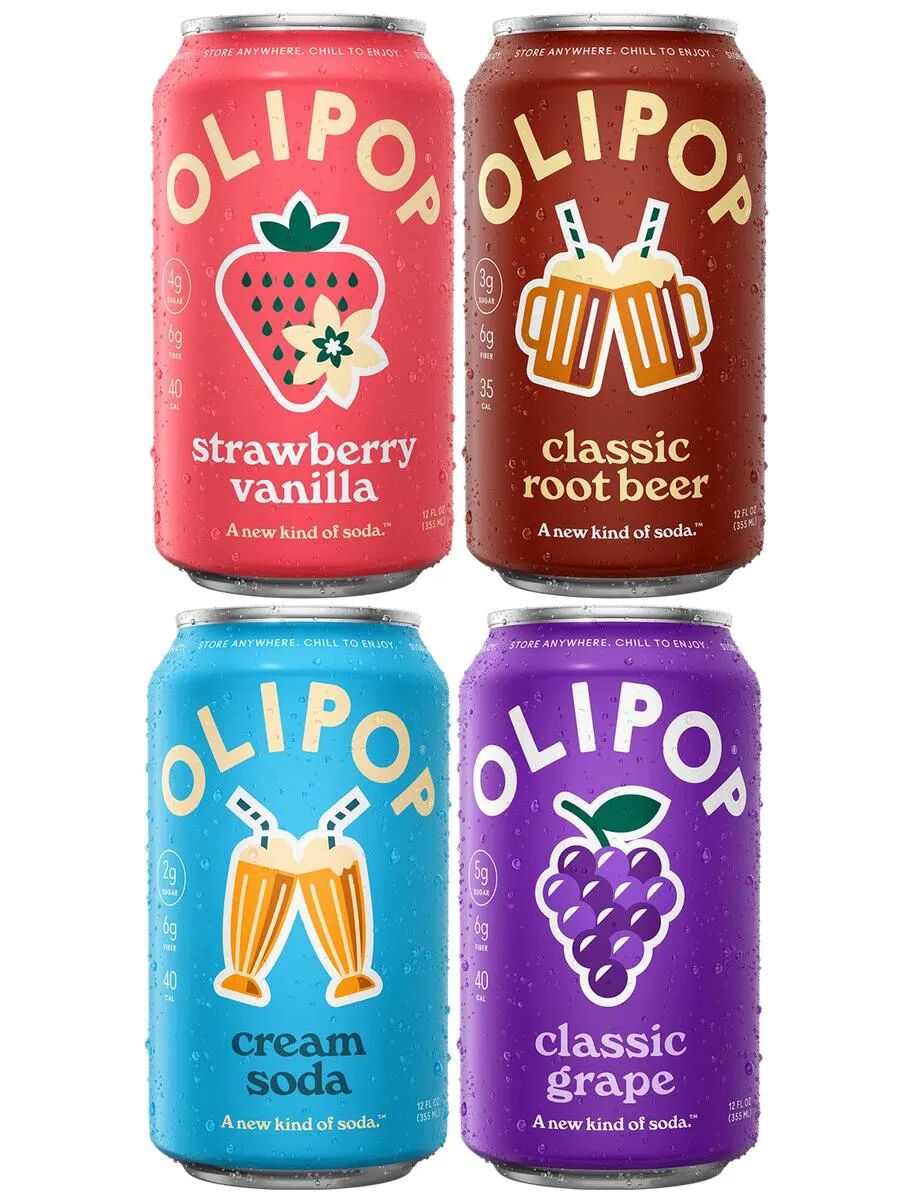
Olipop益生元汽水,益生元汽水标杆品牌 @Olipop官网
现在可口可乐的回答是:直接在零糖、雪碧、Fresca三条老产品线上动手,纤维加到6克,是百事可乐的两倍。不另起品牌,不建新盘,就在几十年的老商标上做功能升级。这说明功能化已经从“要不要做”走到了“怎么在主线产品上做”的阶段,也意味着创业公司用五年时间验证的模式,正在被巨头用渠道和货架吃掉。
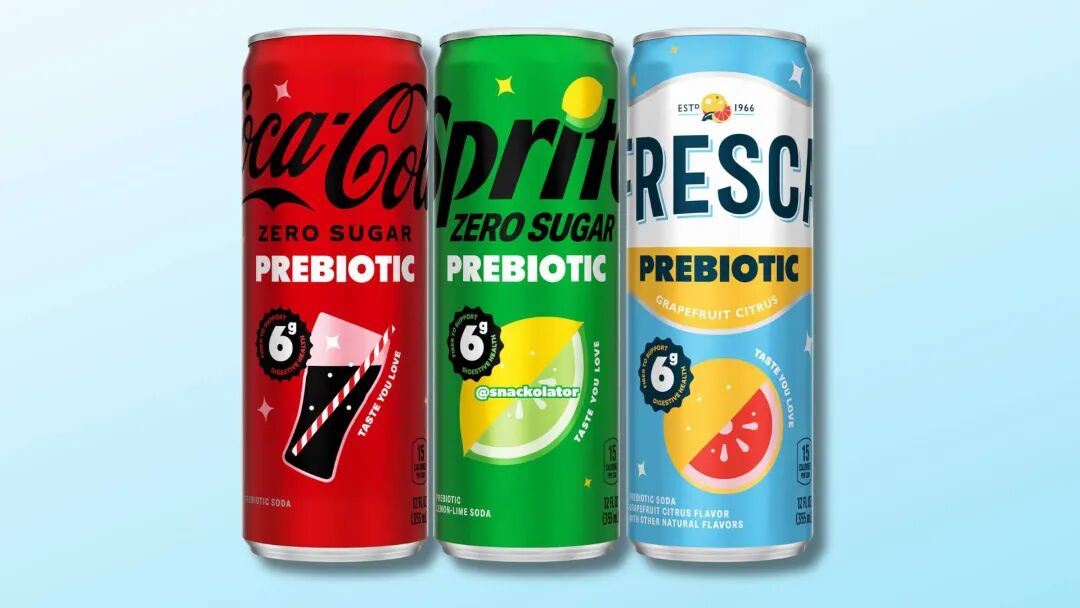
可口可乐零糖、雪碧零糖、Fresca益生元汽水,每罐含6g益生元纤维 @可口可乐官网
对国内品牌的参照意义在于:功能化的终局不是做一支独立的新品,而是让主流产品本身具备可讲的功能点。国内汽水还在卷口味,海外已经把卷的维度换掉了。
2、日本11月新品季,季节限定打到饮料之外
日本四大饮料集团11月上旬密集上新。朝日饮料11月4日宣布,三ツ矢ほっこりみかん(三矢软绵蜜柑)11月17日起期间限定发售,温州蜜柑果汁打底,配一日份维生素C,碳酸饮料挂上了明确的营养卖点。三得利11月4日宣布,-196°C无糖系列菠萝&橙2027年1月26日限定发售,定番四口味11月中旬陆续更新,这个无糖气泡酒系列1至9月销量同比增长4%。
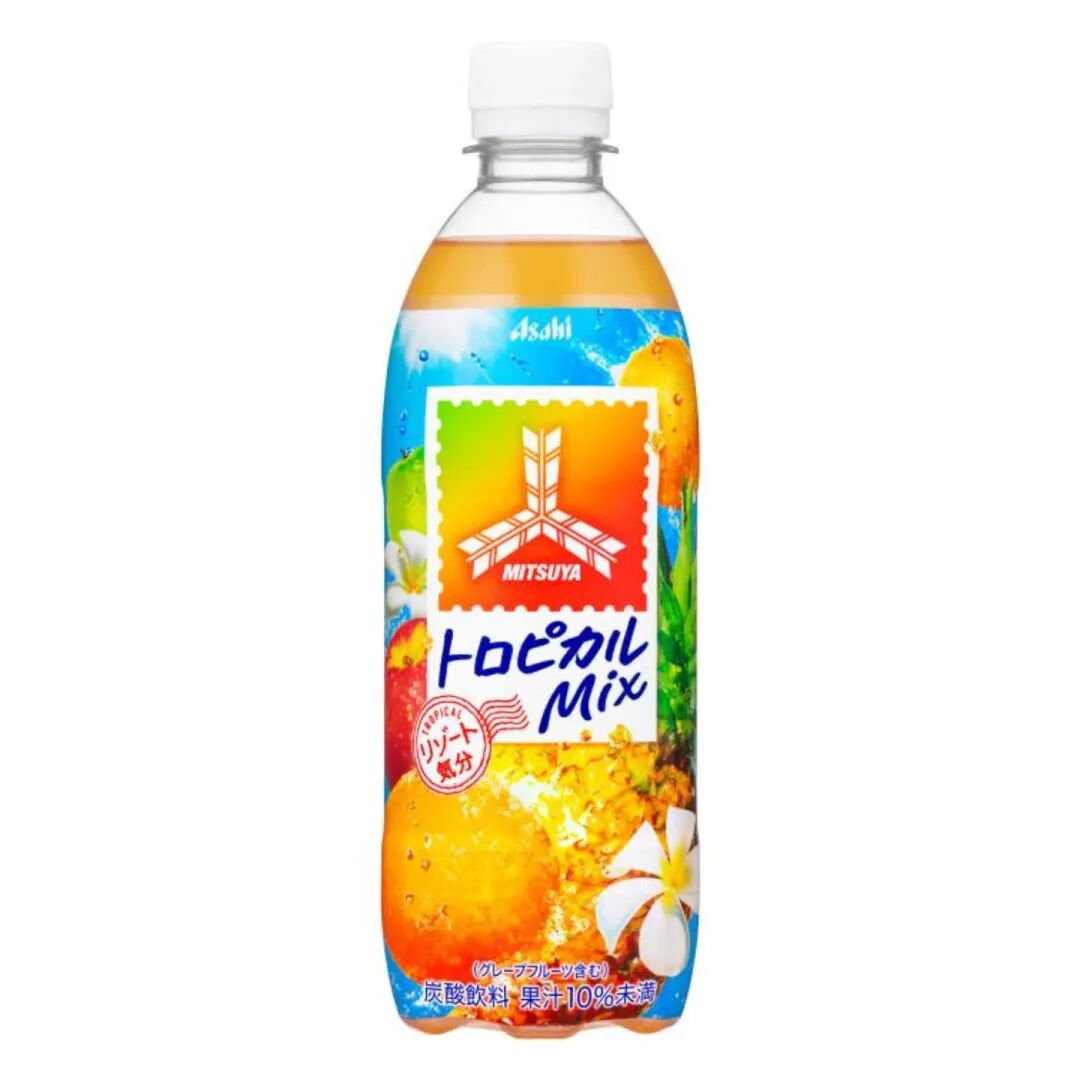
朝日三矢温州蜜柑限定碳酸饮料,添加一日份维C @朝日饮料
伊藤园的动作走得更远。11月5日,它宣布菌活品牌BLOOM Deli的第二弹产品是一份可以自己做的玛芬:MUFFIN STOCK,粉状混合料加水搅拌,微波炉两分钟,11月12日在众筹平台Makuake上线。一个卖了几十年瓶装茶的公司,把品牌延伸到了烤箱和微波炉里。
日本市场的逻辑一贯如此:季节限定负责维持货架新鲜感,功能点负责给产品一个购买理由,品牌延伸负责在饮料增量见顶之后找第二曲线。三条线并行,缺一条都会显出疲态。
3、红牛做奶油糖味汽水,泰国的风味实验继续加码
11月7日,泰国TCP推出红牛汽水(Red Bull Soda)新口味奶油糖(Butterscotch),把甜点风味装进了能量饮料的汽水线。同一天,CP-Meiji在泰国上新了拿铁系列调味奶,把咖啡馆风味带进日常乳品。
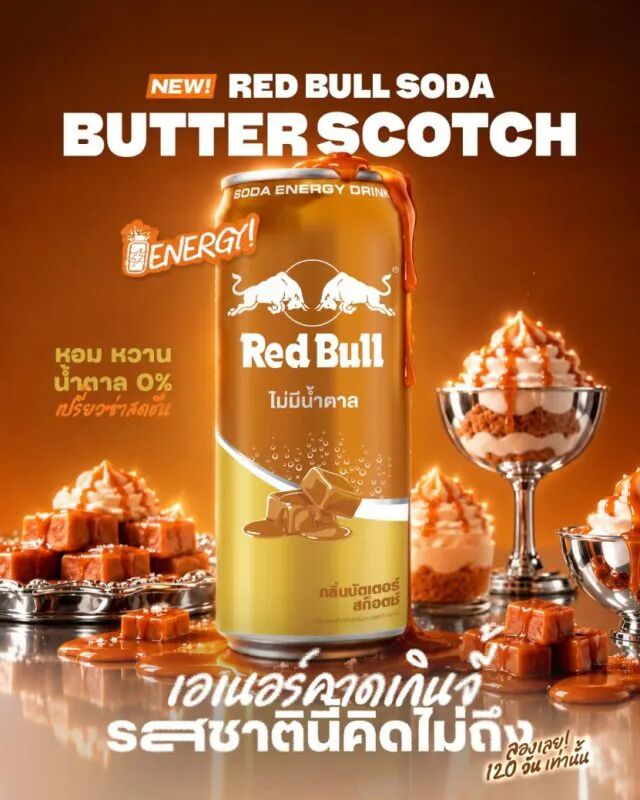
泰国TCP红牛汽水Butterscotch奶油糖新口味 @Mini Me Insights
泰国的玩法向来是把全球品牌做本土化变体:红牛在泰国本土的汽水线早就脱离了功能饮料的苦感路线,走甜味、走风味、走日常化。奶油糖口味指向的不是熬夜提神的人,是把红牛汽水当快乐水喝的人。功能饮料的风味甜点化,是泰国给全行业的一个持续样本:功能的边界可以靠风味来扩。
4、2027年的口味风向:怀旧、全球化和草莓
美国便利店协会NACS展会11月5日发布了2027年产品口味趋势报告,五个方向里有两个和饮料直接相关。
一是怀旧风(Nostalgia)的当代化,可口可乐的草莓浮冰(Strawberry Float)、Keurig Dr Pepper的冰淇淋浮冰(Ice Cream Float)、C4能量饮料2027年将推的根汁啤酒浮冰(Root Beer Float),都在把汽水店的童年记忆装回罐子里。二是全球化口味加速,亚洲风味在美国零食饮料里大举出现,柚子做进了咖啡因含片,紫薯(Ube)进入巧克力。
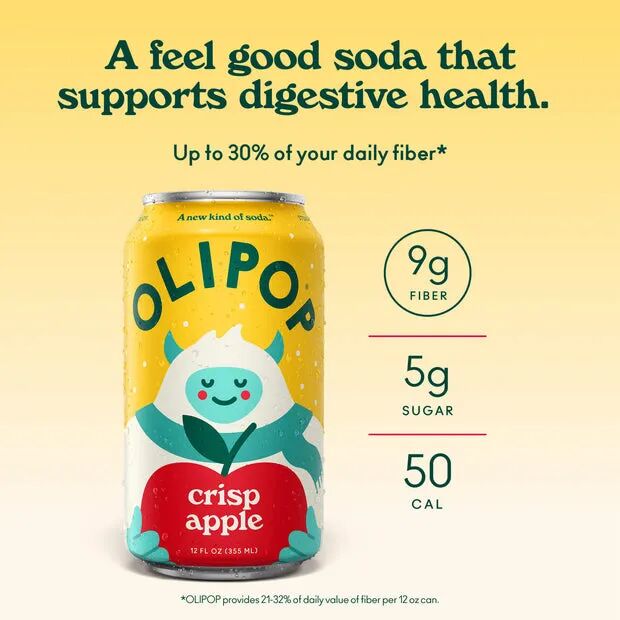
Olipop脆苹果款益生元汽水,怀旧风味方向参考 @Olipop官网
另外,草莓成了2026年横跨品类的第一风味,汽水、能量饮料、蛋白奶昔、麦片全线渗透,百事出了草莓奶油蛋糕味汽水。对一个做产品的人来说,这是供应链和香精公司已经调通、可以低成本跟进的风味信号。
本周的动作拼起来是一条主线:当无糖和零糖成为标配,海外市场的竞争已经转向功能的精准化和风味的情绪化。巨头的资源正在压向这两个方向,留给纯口味创新的窗口在收窄。
当功能化开始进入主线产品,你认为国内哪个品牌会先跟上?评论区聊聊
来源参考
食品商业韩国FBK|可口可乐三款零糖汽水试点添加6g益生元纤维(2026-11-03)
百事可乐新闻室|百事完成对Poppi收购,净价16.5亿美元(2026-05-19,Pepsi Prebiotic Cola于2025年秋上市)
朝日饮料新闻稿|三ツ矢ほっこりみかん11月17日期间限定发售(2026-11-04)
三得利新闻稿|-196°C无糖菠萝&橙限定发售与定番四口味更新(2026-11-04)
伊藤园新闻室|MUFFIN STOCK于11月12日登陆Makuake众筹(2026-11-05)
Mini Me Insights|红牛汽水奶油糖味泰国上新(2026-11-07)
NACS杂志|2027年五大口味趋势(2026-11-05)
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM