
当渠道开始定义什么是好品质、什么是好价格时,品牌就不再是不可替代的。
统一在长白山有一家矿泉水工厂,一边生产统一自己的品牌“爱夸”,卖2.5元,一边帮胖东来代工DL水,卖1.2元。你猜谁卖得好?
答案是DL水。
同一条水源,同一家工厂。贴上胖东来的标签,价格打了5折,销量却反超了爱夸。
这不是孤例。立白为胖东来定制洗衣液,甘源食品为山姆代工芥末味夏威夷果仁,今麦郎为盒马代工茉莉花茶,洽洽食品2024年通过山姆渠道实现约2亿元销售额,同比增长50%-60%。
头部品牌商正在集体转身,变成渠道的"幕后代工厂"。快消品制造商和零售商之间,正在发生一场深层的权力转移。
品牌商为什么会心甘情愿代工?
现象背后,有一个更值得追问的行业本质:品牌商为什么愿意用自家的生产线,去生产贴上别人标签、却反过来蚕食自己市场的产品?
最直接的原因是产能过剩。零售商业研究专家连杰指出,一线品牌工厂的产能大约有30%以上处于闲置状态,属于沉没资产。与此同时,它们传统渠道的业务正在下滑。在此背景下,代工既是无奈之举,也是现实出路,与其让生产线闲置,不如将供应链能力变现。
作为品牌商,上海八道酿食品创始人胡峤松的判断也颇具代表性,他认为做代工并非“放弃品牌”,而是一种务实的生存选择:“为渠道代工可以省去部分费用,降低品牌商的运营成本;同时,代工产品可以快速进入最优质的终端陈列位置,比如黄金货架、入口堆头,这些资源在传统进场模式下往往被大品牌用高昂费用锁定,中小企业很难抢占。”
在他看来,这并非选择题,而是生存题:“如果这件事我们不做,渠道就不做了吗?渠道一定会找我们的竞品做。就像下围棋一样,你的竞争对手多了一口气,你就少一口气。在竞争白热化的阶段,我们为什么不抢这口气?”
更深一层看,代工未必全是被动。场景营销研究院院长空手提供了一个反向视角:今天消费者信任山姆、盒马等渠道,首先是因为它们“选品好”,而这种选品能力背后,是千万级会员数据所反映的真实消费趋势。“企业给山姆、盒马、胖东来代工,实质上是这些渠道能给出企业不具备的消费洞察和研发方向,推动企业的成长与进步。”换言之,代工不仅是释放产能,也可能是一次被渠道倒逼的产品能力升级。
统一企业中国总经理刘新华早在几年前,就看到了这个趋势,他认为品牌溢价正在被零售商瓦解,与其死守品牌,不如转型做供应链服务商。2025年上半年,统一策略联盟代工业务收入达到6.71亿元,同比增长159.5%,主要客户涵盖山姆、胖东来等零售渠道。
渠道信任崛起,代工让品牌商以更低成本触达消费者、抢占稀缺的终端资源。与其被动等待渠道找竞品代工,不如主动把供应链优势变现。这是品牌商在权力转移期的一种生存智慧。
一线品牌正在整体平庸化
探究这种信任转移的源头,问题不在渠道多强大,而在一线品牌自身。
《销售与市场》高级研究员刘春雄对此有一个精准的判断,他认为一线品牌正在整体平庸化。多数一线品牌,虽然销量仍然在行业排名靠前,但消费者的好感度在持续下降。问题的根源,就是在本该主动品质升级、引领行业发展的时候,却选择了被动保量。
快消品多数行业的超级大单品,大约定型于2016年左右,那是行业对2013年总量到顶的一次回应性升级。此后,升级进程突然中断。
为什么中断?表面上看有两个原因:一是2020年后面对总量下滑,企业在“升级”与“保量”之间毫不犹豫选择了后者,短期销量压力压倒了长期主义;二是自媒体取代大众媒体成为传播主流,消费降级的声量被放大,企业被舆论裹挟,把精力全部用在应对“降级”上。
连杰进一步剖析了深层原因:“基于原来的价值分配体系,基于原来的流通过程,一线品牌离用户更远,还需要考虑到更多人的利益,产品就容易平庸。”传统品牌的竞争力长期建立在“心智占领+深度分销”之上,大规模投放广告提升知名度,再通过广铺货实现转化。这套打法在增量时代行之有效,但企业始终没有做到真正的消费者导向。“市场营销不是从推广开始的,而是从认知了解消费者开始。谁掌握消费者,谁才能掌握主导权。”
空手也持相似看法:“很多传统品牌在产品研发上实质竞争力不足,核心原因在于其产品研发是企业导向的,而不是真正的消费者导向。研发什么新品,都是企业自身觉得什么技术好、什么是好品质,其实他们并没有深入去了解消费者需要什么样的产品。”
站在企业决策者的角度,胡峤松认同品类生命周期的判断。企业的规模、体量并非铁板一块,同样会经历成长、成熟到衰退的演进过程。但理论与现实之间的张力恰恰是问题的核心:“对企业来说,今年营业额做到了100亿元,首要任务就是保住不跌。在规模压力面前,管理层天然会选择最确定、最保险的路径,资源自然向主力产品倾斜。你明知道应该为未来布局,但在“先活过今年'的生存逻辑面前,一切长期考量都得让步。”
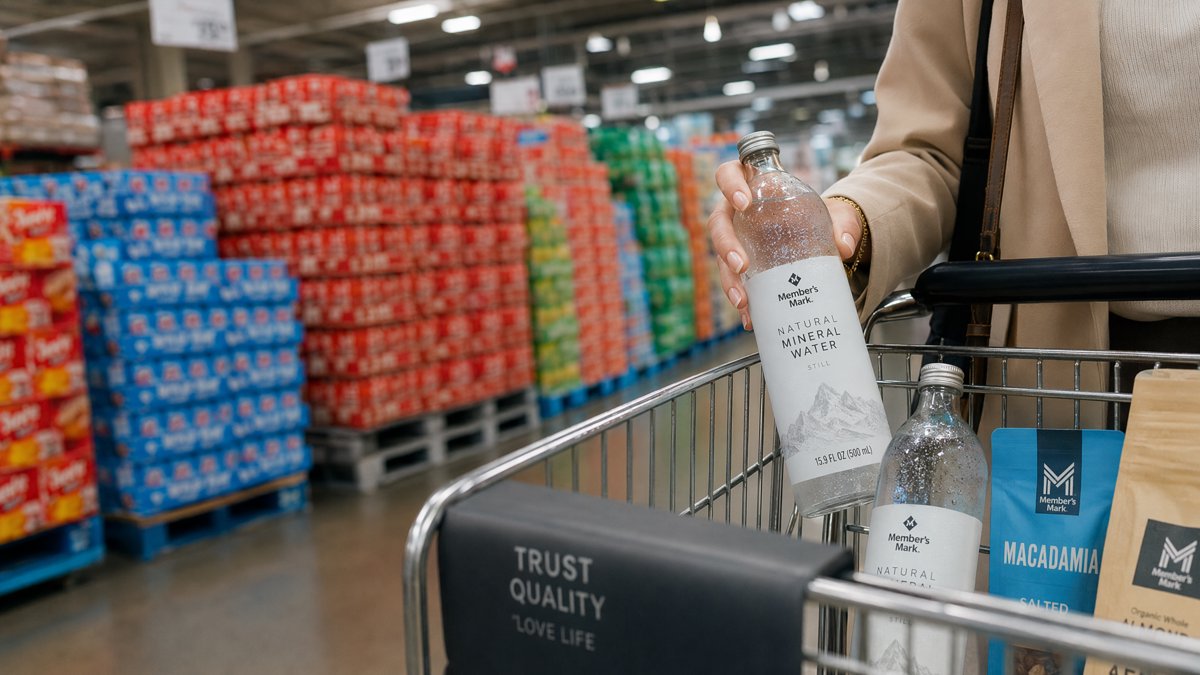
外部看是战略失误,内部看是生存本能。但结果是一样的——品质升级停滞了。胖东来的DL、山姆的Member’s Mark,正是在这个窗口期反超的。
国民品牌缺位:被渠道反超的代价
一线品牌品质升级停滞,最直接的后果,是商业生态的错位。
在健康的零售生态中,国民品牌(NB)与自有品牌(PB)本应各司其职。NB品牌作为大众消费的“基本盘”,凭借长期积累的品牌心智成为消费者的进店理由;而PB品牌则依托渠道信任,在保证同等品质下提供更具竞争力的价格,将利润留在体系内部。
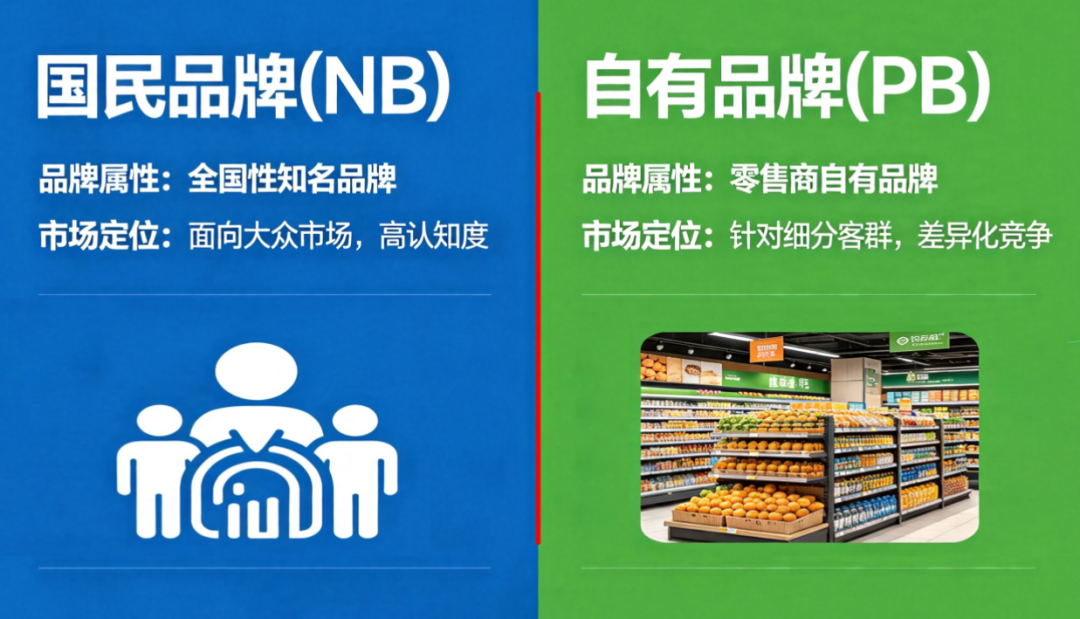
然而,近两年的市场实践却呈现出一种阶段性的错配,在一些核心品类中,本该承担引流功能的NB品牌,其品质感知在某些消费者心中已不再具有压倒性优势;而部分渠道的自有品牌,反而凭借极致的质价比和精准选品,扮演了“流量入口”的角色。
究其原因,表面上看,是渠道太强、代工太划算。但根源在于一线品牌自己放弃了品质引领的责任。消费者并不傻。同一家工厂、同一条水源,贴胖东来的标便宜一半;同一种坚果,山姆的选品标准比很多品牌货更严。当品牌不再为消费者提供超越预期的价值,品牌溢价就成了无源之水,当渠道开始用严格的选品和极致的性价比重新定义“什么是好品质”时,消费者的信任自然转移。
但这场转移会无限持续吗?未必。胡峤松认为,自有品牌的红利期可能还有一年半到两年。届时,能做自有品牌的渠道都做了,不能做的也就退出了。原因很简单,自有品牌对渠道的供应链能力、选品能力、资金周转都有极高要求,不是每家零售商都玩得转。
连杰则从更长远的视角给出了不同判断:“如果品牌做得好,消费者就信任品牌;如果渠道做得好,他们就信任渠道。不存在以后大家就只信任渠道、不信任厂家了,谁能够做得更好,谁就能更多地赢得消费者的信任。目前市面上在不断地出现好产品,也在不断出现好渠道,就看谁在这个阶段能认真研究顾客,把产品做好。”
空手也认为,不必把渠道和品牌对立起来。“品牌存在的意义就是降低消费者的决策成本和风险成本,消费者追求'无脑买'——这一追求,对产品企业来说是这样,对渠道企业来说也是一样。”他举了一个生动的例子:过去生鲜领域长期缺乏品牌化,消费者买猪牛羊肉、买白菜萝卜时,信任是缺失的,因为农户没有能力给每一棵蔬菜、每一块猪肉打造品牌。而山姆、盒马代替生产方提供了这种信任,这就是品牌的意义。当消费者对它们的食品生鲜产生信任时,这种信任自然会扩展到各个品类。
从这个意义上说,山姆、盒马、胖东来不应被简单视为“渠道品牌”,空手称之为“用户品牌”,它们手握大量消费者信任和会员数据,比传统品牌更贴近用户,也更懂得用户需要什么。
商业权力的转移不会等人
我们把目光拉远,中国消费品行业正在进入一场淘汰赛。参考欧洲成熟市场,一个品类里单一头部国民品牌的市场占有率可以超过50%。未来中国也会走向这个格局,每个品类最后只容得下一到两个真正的国民大单品,其余要么出海,要么代工。
中国目前的行业集中度还很低。以休闲食品为例,2024年中国CR5仅为5.9%,而美国为42.9%,约为中国的7倍。整合空间巨大。一线品牌要在这场淘汰赛中活下来,必须完成从“品牌伞”向“国民大单品”的转型——过去靠多SKU霸占货架的逻辑已经失效,未来的货架上,一个品类只容得下一两个真正有品质背书能力的大单品。
可口可乐早已完成了这个定型。而中国一线品牌离这个目标,还差至少一到两次真正的品质升级。刘春雄的判断是:中国未来国民品牌的品质将高于目前跨国公司的NB,这个过程迟早必须完成。品质配不上“国民”二字,就没有资格留在货架上。
胡峤松的策略是务实的两条腿走路。先以代工身份和渠道建立联系,把供应链优势转化成收入和利润,保住现金流和产能利用率;同时慢慢推自己的品牌,等待时机。这或许代表了一批中国消费品牌当下的生存哲学:不排斥代工,但不放弃自有品牌;先活下来,再图长远。
而窗口期不会太长。当自有品牌红利见顶,渠道会重新审视与品牌商的关系,到那时,能提供真正品质溢价的国民品牌将重新获得议价权,而那些只靠代工续命的“品牌壳”,将彻底沦为供应链上的附属品。
商业权力转移从来不是温和的。从制造商主导到渠道主导,每一次转移都伴随着旧的规则制定者被边缘化。区别只在于,有些人主动放弃了规则制定者的位置,有些人则是在竞争中逐步失去资格。
一线品牌正在从“标准制定者”退化为“供应链上的一个选项”。当渠道开始定义什么是好品质、什么是好价格时,品牌就不再是不可替代的。
厂还是那个厂,水还是那个水。区别在于,谁在为这瓶水定义价值。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM