

> 传统渠道增速放缓, > 食材企业集体转向, > 向新渠道要增长。
2026年半年报季落幕,新食材发现,食材企业的增长引擎正在换挡:从“传统渠道守份额”,切向“向新渠道要增量”。
安井新零售及电商收入9.26亿元、同比增长59.0%;双汇发展五大新渠道销量增长**
43.8%;千味央厨线上销售增长131.7%;圣农发展C端零售突破20亿元、出口增长超30%……
数字背后,是一场正在发生的渠道大迁移。
传统渠道保量,守住市场份额
近两年,经销商、传统商超与批发流通等传统渠道增速放缓,守盘只能保量,增长必须另找货架。这轮换挡,是从“退”开始的。如果只看总量,这半年不算坏,也不算好,把渠道一层层拆开,几乎每家公司半年报里,都同时写着“此消”与“彼长”。
先看“此消”。上半年,千味央厨经销商减少520家。这不是经营滑坡,更像主动取舍,与其让低效网点占用费用,不如把资源押到直营和新零售上去。味知香的数据更直白,二季度加盟店收入同比下滑7.1%、经销店下滑27.8%,同一时间,它的直销增长285%、电商增长51.7%。加盟与经销在缩,批发与直销在涨,一家公司内部,新旧渠道已是两重天。
所谓传统渠道,是经销商、传统商超与批发流通的整体钝化。增长放缓,“铺得越广、卖得越多”的层层分销逻辑,渐渐不再灵验。双汇发展上半年营收280.86亿元、同比微降1.16%;海欣增收仍亏、惠发在微利中艰难扭亏,龙大两位数下滑的收入,更说明在旧盘子里打转,很难走出新行情。传统渠道并非没有价值,只是剩下存量价值:守,守不住增长;要增长,就得另找货架。
新渠道增量,六条曲线重写增长坐标
2026年,即时零售、会员店与量贩、餐饮大客户、茶咖烘焙、内容电商、出海等新渠道正成为企业“突围”的关键。如果说上半场的关键词是“退”,下半场就该看“进”——退潮之后,是谁在涨潮?答案,就落在这六条增长曲线上。
第一条曲线:即时零售与新零售。速冻食品和即时零售几乎天生一对,冷链商品最怕计划外需求,而“30分钟达”恰好把冲动消费变成确定性履约。安井上半年新零售及电商收入9.26亿元、同比增长59.0%,撑起这个增速的,是
400克锁鲜装这类打开中档价格带的专供规格,也是100克虾滑,它已是安井切入商超即时零售系统的核心单品;味知香电商渠道二季度也涨了51.7%。
千味央厨则依托抖音、京东、天猫、小红书、微信小店等主流线上平台,聚焦红糖糍粑、虾滑油条、芝麻球等核心单品,上半年线上销售收入达1.04亿元,同比劲增131.71%,其中烘焙甜品类线上收入同比增长超10倍,C端品牌认知与渠道覆盖实现跨越式提升。
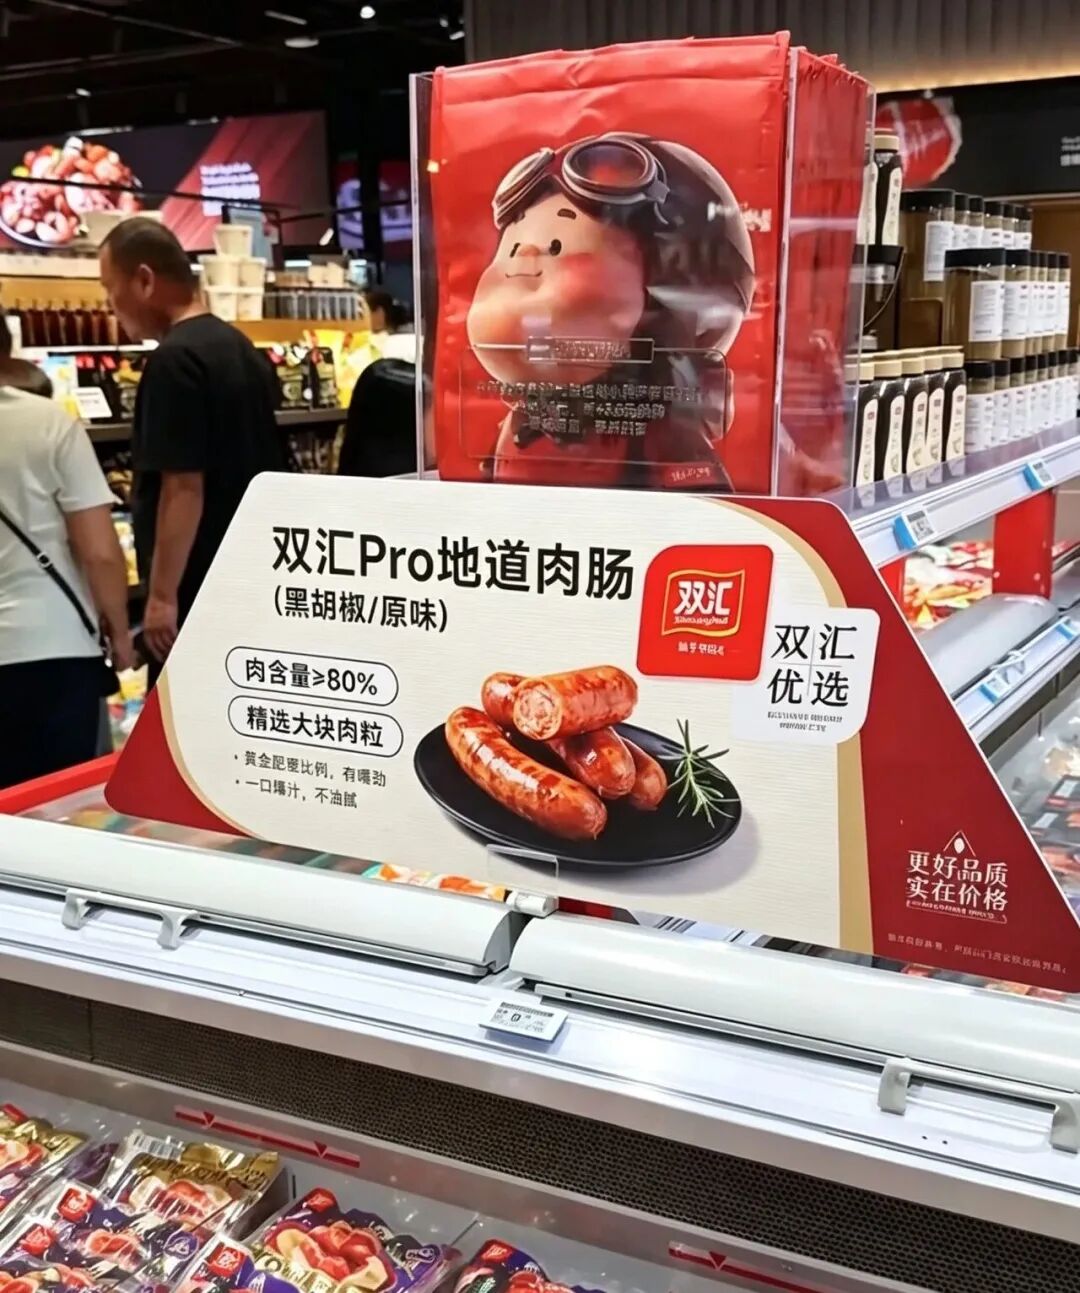
第二条曲线:会员店、量贩零食与商超调改。这类渠道需要的是有故事、有规格的差异化大单品。上半年,立高食品商超渠道约占收入三分之一、同比近增长10%,是“胖东来式焕新”最直接的受益者;安井上半年商超收入4.56亿元,二季度单季增速回升到增长35.1%,靠的是调改卖场重新铺开冷冻陈列,以及虾滑、肉多多烤肠等大单品进场。
双汇更把会员超市、休闲零食单列成一级新渠道,脆皮烧烤肠、麻酱香肠、榴莲流心肠这些风味新品,本就是照着量贩与便利货架的脾气开发的;它还与区域新锐“淘小胖”合资开店,试水工厂直连零售。身旁的量贩大盘也在扩品——鸣鸣很忙与万辰集团门店合计已超5万家,正从休闲零食走向冷冻柜、预制菜,等于给食材企业开出“第二条货架”。
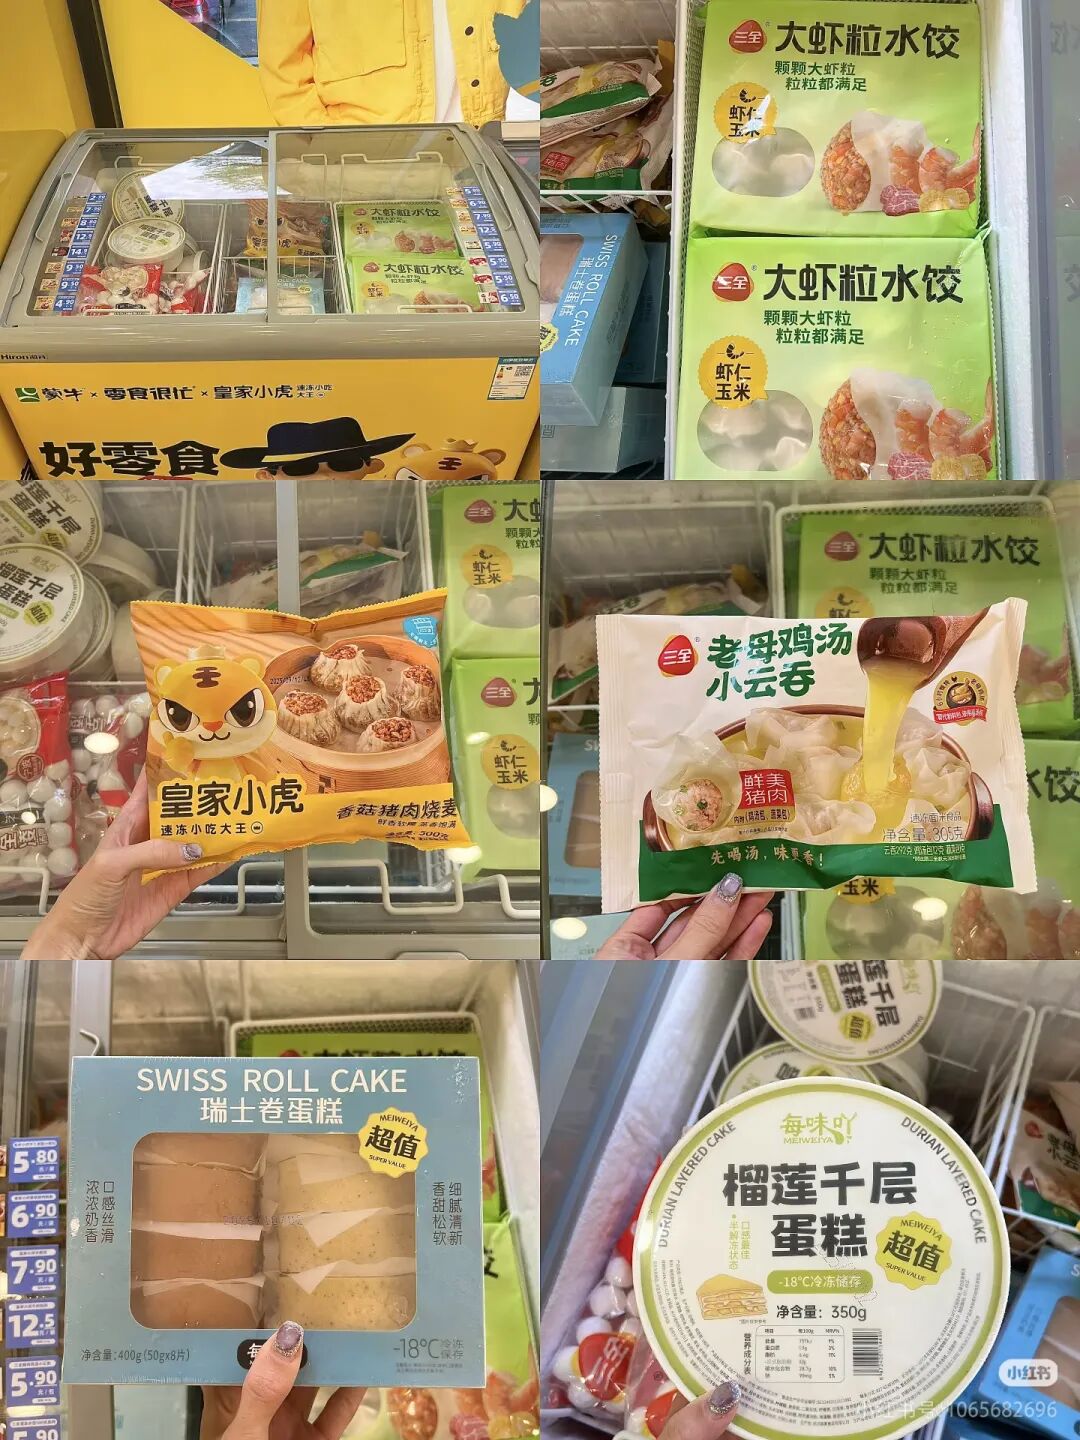
零食很忙店里的冻品
更值得关注的是,调改后的商超,重头戏不再是成排的冷冻大柜,而是冷藏烘焙、冷藏熟食、“短保”鲜食。尼尔森IQ把这轮变革称作“品类生鲜化”——把短保、溯源的鲜品标准,渗透进包括冻品在内的每一类货架。需求传到工厂端,比如味知香,本就是冷藏半成品菜的先行者,旗下奥尔良鸡排等产品摆进了胖东来等调改卖场的冷藏柜;双汇也端出小包装冷鲜肉,接住“一人食”的新讲究。
同样的“鲜”,也吹进了零食零售。过去一年,好想来把180平米以上门店升级成“省钱超市”,冷冻柜与冷藏鲜卤成了标配;赵一鸣3.0店型里,低温冻品、现制烤肠与鲜食蛋挞陆续上柜;金粒门、几多全这批主打短保现制的新鲜零食店,更在商场负一层密集冒头,单店月销做到数百万。
渠道对“鲜”的渴求,最终化作上游食材企业的选品机会——翻看好想来、赵一鸣、好特卖的低温货架,安井的手抓饼与小龙虾、三全的爆汁烤肠与云吞、圣农的鸡排与烤鸡、千味央厨的脆皮香蕉、海欣的福州鱼丸都在其中,食材企业正以“入柜”的方式,成为零食零售下半场的隐藏供应商。
第三条曲线:餐饮大客户定制与团餐。 上半年,千味央厨直营渠道收入6.1亿元、增长40.2%,占比升至58.8%,第二大客户盒马更是大涨138.6%——预烤蛋挞、升级油条是它叩开大客户门的敲门砖;味知香把团餐从“卖货”做成“卖解决方案”,带动直销收入增长285%;圣农发展深加工收入占比升至45.5%,从“卖鸡”到“卖给连锁餐饮和零售货架的定制化蛋白方案”,是它最本质的转身;三全餐饮市场已是6.94亿元的独立盘子,惠发则靠团餐、校餐供应链扭亏为盈。为连锁餐企定制的短保半成品菜、为校园团餐设计的营养餐包,也正一个个长出来。
第四条曲线:茶饮咖啡带来的“配料表升级”。 上半年,立高食品的UHT(超高温瞬时灭菌)奶油卖出近5亿元、增长约30%,吃的正是茶咖“奶基底升级”与现烤烘焙替代进口的红利;安井旗下鼎味泰的吐司、贝果借新式茶饮渠道放量,子公司新宏业净利翻倍。
第五条曲线:内容电商与直播私域。 比如上半年,
广州酒家旗下陶陶居的速冻与饼酥线上收入翻番,老字号把兴趣电商当成全国化跳板,省外收入因此增长32.51%。
第六条曲线:出海。 上半年,安井境外收入增长30.42%,出口单品从40余款扩到130余款,专为清真市场设立的新品牌“安斋”今年4月已投产;圣农出口增长超30%,背后是全产业链与自主种源的底气;春雪出口营收占比升至31%,欧洲销量增长38%;千味央厨马来西亚工厂年底投产,把2026年海外收入目标定在1000万元、2027年力争翻倍;广州酒家境外收入增长36.77%,月饼与速冻一起出海。
六条曲线数下来,新渠道的模样已大致清晰,食材企业的寻找的新增长曲线也已经显露出来。
新食材观察
展望下半年乃至明年,新食材有三点判断。其一,渠道竞争正从铺货广度转向产品适配度,专供规格会取代“一货通吃”。其二,能跑出来的企业,手里都握着“大单品+新渠道+强供应链”的闭环——先有能打的单品,渠道才愿意给增量。其三,下一场赛点在定制深度与履约效率,谁能把即时零售的履约成本打下来、把出海本地化做扎实、把大客户定制做成可复制的产品线,谁就更可能在新渠道里拿到超额份额。
企业在换挡,平台也得跟着换挡。2026年,华糖云商(新食材
)做的正是同一件事——向新渠道要增长:从5月特渠大会,到“向私域·药店要增长”,从走遍八城的特渠联盟·中国行,到集结九大业态的全渠道共创大会,再到9月的新鲜零食大会……从发现冠军,到成就冠军;从看懂趋势,到撮合成交。
六条增长曲线已经画好,剩下的,是把产品送到对的货架上。你最看好哪条渠道?欢迎留言说出预判;有渠道对接需求,评论区留个“对接”,我们来帮你牵线。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM