

代工生意赚钱吗?
零售巨头做自有品牌,背后是一张隐形的代工地图。
同样是做代工生意,有人借大客户跑出上市辅导,有人把爆品公司卖给外资,有人拿到每年保底采购却彻底绑死单渠道,也有人收入高增但利润和现金流被账期、降价双向吃掉。
我们把盒马、山姆及Costco、奥乐齐、胖东来等渠道的食品代工样本,按“研发方案、冷冻烘焙、泡卤肉制”几类重排,看看代工厂的分化到底发生在哪一步?
泡卤与低温肉
大客户放量快,应收和毛利是两套账
1、有友食品:山姆放量,但利润率和现金流要分开看
有友2026年上半年营收10.34亿元,同比增34.08%;归母净利润1.24亿元,同比增14.42%;扣非1.07亿元,增15.00%;经营活动现金流1.97亿元,同比增42.37%。
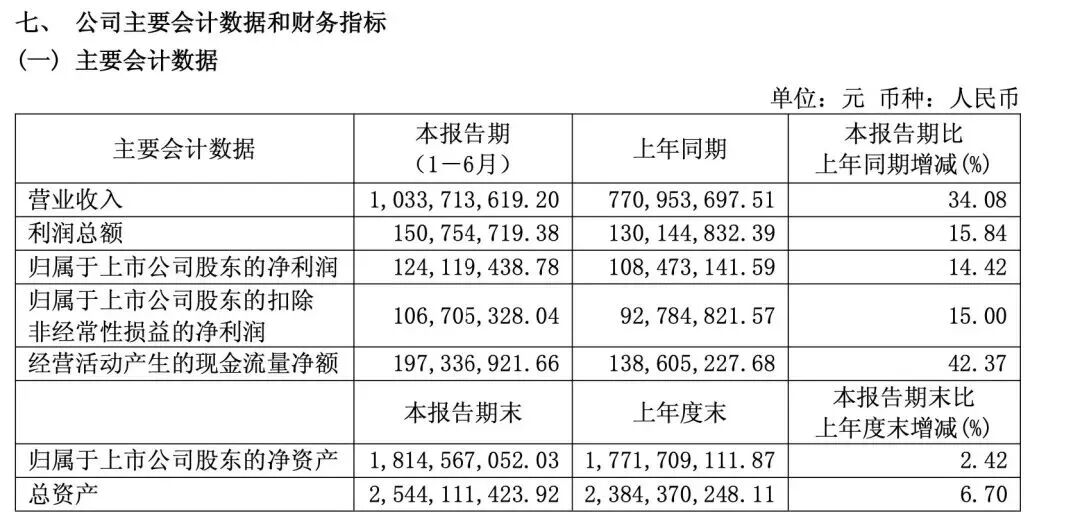
有友食品2026年半年报
表面看“大客户带动高增”,但盈利质量有两个信号:
一是毛利率下行。2026年上半年综合毛利率23.08%,第二季度仅21.82%,同比降6.22个百分点。公司禽类制品等高增同时,会员店定制性价比要求会拉低部分单品毛利空间,但不同品类毛利不可直接横向替代。
二是直营应收。公司中报未在本批材料给出山姆名下具体应收款;若写“被山姆拖欠”,必须等后续定期报告前五大客户应收明细。可保守表述为:有友在业绩沟通中把直营会员店作为增量渠道,但直营占比提升后,账期管理、信用评估和回款跟踪会成为利润兑现的关键变量。
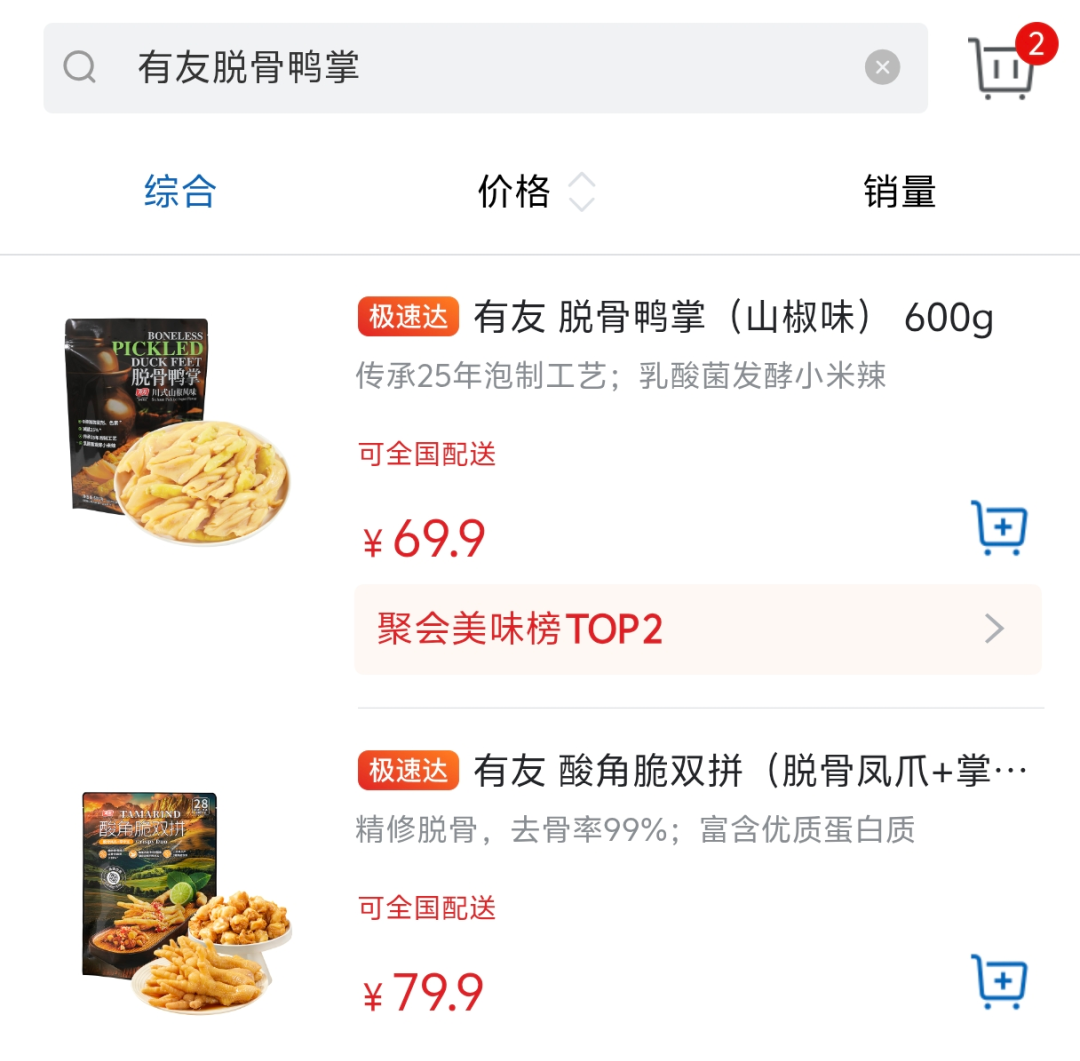
有友在山姆渠道销售的产品
有友的样本价值不在“欠钱”,而在“以直营换规模”:收入增34%、净利仅增14%,毛利率从去年同期更高位降到23%上下,说明大客户订单若按“高性价比”定价,代工厂不能用经销逻辑算账。
2、得利斯:多客户肉制代工,不把单渠道当唯一
得利斯在投资者关系沟通中确认,已与山姆、盒马、胖东来、信誉楼、美团小象、锅圈、海底捞等保持稳定合作,同时做冷却肉、低温肉制品、预制菜。
得利斯圆火腿
产能上,山东本部10万吨猪肉/鸡肉预制菜、3万吨牛肉预制菜,江西6万吨、陕西5万吨预制菜,另有北京、吉林、江西基地。
它和“有友式单一直营爆品”不同:B端零售、餐饮、团餐、特通一起做。
肉制品进会员店能拿高曝光,但低温肉、酱卤、调理品本身SKU宽,若只押一个渠道,容易重蹈“收入高、议价弱”;
多客户分摊,至少把单渠道账期和单品降价风险降下来。
复合调味与轻烹:卖配方比卖原料更抗压
代表企业:宝立食品。
宝立不是传统意义上的“纯贴牌厂”,业务分三块:复合调味料、轻烹解决方案、饮品甜点配料。
2025年年报显示,公司主营业务收入28.56亿元,其中复合调味料13.73亿元、毛利率25.19%;轻烹解决方案13.31亿元、毛利率45.37%;饮品甜点配料1.52亿元、毛利率13.69%。
2026年一季度营收口径中,复调3.56亿元、轻烹3.65亿元,轻烹同比增20.88%。
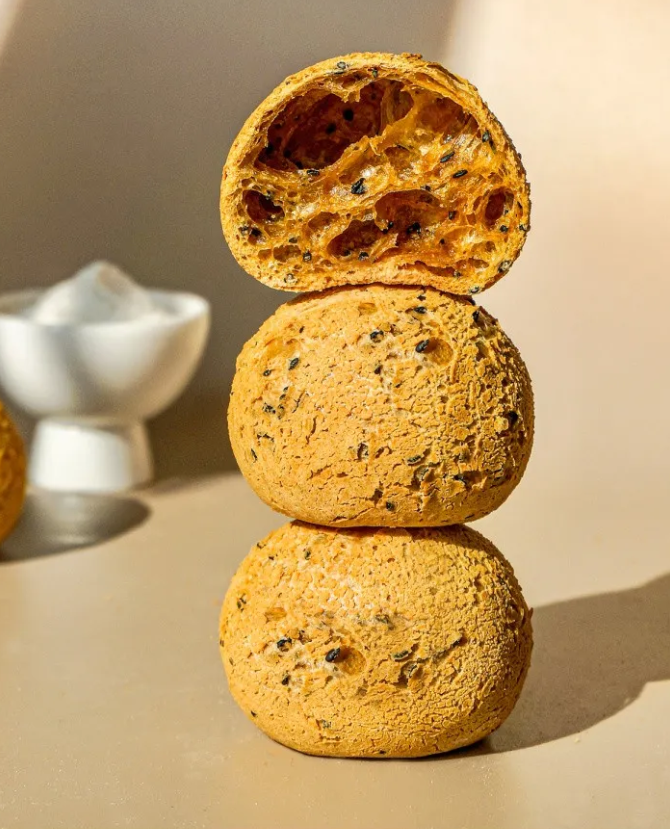
宝立食品恐龙蛋麻薯
对会员店、新零售和连锁餐饮来说,宝立的价值不是“按吨交货”,而是把酱料、粉包、轻烹酱汁做成可复制方案——客户要上新,工厂出配方、出标准、出稳定性。
这类代工的抗压点在于毛利结构:轻烹方案毛利率45%左右,远高于普通标品加工;即便直营占比高,只要研发端有定价权,回款和降价压力小于纯单品代工。
反过来看,饮品甜点配料2025年毛利率仅13.69%且营收微增,说明“偏原料、弱配方”的环节仍会被比价。
冷冻烘焙:爆品厂被收购,不把鸡蛋放一个篮子
冷冻烘焙是盒马山姆代工最分化的一条线,三种命运同台。
1、恩喜村:爆品能力被亿滋买走
恩喜村2013年成立,主攻中高端冷冻烘焙,产品覆盖千层蛋糕、蛋糕卷、慕斯芝士、泡芙、冰皮大福、曲奇,客户包括山姆、盒马、Ole、华润、大润发等会员店和新零售渠道。
2024年9月亿滋宣布收购其大部分股权,最终持股72.3546%并实施单独控制;国家市场监督管理总局于2024年10月公示该经营者集中案。
恩喜村在上海、深圳、东莞有自建冷冻烘焙工厂,总面积约20万平方米,通过HACCP、FSSC22000等体系认证。
它被收购的逻辑很清晰:会员店爆品(瑞士卷、千层、芝士类)的研发和冷链能力值钱,但独立IPO要面对大客户依赖、产能折旧、持续上新压力;卖给全球零食集团,相当于把“渠道关系+爆品能力”一次性变现。
2、立高食品:不押单客户,做多商超多SKU
立高2025年总营收43.54亿元,归母净利润3.05亿元;其中冷冻烘焙食品收入约22.90亿元,按总营收占比约52.6%。
公司为山姆供应麻薯、蛋挞皮、法式酥皮厚蛋挞、甜甜圈等,同时把业务从“冷冻面团”往“日配烤好”延伸,在华南、华北做工厂烤制后配送,降低商超现场烘焙人力。
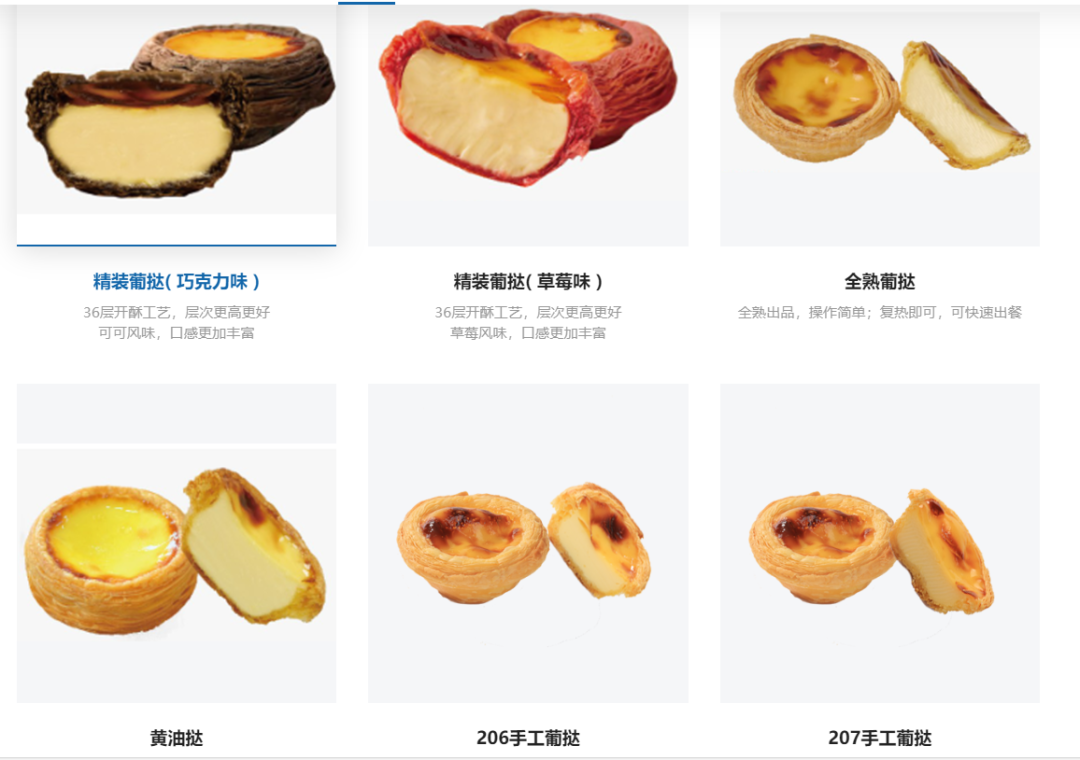
立高食品的产品线
公开材料显示,立高2024年第一大客户收入占比22.91%。它和恩喜村的区别是:恩喜村把爆品能力卖给外资,立高把订单放在多客户、多品类结构里——商超、餐饮、烘焙原料同步走,单客户波动不直接决定全局。
3、南侨食品:中间料代工,成本和比价更敏感
南侨以烘焙应用油脂起家,业务含油脂、淡奶油、馅料、预制烘焙品。
2025年总营收30.65亿元,归母净利润仅4066.83万元;2026年上半年预制烘焙品收入2.55亿元、占主营约17.37%,烘焙应用油脂6.81亿元、乳制品2.77亿元。
给山姆类客户提供油脂、面团、预制烘焙中间环节。
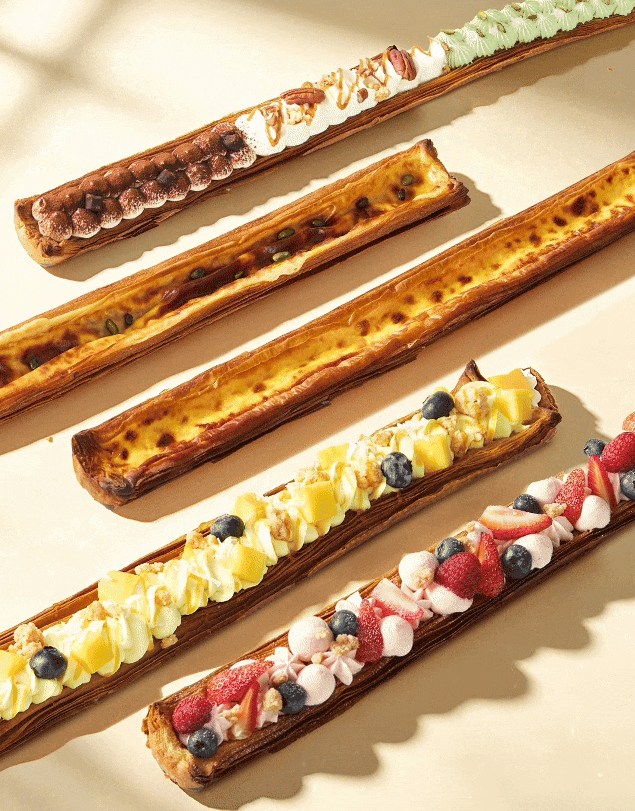
南侨食品新品超长长长长~长蛋挞
南侨食品的难点在两个地方:
一是本身代工产品不是终端爆品,仅提供成品生产过程中的某一部分,客户可替代供应商多;
二是油脂、奶油受原料价格影响大,若代工合同转嫁机制不完善,利润会被“原料涨+渠道压价”双向吃。
南侨数据不直接证明“低毛利代工暴雷”,但足以说明:中间料代工比爆品代工更吃规模和议价。
给代工企业的三句话
同是“给巨头代工”,上市、被收编、被控股、增收不增利的分叉点,不在接不接单,而在接单后是否把订单转成技术、渠道和回款能力。
第一句:进山姆盒马之前,先把账算清楚
不是所有大客户订单都能赚钱。把“毛利×回款周期×爆品生命周期”三个数乘一遍,再决定要不要签独家、要不要扩产线。
第二句:不要只做“贴牌产能”,要做“技术资产”
同样的生产线,能不能沉淀配方?能不能做出自有产品?能不能让客户换供应商的成本变高?这三个问题的答案,决定了你是被渠道挑,还是你有资格挑渠道。
第三句:不要把鸡蛋放在一个篮子里,哪怕这个篮子叫山姆或盒马
唯可鲜把蜜雪占比从53%降到37%,是主动管理;有友直营会员店应收占比超过九成,是被动集中。
主动和被动的区别,就是上市和承压的分界线。
代工的本质不是“帮别人生产”,而是用自己的能力帮别人解决问题。
那些把代工做成“产能出租”的企业,规模越大,被账期和降价反噬越深;那些把代工做成“方案输出”的企业,才有机会把代工订单变成上市门票、收购溢价或自有品牌的起点。
作者丨木易羊
编辑丨照照
视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM