

整个方便面都在跌,只有它在涨。
整个中国方便面行业都在往下滑,只有一个品类在逆势上涨——干拌面。
2026年上半年,国内方便面市场出货量同比下滑14.5%,销售额同比下滑10.6%,销售件数同比下滑10.2%。
这是马上赢品牌CT监测数据给出的答案,覆盖全国县级以上各等级城市的线下零售终端,连续三个半年周期,增速持续下探。
整个行业像是被按下了慢放键。外卖、预制菜和即时零售,不断蚕食方便速食的每一个缝隙。方便面在方便速食内部的权重从45.5%滑落至44.9%,在食品大类的整体权重也由5.5%降至5.0%。
但就在这份惨淡底色里,有一条赛道悄悄完成了逆袭——干拌面
市场占比从13.58%升至13.89%,是方便面大类里唯一实现占比正向增长的食用方式;SKU数量同期从4884个增至5281个。
谁在驱动这场逆袭?凭什么?
三养:开门的人
干拌面的增长,很大程度上要归功于三养火鸡面。
2017年前后,这款以超辣著称的韩国方便面进入中国市场,迅速在年轻消费者中形成了一种近乎亚文化的传播效应。它不只是一包面,更是一种可以拍进短视频、晒在朋友圈的社交货币。
这种传播势能持续至今。2026年上半年,三养火鸡面市场份额维持正向扩张,TOP10产品系列中销售额同比增速最高,达8.2%。
更直观的数据来自马上赢的趋势监测:火鸡面的SKU数量已从1802个跃升至2133个——超越红烧牛肉面,成为方便面品类里SKU数量最多的口味。
但真正值得关注的,不只是三养,而是整个火鸡面赛道集体涌入的本土玩家。
四大巨头,四种打法
康师傅|矩阵+高端,走得最认真。
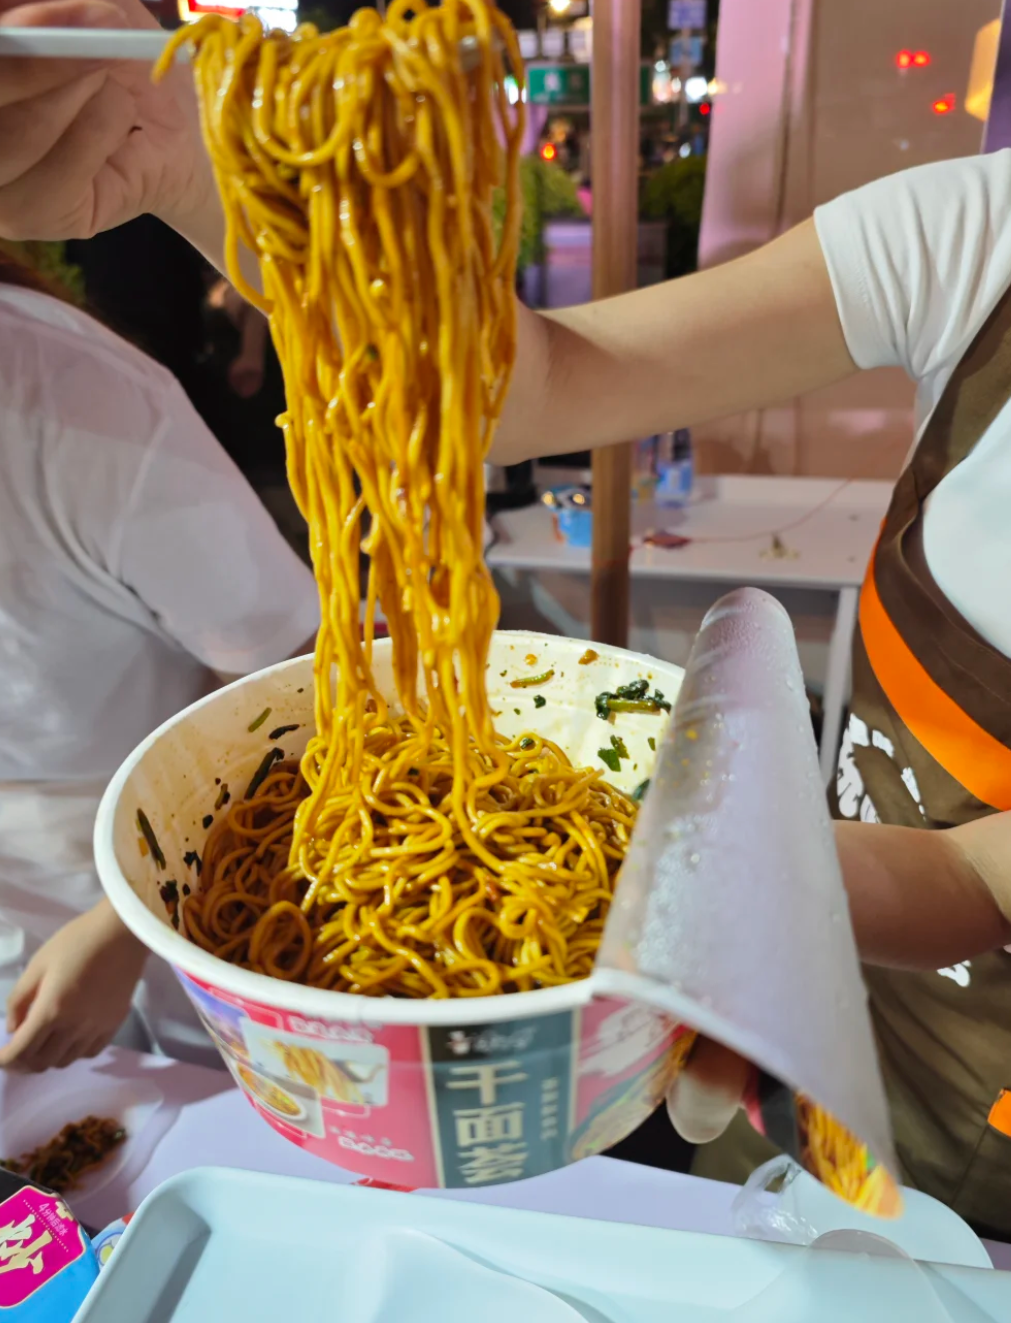
低端有经典拌面系列打基本盘,高端由干面荟系列担纲——港式XO酱海鲜炒面、蚝油牛腩捞面、川式椒麻鸡丝拌面等六种地域风味,按炒、拌、捞、燃四类烹饪手法差异化面体,口味与形态一一对应。
据康师傅2026年中期财报,期内方便面毛利率同比提升2.5个百分点至30.3%,干拌面所在的汤大王·拌面系列贡献了增量业绩。2026年4月,康师傅推出山姆限定「鹅油XO酱海鲜拌面」,XO酱海鲜料理包含量≥40g,152g×5包售价59.9元,已上线山姆APP——精准卡位会员店渠道的中产消费群体。
图据小红书
统一|高端大单品组合拳。
据统一2026年中报,期内食品业务收入56.34亿元,同比增长4.7%,满汉大餐实现高双位数增长,是集团增速最快的单品。
统一放弃了与本土品牌在中低价位贴身肉搏,转而布局山姆会员店等新零售渠道,推出台式半筋半肉牛肉面、川式麻辣牛肉面等定制产品,单碗售价13元以上。切入辣味干拌面赛道的产品叫辣翻天,主打韩式火鸡味拌面和榴莲火鸡面。
白象|本土化火鸡面+规模压制,打法最激进。
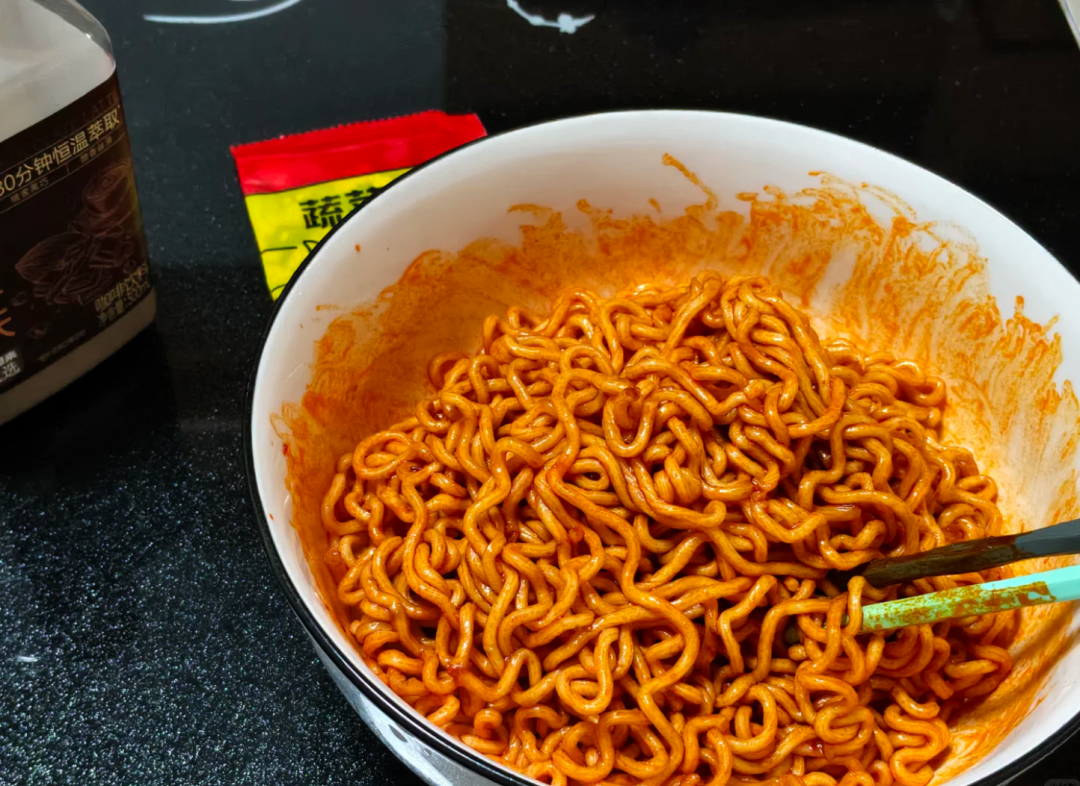
根据马上赢的数据,2026年上半年白象整体销售额同比下滑超15%,但大辣娇系列仍维持了市场份额的正向扩张,火鸡面品类在一定程度上对冲了其他产品的下滑。
淘宝天猫干拌面销量排行榜2026年8月TOP10中,白象独占7席,大辣娇多款产品月销30万包以上。策略很清晰:用远低于三养的定价(5包约15.9元,三养同等规格贵近一倍)抢占价格敏感消费者,同时通过奶油、咸蛋黄、小龙虾等本土化口味迭代SKU,拉动尝鲜型购买。
图据小红书
今麦郎|非油炸技术壁垒+下沉市场。
今麦郎拉面范系列在非油炸方便面赛道2026Q2市场份额达27.4%,位列第一;安徽板面占25.7%。非油炸工艺让面饼口感更接近现做面条,差异化于主流油炸干拌面。
但2026年今麦郎遭遇品牌危机:因「手打」「一袋半」等商标引发消费者投诉和舆论争议,叠加此前手打产品被迫停产,对渠道信心和价盘稳定性造成冲击。今麦郎市场份额虽仍保持同比增长,但增速已明显放缓。
逆袭的三个真相
干拌面的增长并非偶然,它恰好契合了消费者正在发生的三重变化。
真相一|口味差异化壁垒更高。
汤面的竞争焦点长期集中在汤底。康师傅红烧牛肉、统一老坛酸菜,几乎把主流口味卷到了天花板。而干拌面的酱料可延展空间远大于汤底——芝麻酱、辣椒酱、炸酱、咖喱、海鲜XO酱……不同地域、不同烹饪手法的风味都可以平移进来,给了品牌更大的创新自由度,也给了消费者更强的换新动力。
汤面卷的是"谁的汤底更经典",干拌面卷的是"谁的食材更有特色"——后者,恰恰是本土供应链玩家最擅长的战场。
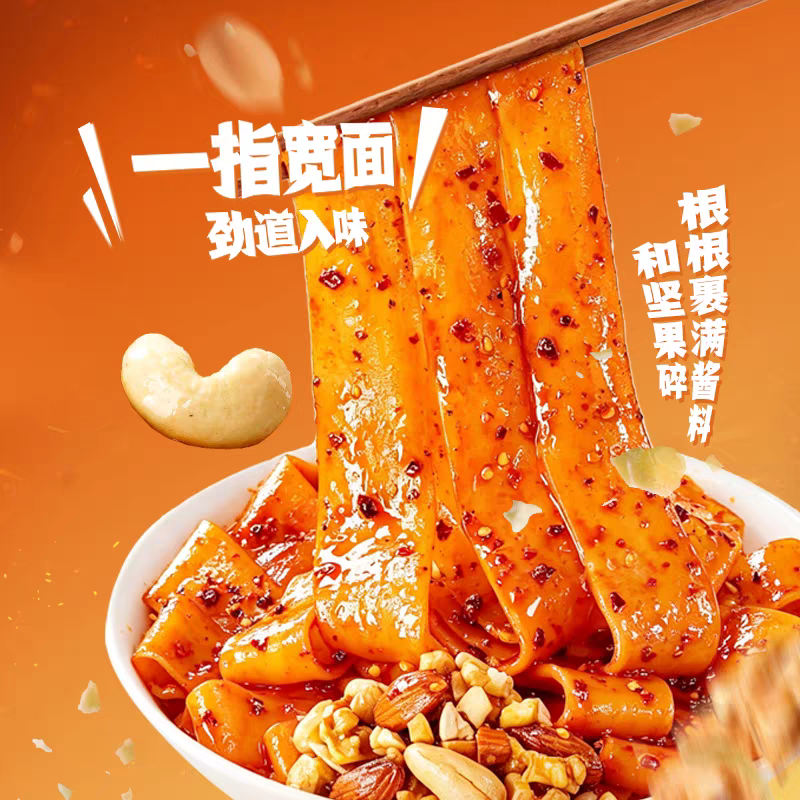
不少品牌已经在用产品验证这条路。阿宽食品近期推出了坚果油辣子干拌宽面,选用越南进口腰果、巴旦木搭配云南核桃,三重坚果颗粒直接参与酱料构建;油辣子用四种辣椒、两次泼油、12小时静置沉香,让辣味分出层次;面饼则是低脂非油炸的一指宽面,蛋白质含量不低于10g/100g。
真相二|场景约束更少,适应性更广。
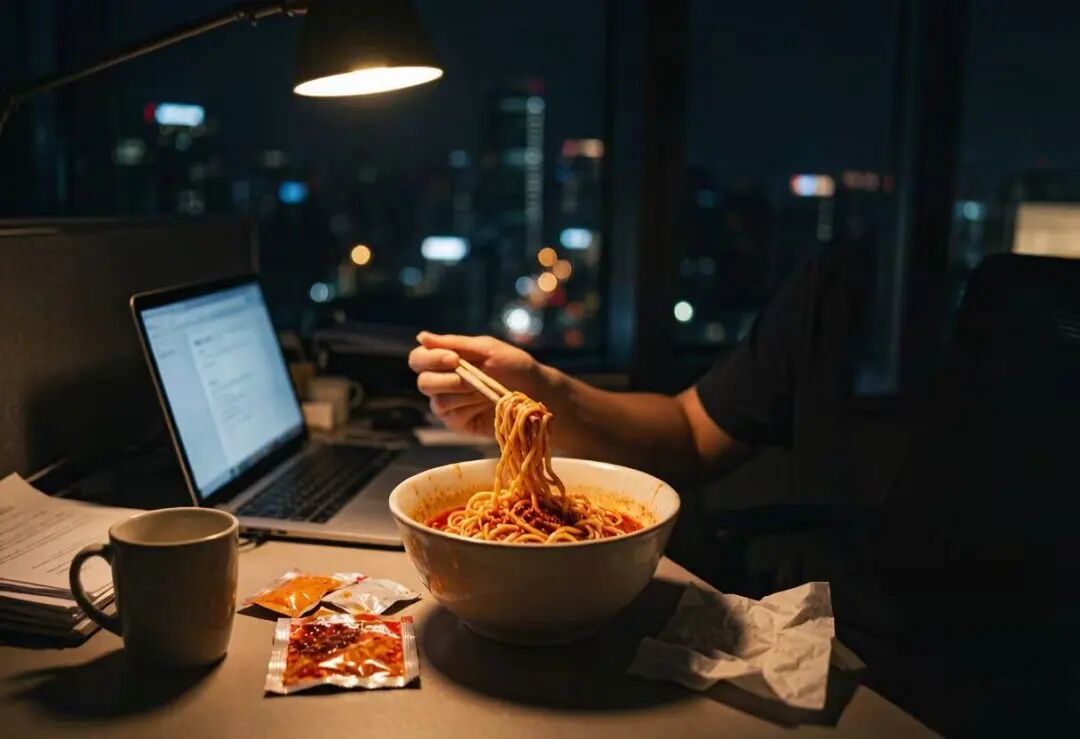
干拌面同样需要热水冲泡,但核心优势在于没有汤汁。工位上加班顺手泡一碗,吃到一半接个电话放下,回来不会洒一桌;出差途中在车厢里吃,不会有汤汁洒在行李上;宿舍床头深夜加餐,没有汤碗占地方。干拌面把正餐的门槛降到了最低,却没有汤面那种「必须有个稳当的地方摆一碗汤」的隐性约束。
真相三|社交传播天然适配短视频。
一个拌面的动作、酱料流淌的画面、加上辣到流眼泪的反应——这些天然就是短视频内容。火鸡面能在中国持续爆红七年,核心驱动力不是味道本身,而是这种味道可以被看见、被模仿、被分享。
救不了,但重要
干拌面的增长是真实的,但它能扛起整个行业的复苏大旗吗?答案恐怕没那么乐观。
干拌面的份额提升,本质上是品类内部的结构调整——从汤面转移到干拌面,而非整体市场的扩容。方便面整体出货量仍在下滑,外卖、预制菜对「懒得做饭」这一场景的分流,并未因干拌面的崛起而停止。
我们真正值得关注的信号是:干拌面的增长证明了一个命题——方便面依然有产品创新的空间,问题不是赛道不行,而是过去的创新没有打到真正的痛点。
当汤面卷到天花板,干拌面用口味和场景撕开了一道口子。下一个撬动行业的切口,可能还在某个尚未被充分满足的角落里。
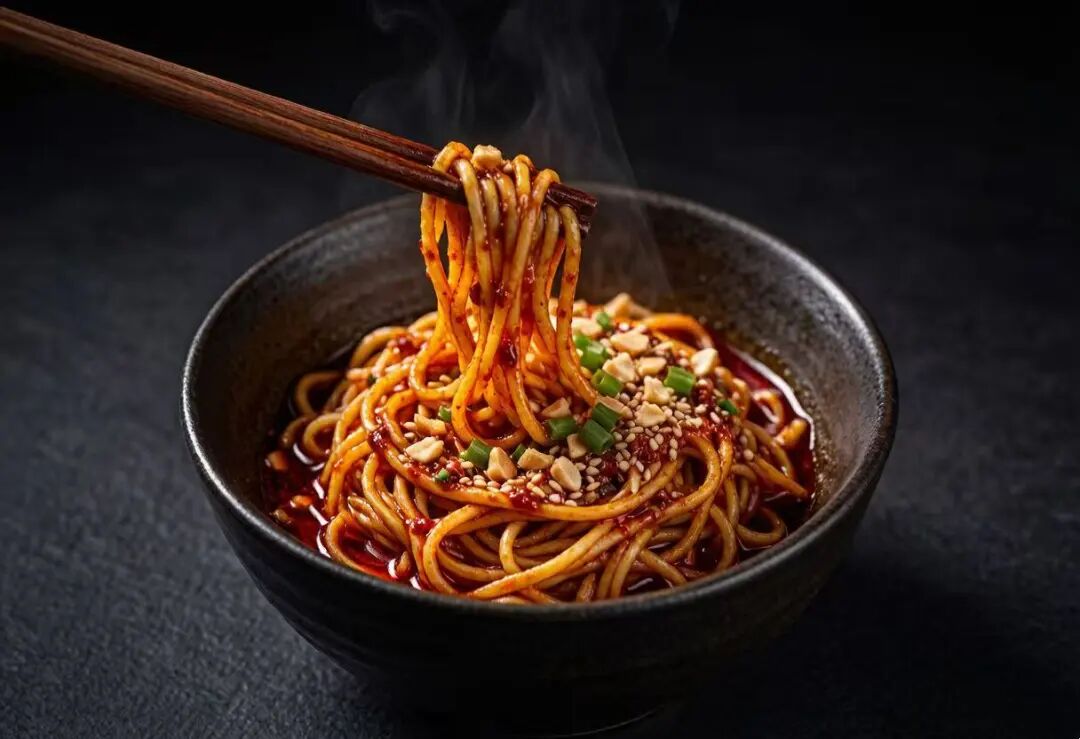
给从业者的三个信号
1 | 口味创新的战场正在从汤底转向酱料包。 供应链端的机会在酱料——酱料研发、代工、复合调味品企业接下来三年会比面饼本身更热闹。
2 | 干拌面的增长来自结构调整,而非市场扩容。 入局要算清份额从哪抢:是从汤面手里抢、还是从外卖手里抢——两种打法的成本结构完全不同。
3 | 火鸡面证明「能被拍成短视频」本身就是产品力。 新品立项时把传播属性设计进SKU,色彩、动作、声音,都该跟卖点一起想。
你觉得,下一个撕开方便面缺口的会是哪个品类?评论区聊聊。觉得有参考价值,转给你的产品团队。
(本稿为行业观察稿,不构成任何投资或采购建议)
作者丨小满 编辑丨照照 视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM