

药食同源赛道不缺热度,缺的是"真配方、真工艺、真品控、真场景"的产业基础。
作者|FFL食药爆品实验室 运营|程鑫雅 魏雨欣 图片|网 络 来源|FFL未来食品实验室
药食同源市场规模突破3700亿,全产业链估值超2万亿。但行业里流传着一句话:"90%做药食同源的都在亏钱。"
打开电商平台搜"玉灵膏",上千款商品,配料表大差不差;搜"六味地黄饮",数十个品牌鱼贯而入。同质化三个字,像一把达摩克利斯之剑悬在每个从业者头上。
但事实真的是这样吗?
当我们说"产品同质化"的时候,我们到底在说什么?是原料重叠就算同质化?还是所有用同一组关键词卖货的品牌,本质上在卖同一个东西?
FFL花了两个月时间,调研了十余个品牌、拆解了三个典型样本后,得到一个不太舒服但必须说出口的结论:同质化的从来不是产品,是你讲卖点的方式。
01 产品同质化是个伪命题吗?
先说一个行业共识:食药同源产品的"原料"确实高度重叠。
枸杞、茯苓、山药、阿胶、龙眼肉、西洋参——这些热门原料,几乎每个品牌都有布局。打开电商平台搜索"阿胶糕",上千款商品在配料表上几乎找不出本质差异。原料重叠是事实,这一点不需要回避。
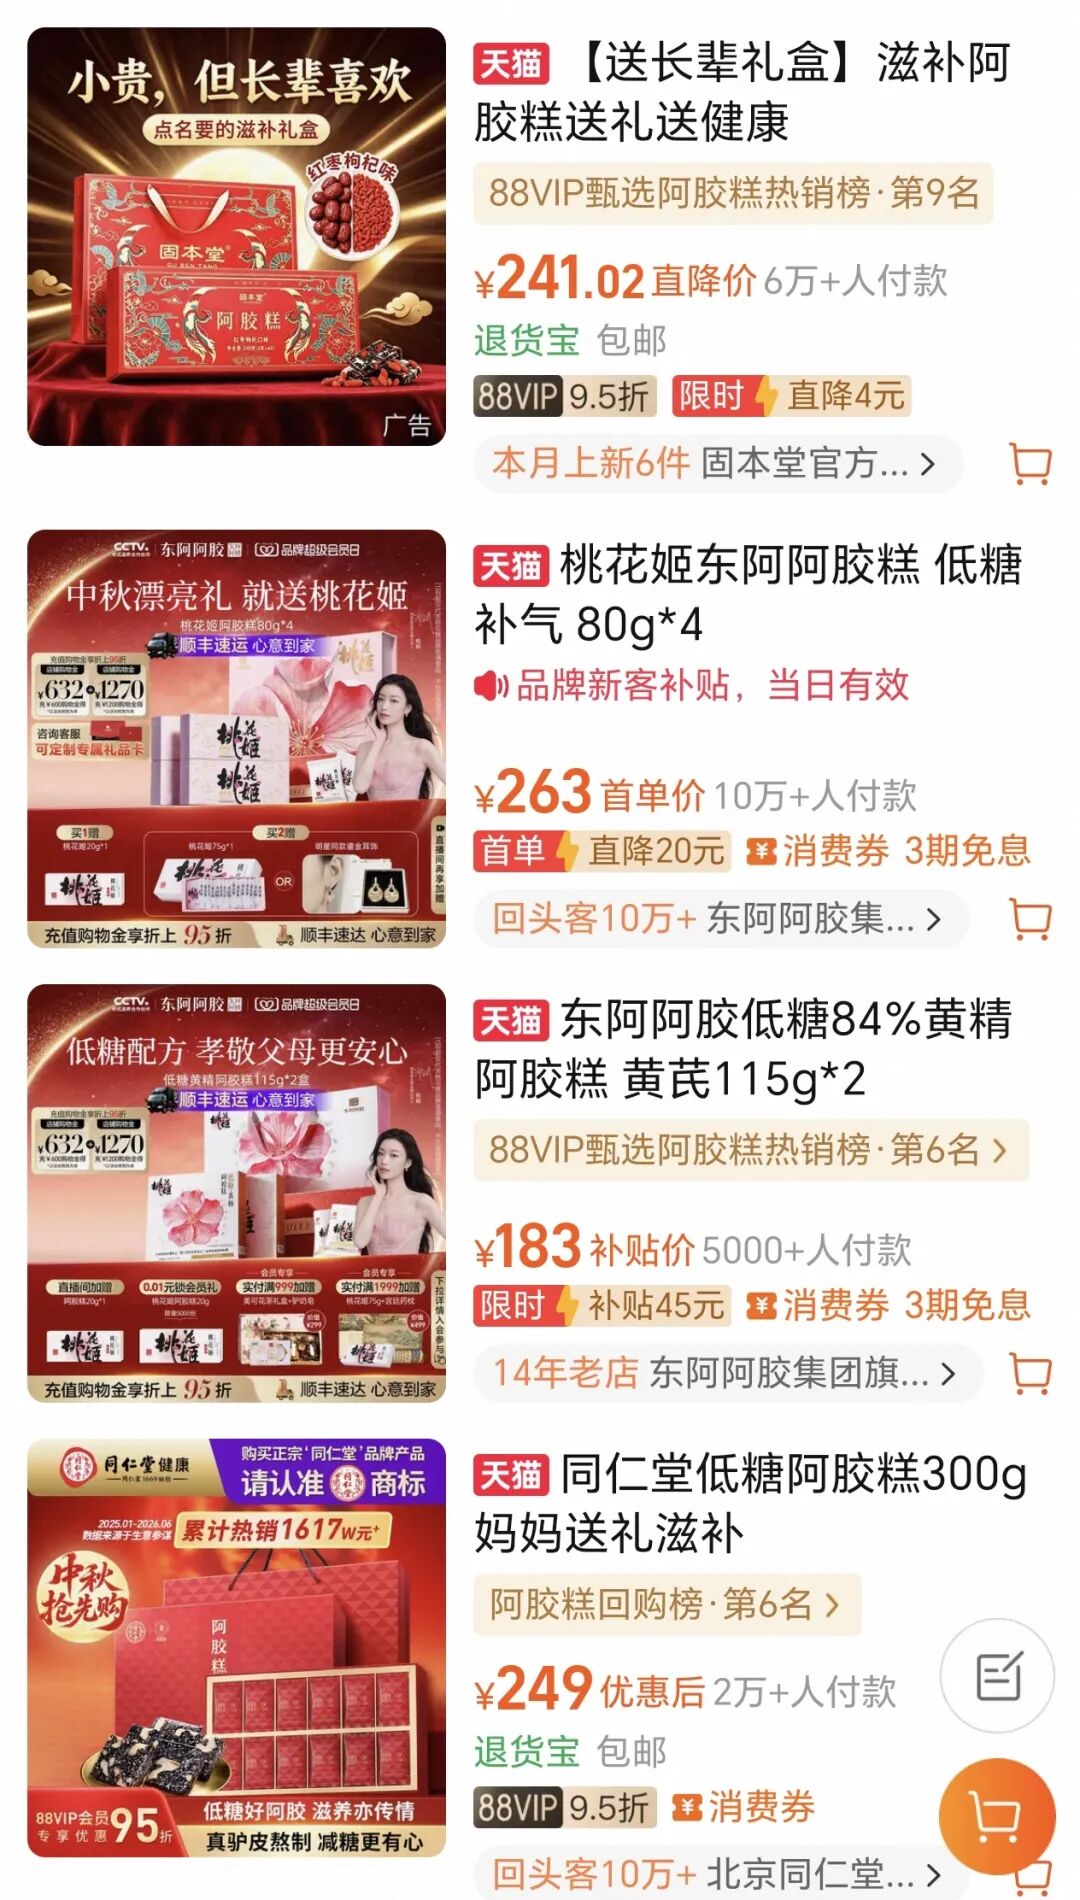
▲图源:淘宝截图
但"原料重叠"≠"产品同质化"。
真正决定一款产品差异化程度的维度,远不止原料本身。配方配伍逻辑、剂型形态设计、消费场景定义、品质标准体系、品牌信任构建——这五个维度中,任何一个做出显著差异,都能让同一组原料呈现出完全不同的产品。
以玉灵膏赛道为例,同样是龙眼肉+西洋参的古方基底,三家品牌做出了截然不同的产品:
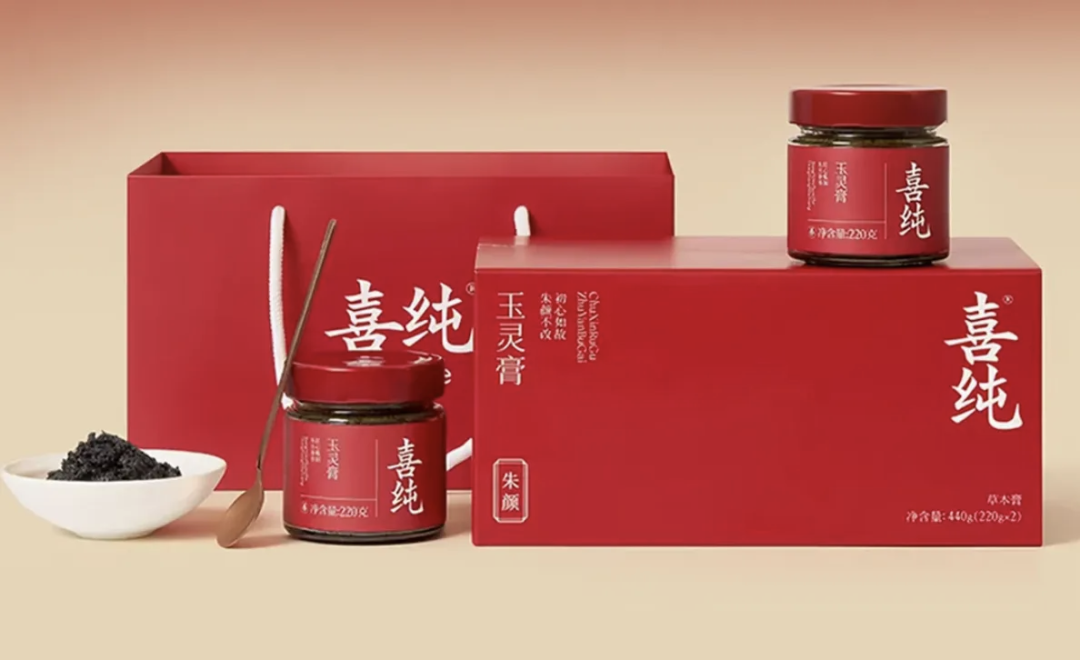
喜纯,严格遵循《随息居饮食谱》古方配比,龙眼肉与西洋参10:1,罐装膏滋形态,主打"补气血"日常场景,以39.9元引流款切入50-300元中端价格带,将滋补品转化为高频自用消费品。据飞瓜数据统计,其玉灵膏单品在抖音已售超100万单。
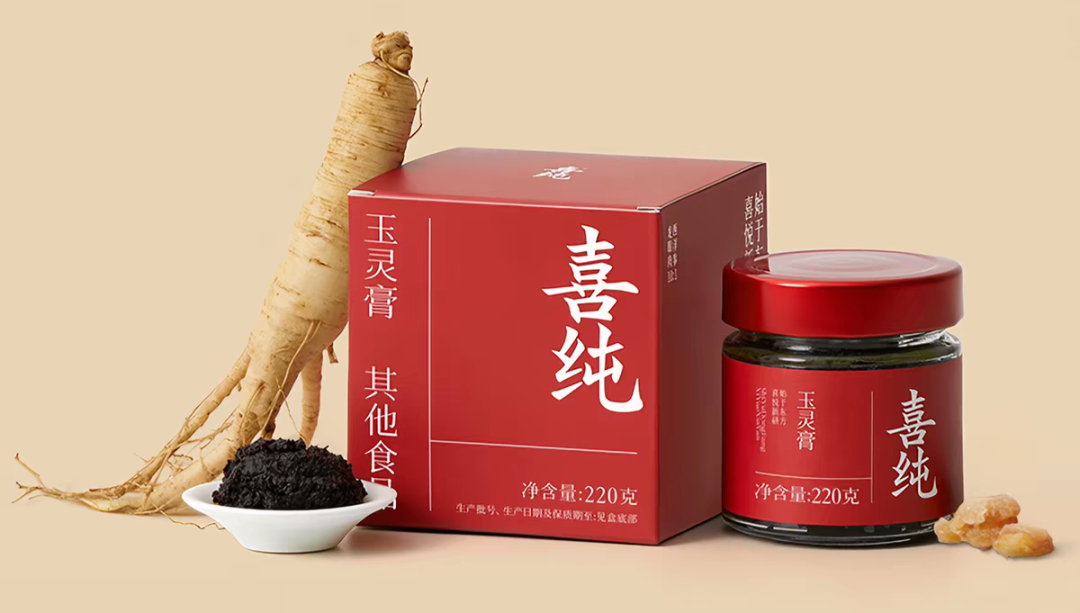
▲图源:网络
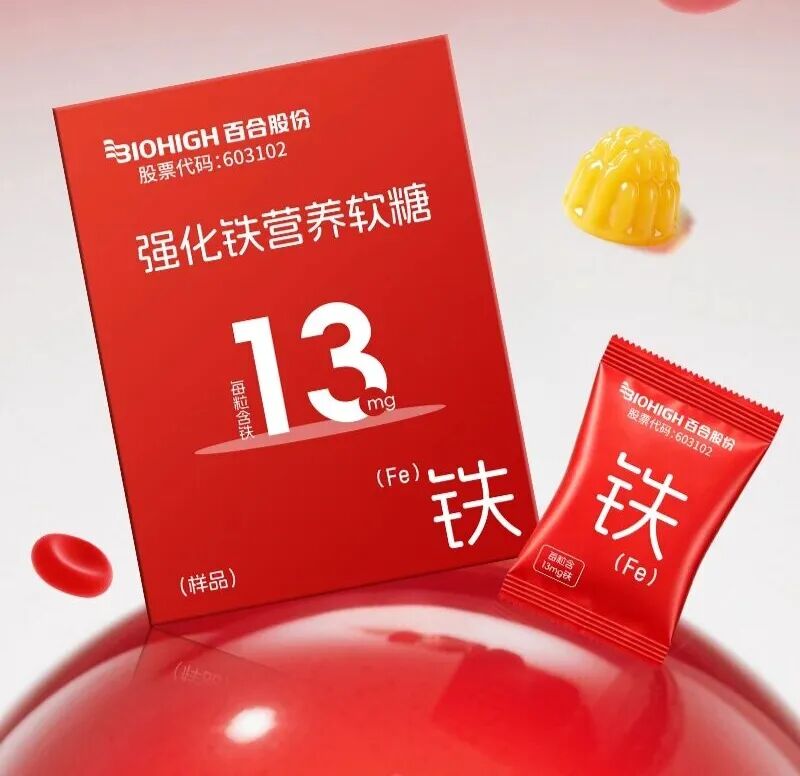
百合股份,将经典名方与现代软糖工艺深度融合,推出玉灵膏富铁软糖。在保留“西洋参+龙眼肉”核心配伍的基础上,复配黄芪、茯苓、枸杞、红枣浓缩汁、重瓣红玫瑰,形成“核心滋养+协同辅助”的多维配方结构。剂型方面,从传统膏方改为软糖形态,实现开袋即食、精准定量(每粒含铁4.6mg),适配办公室、差旅等碎片化场景。
▲图源:百合股份公众号
同一个古方,两家做出了完全不同的产品。配方逻辑不同、剂型形态不同、消费场景不同、品质标准不同、品牌叙事不同——如果你仍然觉得它们"同质化",那说明你只看了配料表的前两行。
更扎心的一组数据是:有数据显示,药食同源赛道复购率整体偏低,2025年食品导向复购率仅17.2%,功效导向复购率更低至8.3%。药浓度超过4-5档后,复购率从峰值23.9%急降至15.4%。如果产品真的只是“同质化”这么简单,那为什么有的品牌能跑出30%以上的复购率,而大部分品牌连第二瓶都卖不出去?
答案很清楚——不是产品同质化杀死了你,是"卖点同质化"淘汰了你。
02 所谓同质化,同质的是营销话术,不是产品能力
大多数品牌的问题不是做不出差异,而是不会讲差异——都在用同一套话术。
我们梳理了药食同源赛道营销同质化的三大表现:
第一,"古方"滥用。 谁都在说"源自千年古方""宫廷秘方""古法熬制",但谁也没讲清楚自己的古方和别人的有什么不同。一个玉灵膏,有十几个品牌都在喊"古法",但古方配比是多少?蒸制多长时间?和市面上其他古法有什么工艺差异?没有人在讲。消费者听到第十个"古法"的时候,已经对这两个字完全脱敏了。
第二,"补气血"万能叙事。 几乎所有膏方品牌都在打"补气血"——不分人群、不分场景、不分体质。年轻职场女性要补气血,产后妈妈要补气血,中年男性也要补气血。当一个卖点可以套用在所有人身上时,它等于什么都没说。
第三,概念性添加泛滥。 加一点茯苓就喊"祛湿",放两颗枸杞就讲"明目",投入微量人参就宣传"大补元气"。添加量微乎其微,配料表里排在白砂糖后面,但营销话术里排在第一位。
这组矛盾揭示了一个深层真相:年轻人愿意为信任付费,但不是为"贵"付费。 《2026大健康消费洞察》显示,78.2%的受访青年愿意为配方透明、检测可查、原料可溯的产品支付溢价;但与此同时,单笔客单价同比下降了8%。消费者不是不愿意花钱,是不愿意为模糊的概念和空洞的承诺花钱。
当你的卖点和其他99个品牌完全一样时,消费者没有理由多付一分钱——不是你产品不好,是你没有给出"为什么选你"的理由。
03 喜纯为什么能跑出来?拆解三个"不一样"
在药食同源赛道近两年最引人注目的品牌,非喜纯莫属。
2024年2月入驻抖音,60天月销破千万,2025年3月品牌总销售额突破1亿元,截至2025年11月抖音渠道总GMV达10亿元。成立2年GMV破5亿,在抖音滋补保健赛道位居前列,2025年3月位列抖音医药保健赛道第6位,同年双11期间冲上滋补保健宝藏店铺TOP3。
一个没有老字号背书、没有独家秘方、没有自建重资产工厂的新锐品牌,凭什么在"同质化"的赛道里跑出指数级增长?
我们拆解后认为,喜纯的差异化不在产品本身——玉灵膏谁都能做,而在"谁在用、怎么用、怎么信任"三个维度的系统重构。
第一个不一样:精准的人群定位,而非"老少皆宜"的泛人群。
创始人李鹤在接受FoodTalks专访时说了一句很有洞察力的话:"人的滋补需求是有层次的。以前看我妈妈在家用各种阿胶、西洋参,但等到我自己关注女性需求时,发现很多女性是生完孩子之后,滋补需求才慢慢浮现出来。”
喜纯没有做"适合所有人"的滋补品,而是
精准锁定85后/90后新妈妈和年轻女性群体。直播间粉丝画像数据印证了这一定位的精准性:女性客群占比82%,24-30岁群体以37%占比成为消费主力,18-23岁、31-40岁用户分别占31%、29%,集中于北京、上海、苏州、成都等一二线城市。
传统品牌服务的是妈妈辈,喜纯服务的是第一次当妈妈、第一次接触滋补的新锐妈妈——人群不同,产品语言就不同,场景设计就不同,渠道选择就不同。
▲图源:豆包AI
第二个不一样:场景重构,而非品类竞争。
喜纯没有进入高端礼赠市场(那里被老字号牢牢把控),也没有卷百元以下的低价价格战。它切入了一个被行业忽视的空白地带:50-300元中端价格带,把滋补品从“低频礼品”转化为“高频自用消费品”。
阶梯定价策略清晰:39.9元引流款承接平台流量完成拉新→89-169元正装实现利润→299-399元周期套装锁定长期复购。
更关键的是,喜纯的产品线以场景划分而非品类划分:膏方对应强痛点调理(补气血、祛湿),茶饮对应办公室场景(随手冲泡),粉粉类对应早餐场景(五谷代餐)。每个产品都有明确的人群和场景定位,而非简单地堆砌品类。
▲图源:豆包AI
第三个不一样:系统化的信任构建,而非单点背书。
这是喜纯最被低估的竞争力。当大多数品牌还在用“古方”“大师”“非遗”做单点信任背书时,喜纯构建了一套从配方到供应链到品控的完整信任体系:
配方端:联合湖南中医药大学谢梦洲教授团队优化配方,并与北京中医药大学王庆国教授团队正式达成产研合作协议,针对膏方配比进行专业优化;
原料端:2025年远赴泰国清迈自建龙眼种植基地,甄选头茬自然熟鲜果,人工采摘,颗颗直径大于2.5cm,从源头锁定核心原料品质;
生产端:在安徽九华山与适四时公司深度合作,供应商投资500万元为喜纯打造十万级洁净度黄精专属封闭式独立生产线,车间物理分区、设备专用、人员定岗,彻底规避跨品类交叉污染风险。喜纯各类产品标准已高于国标要求,“我们达标了还不行,他们还要一遍两遍抽检。”适四时市场部负责人表示。
营销端:累计联动9000+达人,关联达人数量超过7000人,达人矩阵贡献销售额占比超70%——用真实用户体验替代品牌自说自话。这种“用户证言”式的内容逻辑,本质上是在用信任效率替代流量效率。
喜纯的案例说明:同质化赛道里,差异化的本质不是换一个原料、换一个配方,而是换一个做产品的方式。从“我的原料多好”到“我的用户是谁”,从“说一个卖点”到“建一套体系”,从“做出产品”到“做好交付”。
04 更多破局样本:差异化的四条路径
不只是喜纯,整个食药同源赛道正在出现多条差异化路径。我们梳理出四条值得从业者关注的方向:
路径一:配方升级型。
百合股份的实践表明,配方升级不是简单地更换原料,而是从中医配伍逻辑出发,对产品进行系统性重构。传统玉灵膏以龙眼肉+西洋参为核心,百合股份在此基础上复配黄芪、茯苓、枸杞、红枣浓缩汁、重瓣红玫瑰,形成“核心滋养+协同辅助”的多维配方结构,同时将剂型从膏方改为软糖,实现开袋即食、精准定量。这一路径的核心在于:通过配方和剂型的双重升级,改变产品的适用边界和消费场景,让经典名方以更轻量、更便捷的方式融入现代生活。
路径二:供应链深耕型。
喜纯要求供应商为其建设500万专用生产线,企业品控标准高于国标。据红网报道,喜纯在找到适四时之前,已在全国走访对接了100多个黄精生产厂家。最终选择适四时,不是因为价格最低,而是因为“对行业的理解高度一致——不满足于做一个赚钱的生意,而是希望推动黄精品类的标准化与品质升级。”这种深度绑定供应链的模式,让品控从“抽检”变成&
"专线专属",从源头杜绝了掺假和交叉污染风险。
路径三:场景全案型。
沃集鲜围绕经典古方做"一方多配"策略,以四神茯湿方、人参黄芪方、阿胶五红方、酸枣仁晚安方等经典古籍方为基底,开发出百余款产品,覆盖早餐、下午茶、办公、夜间等全天场景。每一个方子都有古籍出处,但产品形态、消费场景、口感设计完全不同。这种模式的本质是:用场景密度替代单品深度,让消费者在一天中的多个触点都能遇到适合自己的产品。
路径四:品类重新定义型。
好想你用28年完成逆袭。2023年财报显示,其年营收突破100亿元,天猫旗舰店连续5年稳居红枣品类销量第一,堪称“中国红枣产业航母”。百瑞源则将枸杞从"泡水煲汤的干货"转化为"开袋即饮的原浆",旗下品牌"果小凡"精准切入年轻白领市场,枸杞原浆营收占比达60%-70%,带动品牌整体年营收数亿元,增速50%。百瑞源冻干枸杞采用航天冻干技术,在-40℃低温下锁住97%的营养,让枸杞从"煲汤辅料"变为"办公室零食",2023年销量同比增长67%。
四条路径的共同点是什么?不是换了个卖点,是换了个做产品的方式。 配方升级型改变了产品的适用边界,供应链深耕型改变了品质信任的底层逻辑,场景全案型改变了产品与消费者的连接密度,品类重新定义型则直接改变了消费者认知中的品类归属。
05 写在最后:同质化是镜子,照的是你的能力边界
回顾整篇文章的核心观点,我们提炼出三条可复用的方法论,供从业者参考:
第一,从"我的原料多好"到"我的用户是谁"——差异化始于人群而非原料。
枸杞、茯苓、龙眼肉……这些原料人人都能用,但"给谁用"和"在什么场景下用"决定了产品的全部差异。喜纯聚焦85后/90后新妈妈,百瑞源瞄准年轻白领办公室场景,好想你锁定女性和儿童的零食需求——先定义人群,再定义产品,而不是先有产品再找人群。
第二,从"说一个卖点"到"建一套体系"——信任不是一个slogan,是配方+品控+场景+服务的系统。
"古方"两个字已经无法打动消费者了。消费者要的是:配方有出处可循、品控有数据可查、原料有溯源可看、体验有场景可感。喜纯联合中医药大学优化配方、在清迈自建种植基地、要求供应商建设500万专线——这些不是营销动作,是信任基建。当78.2%的年轻人愿意为"透明、可溯、可查"付溢价时,信任体系本身就是最大的差异化。
第三,从"做出产品"到"做好交付"——行业平均复购率仅23%,真正的问题是"卖得动第二瓶"。
药食同源赛道不缺首购用户,缺的是复购用户。86%的消费者购买后对健康功效只字未提,他们谈论的是口味(48.2%)、口感(15.2%)、便利性(13.0%)。在复购原因中,"好吃想吃"以2.1倍的碾压优势超过了"持续调理"。这意味着:你的产品如果只停留在"概念有效"而忽视了"体验好用",就永远只能做一锤子买卖。
药食同源赛道不缺热度,缺的是"真配方、真工艺、真品控、真场景"的产业基础。
同质化不是行业的天花板,是你自己的。
参考文章:
[1] 喜纯创始人李鹤专访,FoodTalks/梁将军,2026.05.08 [2] 没有自建工厂、没有独家配方,喜纯月销过亿的"白牌打法"能复制吗?,搜狐/诸葛战略研究院,2026.07.29 [3] 喜纯的战略考量:以高标准要求倒逼供应链自我升级,红网,2026.08.12 [4] 百合股份玉灵膏如何打造差异化竞争力,百合股份官网,2026.09.12 [5] 破解同质化困局!沃集鲜推药食同源系列,贤集网,2026.07.24 [6] 每个药食同源产品如何引爆一个千万单品亿万品类?,澎湃新闻,2026.03.24 [7] 药食同源,回归真配方、真工艺赛道,商业新知/食安时代,2026.08.13 [8] 2025气血赛道线上消费趋势洞察 [9] 2026大健康消费洞察 [10] 黑猫投诉平台数据,截至2026.08.03 [11] 中国中药协会《2026黄精产业发展白皮书》 [12] 2025中国特种食品产业大会数据
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM