

难喝不喝,第一口就决定了。
作者 | 镜界AI
来源 | 魔镜洞察
配料表干净、蛋白含量够、价格也不贵——
一桶蛋白粉可以把这些都做到,却卡在“难喝”上。
近300条差评里,吐槽味道的占35%,说没效果的只有10.7%。
“这个味道真的太腻了,真心奉劝没喝过的不要尝试,我现在每天都是咬着牙喝下去的”,有人这样写。
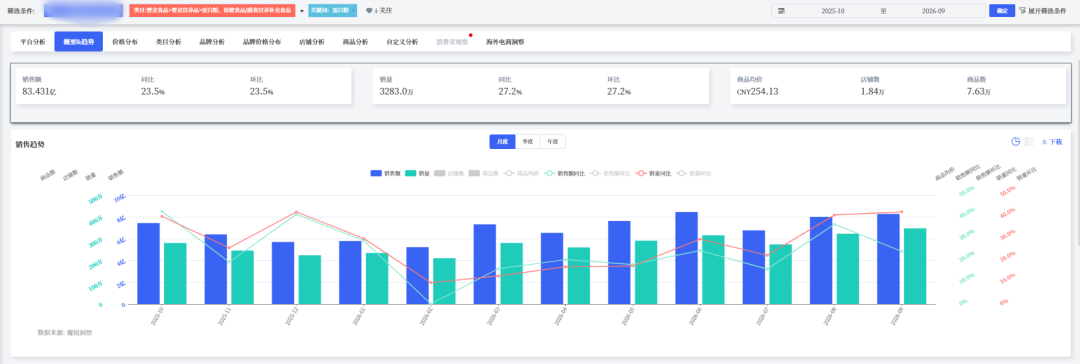
这个品类一年卖了83.43亿元、比上一年多23.5%,均价却跌了3%。
效果好不好,要喝上一个月才知道;难喝不喝,第一口就决定了。
而一桶喝不下去的蛋白粉,就算营养表再漂亮,也只会被摆在柜子最里面。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
市场趋势分析
1. 83.43亿的增长,是销量推的,不是价格推的
销量涨27.2%,销售额只涨23.5%,均价从261.9元降到254.1元——典型“以价换量”。
月度均价从去年10月的265.3元,跌到今年9月的237.9元,一年内掉了10.3%。同期低价段的销量占比从63.8%升至71.3%——消费者没有离开,但正在往下挪。
供给也在扩容:在架商品数增19.7%,增速快于店铺数的9.6%——单店SKU在变多,竞争从“开店红利”转向“货盘效率”。
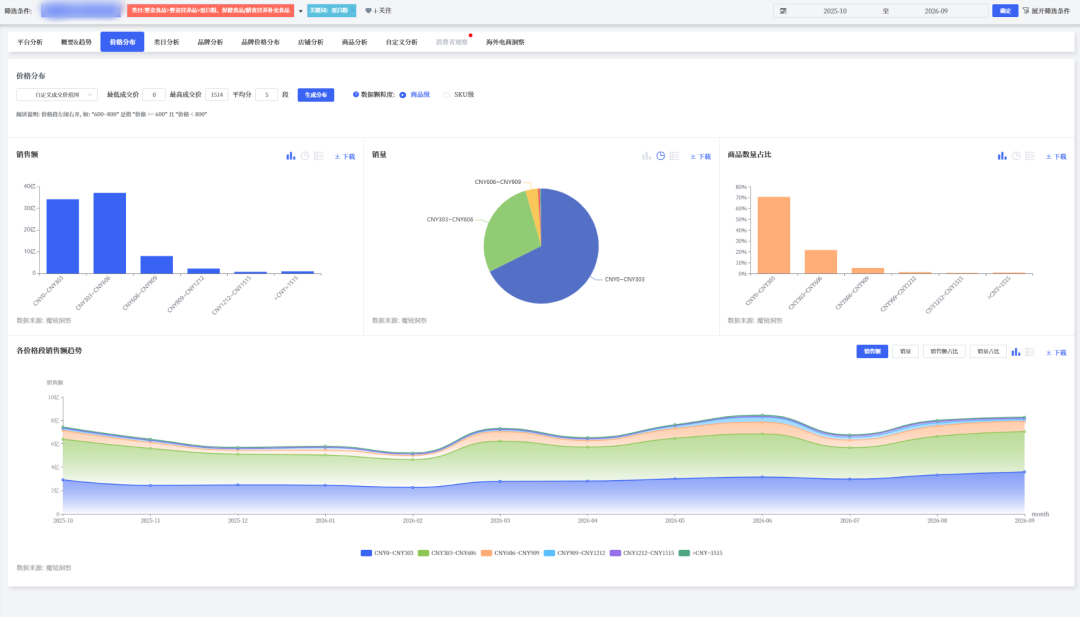
2. 价格带:69%的销量在310元以下,但只贡献42%的销售额
0~310元这一档拿走68.8%的销量,只贡献42.3%的销售额——卖得多,赚得少。而310~620元这一档相反:只用27.3%的销量,换来44.4%的销售额,中端才是钱最多的地方。
这解释了大盘均价为什么在跌:不是好产品降价了,是便宜产品卖得更多了。
3. 增长在两端,中间的传统品牌被夹击
这个品类不是均匀增长,而是两头跑得最快:
一头是高端专业:均价531元的进口品牌同比+58.5%,均价767元的同比+114.4%,均价636元的同比涨了18.7倍——高客单不但没被低价挤压,反而在扩容。
另一头是低价国货:均价207元的一个品牌同比涨12倍,另一个均价104元的涨77.7%。
被夹在中间的,是“大而全”的传统保健品品牌:其中一个同比-11.1%、份额掉了3.64个百分点。
同一个品类,高端和低端都在涨,中间的在做缩水——这是“专业信任”和“极致性价比”各自找到了人,而“什么都有但都不突出”的位置最难受。
4. 产品结构:乳清一统,但细分方向在冒头
在前200个商品里,乳清类占了123个、贡献24.55亿元——是压倒性的主力。其中分离乳清46个、9.15亿元,是增长引擎。
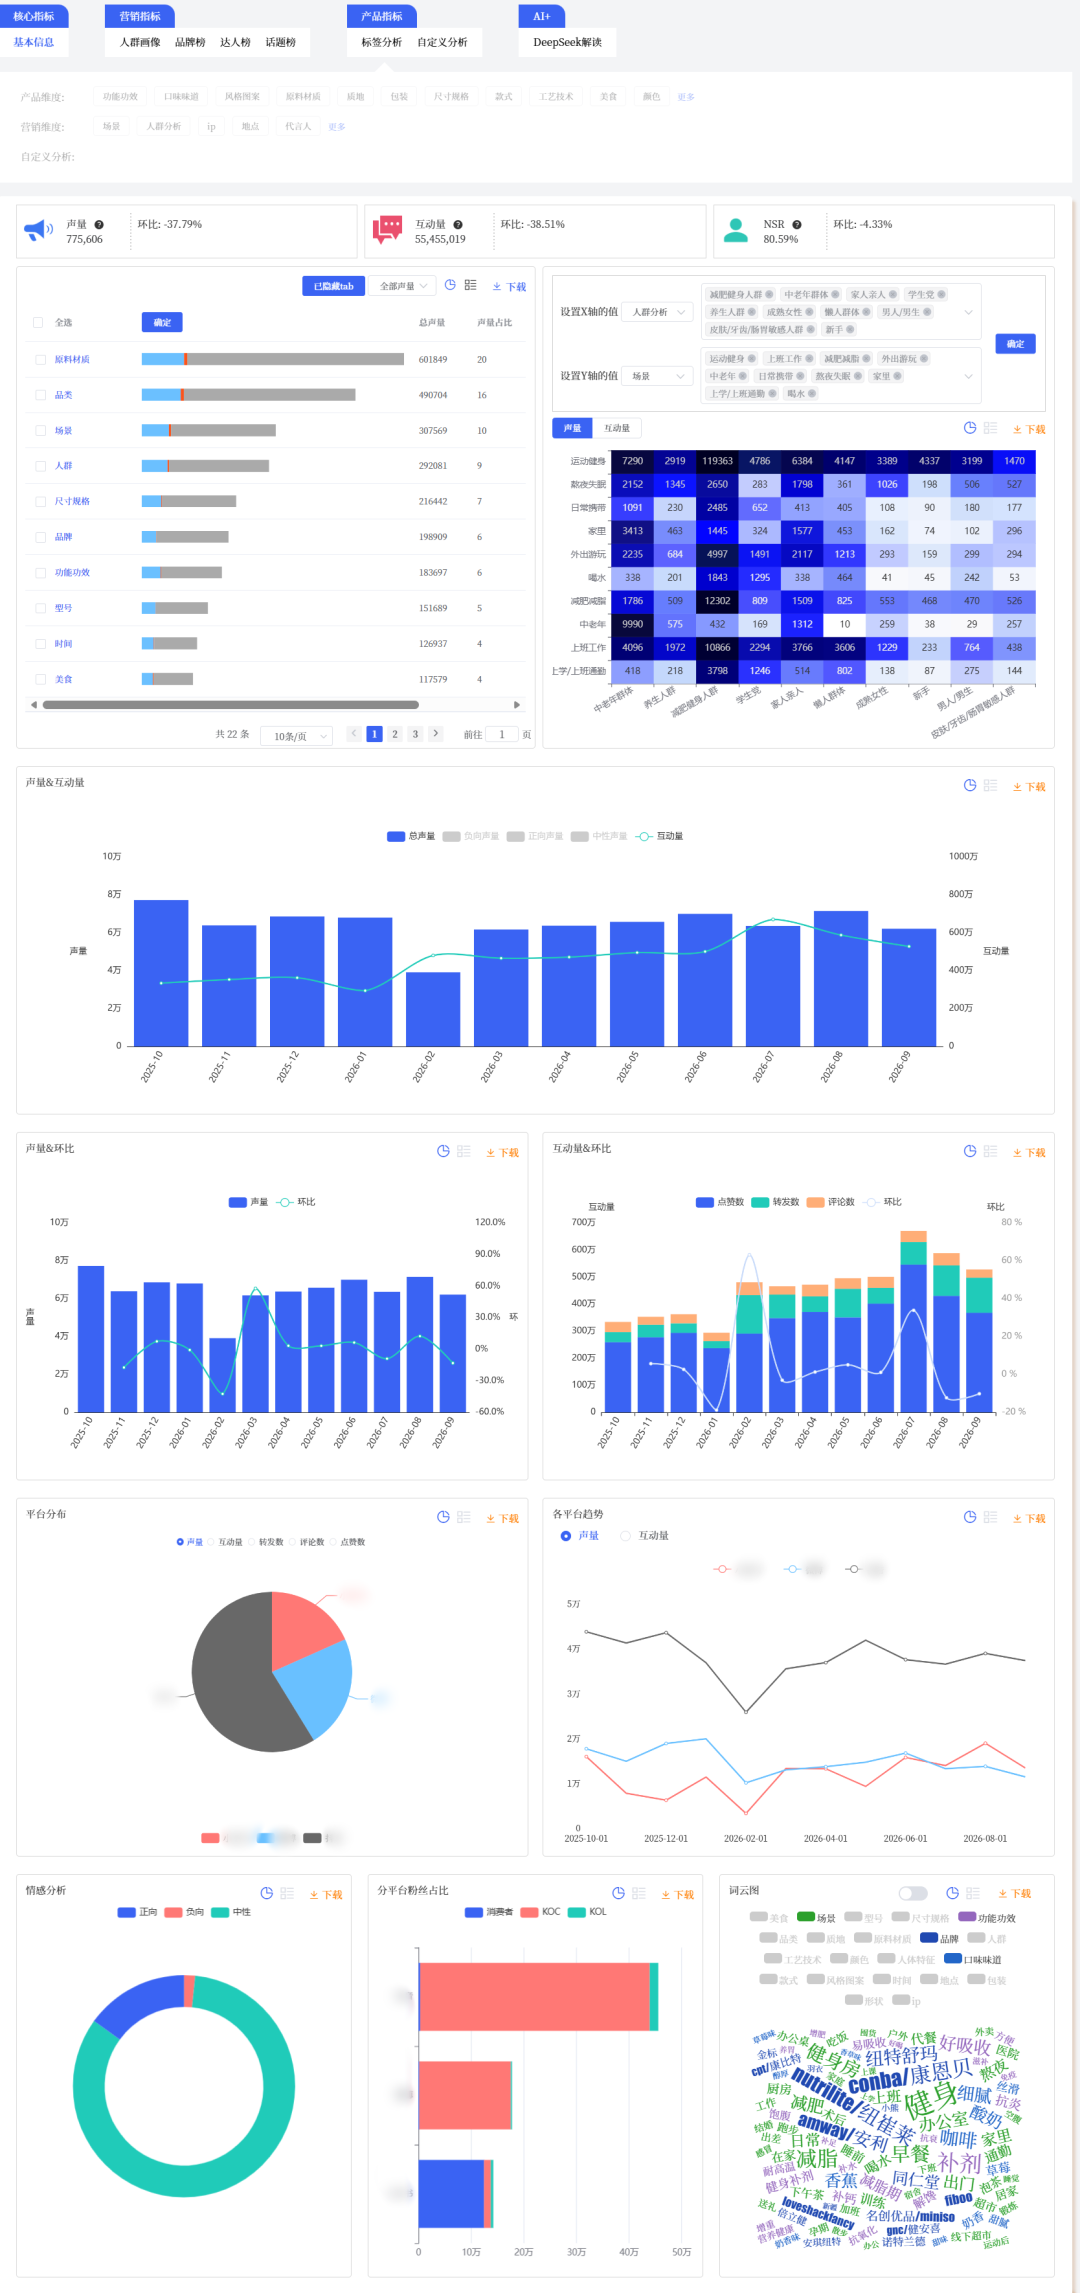
植物蛋白只有0.93亿元,仍是小众;但“术后/恢复”这个方向只有6个商品、0.76亿元——而评论里“手术”被提了613次、“术后”449次,需求已经表达出来,供给几乎没跟上。
功能宣称上,增肌
仍是第一(16.11亿元),但免疫(5.64亿元)和中老年(5.86亿元)已成第二增长极——而且它们和健身人群说的完全是两套语言。
核心人群画像与场景洞察
买蛋白粉的不止一种人。下面按四种不同的买法来分——每一拨人卡的地方,都不一样。
1. 中老年与他们的子女:买的人和用的人,评价差了三倍
「老人」「长辈」「父母」「老年人」合计被提及约5,485次。但四个词的满意度差得很远:「父母」正评率只有15.1%,是整张表里最低的;而「老年人」自己评价的正评率是59.2%。
核心诉求:好吸收、不胀气、不甜、方便——要的是“能天天喝下去”
本质判断:15.1%和59.2%的差距,说明买的人和用的人不是同一个人——子女挑的(父母一词)评价低,父母自己用的(老年人一词)评价高。原声很直接:「老妈术后老觉得身上没劲……喝了一段时间,现在能自己下楼买菜了」——他们要的不是参数,是看得见的身体变化
2. 健身人群:被提到得最多,也最会算账
健身、运动、训练、锻炼、健身后——与健身相关的场景词合计约5,722次。
核心诉求:练后补充、增肌、好溶解——关注的是效率和性价比
本质判断:这群人会算账——买的是5磅/4磅大桶、按磅算钱,追求单磅性价比。他们是价格最敏感的一群,也是最早去找平替的一群
3. 术后与病后恢复:需求已表达,供给几乎空白
“手术”613次、“术后”449次,合计超千次;但前200个商品里,主打术后恢复的只有6个、0.76亿元。
核心诉求:好吸收、不胀气、医生可推荐——决策链里有一个专业人士
本质判断:在几类人群里,这是缺口最大的一处——需求摆在那儿,货架上主打这个方向的商品只有6个
4. 减脂女性:商品最少,单品效率最高
主打“减脂/塑形”的商品在热销榜前200里只有16条,却做出了5.26亿元的销售额——是这几类功能宣称里,单品产出最高的一组。
核心诉求:低糖、低脂、不涨肚、能加在咖啡里——要“喝不出粉味”
本质判断:
供给明显不足。女性市场不是没有需求,是没有为他们设计的产品
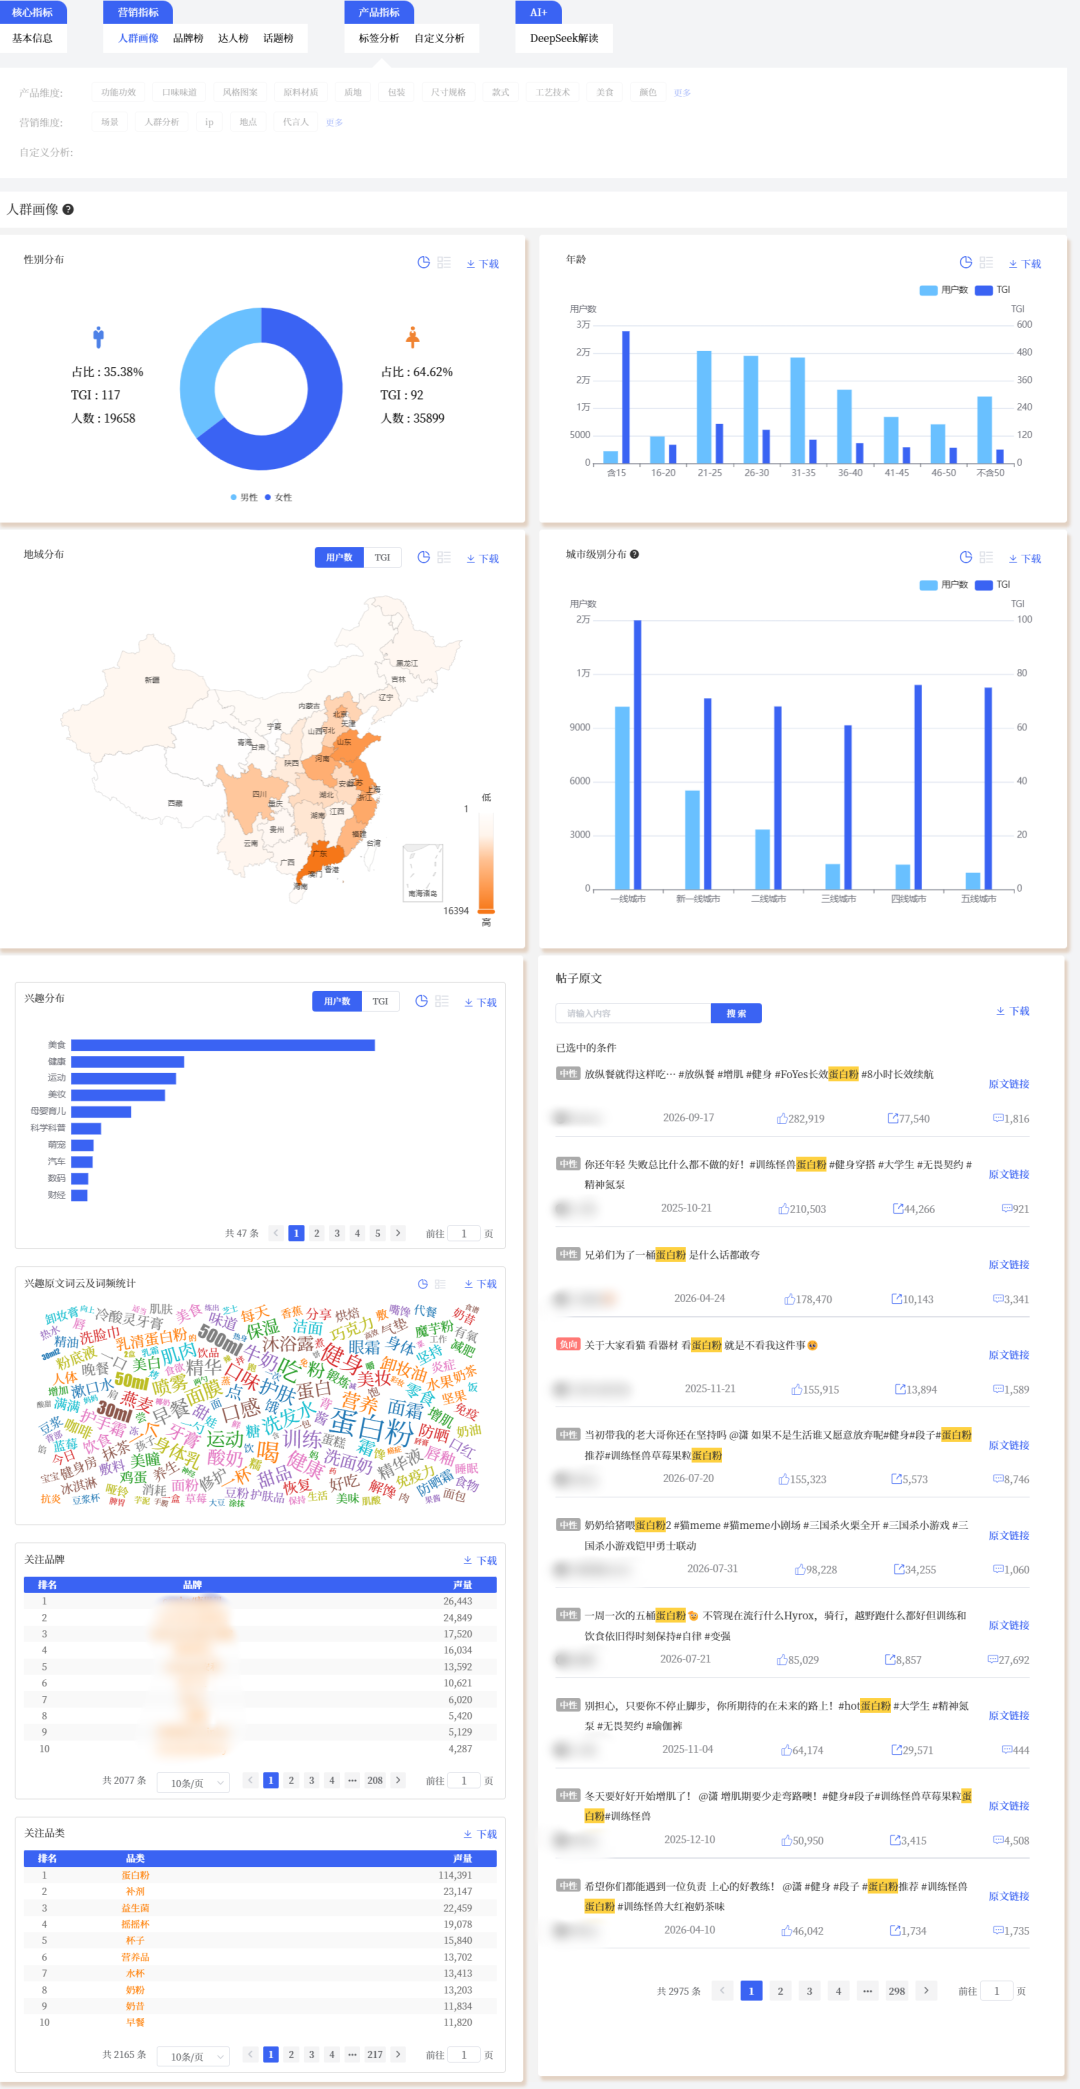
四拨人看下来,能看出两件事:一是他们的判断标准完全不同——健身的人算性价比,中
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM