

2026上半年硬折扣成为实体零售最热赛道,多类主体加速开店,市场参照德国42%渗透率、国内仅8%的数据,普遍看好万亿蓝海空间。但直接照搬欧洲经验存在明显偏差。欧洲硬折扣以包装食品为主,生鲜占比低;国内消费者生鲜需求刚性,生鲜会带来冷链、损耗成本。
1 多派玩家集体入局,赛道格局成型
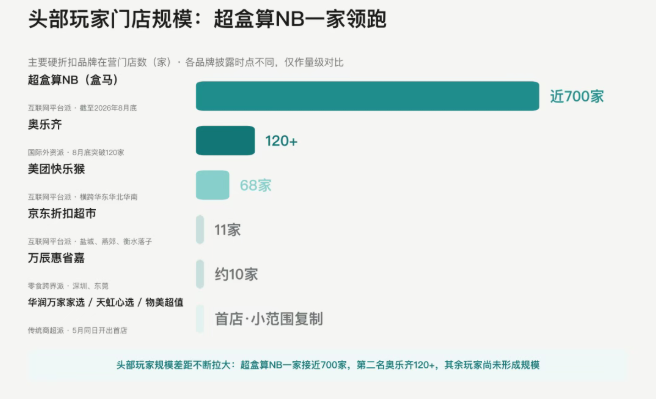
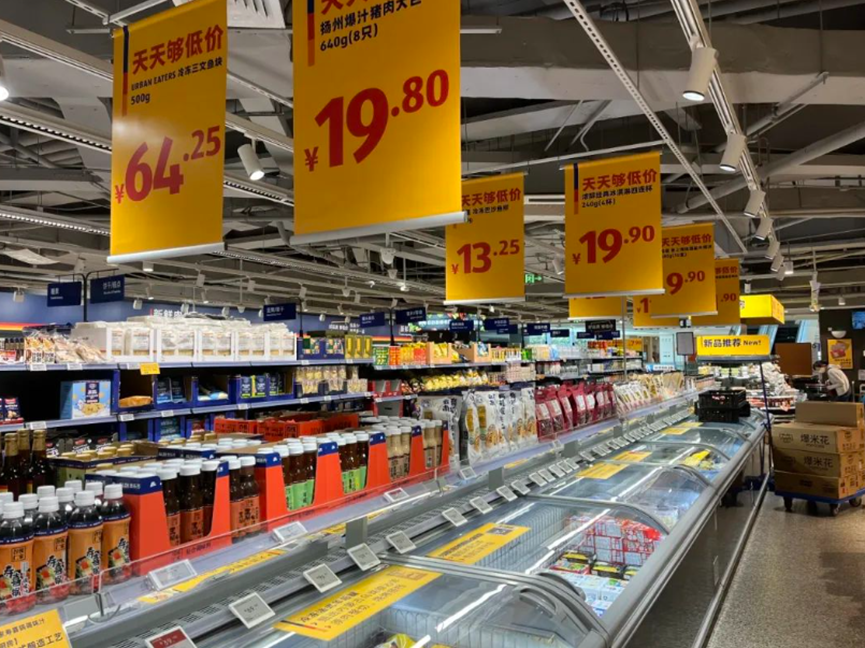
《快消品》了解到,近年来,各大阵营纷纷布局硬折扣。互联网系中,超盒算NB门店接近700家,快乐猴达68家,京东折扣超市小范围试跑。外资奥乐齐门店突破120家,开启入华以来提速扩张。传统商超、零食折扣企业、各地本土品牌也相继推出折扣项目。赛道形成互联网平台派、国际外资派、传统商超转型派、零食跨界派四大阵营。但不少企业依旧忽略中外消费与成本结构差异,简单复制海外模式。
2 一线内卷,下沉暗藏陷阱
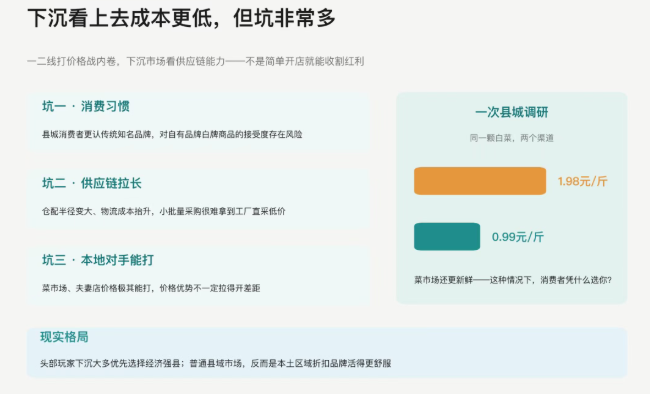
当前的硬折扣市场呈现明显地域分化。一二线城市成为主战场,长三角、珠三角商圈内卷加剧,同街多家折扣店同台竞争,开业热度褪去后客流稀释,价格战悄然兴起。一线虽消费认知成熟,但同质化竞争压力巨大。部分头部品牌尝试向三四线及县域渗透,但下沉市场挑战重重:消费者更偏好传统大牌,自有品牌接受度有限;仓配半径拉长抬升物流成本;本地菜市场、夫妻店价格竞争力强。外来品牌优先选择经济强县,普通县域反而是本土折扣品牌更占优势。
3 开店背后,经营风险逐步显现
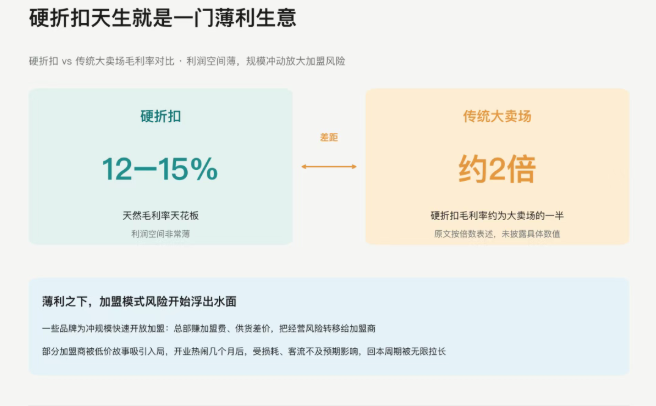
行业只聚焦新店喜讯,不少经营隐患被掩盖。市场涌现大量“伪硬折扣”,仅更换门店形象,没有改造供应链,依靠特价制造低价,缺少长期壁垒。零食跨界玩家切入全品类后,难以应对生鲜高损耗,部分门店退化为零食集合店。硬折扣毛利天花板很低,部分品牌激进开放加盟,将风险转移加盟商。大量新门店尚未经历完整四季经营周期,生鲜淡旺季波动的考验还未到来,当前繁荣属于阶段性现象。
4 不同玩家诉求不同
不同玩家入局的底层诉求差异显著。奥乐齐优先打磨本土化盈利模型,自有品牌占比极高。互联网大厂内部分化,有的作为集团战略全力攻坚,有的侧重模式试验,短板集中在线下供应链运营。
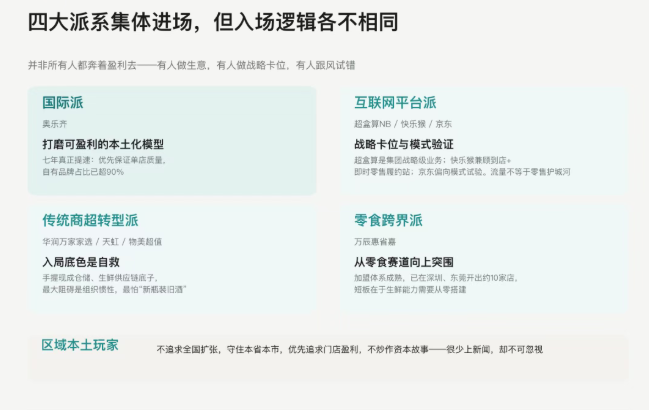
传统商超入局更多是自救,却容易受原有组织体系束缚。零食跨界派希望拓展全品类,但生鲜能力有待补齐。大量区域本土品牌不求全国扩张,以门店盈利为首要目标。各家对亏损容忍度、扩张节奏各不相同。
5 破除行业神话,回归效率本质
上半年市场现实击碎了行业流传的几大神话。硬折扣并非万能解药,它对供应链、损耗管控、选址商品匹配要求严苛,不存在放之四海皆准的模板。
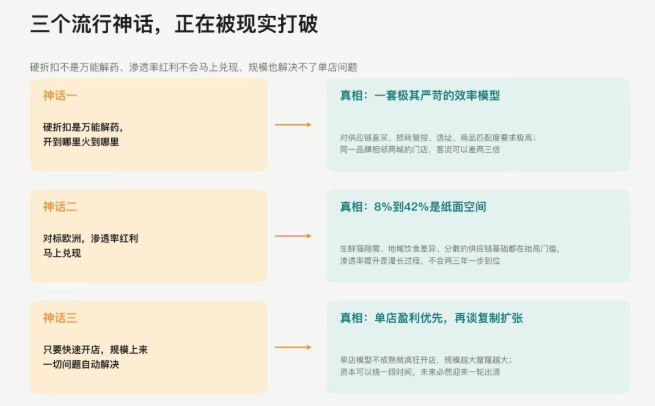
渗透率纸面差距不等于短期红利,国内消费、供应链条件决定渗透率提升是长期过程。规模优先逻辑也被证伪,没有跑通单店盈利就盲目扩张,只会放大亏损。硬折扣本质是效率竞争,核心依靠直采供应链与自有品牌,没有捷径可走。
硬折扣已经告别疯狂开店的上半场,进入能力比拼的下半场。未来行业将出现几大趋势:伪硬折扣与低效门店加速出清,加盟趋于理性;市场难以诞生单一全国垄断巨头,全国头部与区域品牌共存;生鲜运营能力成为核心分水岭;自有品牌将拉开企业差距。完全复刻奥乐齐并不适合中国市场,国内会生长出本土化的硬折扣形态。
(资料来源:联商网)
- END –
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM