
巨头们需要一个故事,持续增长的可信故事
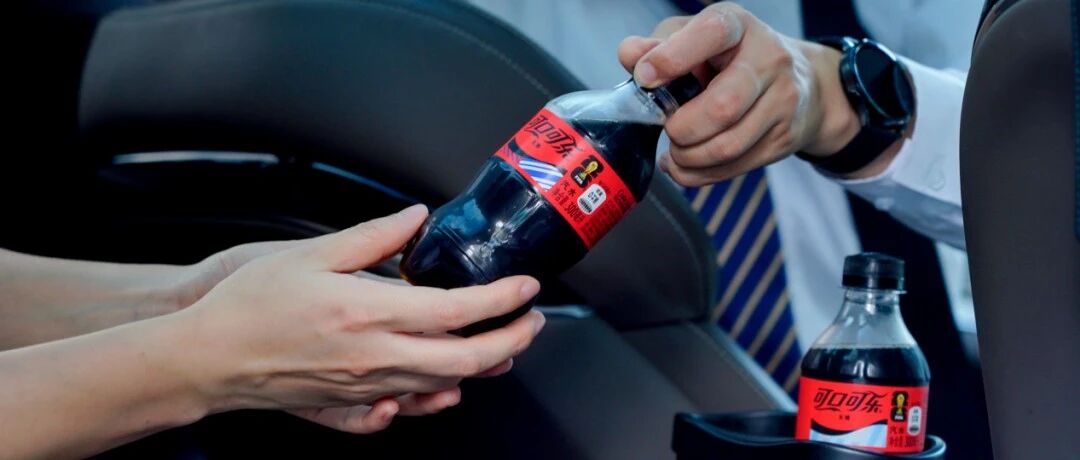
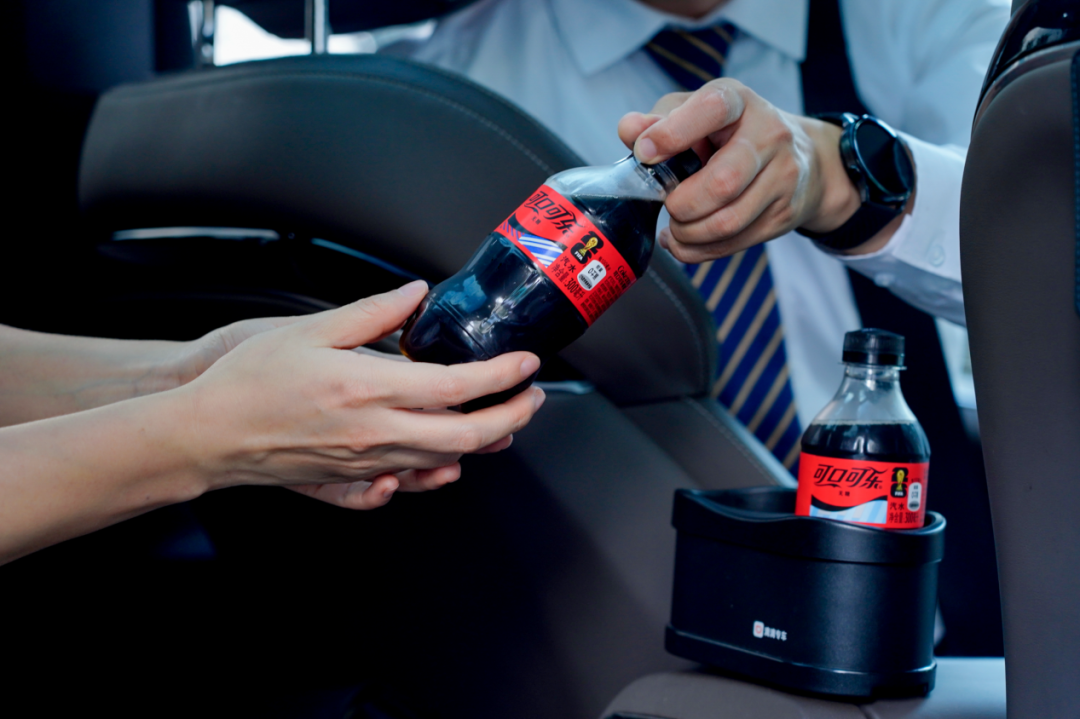
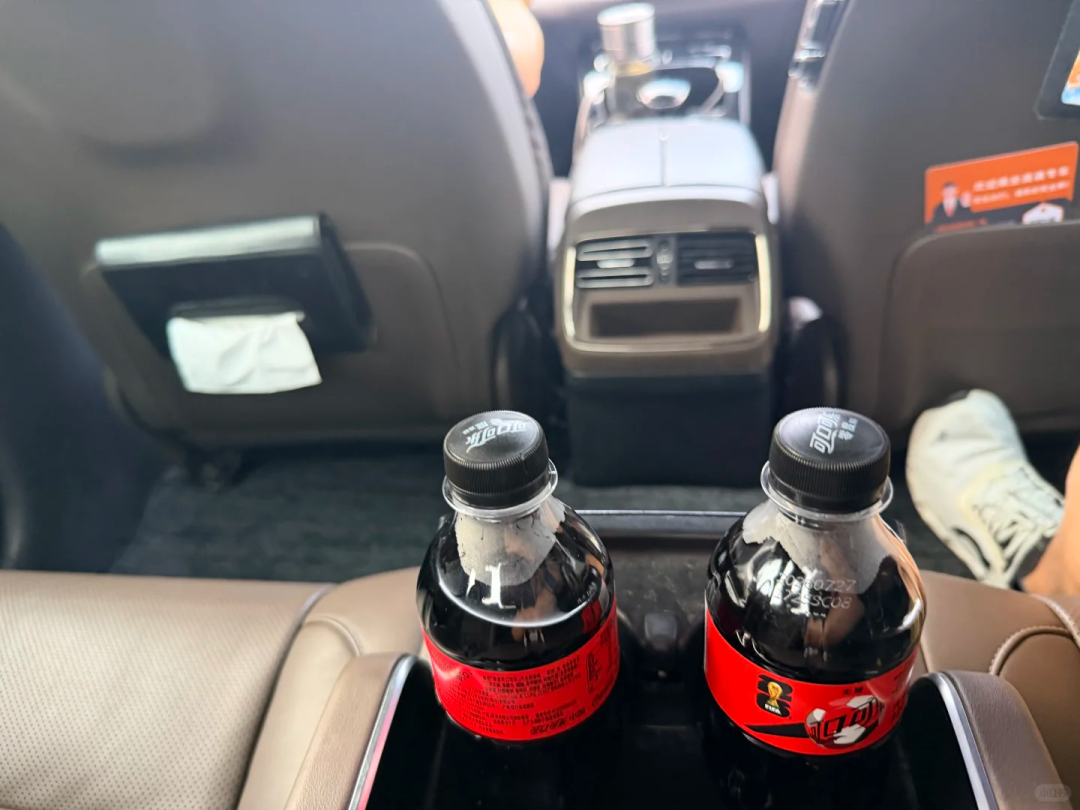
8月21日,笔者的同事像往常一样,拉开滴滴专车的车门,后排落座,放下包,拿起水,一气呵成。令他意外的,是这次在百岁山矿泉水旁边,多了一个新选择,可口可乐。
根据媒体报道,从今年8月10日起,滴滴专车在北京、上海、广州、深圳等12个城市试点”可乐服务”,平台以非强制形式采购了100万瓶交给司机,并给车辆配发了保温箱和冰袋。
100万瓶对于可口可乐这样的巨头而言,只是一个微不足道的小数字,甚至出厂价值还不够可口可乐在中国系统投一场像样的整合营销战役。
但可口可乐还是做了,而且做得兴师动众。
有意思的是,伸手抓向水果店、药店、自助餐等小众、垂直场景或渠道的,并非只有可口可乐这一只“小馋猫”。近几年,在这些特殊渠道,越来越多饮料巨头,正以肉眼可见地高频出现。
都说“渠道为王”的时代早已过去,为何饮料巨头们财报中的终端覆盖率却仍未停下脚步?又为何集体盯上了这些“小、新、垂”的渠道与场景?真能抢到肉?
巨头将手从货架伸到后备箱
翻开中国饮料行业的记事本,近四十年只讲了三件事,渠道、渠道还是渠道。
只不过头三十年讲的是大品牌与大渠道的大故事。
从可口可乐用"无处不在"的策略,把百万个零售点织成一张网,到康师傅、娃哈哈跑通"批发通路+深度分销"、把货铺进县城乡镇的毛细血管,到家乐福把"进场费"带进中国、让大卖场KA成为品牌的第一道入场券和分层的分水岭,再到加多宝把一个原本归在"特通"里的餐饮场景硬生生做成了与商超、批发并列的大渠道。
狂奔、增长、扩张,铺满了整个故事。
然而近十年,中国饮料行业似乎在悄悄书写另一个故事,一个属于大品牌与小渠道的非性感故事。
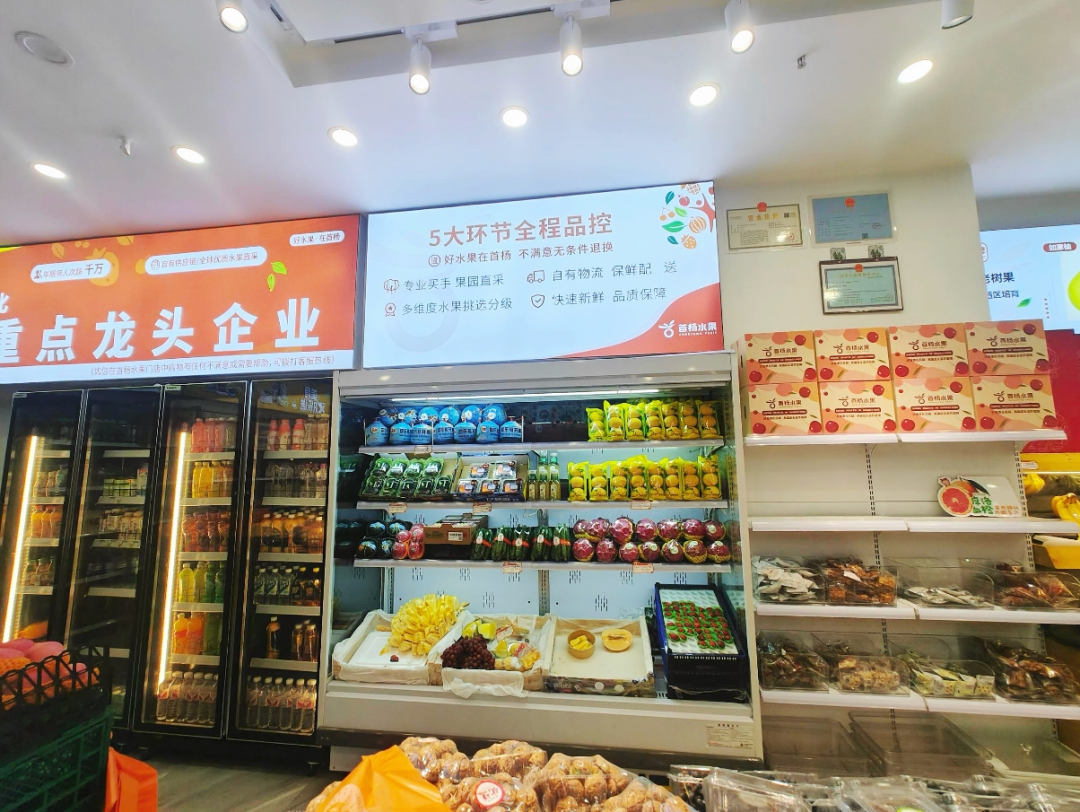
水果店,在传统印象中是只卖生鲜水果的渠道,最多放一些包装饮用水与区域性果蔬汁,或者像百果园那样,自己卖一些现制饮品。然而,曾经的水果篮子却变成了如今的饮料柜子,不少头部饮料巨头的产品都在做铺货和陈列运营,从可口可乐到统一康师傅,再到娃哈哈、农夫山泉、东鹏饮料与元气森林,丰富程度宛如一个正经的便利店。
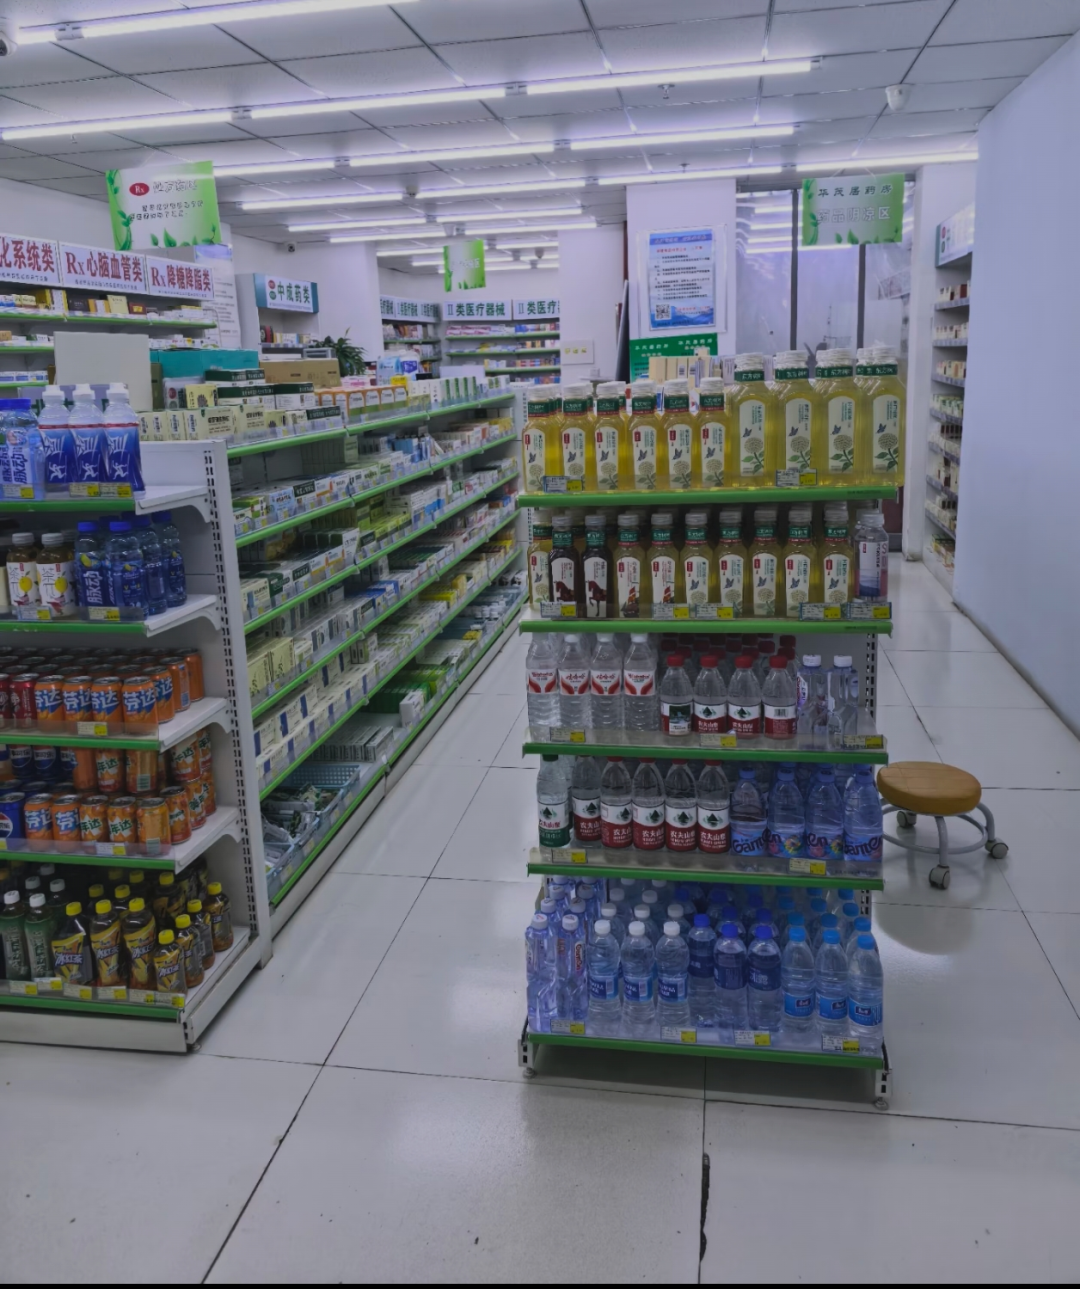
在连锁药店,饮料已然成为商品陈列架上不可或缺的SKU,有着药店收银台前一块独立“领地”。最开始这块领地是金豆芽、依能等新锐品牌与药企品牌(如江中食疗)的“自留地”,而现在,黄金位置已被东方树叶等头部畅销单品,以及尖叫、脉动、水溶C100等头部功能饮料占据。
在自助餐餐饮(被称为下水道渠道),2024年业内就传出东鹏饮料重仓自助餐的风声。2026年2月,靴子落地,据媒体报道,东鹏饮料首次把餐饮渠道从特渠体系里单独拆分出来,重点布局,突破口正是自助餐。此外,康师傅、统一等巨头也一头扎进了这个此前被品牌视作“低利润”“掉身价”的小众渠道。如今自助餐的冰柜,里面的产品堪称全明星阵容。
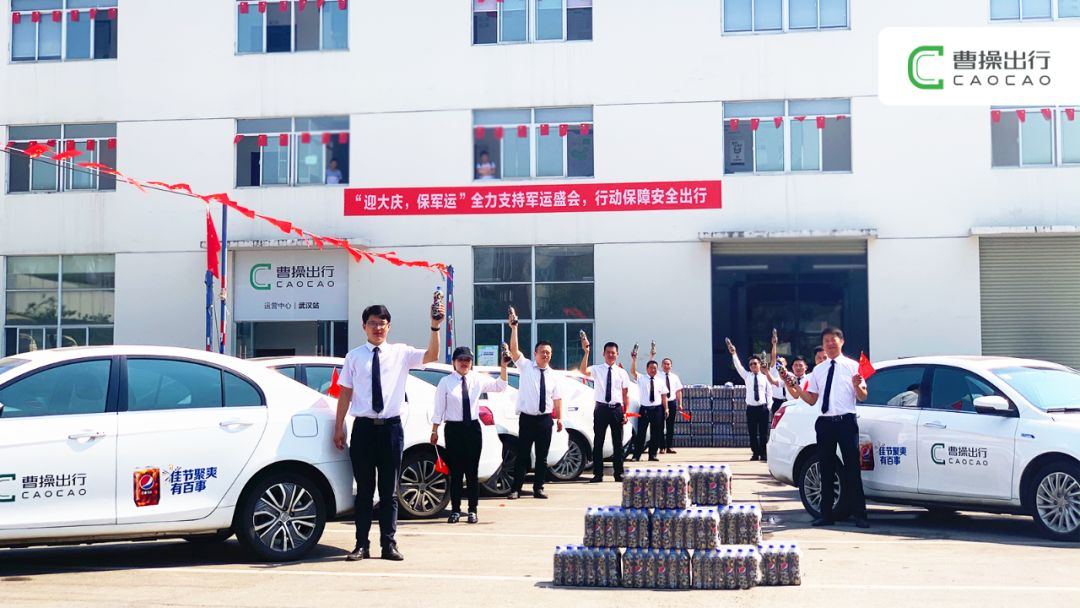
最新的故事发生在网约车场景。8月,可口可乐悄悄钻进了滴滴专车的后备箱与座椅靠背储物袋。相关媒体报道,其实在2025年,中粮可口可乐开始低调与多家出行平台谈试点合作。在此之前,中粮可乐(2022年)与武汉百事可乐(2019年)、王老吉(2024年)还分别出现在曹操出行的专车里。
水果店与药店是小,自助餐是垂,网约车是新,回看近十年,饮料头部玩家们的“拓荒”脚步,正在不断覆盖一个个此前被忽略的小场景、新渠道。
鸡腿还是鸡肋?
巨头们动作频频,但这些渠道真能带来增量吗?
先给结论:能,但不多。为什么?
按加权渗透率与单点饮量、全品类、出厂口径计算,当下四个场景的理论容量天花板,分别是:自助餐约30亿元,网约车专车约18.6亿元,药店约18.5亿元,水果店全口径约13.1亿元。四个渠道全部加起来,理论极限约80亿元。
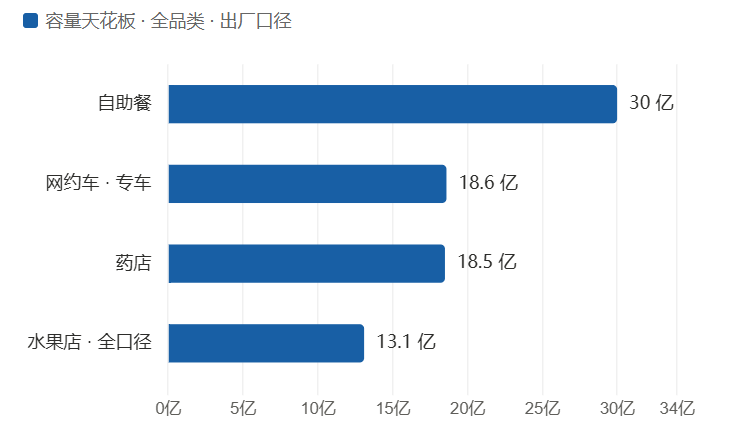
2025年,中国饮料行业市场规模约1.5万亿元(艾媒咨询)。也就是说,把这四个渠道的渗透率全部拉满、单点饮量全部吃透,拿到的量也不到大盘的0.6%。而且这还是理论天花板,现实中能吃到多少,仍是未知数。
逐个拆开看,每个渠道增量背后都加上了一个备注——“但是”。
自助餐场景30亿元的盘子看着最大,但”无限畅饮”是它的商业模式,也是它的价格屠刀。集中采购、量大从优,供应商赚的是走量的辛苦钱,利润率被压在低位。更关键的是,无限畅饮的实质是把饮料成本摊进餐费,消费者对品牌无感知、无忠诚,谁便宜上谁,这是一个纯拼供应链成本的生意。
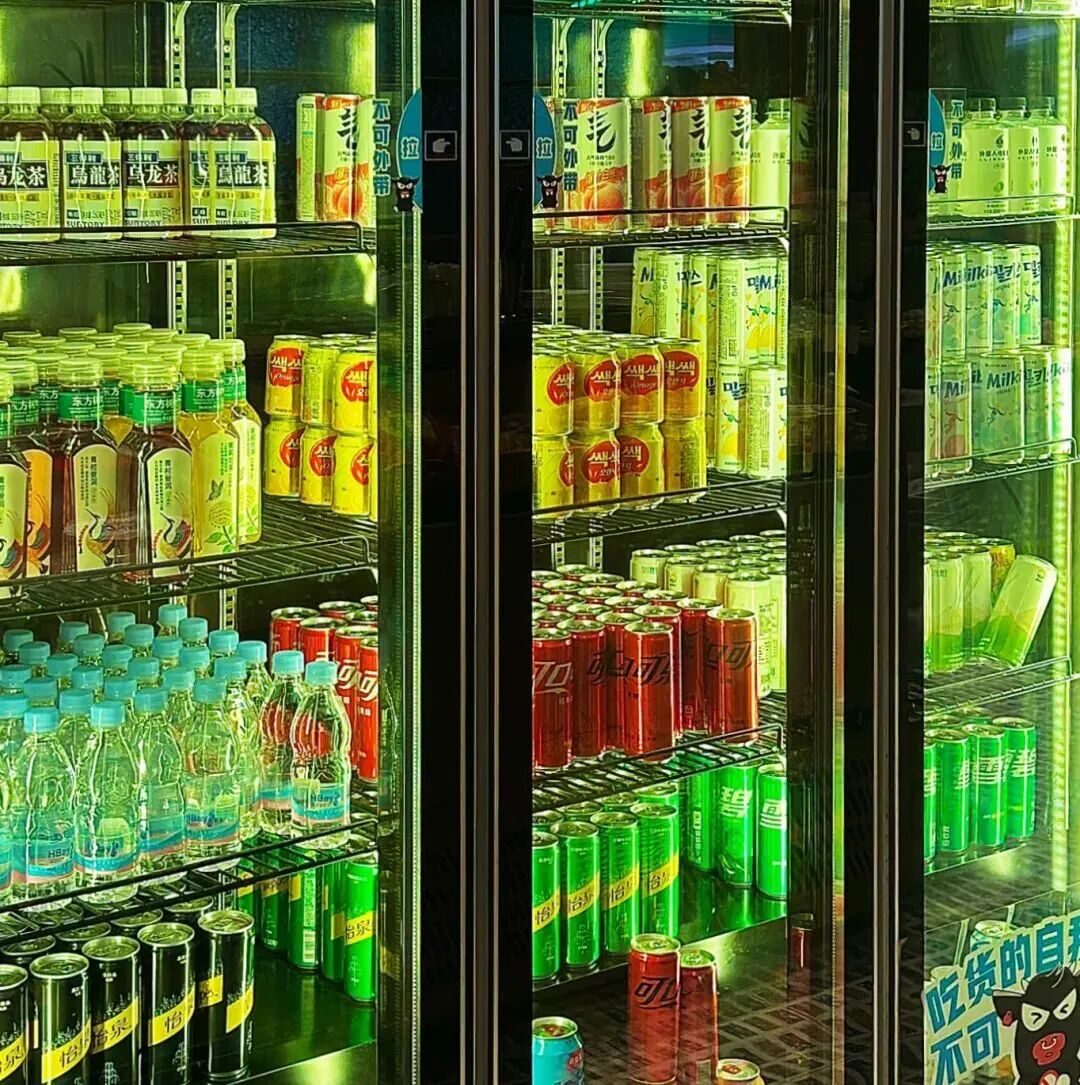
网约车(专车)场景18.6亿元的市场容量,或许已是极限。一方面,乘客对饮料饮用需求有限。北京的一位专车司机表示,自该活动上线后自己出整车6天内,一共接了76单,可乐消耗了20瓶,远低于预期。
另一方面,网约车市场早已进入存量市场,截至2025年末,全国共有395家网约车平台公司拿到经营许可,运力过剩、价格内卷,专车订单大盘在收缩。一个在收缩的场景,撑不起一条增长曲线。
药店也是一个“长不大”的渠道。药店卖饮料不新鲜,功能饮料、电解质水早就进驻,健康属性与渠道调性也匹配。但药店的货架资源天然留给药品和高毛利保健产品,饮料自始至终在里面是引流配角,陈列面小、消费目的性强,路人不会为了买瓶水专门进药店。而且,连锁药店也在大面积关店,天花板肉眼可见。
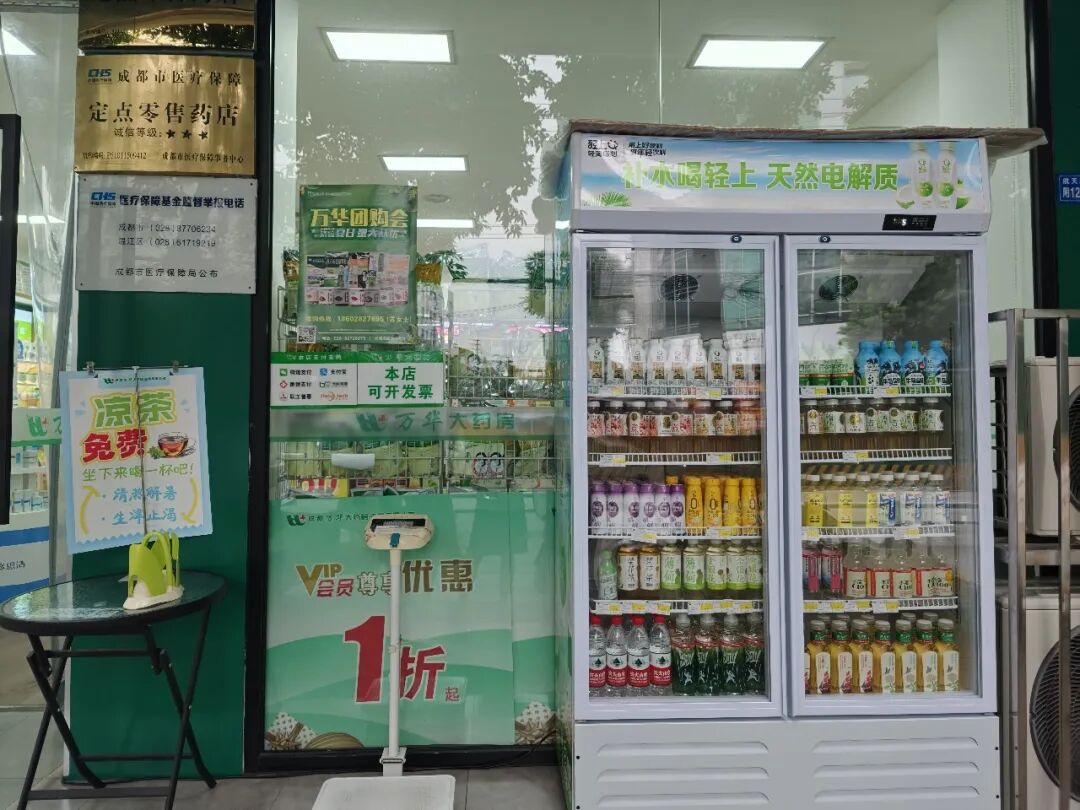
水果店渠道目前或已处在历史最高峰,未来渠道规模或将萎缩。其中,水果连锁龙头百果园,2024年和2025年两年合计关店超过1600家,2025年营收81.7亿元、同比下滑20.4%,净亏损3.17亿元。
四个渠道,四个”但是”。巨头的渠道部门算盘比谁都精,他们不可能不知道这笔账。他们是知道还有另一笔账。
醉翁之意不在酒
另一笔账,要从那100万瓶可乐说起。
按货值算,两三百万元;按营销算,这是教科书级的生意。在相对封闭的专车场景,将饮料摆进车厢,约等于直接将它送到了收入高、决策权重高的高价值人群手里。在封闭空间里的"冰可乐体验",比任何开屏广告的记忆都深。
◎图源:小红书用户@momo
并且这一行为在社交平台的两极讨论、财经媒体的跟进报道,全是免费二次传播。营销行业里有个流传很广的概念,叫"国民总时间"——注意力才是最稀缺的资源。这100万瓶可乐买到的注意力,远超两三百万元货值所能覆盖的量级。
为何现在都说“渠道失效,场景为王”,核心在于饮料是典型的冲动型消费,决定销量的不是消费者”知不知道你”,而是”在想喝的那一刻,你在不在场”。所以场景营销的要义,从来不是卖货,是建立”场景—品牌”的条件反射。提起“上火”就能想到王老吉,提起补水就能想到补水啦,这其实与投冰柜是类似的,就是用”场景覆盖”帮助消费者”惯性养成”。
更重要的,是巨头们需要一个故事,持续增长的可信故事。
国家统计局数据显示,今年上半年全国规模以上饮料产量9027.3万吨,同比下降0.5%。这是近五年来国内饮料行业首次出现半年度产量的同比下滑。增速放缓,存量竞争成了行业共识。
这个语境下,深挖场景与细分渠道,是性价比最高的叙事素材。每拆分出一个新渠道,年报里就多一条讲得出口的增长曲线。渠道动作本身赚不赚钱不重要,能够提供多大的增量空间也不重要,重要的是让市场相信,这家公司能持续不断的找到新肉。
所以这轮”小、新、垂”渠道热,本质是一场精心策划的双重传播:对消费者,卖的是场景心智;对资本市场,卖的是增长叙事。货架上那点销量,只是这场戏的道具费。
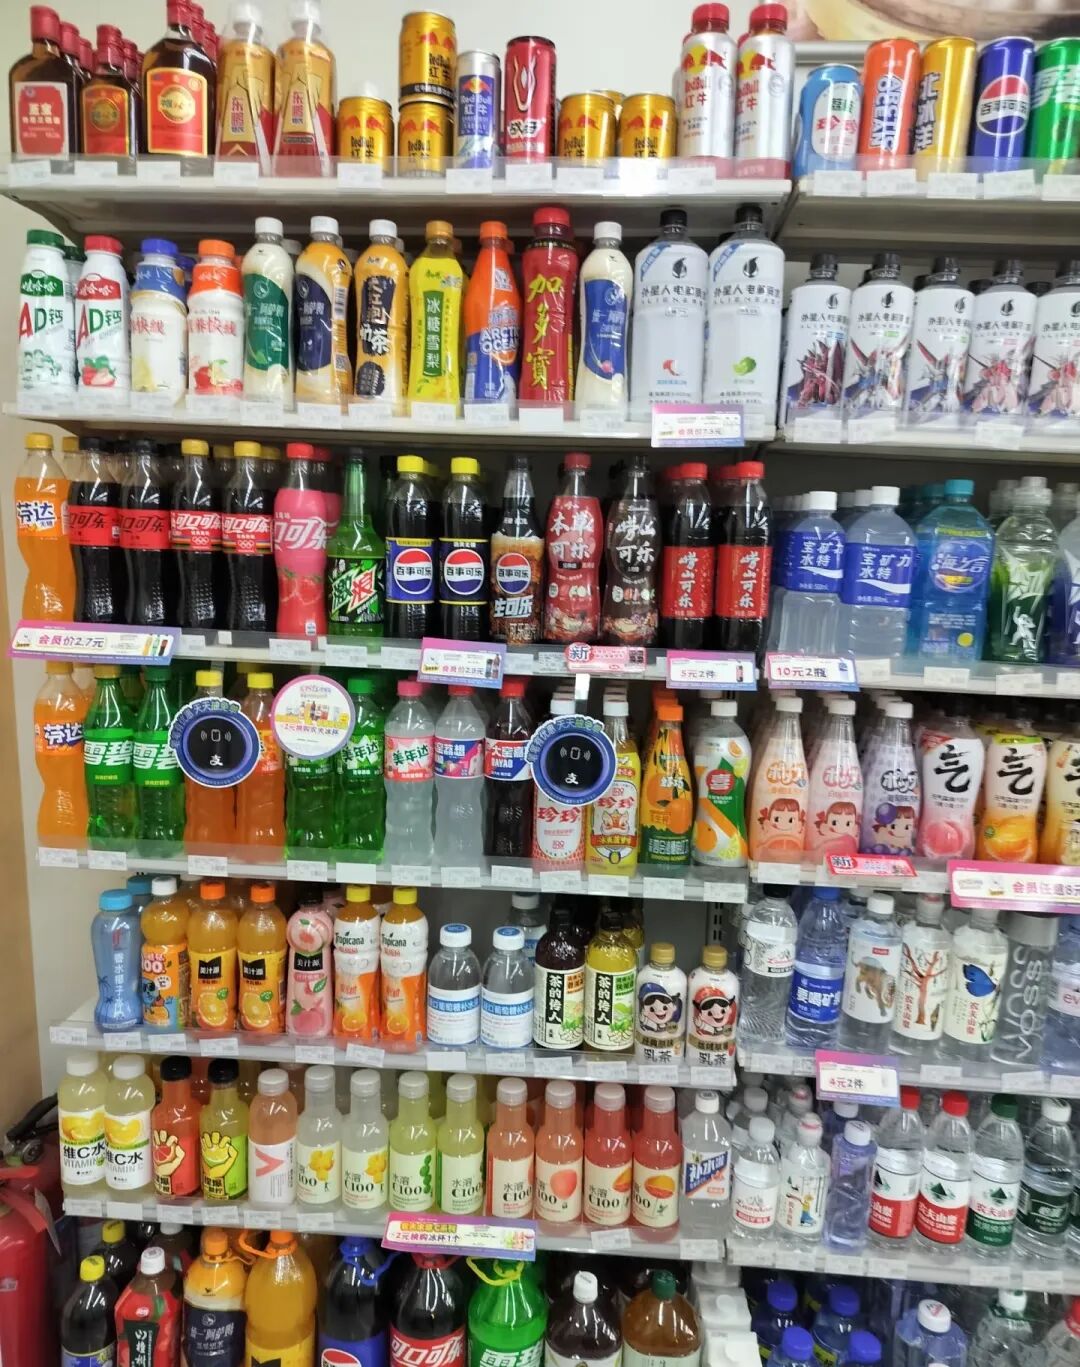
中国饮料行业三十年,渠道战争打过了三个阶段:九十年代拼经销商体系,谁的地盘大谁赢;之后二十年拼深度分销,谁的终端密谁赢;现在,当头部玩家的终端都铺到了几百万家,管道本身已经没有秘密可言。渠道战争的下半场,比的不是谁的管道更长,而是谁能把同一个管道,讲出更多的故事。
苍蝇腿上确实没多少肉,大家有目共睹。但俯身去抢苍蝇腿的那个动作,必须让所有人看见。消费者看见了,就多一分场景记忆;投资者看见了,就多一分增长信心。
至于那80亿元的理论天花板,从来就不是这场戏的主角。主角是剧本本身,一个关于"我们还在找增量"的、永不下线的行业故事。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM