
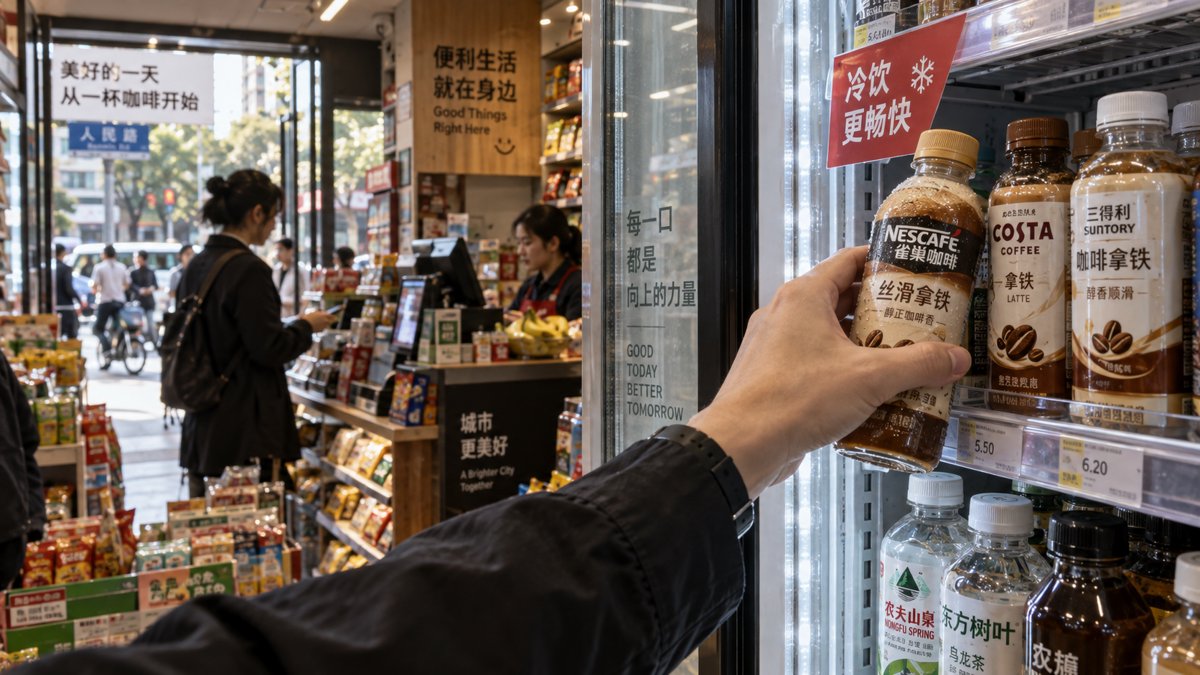

即饮咖啡的战争,已经跟咖啡没关系了
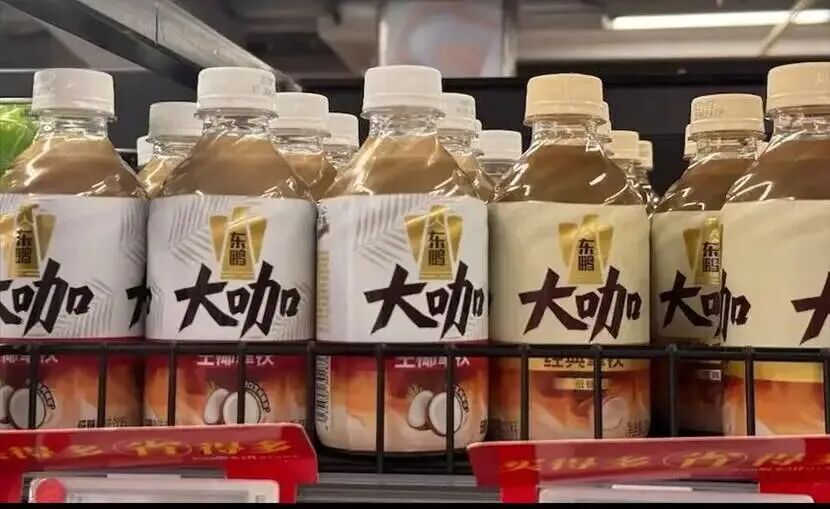
2026年第二季度,中国即饮咖啡货架上发生了一件让雀巢睡不着觉的事——不是星巴克,是东鹏大咖。
一个靠“困了累了喝东鹏特饮”起家的品牌,在不到五年时间里,从零做到行业第二,把星巴克挤到了身后。
这不是什么国货崛起的爽文,这是一堂关于底层逻辑如何碾压品牌溢价的实战课。
根据快消品线下监测公司马上赢的数据,2026年第二季度,东鹏大咖在中国线下零售市场的销售额份额达到14.6%,略高于星巴克的14.39%,升至行业第二。
差距只有0.21个百分点。但这0.21个百分点的意义,必须放在一条曲线上才能看清楚。
图据网络
2021年9月,东鹏大咖首款产品上市。彼时雀巢以近50%份额稳坐第一,星巴克第二,COSTA第三,格局被认为铁板一块;
2023年,市场份额仅3.3%;2025年3月,首次超过COSTA;2026年4月,领先COSTA近10个百分点;2026年5月,以14.69%的份额反超星巴克。
过去一年,东鹏大咖销售额同比增速几乎全部超过50%,部分月份超过100%,2026年4月单月增速67%。同期星巴克增速约20%——不慢,但不够快。
谁在失速?
在追问东鹏做对了什么之前,先看谁在输。
雀巢,仍以约40%份额(据马上赢线下零售数据,不同监测口径存在差异)稳居第一,但市场份额与销售额同比均为负增长。品牌老化已是不争的事实。
图据网络
COSTA,从即饮咖啡第三一路滑落,2026年已与东鹏拉开近10个百分点的差距,几乎退出第一梯队争夺。
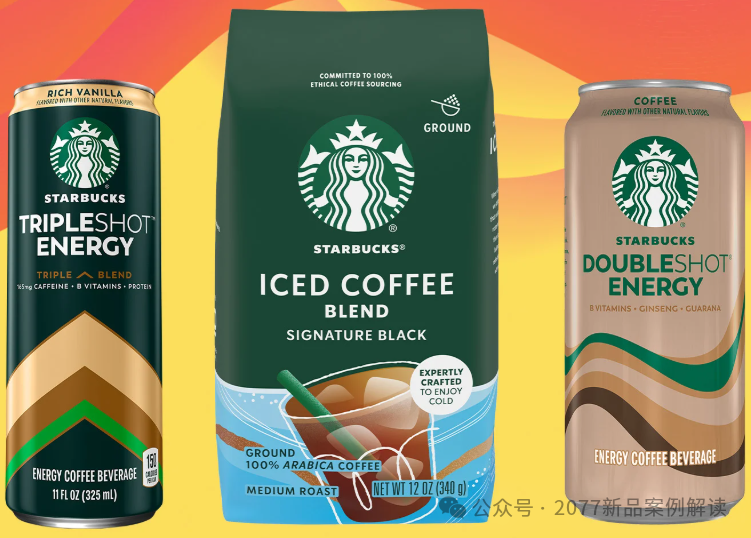
星巴克,维持着高价格带和品牌溢价,但增速已被东鹏以数量级碾压。
三个品牌,各自的问题不同,但共性只有一个——它们都在用咖啡的逻辑,经营一个本质上属于饮料的市场。
两种逻辑,一个结局
业内有句话:雀巢、星巴克们在把咖啡饮料化,而东鹏大咖从一开始就是把饮料咖啡化。
把咖啡饮料化的逻辑是:我是咖啡品牌,我用阿拉比卡豆,我产地直采,我媲美现磨——这套叙事从现制咖啡延伸到瓶装产品,是外资品牌的标配话术。
把饮料咖啡化的逻辑是:我不是咖啡专家,我就是一瓶带咖啡味的饮料,好喝、提神、买得起、买得到。
东鹏选了后者。
产品层面,不教消费者什么是好咖啡,只做一件事——让咖啡喝起来像饮料一样顺口。2023年推出生椰拿铁后,该单品在瓶装生椰拿铁品类中占比超过八成。生椰拿铁的本质是什么?是咖啡味的椰奶,是好喝而不是正宗。
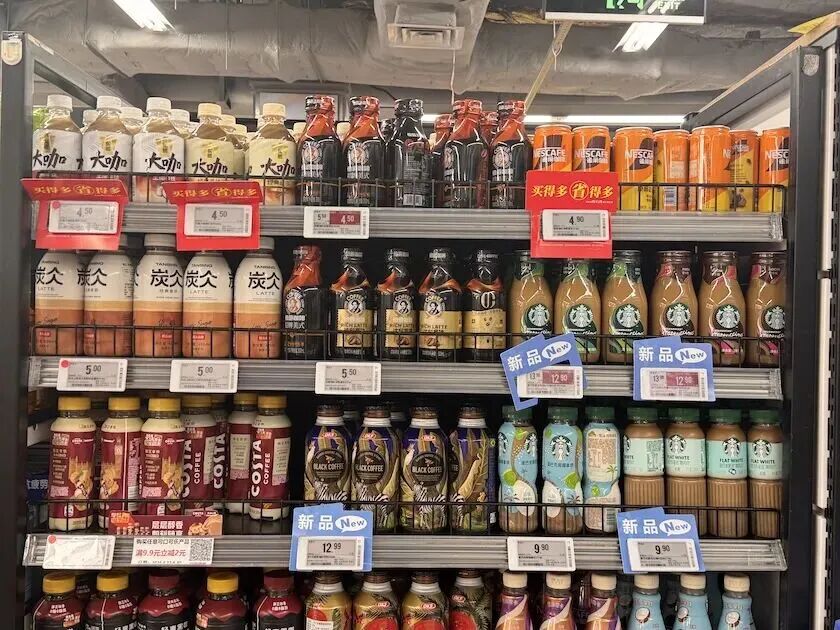
渠道层面,没有争抢写字楼和精品便利店的货架头排,而是依托东鹏饮料原有的渠道网络,进入加油站、高速服务区、高校、夫妻老婆店和下沉市场小店。超过300万家活跃终端的毛细血管网络,外资品牌受定位限制,进不去,也不屑于进。
图据网络
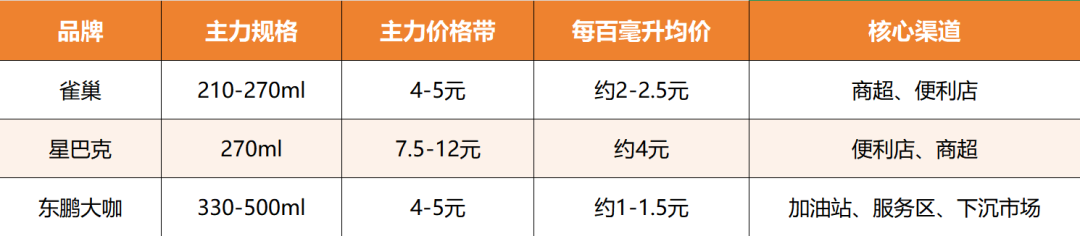
价格层面,主力产品定价4-5元/330ml,500ml规格是主力,牢牢卡住4-7元区间。同样提神,星巴克星冰乐281ml售价12.9元,东鹏大咖330ml售价4.5元,还多给50ml。
市场增速不足1%,它是怎么从存量里抢出份额的
即饮咖啡并不是一个高速增长的赛道。2023年至2025年,行业复合增长率不足1%。东鹏大咖的增量,本质上是从雀巢、星巴克手里硬抢来的。
凭什么?
看消费者结构。瓶装咖啡的真实基本盘,不是那批追求产地和工艺的咖啡爱好者——对他们而言,现磨唾手可得,瓶装再媲美也是将就。真正撑起即饮咖啡市场的,是两类被低估的人群:
一是30岁以下的年轻人和学生。他们买咖啡是为了好喝,而非品鉴豆子层次。
二是五六十岁的中老年群体。偏爱奶咖,对美式接受度不高,同样不在乎产地叙事。
这两类人的共同特征是:入口的滋味是否讨喜,远比工艺叙事更重要。
马上赢的数据印证了这一点:2024年5月至2026年4月,拿铁牢牢占据整个品类70%以上的销售额权重,而主打纯粹咖啡豆风味的美式,常年徘徊在4%至6%。
绝大多数买即饮咖啡的人,要的不是一杯咖啡,而是一瓶带咖啡味的饮料——他们恰好就是东鹏大咖的目标用户。
再看竞品的战略失误。雀巢守着近40%份额,品牌在Z世代心智中几乎等于加糖奶精的速溶咖啡;星巴克维持高价格带,与好喝不贵的大众需求渐行渐远;COSTA从第三跌至第五,份额一路滑落。
东鹏没有这个历史包袱。它从一开始就把即饮咖啡当成东鹏特饮的口味延伸来做。目标用户是同一批人,渠道是同一张网,营销是同一套“一元乐享”核销体系。
买一瓶,开盖扫码,中奖了花1块钱再换一瓶。这套在功能饮料时代就跑通的机制,同时解决了三个问题:降低复购门槛、让小店老板愿意主推、通过扫码数据判断哪些区域卖得快。东鹏把这套逻辑平移到了咖啡品类,零成本复用。
这场胜利能守多久
0.21个百分点的差距,不是行业座次已经改写,更大的变量正在入场。
第一个变量是瑞幸。2026年4月,瑞幸推出瓶装即饮咖啡,300ml/6-7元,24小时线上销量突破100万瓶。爆款配方经过数亿消费者验证,品牌认知已脱离门店独立存在。
但问题是:瓶装定价与门店自取9.9元仅相差3元,价格敏感型消费者可能直接用瓶装替代门店消费,左右手互搏的风险不可忽视。
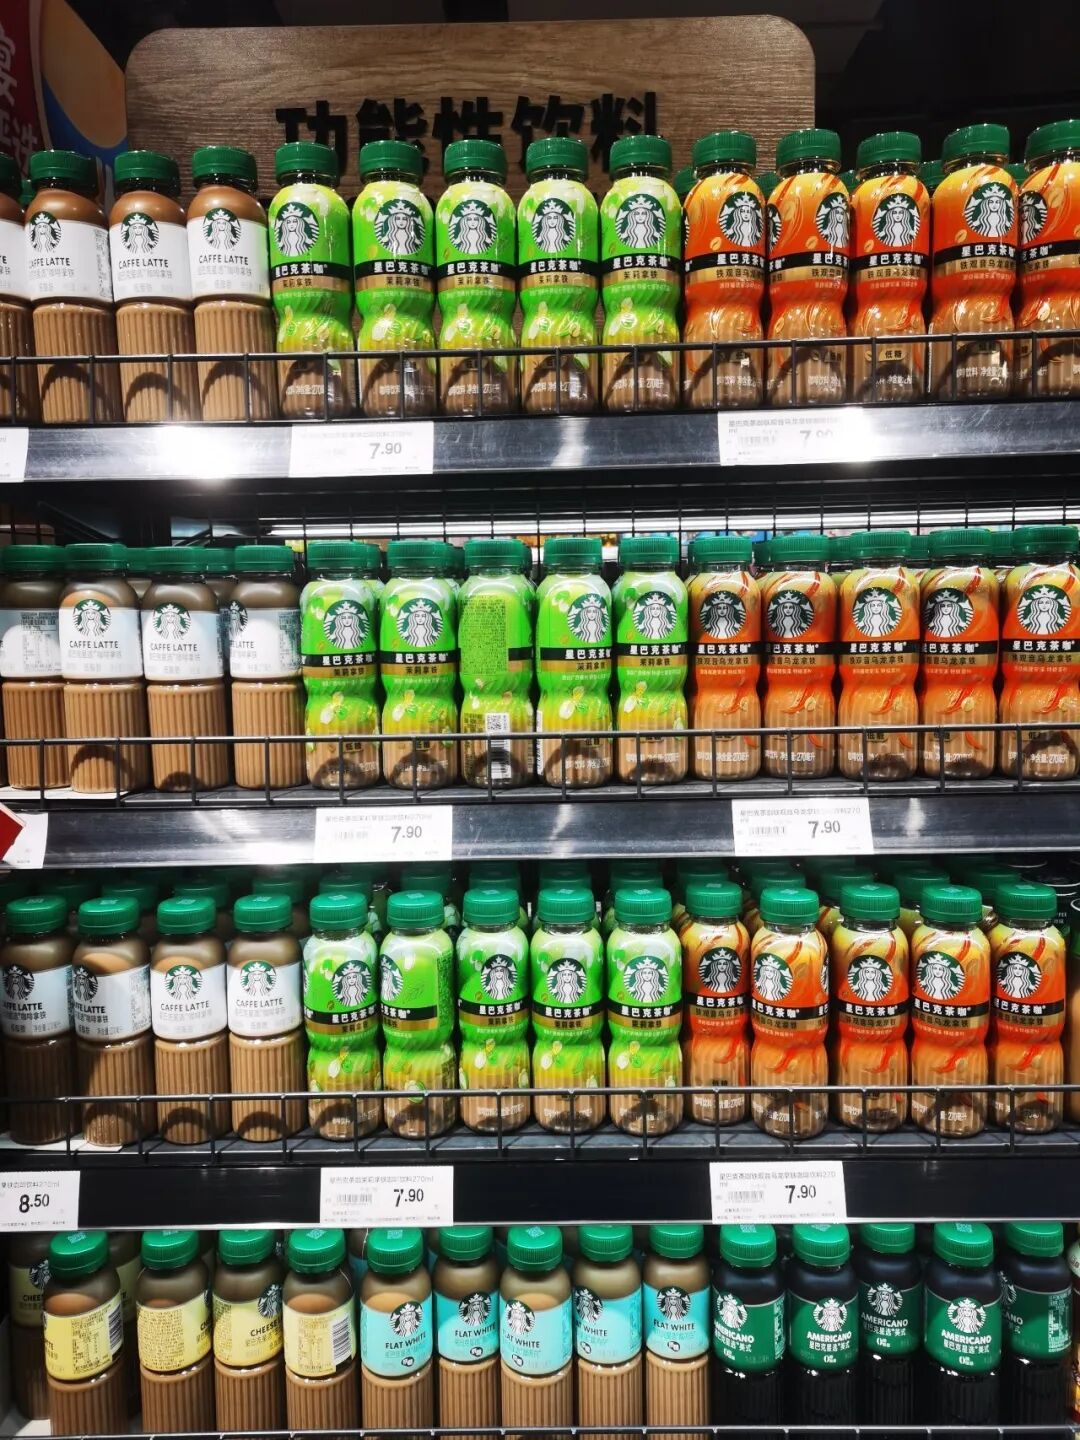
第二个变量是即饮茶。2025年中国即饮咖啡市场规模约77.8亿元,同比增长仅1.5%。而即饮无糖茶赛道,2020-2025年复合增速超过70%,2026年市场规模预计达1352亿元。当消费者站在货架前想要一瓶续命水,咖啡和茶的竞争从来不在同一个擂台上。谁的品类心智更强,谁就赢。
结论
东鹏大咖用不到五年时间超越星巴克,站上即饮咖啡行业第二——这件事背后,不是国产咖啡拼赢了豆子,而是饮料的逻辑打败了咖啡的逻辑。
但更值得追问的是:当饮料化这套玩法被所有品牌学去,东鹏大咖真正的护城河是什么?答案是:不是产品,是网络。
超过300万家活跃终端、二十多年积累的“一元乐享”核销体系、加油站和服务区的特殊渠道壁垒。这些东西,短期之内,其他品牌抄不走。
所以,东鹏大咖的壁垒从来不是让咖啡好喝,而是让货架上有它、让小店愿意推、让消费者再来一瓶。
当所有品牌都在谈产品创新和消费者洞察的时候,东鹏证明了一件事:在中国快消品市场,渠道密度和复购机制,才是真正的硬通货。
这场仗,才刚刚开始。
作者丨小满 编辑丨照照 视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM