

原创 何夕 2026-10-22 20:00 四川
2026年中,全国新鲜零食门店接近2000家
2026年的新鲜零食赛道,分化来得比预想中更剧烈,两个最典型的样本都出自长沙,却跑出了截然不同的商业轨迹。
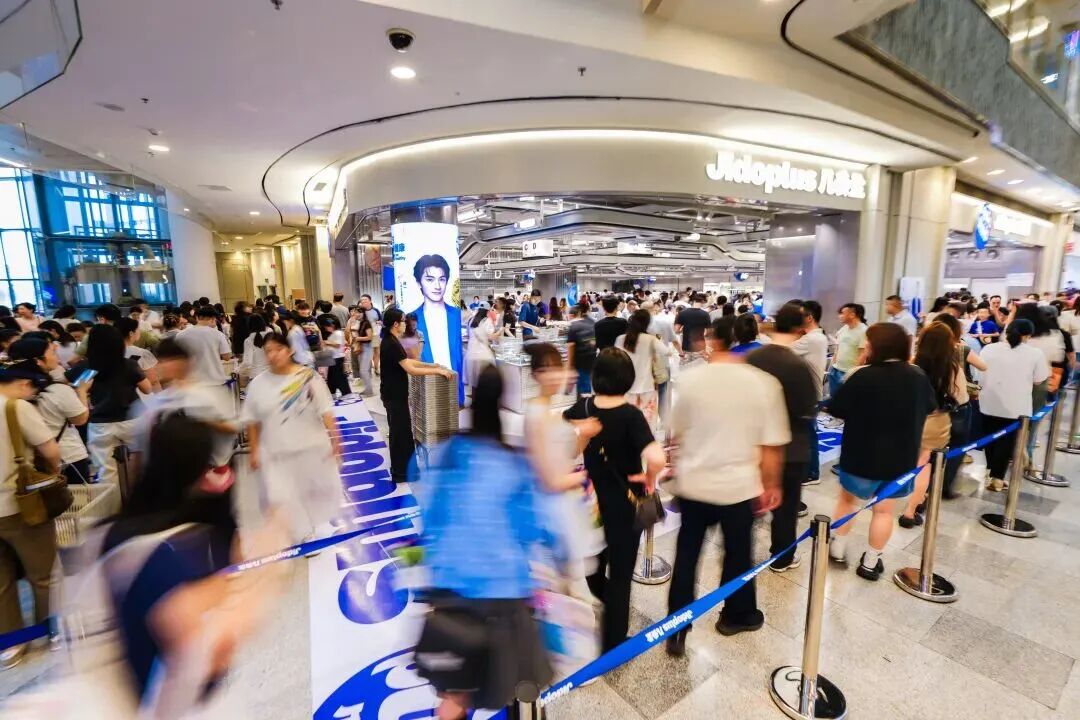
几多全门店 图据温度新闻
一家在门店最显眼的位置贴着“这里,你无需查看配料表”,购物小票背面印着“0防腐”承诺。另一家的鲜奶原叶锡兰每人限购两瓶,虾片、薯条抱抱桶常年断货,队伍从收银台一直排到门口。
前者是几多全,全国门店261家,9月单月新增及恢复营业61家,并定下了2027年开出2000家门店的规模目标。后者是金粒门,截至10月直营门店50余家,南京首店首月销售额2400万元,两轮融资接连被KK系和不二资本收入囊中。
无论是客单价还是门店量级,两者均呈现出明显的定位差异。两家企业押注的是两种完全不同的生存哲学:几多全押注信任资产,金粒门押注欲望制造。而真正决定这场长跑胜负的,最终仍在于供应链的厚度与效率。
一个卖配料表,一个卖“抢不到”
几多全的商业逻辑,从门店slogan便能清晰读出。
品牌将产品按A到F划分“JIPG食品配料净化等级”,仅上架A至D级;推行一品一码溯源,扫码即见第三方检测报告。联合创始人李宗文曾公开表示,不能让外资企业代表中国食品的高度,应该由中国自己的力量把食品的段位拉高。
几多全的核心战略,是将“信任”塑造为品牌资产,让消费者将“买几多全”与“买安全”直接画上等号。这种模式的代价在于,必须忍受SKU精简、品类克制以及极高的供应链管控成本。这一切最终体现在价签上,几多全客单价大多落在45-60元。
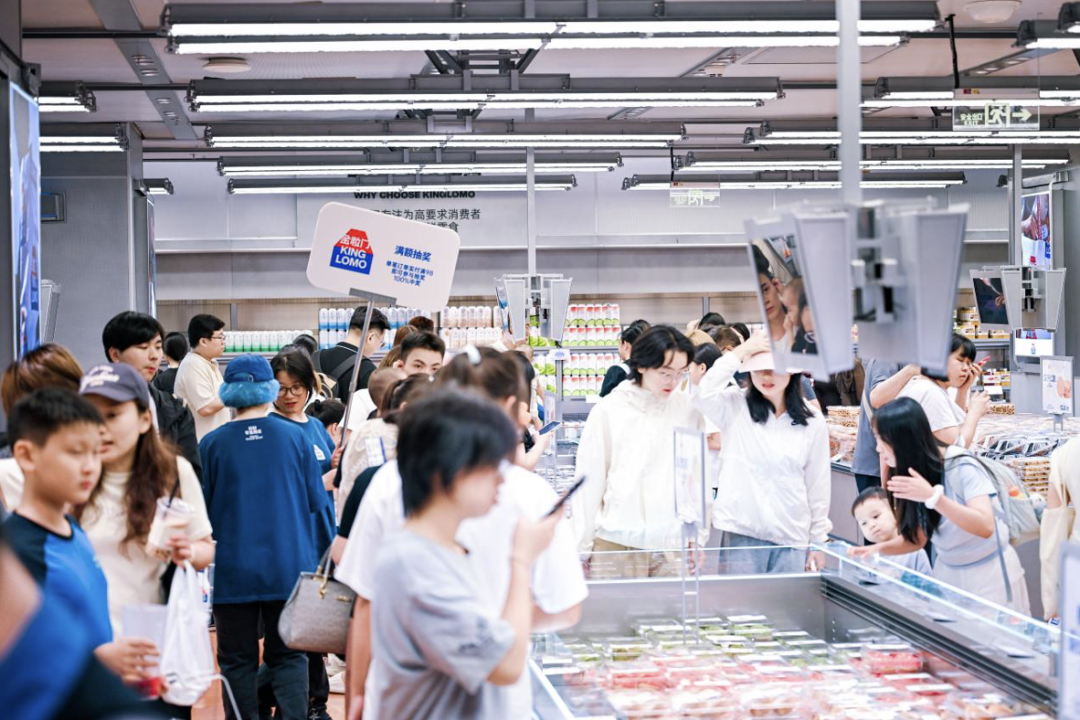
图据金粒门
金粒门则在做另一门生意。门店入口通常留给高颜值的现制饮品和烘焙,以高频刚需拦截客流;沿途陈列膨化零食和果干,将消费者的冲动情绪一路引导至收银台。店员的核心精力,主要花在制造顾客对下一批货的期待上。
有网友调侃金粒门“把万象汇搞得跟菜场一样”,但在零售从业者眼中,菜市场最擅长的恰恰是制造即时消费冲动。愿意为一袋薯片等上四十分钟的消费者,买的其实不仅是薯片。尽管两个品牌价格带高度重叠,但金粒门凭借制造稀缺感和冲动消费节奏,把客单价更稳定地推向了区间上限。
35%的毛利和一笔藏起来的账
金粒门平均单店月销150万至200万元,优质门店可达400万元,毛利率35%至40%,接近量贩零食11%至13%毛利率的三倍。
几多全无锡蓝标店面积近400平方米,开业两天营业额超300万元。开业初期的单店产出已具备与金粒门优质门店对话的量级。
高毛利是新鲜零食最容易被外界看见的部分,而另一组关键数据则藏在账本末尾:损耗。
多家券商研报的交叉测算显示,传统包装零食和量贩零食的平均损耗率在1%至3%,而新鲜零食行业高达8%至15%。以山西证券的敏感性测算为参照,耗率率升至15%时,门店月销售额必须做到200万元以上才能勉强实现盈亏平衡。换言之,在这个赛道中,部分门店看似流水可观,实际利润却被高损耗大幅侵蚀。
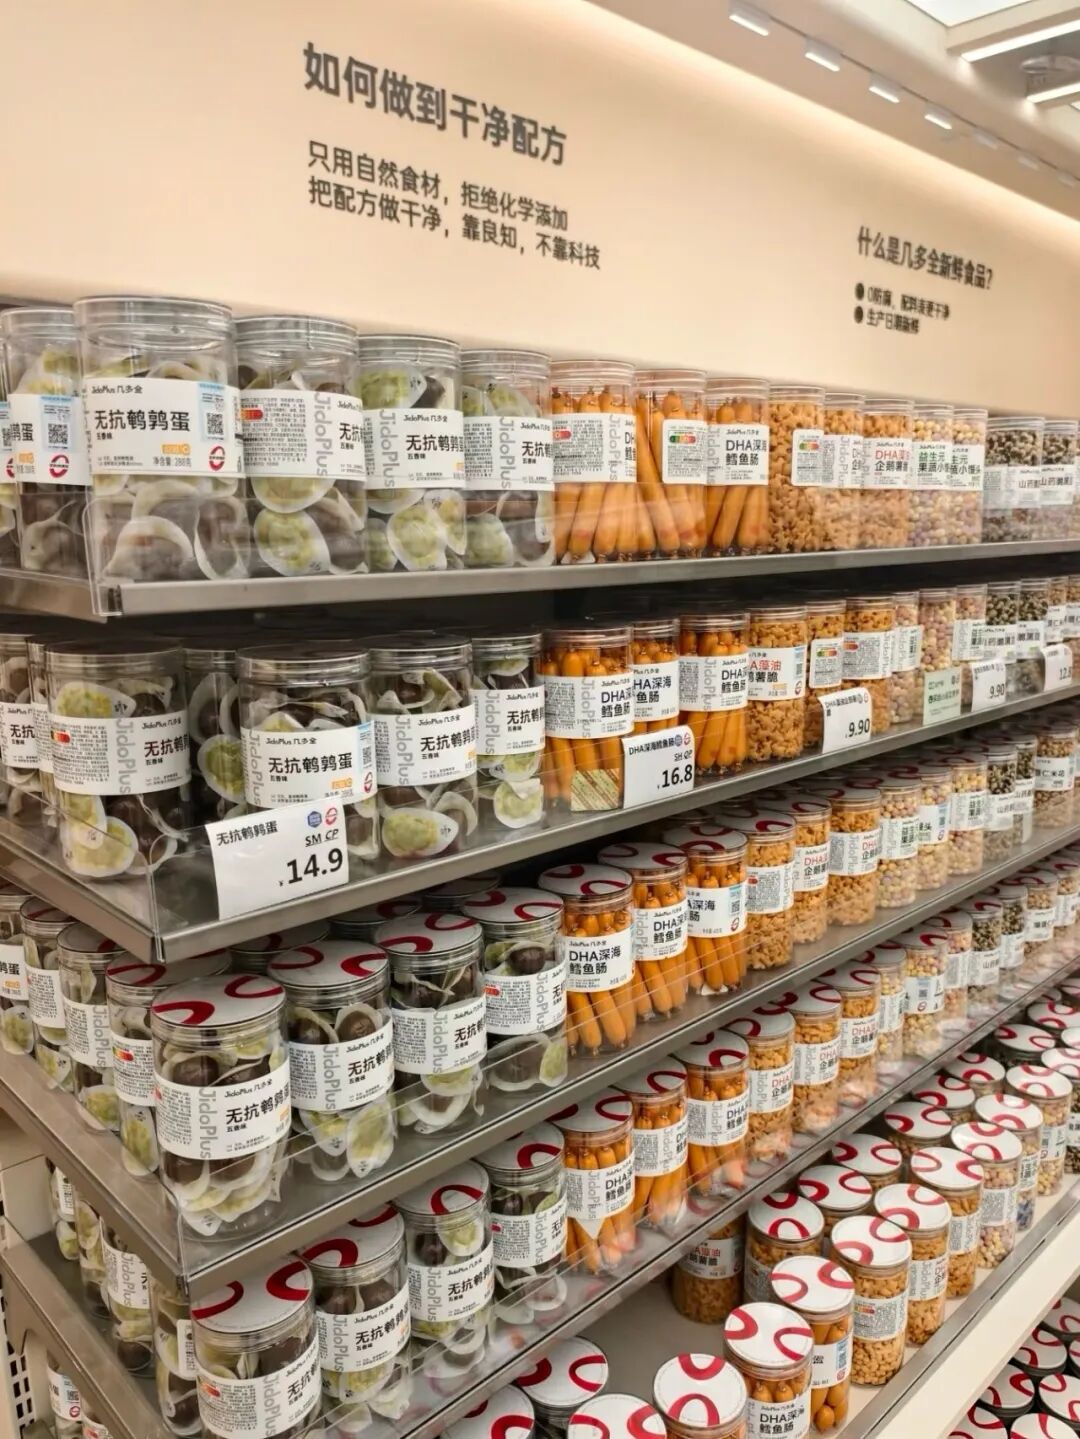
图据小红书@·u·
损耗不会凭空消失,只会转移,要么由消费者买单,要么变成门店夜间的报损单。
几多全对外称能把损耗压到3%以内。如果这一数据成立,意味着其采取了接近制造业的精细化管控方式在运营生鲜零售。但需指出的是,这是品牌方自报数据,在261家门店的实际运营中能否稳定复制,仍需更多第三方数据验证。
金粒门的解法则是全直营模式。不开放加盟,所有门店的品控和食品安全由总部直接负责,代价是扩张速度受制于供应链的成熟度。
2026年1月,金粒门代工厂被曝出产品二次分装和车间卫生问题,品牌方迅速拿出1200万元专项赔付,涉事凤爪实行一赔十。用自身资金填补漏洞,正是直营模式的代价与价值所在。快与稳,两家企业做出了不同的优先级选择。
工厂先行还是门店先行
新鲜零食的竞争,本质上是供应链的竞争。
几多全走的是“重资产前置”路线。目前,其已在湖南浏阳、重庆、广东佛山、江苏南京落地4大制造基地,核心产品100%自研自产,自产营收占比超60%。
位于南京高淳的华东供应链基地总投资1亿元,预计年产2000吨糕点、4000吨鲜食,搭建“工厂—区域仓—门店”三级冷链日配体系。这是典型的“工厂先行,门店随其后”路径:供应链铺设到哪里,门店就开到哪里。
金粒门则采用“区域化柔性补位”。在华中、华南和华东布局三个工厂,形成“中央厨房+卫星工厂”的柔性生产网络,以支持短保产品的快速响应。
但其自产比例不及几多全,部分长保产品仍委托代工厂生产。这意味着金粒门的“新鲜”具有边界:用直营门店的高标准把控短保品类,用代工解决长保品类的问题。在现阶段,这并非缺点,而是务实的分工策略。
融资节奏里的两种“时间观”
金粒门在不到两个月里连续完成两轮融资。9月,KK集团创始人吴悦宁及运营主体合计持股10%;10月,不二资本关联主体入股3.5%,同期吴悦宁个人增资至8.15%。KK系入局的价值不仅在于资金,更在于华润万象系的商圈资源。
金粒门每到一座城市,首店几乎都落在万象系,而KK集团在全国31个省份的1340家门店资源,刚好补上了其最稀缺的优质点位。
几多全的融资尚未公开落地,目前仍靠母公司输血。它背靠长沙伍爱美食食品科技有限公司,后者旗下拥有16年历史的黑色经典臭豆腐品牌,全国2000余家加盟门店的工厂和冷链体系现成可用。李宗文表示,研发、供应链、运营管理经验几乎全部平移给了几多全。可以说,金粒门用资本换时间,几多全用体系换安全边际。
在扩张模式上,几多全押注加盟。其单店投资门槛约120万元,要求意向方至少管理5家营业中门店,以筛选具备实力的投资者。但7月10日之后,其小程序加盟报名通道关闭至今未恢复。官方解释是等直营门店和供应链相对成熟再开放,背后的商业逻辑不难解读:当跨区域冷链尚未完全跟上时,补货效率和损耗风险将直接考验加盟商的账本。
4000家天花板下的两三个名额
截至2026年中,全国新鲜零食门店已超过1990家,市场规模预计突破400亿元,过去五年年均复合增长率超40%。
但赛道存在隐性天花板。据行业测算,全国新鲜零食门店合理容量约4000家,对应市场空间超1300亿元。以单一品牌千店规模为参照,这一体量理论上足以支撑2至3个全国性品牌。
谁能拿到这两三个名额?答案或许就在后端工厂和冷链的标准化程度之中。
当“新鲜”从差异化优势变为赛道标配,分水岭就不再是谁开店更快。能否在15%的损耗率红线边缘,将“新鲜”二字从营销概念转化为消费者愿意排队、也愿意复购的理由,才是真正的考题。
对同行而言,这是一道关于供应链耐力的测试。而对普通消费者来说,货架上多一个不用仔细查验配料表的选择,本身就是这场激烈竞争带来的最直接红利。
作者丨何夕
编辑丨小满
视觉设计丨江流
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM