

增长的答案,从来不在旧地图上!
当前餐饮系统增长遇缓,食材行业内卷加剧,增长机会不再局限于传统餐饮B端和冻品市场。
新鲜零食、连锁药店、特渠特通、量贩折扣、新商超、自有品牌、即时零售、社区电商、私域直播……创新渠道强势崛起,万亿食材市场的利益格局正在被重新分配。
量贩渠道已成为圣农C端(零售)业务增长的重要引擎;双汇为永辉定制的小甜肠等产品年合作销售额突破5
亿元;皇家小虎全面拥抱新零售渠道,在2025年实现全渠道终端零售额突破40亿元,连续两年增速超500%……
渠道在变,格局在变,增长的入口和逻辑也在变。
谁先重构渠道,谁就占据新增利润高地。
特渠:被重新定义的“战略增长极”
食材企业少有人把特渠当作独立增长极——围绕特定人群、特定场景、特定方案的封闭通路,
正成为存量时代最稳的增量。
过去一年,华糖云商先吹响“向特渠要增长”号角,这个曾经低调的赛道正式走进全行业视野。
双汇拆分文旅特渠事业部,海天设立全国特通中心,中粮搭建福悦家政企平台,卫龙在2026年全新搭建独立特渠事业部,十月稻田凭借成熟的公私域货盘划分,坐稳粮油特渠标杆,亿滋、雀巢、白象相继组建专业团队入局……特渠,已从“补充渠道”进阶为增长
“主战场”。
行业共识已经形成:特渠不是传统渠道的分流,是实打实的纯增量市场。成熟食企特渠营收占比已达8%-25%、龙头超30%,毛利率高出传统流通15-30个百分点。
对食材冻品而言
,特渠意味着绕开价格战、吃确定性增长。冻品天然适配团餐与福利场景,一单入仓即规模走量。
特渠不是边缘补充,而是内卷里最稳的“压舱石增量”。
新鲜零食:一场名为“鲜改”的产业革命
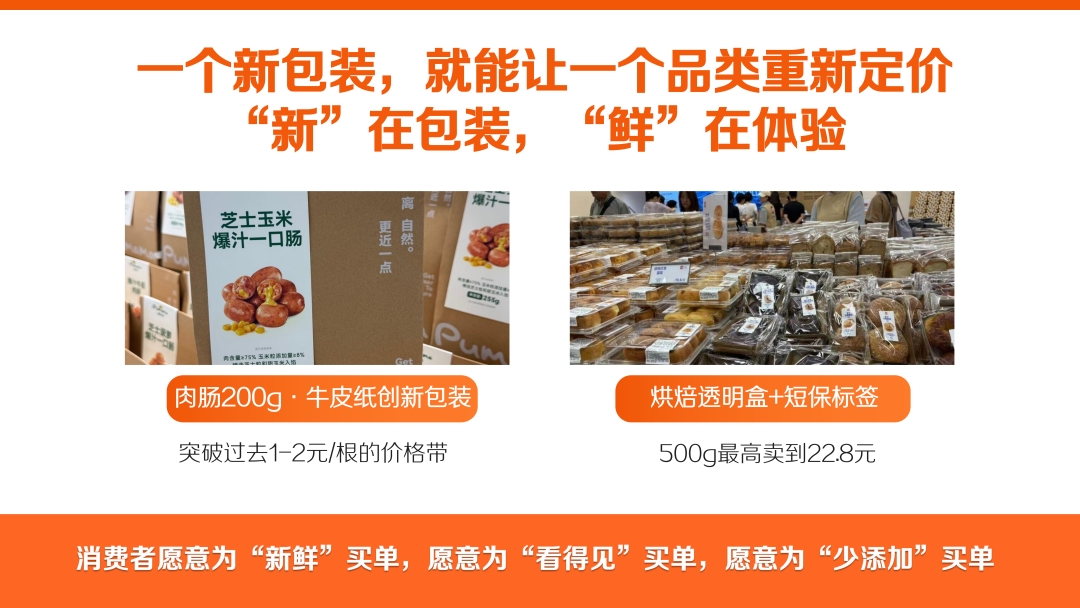
2025年行业关注“胖改”,2026年行业聚焦
“鲜改”。新鲜零食早已不是一种零售业态,而是一场席卷全食品、全零售的“鲜改”浪潮——它正融入万亿零食、千亿茶饮、千亿现制饼房、万亿商超与万亿餐饮。
量贩零食是供应链效率的革命,让消费者“更便宜地买到零食”;而新鲜零食是
“供应链效率+美好生活”的创造,让消费者“更好地吃到零食”。
几多全一年新开200+店、覆盖15省,一栗北京合生汇首月破600万,金粒门南京首三日破100万
……但鲜改的速度多数企业没接住。
不仅新鲜零食店,永辉全健康场景调改店两日销售破306万,比优特开放56店接蒲妈妈改造专区;“冻转鲜”更让冻品用锁鲜技术做鲜零基底,绝洽
-196℃液氮锁鲜已跑出样本。
对食材企业而言,卤味、烘焙是本轮“鲜改”的主力军,“冻转鲜”天然适配新鲜零食赛道。
鲜改不是风口,是冻品弯道超车的第二曲线。
药改:被食品行业集体忽视的千亿级增量
食品企业家高度关注商超调改,但多数尚未察觉药店调改;可全国68.37万家零售药店正在发生的商品结构之变,药店调改核心是改变商品结构、大量引进非药产品,这将为快消品行业创造千亿级增长空间。
2024年药品零售市场6500亿元,行业步入“缩量盘整期”,客流与坪效持续承压。行业阵痛期亦是机遇期。今年1月,商务部等九部门联合发布《关于促进药品零售行业高质量发展的意见》,明确推动零售药店从
“药品销售终端”向“健康服务驿站”转型,政策红利持续释放。新零售成为增量抓手。
对食材冻品而言,这是跨界纯增量。药店客群本就是注重健康的中老年与亚健康人群,与“清洁标签、功能性、药食同源”的食材高度匹配。广州酒家已循药食同源目录推出人参老鸭汤、石斛瘦肉汤等药膳预制菜,跑出样本。
食品进药店,不是存量争夺,而是一块刚被撬开的新大陆。
高势能渠道:商超调改后的信任红利
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM