
姜,怎么突然就成了消费新宠?
姜可能是中国消费者认知成本最低的功能原料。
姜,可能是食品行业最拧巴的原料:早在2002年就被列入原卫生部《既是食品又是药品的物品名单》,合法、有故事、人人认识——按理说该是品牌抢着做的香饽饽。结果呢?辛辣、呛喉、还得熬煮,味觉门槛高到大多数人第一口就放弃。认知度几乎满分,复购率却长期垫底。
这就是姜这个品类的根本矛盾:所有人都信它,但没人爱喝它。
但越是这种“人人都知道、人人都不想做”的原料,越藏着被低估的生意。
七个品牌盯上“姜”:从奶茶、汉堡到瓶装饮料,姜开始走向产品中心
姜正在以一种全新的方式进入大众消费市场。
茉莉奶白把小黄姜带进茶饮,麦当劳将姜汁撞奶融入风味派,农夫山泉推出姜茶本草饮料,盒马探索姜黄、生姜与柠檬的组合,沃尔玛尝试低糖姜撞椰汁,旺旺将小黄姜与柠檬汁结合,健力宝则将姜与可乐风味嫁接。
它们值得逐一看,因为每一款解的都不是同一道题。
1. 茉莉奶白:单丛粉粿小黄姜——把辛辣从属性变成参数
茉莉奶白10月上新的小黄姜系列,最激进的一步不是放姜,而是把奶茶点单界面里从未出现过的东西印了上去:微微辣、微辣、正常辣。
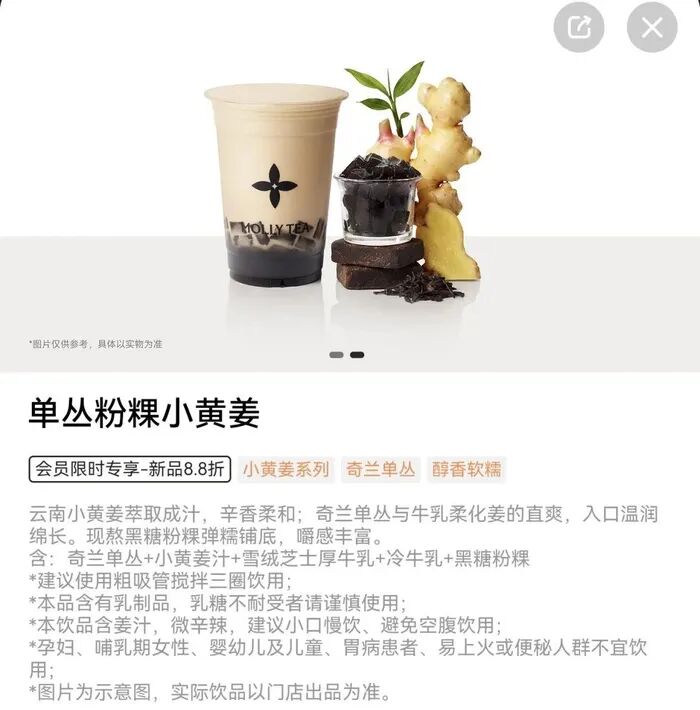
图源:茉莉奶白
值得关注的是,品牌如何利用茶香、配料口感与姜的辛香形成新的味觉体验。姜的辣主要来自于姜辣素类化合物(以6-姜酚为主),它在奶脂、糖分和茶香的包裹下是可以被定量稀释的。姜从一个“有性格的食材”,变成了“一个可被配方调教的参数”。消费者第一次可以对一味传统上无法商量的食材讨价还价。
2. 麦当劳:姜汁撞奶风味派——地域特色
将具有传统甜品记忆的姜汁撞奶,与消费者熟悉的快餐派结合。这款国庆限定只在广东、广西、海南、云南四省区发售。这不是供应链偷懒,而是一个精确的场景判断:姜汁撞奶是粤式甜品,姜在华南不是“药”,是“糖水记忆”。
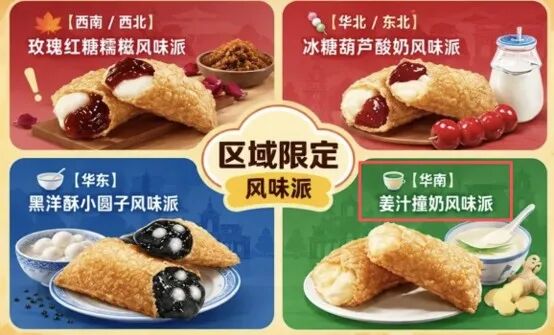
图源:麦当劳
麦当劳没打算让姜成为主角,姜在这里的作用是地域认证:姜的剂量被压到风味注脚的位置,换来的是零门槛和广谱接受。这是七款产品里姜含量最低、但战略意义不低的一款:它证明了姜甚至可以不做“功能原料”,只做“风味IP”。
3. 农夫山泉:姜茶本草饮料——可加热饮用的姜茶
农夫山泉10月上新的这款姜茶,配方朴素到近乎固执:水、云南红糖、生姜、红枣,加维生素E和小苏打,低糖,400 mL瓶装。值得玩味的是,这款茶是可以加热饮用的。它一边做即饮化,一边保留“热”这个姜最核心的体感仪式。它的解法是还原即饮化:不重新发明姜茶,只消灭熬煮这个动作。
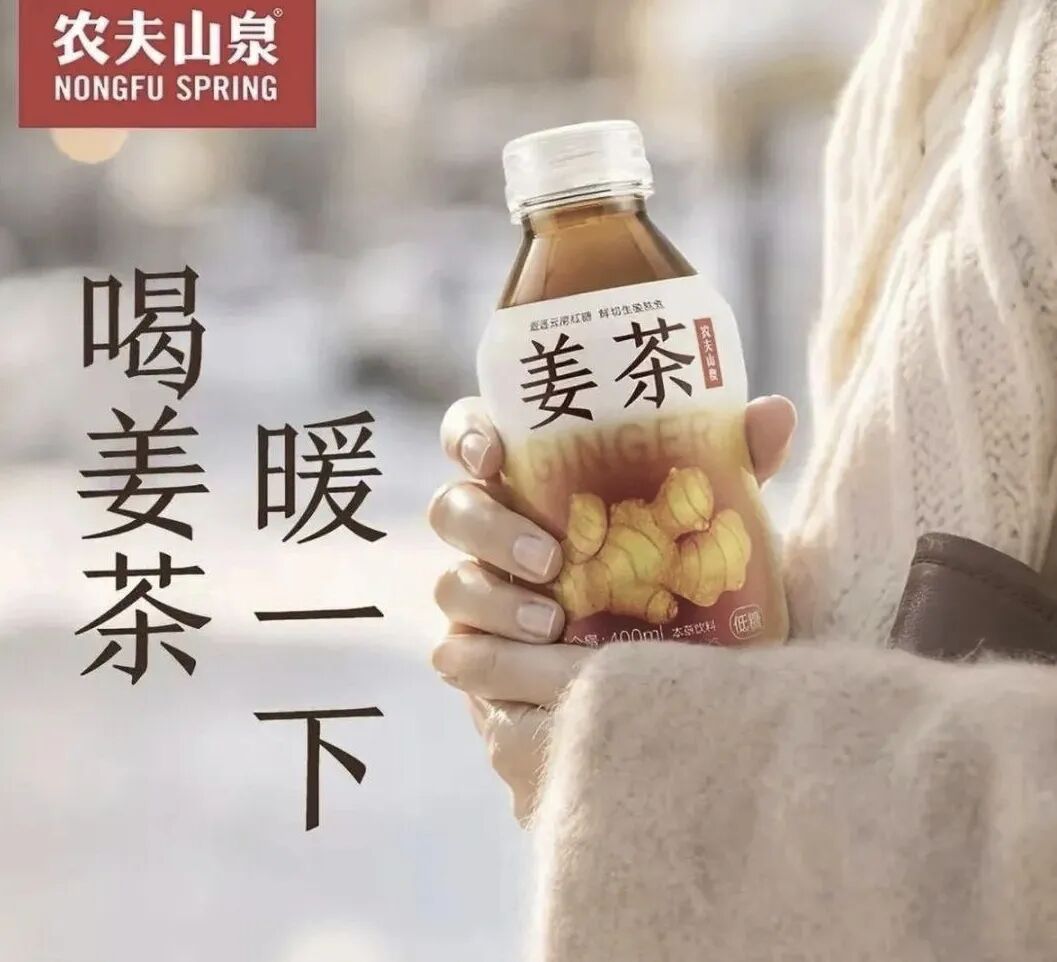
图源:农夫山泉
同时,农夫山泉下的棋其实不在配方,在两件更深层的事上。一是它参与起草了《古法红糖》团体标准(T/YNSP 001-2026,云南省食品行业协会2026年9月22日发布、10月1日实施),把品质管控前置到原料产区。这与它当年自建茶园、自建果园的逻辑一脉相承:它卖的不是姜茶,是对原料真实性的供应链信任。二是渠道:暖饮柜这个位置长期被瓶装茶和植物蛋白饮料占据,品类多年不变,而以农夫在暖柜渠道的铺货能力,这个秋冬它有机会第一次成为便利店的默认选项。
4. 盒马:HPP姜黄生姜柠檬汁饮料——唯一反着做的产品
这款产品2025年就已上市,是七款里最早跑出来的一支。通过姜黄、生姜、柠檬等原料的组合,以及HPP超高压加工工艺,探索姜类产品的现代化表达。
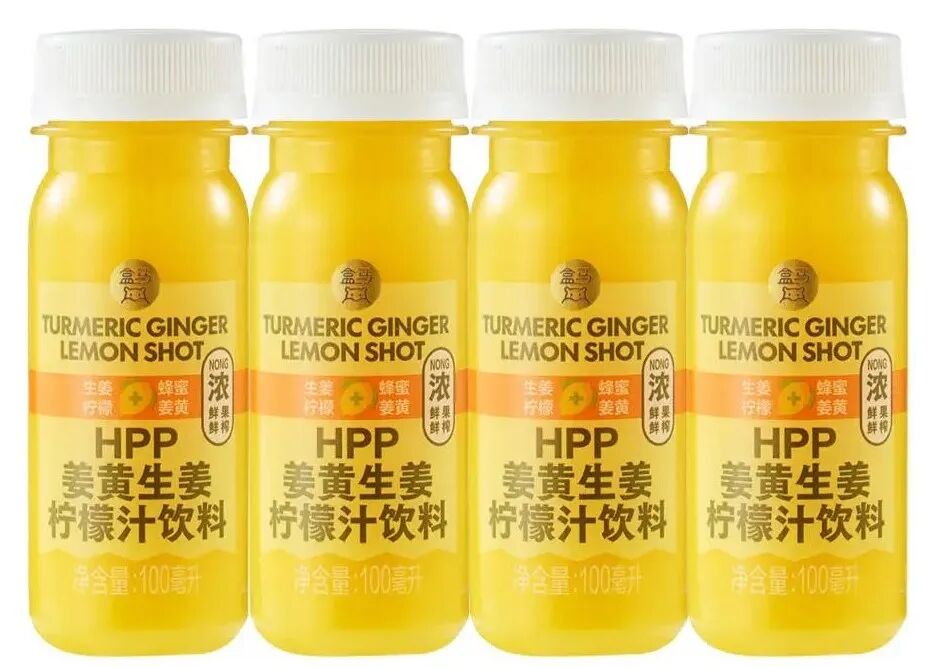
图源:盒马
配料表第一位就是生姜。消费者反馈高度集中在“辣感直接、热意来得快”。这款产品回答的是另一个问题:当所有人都在稀释姜的时候,能不能有人把姜卖回给那批“就想要劲”的人?答案是能,因为养生消费内部已经分层了:一部分年轻消费者不再要求它好喝,只要求它“够劲”。这是唯一一款熟悉感让位于陌生感的:它的用户不是被姜的低门槛吸引来的,是被姜的高强度筛选出来的。
5. 沃尔玛:低糖姜撞椰汁——姜的日常化运动
尝试将姜的辛香与椰汁的柔和口感结合,并以低糖作为产品表达的一部分。
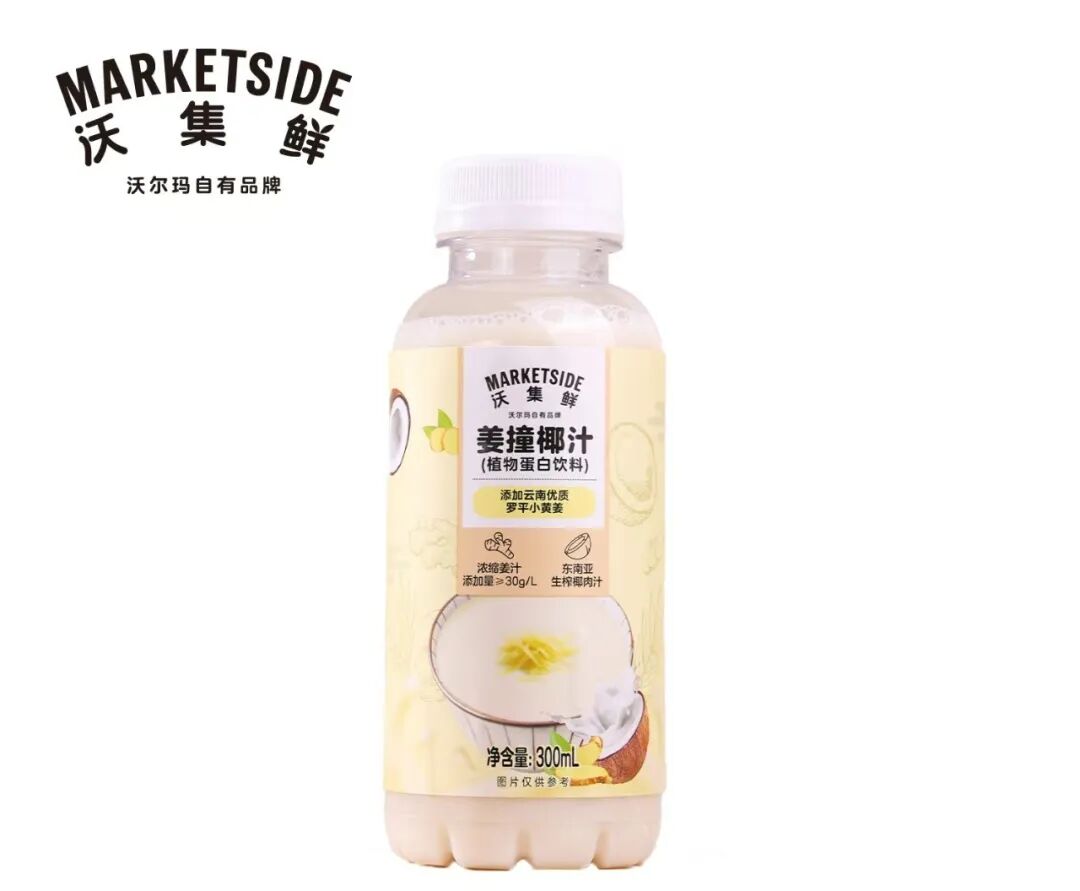
图源:沃尔玛
沃尔玛把姜饮直接拉进了低价格带。当姜饮的概念被茶饮、被盒马、被社交平台焐热了之后,超市渠道需要一款消费者随手就能买的选项。椰的植物基属性贴合当下,椰香对姜味的中和与牛奶路径同理,但成本更低、风味更清爽。它可能是七款里最容易走量的一款,因为它的目标不是制造话题,是承接话题落地后的日常购买。
6. 旺旺食技研:小黄姜柠檬汁——用果味系统给姜重新编码
将小黄姜与柠檬汁组合,利用柠檬的酸爽与姜的辛香创造新的风味层次,姜被编进一个酸甜清爽的果味框架里。相较于传统姜汤,这种组合更接近现代果汁饮料的消费方式,也更容易通过口味差异形成尝鲜理由。
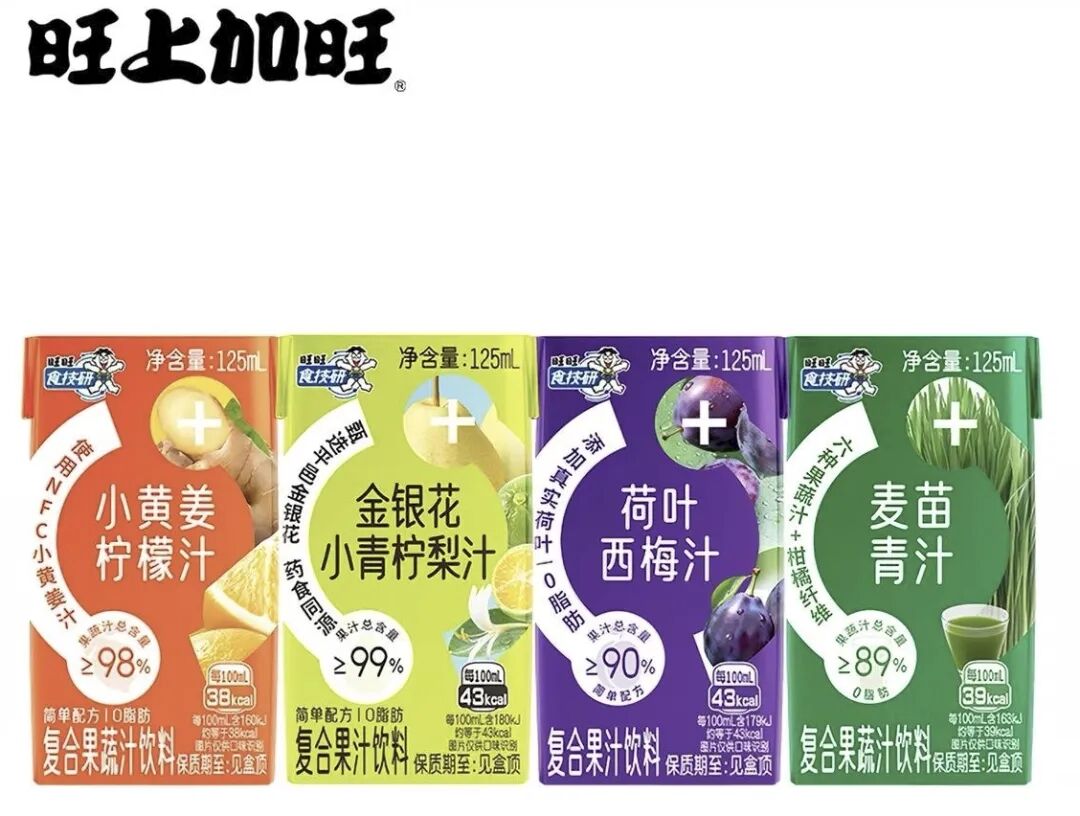
图源:旺旺食技研
同时,它解决了姜味饮料的季节性。姜饮天然绑定秋冬和养生,但果味饮料的消费高峰在全年。柠檬的酸度给姜提供了一个全年化的通行证:春天喝不觉得燥,夏天喝甚至可以是冰的。姜在这里从秋冬的药变成“一年四季都可以有的风味元素”,辣度退到背景。
7. 健力宝:姜汁可乐——一次大胆的迁移
姜汁可乐本来是一个民间偏方式的家庭配方:天一转凉,可乐煮姜片,这是很多南方人的身体记忆。健力宝把它做成即饮碳酸:云南小黄姜鲜榨入汽,包装标注“0脂”,主打语是“够姜够尽兴”;低糖与低卡需以营养成分表核对。在粤语里“够姜”就是够胆、有魄力的意思。
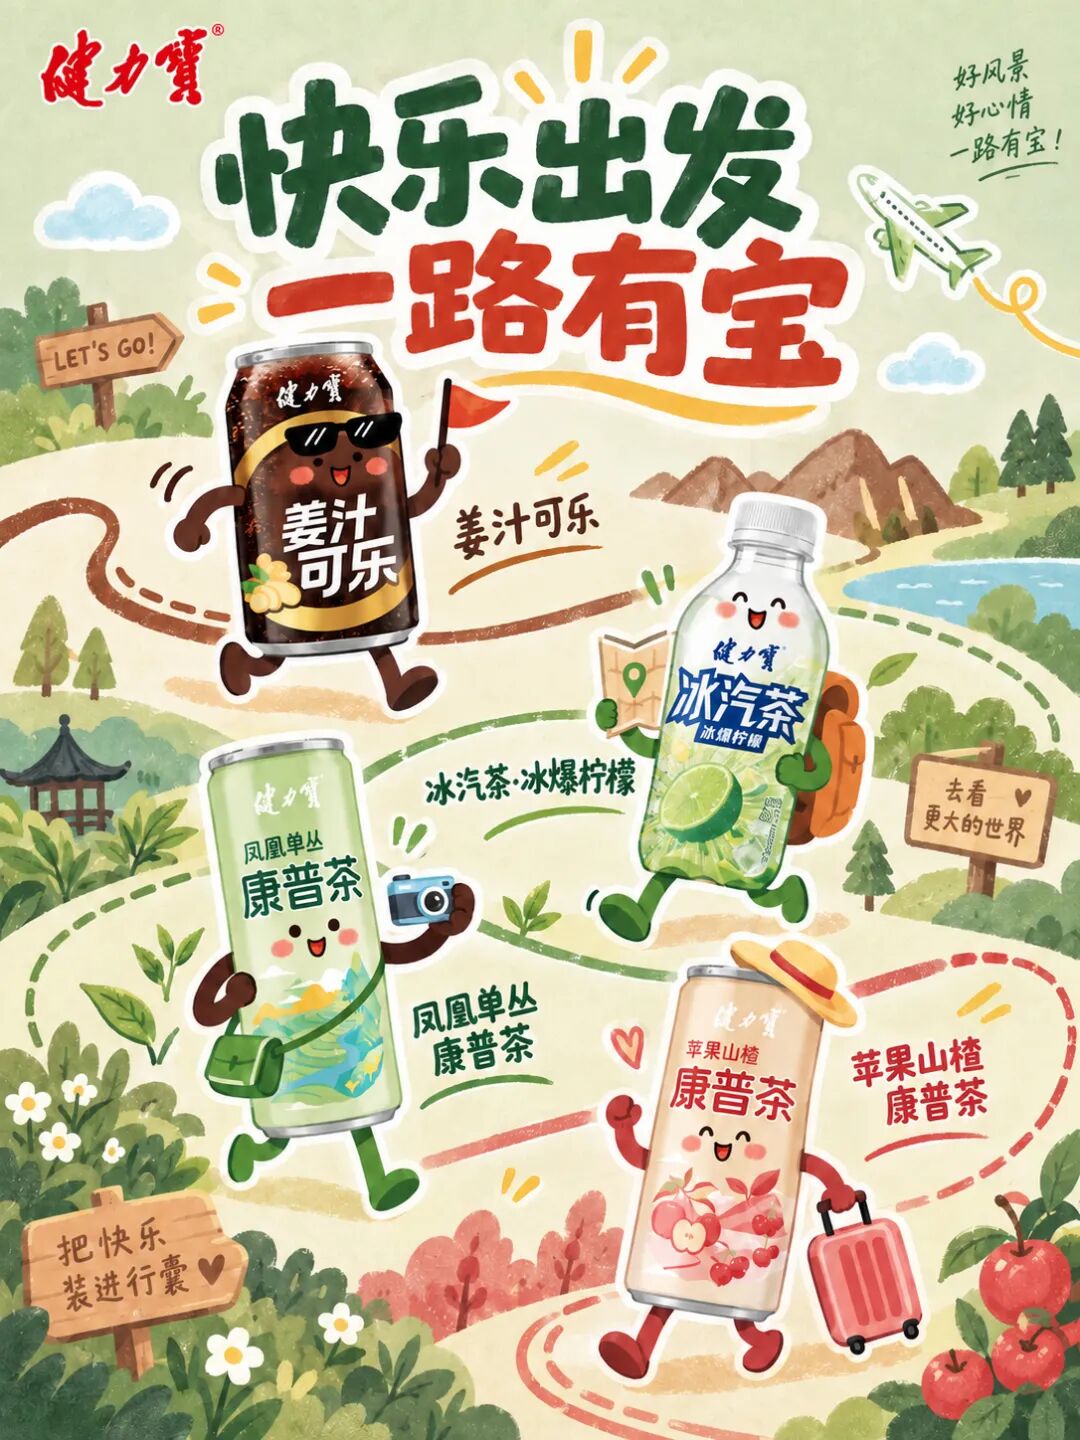
图源:微博@广东健力宝股份有限公司
这个动作的性质:
它不是在做风味创新,是在做场景迁移。姜从外婆的锅子里搬进了便利店冰柜里。这种产品路径的重点,是利用成熟饮料的消费习惯承载新的风味,同时观察新鲜感能否转化为稳定需求。用碳酸体系给姜做爽感化,是七款产品里唯一试图给姜换人格的。
从七个产品中,我们看到了什么?
这些案例并不是同一种产品逻辑的重复,而是姜的不同商业化路径:
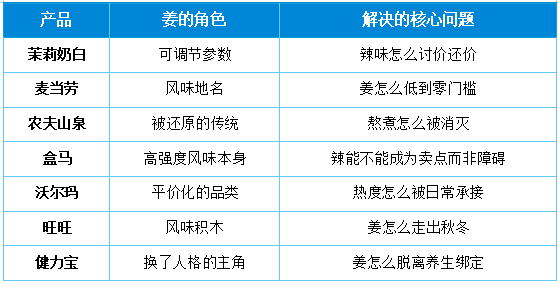
表面看是三条路径——奶路径解入口、果味路径解讨喜、气泡路径解场景。但底层是同一个动作:把姜的功能和体验解绑,保留前者,重做后者。这正是药食同源消费品化的核心方法论。中国人对药食同源有深厚的民间信任,但有效和好吃长期被当成两件事。多数年轻消费者不是不接受姜,是不愿意为一点暖意付出味觉代价——除非那点暖意值得这口辛辣。
为什么偏偏是姜?
1. 药食同源:消费者想要的,是融入日常的健康感
在法规语境里,“药食同源”的准确说法是“按照传统既是食品又是中药材的物质”,业内通常简称“食药物质”。传统姜茶、姜枣茶等产品,让姜与温热饮食、日常调养形成了长期的文化联系。现代品牌可以利用这种已有认知,将姜从需要熬煮、冲泡的传统饮品,转化为开盖即饮、随时可买的商品。
但药食同源的文化认知并不等于具体产品具有经过临床证实的健康益处。品牌真正需要做的,是在合规的前提下,将传统原料转化为有吸引力的日常食品。
2. 熟悉的原料,陌生的体验
消费者认识姜,却未必习惯把姜当成奶茶、果汁或甜品的主角。这恰恰构成了它的创新空间:原料足够熟悉,降低认知门槛;产品组合足够新奇,形成尝鲜动机。姜汁撞奶风味派、姜撞椰汁和姜汁可乐,都可以从这个角度理解。
3. 健康与美味开始寻找平衡
传统姜类产品容易受到辛辣口感的限制,而现代产品开发可以通过奶、椰汁、柠檬、糖度控制和工艺设计,调整姜的风味表现。有些产品通过搭配缓和姜的刺激,有些则保留浓烈辛香,将其转化为差异化体验。
姜能否成为大众化原料,最终仍取决于消费者是否愿意持续饮用或食用,而不仅是认同它的传统文化价值。
品牌如何重新定义姜的价值?
姜的变化可以理解为一次原料价值重构。
过去,姜主要承担去腥、提味和传统饮食中的辅助角色。如今,品牌尝试让它同时承担风味、产品差异化、文化认知和消费场景等多种功能。
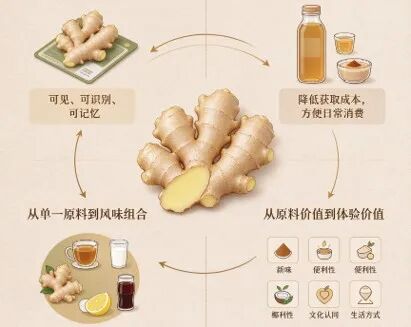
品牌重新定义姜的价值
1. 从配料到主角
当姜成为产品名称和风味设计的核心,它就不再只是配方中不可见的一部分,而是消费者能够识别、讨论和记忆的产品元素。
2. 从传统食疗到现代商品
瓶装姜茶、小容量姜饮和姜味甜品,减少了消费者获取传统风味的时间与操作成本。
3. 从单一原料到风味组合
姜与茶、奶、椰汁、柠檬和可乐的组合,拓展了它原有的使用边界。
4. 从原料价值到体验价值
消费者购买的不一定只是姜本身,也可能是新口味、便利性、文化认同,以及对某种生活方式的想象。
因此,品牌真正出售的并非单纯的姜,而是经过重新设计的产品体验。
为什么多个品牌开始布局姜?趋势背后的三种可能
1. 消费需求:健康消费日常化
部分消费者希望把健康相关的饮食选择融入日常,而不是只在特定时刻购买传统滋补产品。姜的传统认知为这一需求提供了切入点。
2. 品牌需求:寻找新的产品差异化
在茶饮、果汁和碳酸饮料等成熟品类中,品牌需要不断寻找新的口味和产品故事。姜的可塑性正在被品牌重新发现。姜作为原料成本极低、供应稳定、认知基础深厚,对任何规模的品牌都是低风险的创新方向。同一个原料,茶饮拿来做季节限定、快餐拿来做地域风味、商超拿来做差异化、汽水拿来做怀旧叙事。
3. 市场需求:传统原料的现代化表达
从即饮姜茶到浓缩姜饮,食品工业能够通过包装、工艺和渠道设计,让传统原料进入新的消费场景。不过,多个品牌出现类似产品,也可能包含季节性上新、市场跟进和短期尝鲜等因素。要判断姜是否真正成为持续增长的品类,还需要结合销售、复购与消费者反馈,而不能只依据新品数量。
消费者为什么愿意为姜买单?
姜类产品的购买理由,可以拆成四个层次。
第一层是口味价值:产品本身好吃、好喝。
第二层是认知价值:姜带来的传统饮食文化和健康联想。
第三层是体验价值:熟悉原料与新产品形态组合带来的新鲜感。
第四层是场景价值:产品能够方便地进入早餐、下午茶、办公室或日常饮用等场景。
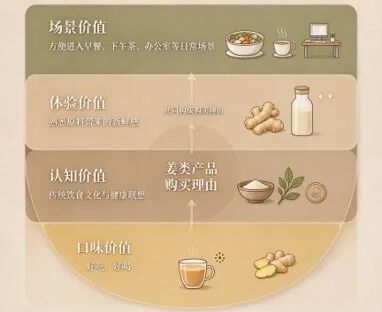
消费者为什么愿意为姜买单
这四层价值共同构成了产品的购买理由,但并非每款产品都同等依赖四者。真正值得研究的是,不同品牌究竟把哪一种价值放在了最前面,以及消费者是否愿意为这种价值支付更高价格。
那,去辛辣化之后的姜,还是姜吗?
这是姜饮品创新中,最值得审视的问题。
从食品工艺层面来说:姜辣素类化合物留存,温热体感仍在,它本质上依旧是姜。但从饮食文化层面,变化已经发生:辛辣不再是姜固有的底色,而成为配方里可调可控的风味参数。创新本身无可厚非,但边界不容忽视。当姜的暖意,能被奶、果味、气泡层层弱化,它和普通风味剂的区别还剩多少?当姜味淡到几乎消失,消费者购买的,是生姜原料,还是“姜”这个故事?尝不出姜味产品的差评,就是边界预警。
那,去辛辣化之后的姜,还是姜吗?
风险同样来自功效话术。“驱寒”、“抗炎”这类表述游走于食品和保健食品之间。如今不少品牌开始渲染活性、抗炎概念,持续靠近监管红线。赛道的下半场,胜负不在于风味有多柔和讨喜,而在于:谁能守住合规底线,把药食同源的价值讲得有理有据。
结语
姜的走红,不一定意味着消费者突然爱上了姜,而可能意味着品牌找到了一种重新组织熟悉原料价值的方法。
这场翻身仗真正的启示在于:最好的创新原料,往往就藏在熟悉里。姜给了品牌最低的市场教育成本,又给了最大的产品改造余地:熟悉感是信任,陌生感是新鲜感,同一个原料身上同时装着这两个东西,这在原料库里是稀缺品。加之,品牌能否把传统认知转化为真实的产品价值,把短期尝鲜转化为稳定复购同样很关键。当一种原料不仅有故事,而且有好口味、有明确场景、有合理价格,并且能够持续满足消费者的需求时,它才真正有机会从热门话题走向长期生意。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM