

导语
7月下旬,金粒门在长沙一口气开了四家新店——万象城、洋湖天街、德思勤、北辰荟,覆盖河西、城南、城北。
这四家店全部落在长沙,没有一家在外地。
而此时距离金粒门5月底启动“出湘计划”不过两个月。两个月里,它的门店先后落地南京、无锡、武汉、深圳、南昌等城市,全国直营门店在7月底突破35家。
刚冲出去就回来加固大本营,急什么?
大本营加密
不是保守是补课
一个区域品牌往外走,最常见的死法不是外面没站住,而是家里先塌了。
团队和资源往外倾斜,大本营运营质量下滑,结果外地的新店还没跑通模型,老家的老店先出了问题。
金粒门在出湘两个月后迅速在长沙补了四家店,某种程度上是在堵这个漏洞。
四家新店的选址也说明这不是临时起意。
万象城、洋湖天街、德思勤、北辰荟,全是核心商圈或大型社区商业体,把河西、城南、城北又织了一遍。
加上此前已有的门店,金粒门在长沙的布点密度已经拉到相当高的水平。
对新鲜零食这种短保现制业态来说,大本营的密度不是面子工程,是生存基础。
供应链成本靠密度摊薄,消费者认知靠密度强化,团队能力靠密度打磨。
长沙的店越密,往外走的时候单店模型的稳定性就越好。
换个角度说,一个品牌在发源地都做不到绝对密度,跑到陌生城市去跟本地品牌抢饭碗,凭什么?
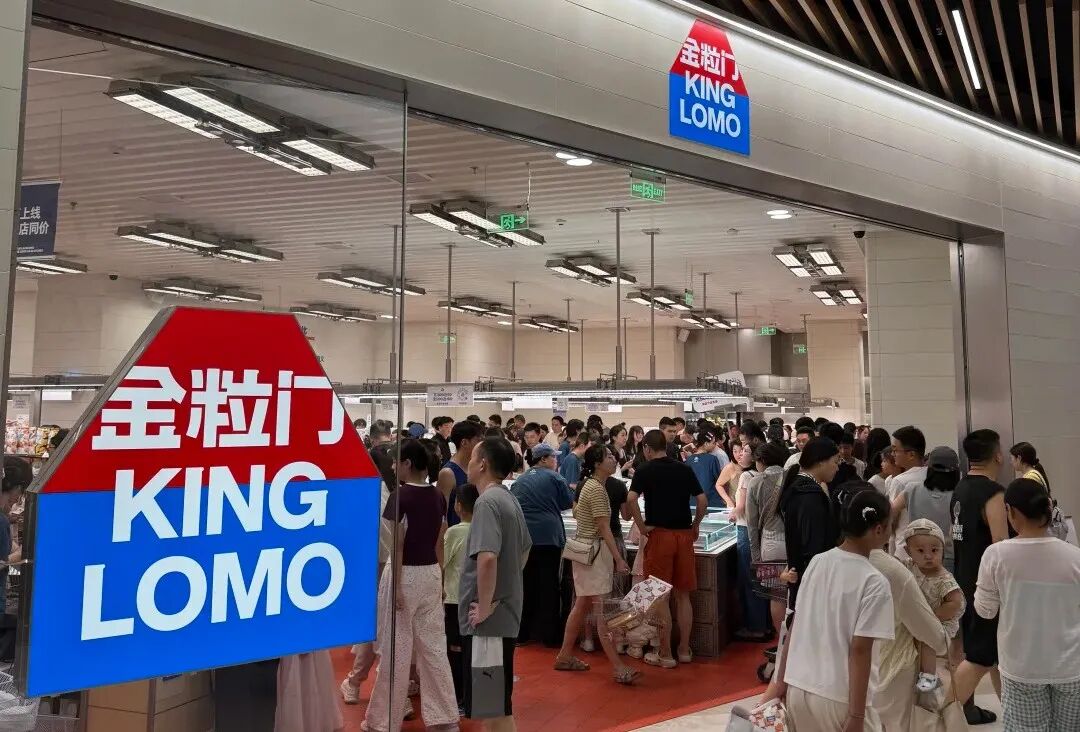
图源小红书ID 会笑的外星猫
35家直营店 真正难的不是开店
金粒门目前35家门店全部直营。
在新鲜零食赛道里,这个选择意味着品控抓在自己手里,品牌调性统一,不用担心加盟商为了利润偷工减料。
深圳开业那天排队排到系统崩溃,南京门店被网友戏称“攻打金粒门”,还有不少网友都调侃“这是不要钱吗?”。
这些口碑之所以能成立,直营模式是底层支撑。但直营走到35家之后,难度开始指数级上升。
金粒门已经进入湖南、江苏、湖北、广东、江西等多个省份,管理半径拉得很长。
不同城市的口味偏好、消费习惯、商业环境都不一样,总部的标准化体系能不能适配各地的实际情况,不是一句“标准化复制”就能解决的。
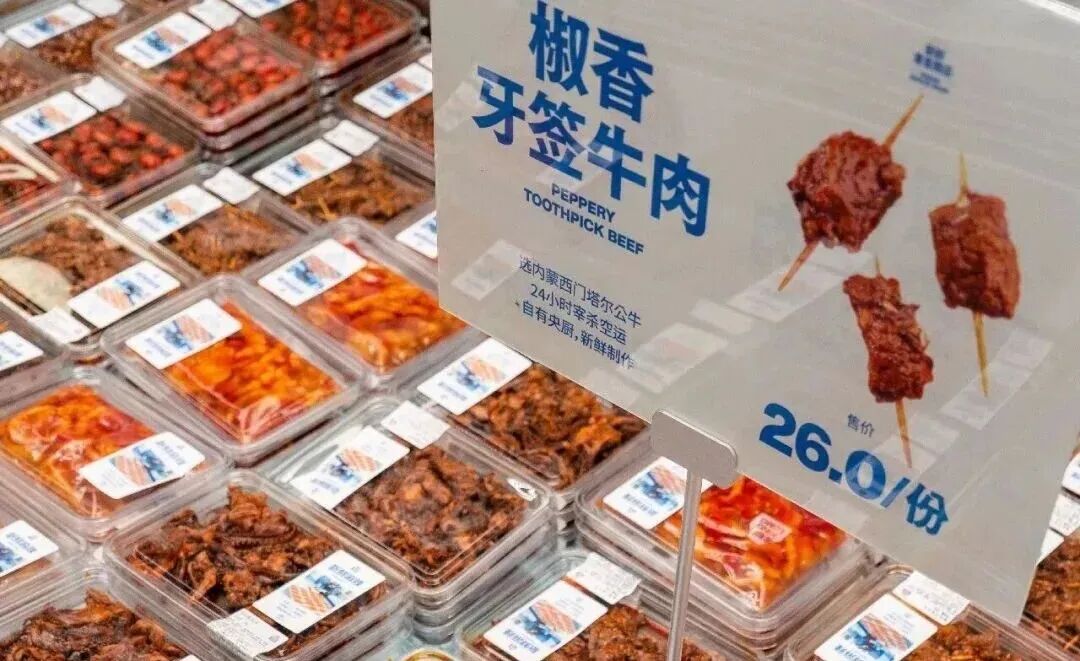
图源小红书ID锡城情报官
供应链是更大的考验。
据零售眼界了解到,金粒门在长沙、东莞、常州布局了三个生产基地,东莞和常州两座工厂投资都超过亿元,近期刚投产。
但新工厂从投产到稳定运转需要时间,在新产能完全跑通之前,跨省配送的效率和成本直接影响门店的日常运营和损耗控制。
新鲜零食的核心是“短保”——保质期5天以内的产品占比接近一半。这意味着每一天的配送都不能出错,每一个环节的损耗都要压到最低。
30家店靠一个工厂能撑住,35家以上、跨四个省以上,对整个供应链的弹性和响应速度就是另一个量级的考验。
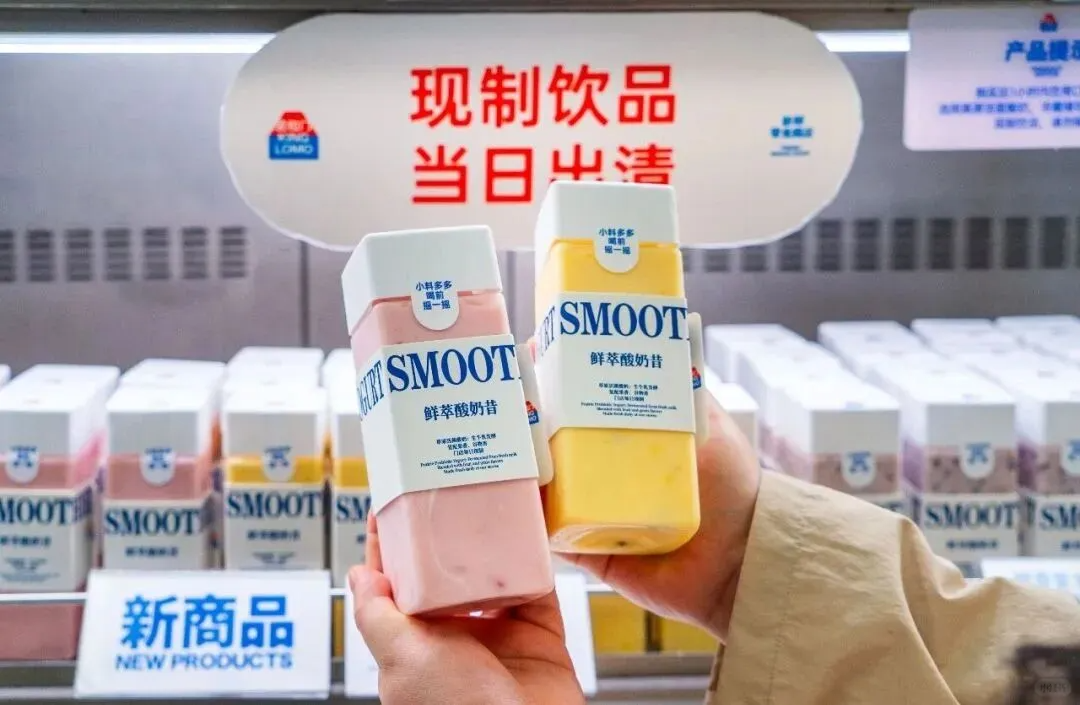
图源小红书ID锡城情报官
新鲜零食的上半场:各家在做不同的选择题
金粒门在大本营加密的同时,赛道里的其他玩家也没闲着。
几多全走的是规模路线,主攻加盟模式,门店数量已经过百,覆盖区域快速铺开。
一栗在北京荟聚的首店月销做到600万以上,正在建自己的工厂。
绝味食品依托21座中央工厂切入鲜卤赛道,来伊份在上海开了“LYFEN life新鲜生活”首店,三只松鼠选择跟大润发做店中店。
各家的路径不完全一样,但有一个共识正在形成:新鲜零食这个品类,正在从几家先行者的差异化探索,走向多品牌、多模式的规模化竞争。
对金粒门来说,35家直营店在绝对数量上不占优势,但直营模式的品控能力和品牌势能是它区别于加盟品牌的核心壁垒。
这套打法能不能持续,取决于两件事:
一是单店盈利模型够不够稳——直营的重投入需要足够的单店产出来支撑;
二是供应链效率能不能跟上扩张节奏——密度上来了成本才能降下来,而供应链是支撑密度的基础。
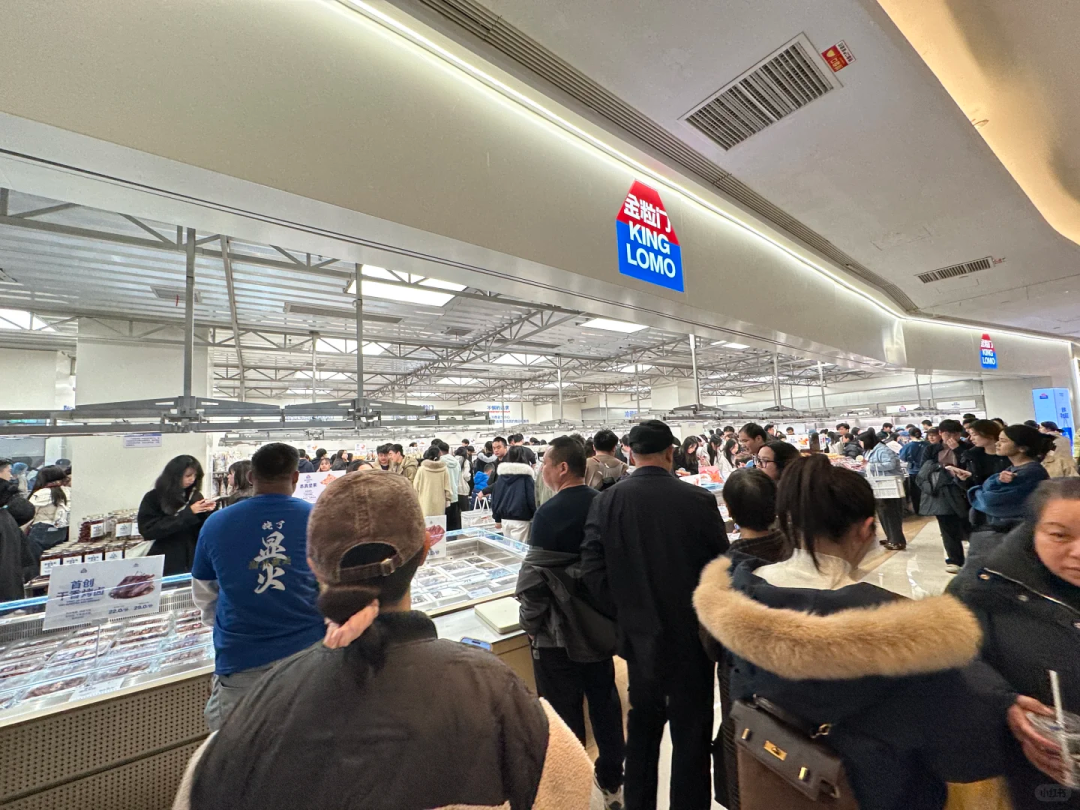
图源小红书ID奇域
结束语
金粒门在长沙连开四店,表面看是一次常规加密,放在出湘两个月的时间节点上,更像是一次节奏校准。
外面的标杆要立,家里的阵地也不能松。
35家直营店是一个节点,也是下一段路的起点。
参考信息来源
[1] 经济观察网《金粒门在长沙落地四家新店》2026.7.25
[2] 长沙晚报《头部门店日销可达数十万!长沙新鲜零食赛道热度飙升》2026.7.25
全文完
对此您有哪些想法?
欢迎您留言、点赞、转发~
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM