

雪王规模生意不再“性感”
> 从开店狂奔到利润下滑,蜜雪冰城遭遇“存量”考验。
作者丨象升 出品丨零售公园
蜜雪冰城的增长神话,突然哑火。
2026年8月27日,蜜雪冰城披露
2026年上半年财报,营收152.2亿元,同比微增2.3%;净利润23.2亿元,同比下跌14.7%。这是蜜雪冰城上市后,首次出现半年度利润负增长。
因业绩表现不佳,财报发布后,投资者纷纷选择用脚投票。截至9月3日,蜜雪冰城股价报收
206.4港元/股,较8月26日248.6港元/股的收盘价下跌16.98%。将时间拉长来看,近一年以来,蜜雪的股价更是已“腰斩”。
投资者之所以长时间谨慎看待蜜雪冰城,很大程度上都是因为其正从“开店即增长”的规模扩张周期,迈入考验单店质量、加盟商回报和组织效率的存量周期。
2026年上半年门店规模、收入和利润出现分化,说明在新的周期下,蜜雪冰城出现了“水土不服”的问题。
六万家门店,只换来2.3%的收入增长
最近一年,蜜雪冰城仍采用规模化扩张的运营策略。财报显示,截至2026年6月底,蜜雪冰城全球门店数量达6.4
万家,同比增长20.7%。增量主要来自2025年下半年的扩张以及鲜啤福鹿家并表。
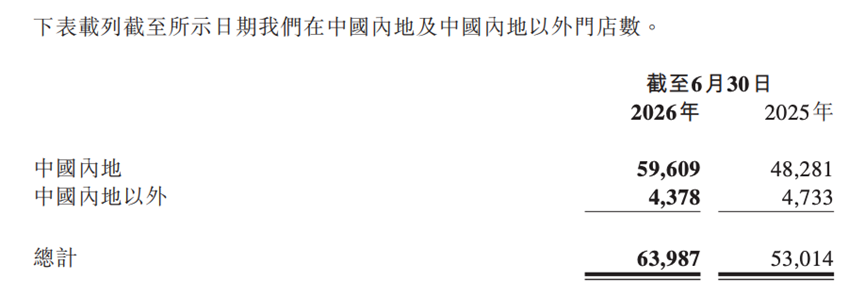
透过最新财报来看,蜜雪冰城的扩张步伐有所放缓。2026年上半年,蜜雪冰城的门店净增4166家,较上年同期6534家的净增量减少约36%。与此同时,新开加盟店同比减少29.3%
,关闭加盟店增加8.6%。
究其原因,随着门店密度提高,蜜雪冰城的单店创收能力出现了下滑的迹象。结合财报测算,2026年上半年,蜜雪冰城单店平均营收为23.78万元,同比下跌15.3%。
在此背景下,不仅加盟商的经营质量面临考验,蜜雪冰城也愈发难以依靠规模化实现业绩攀升。2026年上半年,蜜雪冰城营收仅同比增长2.3%
,远低于门店数量增幅。
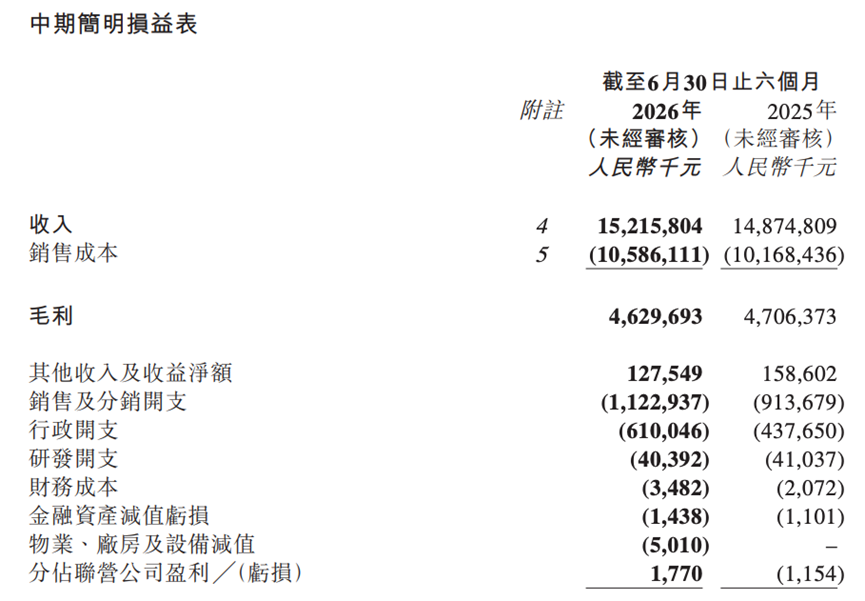
与门店收入转化效率承压形成反差的是,蜜雪集团的费用明显上升。2026年上半年,蜜雪冰城销售及分销开支11.23亿元,同比增长22.9%;行政开支6.1亿元,同比增长39.4%。
蜜雪冰城销售及分销、行政两项开支合计增加约
3.82亿元,相当于税前利润同比减少额4.93亿元的77%,是导致利润骤减的核心诱因。
整体而言,随着新茶饮行业迈入全新的发展阶段,规模化对于蜜雪冰城的意义发生了显著变化。过去蜜雪冰城依靠规模摊薄成本;现在,其需要用更多费用维持规模。当门店经营效率走低、运营投入持续上升,蜜雪冰城自然会出现利润收窄的问题。
新茶饮消费环境生变,规模扩张战略失效
虽然中国新茶饮市场竞争日益激烈,但2026
年上半年,随着外卖平台补贴退潮,竞品恢复原价,蜜雪冰城的低价护城河反而重新显现。
在此背景下,蜜雪冰城之所以未能重获增长,很大程度上都是因为消费环境发生了变化。
如今,中国新茶饮行业已迈入存量时代,为摆脱低效内卷竞争,新茶饮企业正进行多元化探索。与之对应,消费者选购新茶饮时,也不再单纯追求低价,还十分关注产品创新、健康感、场景体验。
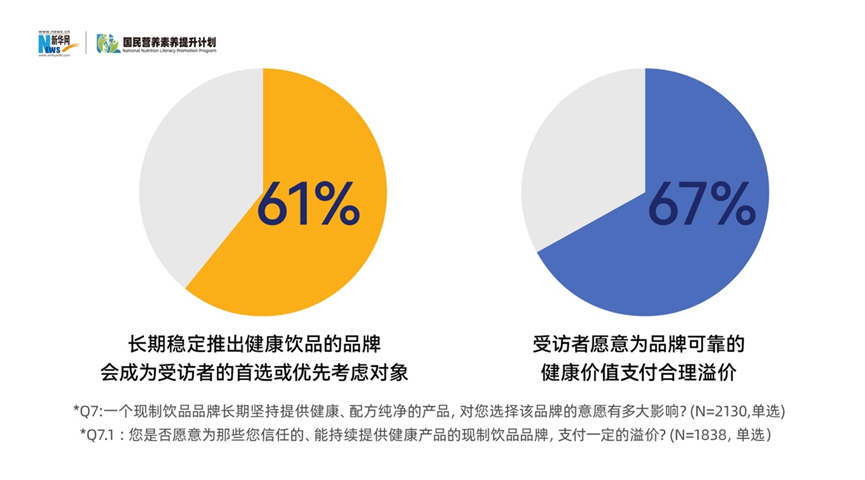
比如,新华网等机构联合发布的《2026年中国现制饮品健康趋势分析报告》显示,消费者选择日常饮食时,排名前三的因素分别为“配料表干净/无多余添加剂”“低热量/低卡路里”和“低糖/无糖”,占比分别为33%
、32%与31%。长期稳定推出健康饮品的品牌,会成为受访者的首选或优先考虑对象。
在此背景下,蜜雪冰城仍坚持极致低价战略,虽然产品价格占优,但缺乏差异化竞争力,很难吸引更多消费者选购自家的饮品。
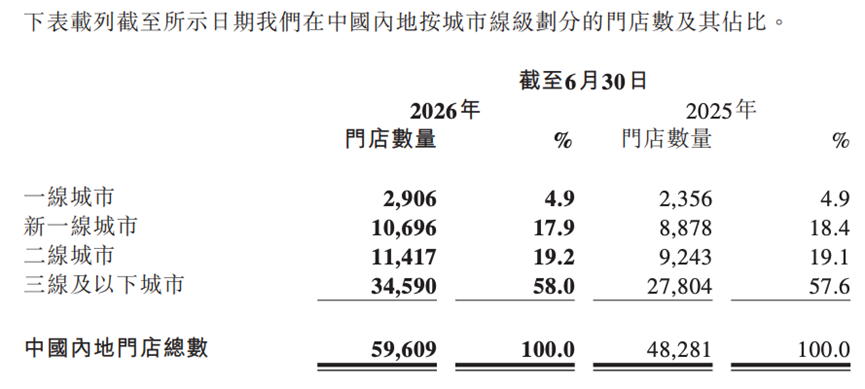
与低价战略相辅相成,为了实现规模化,蜜雪冰城致力于在低线城市铺设海量门店。截至2026年6月底,蜜雪冰城中国内地门店数为5.96万家,同比增长
23.5%;三线及以下城市门店占比58%,同比提升0.4个百分点。
然而,2026年上半年,蜜雪冰城商品销售收入为142.65亿元,同比仅增长3%。门店规模增速明显快于商品销售收入增速,说明门店扩张对供应链收入的转化效率造成了一定的负面影响。
由此来看,随着新茶饮迈入全新的发展阶段,蜜雪冰城屡试不爽的规模化扩张战略正逐渐失灵。因为新茶饮需求分化后,低价已不足以继续驱动规模增长。接下来,如果继续加密门店,蜜雪冰城加盟商的利益或将受损。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM