
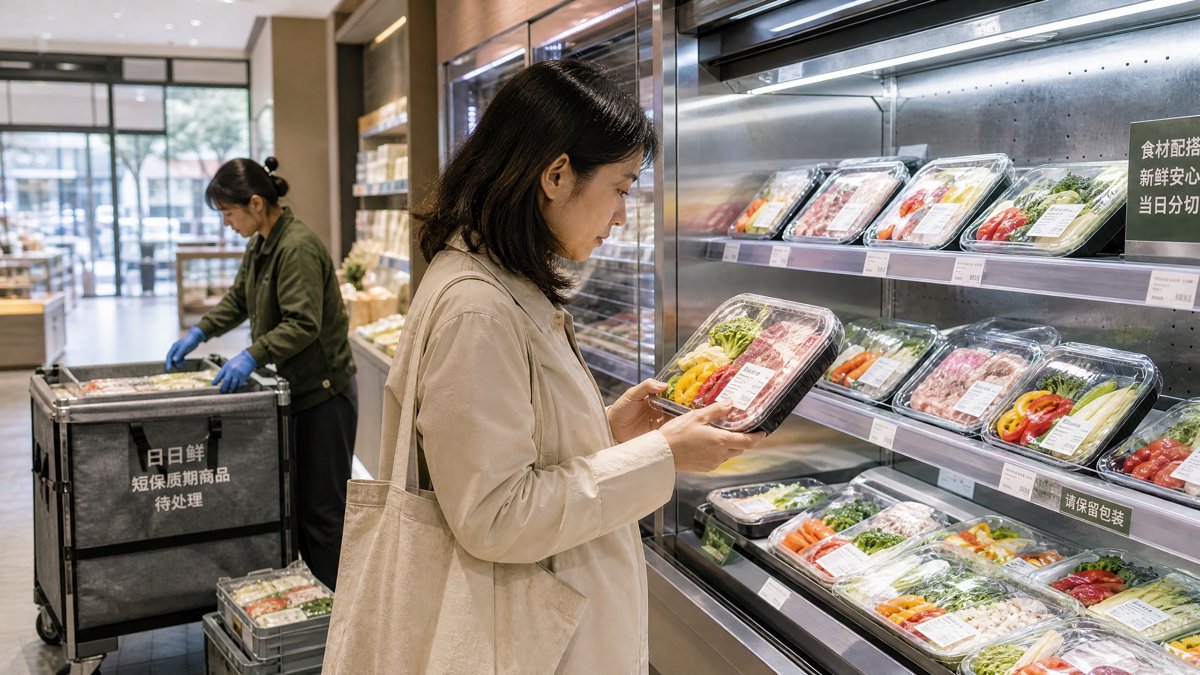
如今走进超市生鲜区各种新鲜配菜越来越吸引眼球,宫保鸡丁、鱼香肉丝、番茄土豆炖牛腩等各种家常菜半成品琳琅满目,区别于传统卖菜模式,超市端直接将洗、切、配等工序提前做好,便于买回家后简单烹饪几分钟上桌。
新鲜配菜卡在自己做饭和外卖之间,优势在于比外卖便宜、有烟火气又比买菜备菜省事,但随着快手菜模式规模扩大,对于超市等渠道品牌考验的不仅是食材搭配更是短保鲜、低损耗、本地口味和履约能力。
从卖菜到卖解决方案,超市生鲜区功能重写
能够看到沃尔玛、永辉、叮咚买菜、盒马等众多渠道品牌都在布局新鲜配菜、快手菜备餐等品类,例如永辉部分门店在生鲜区设置“备好菜”货架,产品包括青椒肉丝、宫保鸡丁、鱼香肉丝、番茄土豆炖牛腩等;盒马用“日日鲜”打短保鲜切菜,产品也覆盖鱼香肉丝、宫保鸡丁、水煮牛肉、小炒黄牛肉、酸辣土豆丝等家常菜。
不仅是菜的形状发生了变化,交易目的也发生改变,过去超市生鲜区买菜就只是买菜,如今快手菜把择、洗、切、配工序从消费者手里拿走,只需要回家简单翻炒,超市卖的不仅是蔬菜原料更是能快速上桌的一顿饭。
交易节点也随之前移,超市从食材供应商转变为做饭流程分包方,此时客单价有望提升从一把青菜的钱变成一道菜的钱,责任边界从食材是否新鲜延伸到配比是否合理、调味是否适口等方面,竞争对手也不再只是隔壁超市,在和外卖抢同一段晚餐时间。
产品变化背后是服务思维从卖菜转向卖解决方案,品牌替消费者把决策成本一并消化掉,吃什么菜、配什么料这些原本由消费者承担的思考环节被前置到了货架设计里。
但这个延伸究竟是生鲜毛利见底之后的被动突围还是零售业态对在家做饭场景的主动重构需要分开看,当下生鲜标品同质化严重,价格战甚至打到一元进货卖九毛九,且叶菜类损耗占比高渠道端需要能重新掌握定价权的品类。
至于快手菜能否从某类产品升级为生鲜区的常设能力,取决于渠道方是否愿意用做生鲜的耐心做加工、用管控损耗的决心管控短保,目前盒马2026年上半年快手菜整体销量同比增长50%、叮咚切配菜业务同比增长超70%,增速放在生鲜大盘里不算小,但距离真正的品类爆发仍有距离。
渠道端纷纷下场,正在发挥什么能力?
从渠道商自身能力出发,快手菜这条赛道上虽然盒马、叮咚、永辉、沃尔玛都在做,但渠道端的下场方式似乎并不相同。
例如盒马与叮咚更偏向短保鲜食能力复用路线,盒马“日日鲜”快手菜只卖当天,复用的是其在冷藏鲜食供应链上的积累与AI订货控损体系,将原本服务于日日鲜鲜奶、鲜食便当等能力平移到快手菜上;叮咚将新鲜方便菜归入快手菜类目,0至4℃冷藏、4至5天短保,前置仓周转“比普通生鲜还快”。
上述共同点在于底层能力是用做生鲜的冷链和周转效率做半成品菜,快手菜对它们而言不是新业务而是既有鲜食基础设施的品类延伸。
反观永辉与沃尔玛更偏向品类宽度与价格带覆盖路线,永辉把辣子鸡、葱爆羊肉、玉米排骨汤等硬菜配齐,均价29.9元切入家庭正餐场景;沃尔玛“沃集鲜”以汤面、拌面、麻辣烫等主食化快手菜为主,定价集中在13至16元区间,走性价比与饱腹感路线。
相较于追求当日加工当日售罄的极致短保,这套能力更偏向用自有品牌和规模化采购控制成本把价格带压到日常刚需的区间,核心不是冷链密度而是自有品牌开发与供应链议价。
短保路线的壁垒在冷链密度与订单预测能力,日配频次、温区管理、以销定产的预测精度这套能力重、难复制,但一旦跑通消费市场对新鲜的心智占领也更牢固;宽品类路线的壁垒则在自有品牌开发与成本控制,起量快、覆盖广能迅速把快手菜做成货架上的常态品类,但可替代性也强,价格战一旦打起来先发优势容易被稀释。
渠道端纷纷下场发挥的能力归根到底是用自己擅长的基础设施,去承接在家做饭场景里被让渡出来的部分工序,不过这套能力的分界并不绝对,各大渠道品牌也在通过产品标准化创新、冷链补课等方式给短保路线扩品类宽度,给宽品类路线提升新鲜心智。
分装切块是成本项还是超市损耗的反向解法?
先呈现超市生鲜的真实损耗账,有行业数据显示2026年国内连锁生鲜超市行业平均损耗基准值为8.7%,损耗吞噬的利润占生鲜品类总利润的32%以上;叶菜类平均损耗占比高达17.9%,果蔬流通环节损耗率在20%至30%之间。
传统模式下品相稍差的青菜只有两条路,打折或者报损,但打折伤毛利报损直接归零,快手菜的分装切配改变了这一残值处理机制,标准化切段、按克重装盒、搭配酱料包之后,品相差异被加工环节吸收掉,同一棵菜的残值能够被重新定价。
周转逻辑也发生转变,传统生鲜是整批进货、逐日损耗,损耗是每天都要容忍的既定成本,快手菜是当日加工、当日或次日售罄,损耗被加工环节前置消化,盒马日日鲜“只卖当天”本身就是用短保倒逼零库存,从订货和加工环节就把卖不完的概率压下去,叮咚前置仓周转也是这个逻辑,周转越快暴露在损耗窗口里的时间越短。
虽然加工环节确实产生了人工和包装成本,但它同时回收了原本要归零的那部分价值,这笔账不能只算成本一侧,分装切块不是单纯的成本项,而是超市把不可控损耗转化为可管理商品的一种反向解法,将生鲜区难定价的品相差异、难控制的日清压力转译成了可切配、可装盒、可按份定价的标准动作,也让定价权部分回到了加工方手里。
但这套解法的转化能力有明确上限,叶菜损耗可以被净菜、切配、组合装吸收,水产和鲜肉受加工时效与冷链温区的限制要大得多;快手菜解决的是果蔬损耗的相当一部分但不是全部,把它当成超市损耗的万能药会高估这个品类的边界,但把它只当成一道加工成本则低估了它对生鲜区损耗结构的改造意义。
客群迁移,年轻打工群体成主流
快手菜的核心客群不是不做饭的人,而是想做但被前置工序劝退的人,例如在社交平台上不少年轻人直言“太懂打工人了,简直是救命福利”。
价格是客群迁移的重要推力,两菜一汤成本三十余元比同品质外卖低约30%,对于一线城市的年轻打工人,这个价差足以构成日常决策的分水岭,盒马日日鲜的定价逻辑也印证了这一点,参考消费者购买生鲜食材在家自制的成本来定价而不是对标外卖,有数据显示,18–35 岁年轻人占盒马年菜购买者 56%,其中佛跳墙、海鲜汇等快手硬菜销售额同比增长216%。
心理层面的迁移也是影响消费决策的关键因素,外卖的预制焦虑这两年持续发酵,消费市场对看不见的后厨越来越敏感,快手菜的可见食材形态加上自己完成翻炒工序形成了一道信任差,食材看得见、锅气自己炒出来恰好回应外卖解决不了的那部分焦虑。
但客群迁移的真实边界藏在复购结构里,当前快手菜的爆款高度集中在川湘菜系,宫保鸡丁、鱼香肉丝、小炒黄牛肉是多个渠道的共同爆款,口味集中意味着客群集中,能吃辣、接受重调味、以一人食或二人食快速晚餐为主要场景的年轻打工人是当前的基本盘,这个基本盘足够支撑单品级的经济模型,例如叮咚单品月销超200万元、日销超5000份,但它距离家庭日常餐桌还有一段路。
这段路的难点在于口味宽度,粤菜讲究火候与清鲜,江南菜重刀工与汤底,北方家常菜的面食与炖菜体系各有各的标准化门槛,短保条件下复刻这些菜系的难度远高于辣味菜。
快手菜与预制菜的分道正在加速
预制菜这几年的热度有目共睹,资本涌入、企业扩产、渠道铺货,冷冻预制菜一度被视作餐饮工业化的风口,数据显示2025年预制菜市场规模约617亿元,同比增长27.3%,预计2026年约7490亿元,增长约21.3%。
快手菜在终端走红某种程度上确实蹭到了这波热度,消费市场对省去做饭麻烦的接受度被预制菜教育过一轮,快手菜承接了其中对新鲜更敏感的那部分需求,但热度之下两条赛道的走向正在明显分化。
冷冻预制菜规模仍在但增速放缓,部分上市公司营收出现下滑,例如味知香2025年归母净利润同比下降了21.46%,千味央厨2025 年上半年归母净利润下降39.7%,行业从跑马圈地转入存量竞争;与之相对短保即烹半成品增速领先,数据显示新鲜短保方便菜年增速超35%。
这个增速差背后是两套完全不同的供应链逻辑,冷冻预制菜是批量生产、冷冻存储、全国分销,一袋料理包可以放十二个月,但快手菜是以销定产、冷藏短保、区域日配,拼的是冷链密度和订单预测能力,前者是制造业逻辑后者是生鲜零售逻辑。
但分化加速的同时边界必须守住,快手菜的非预制感知来自熟制工序自己完成和食材保持可见形态,这个感知是真实的但它不等于没有工业加工环节,清洗、切配、腌制、调味酱料包同样发生在工厂或加工中心,品类宣传需避免过度滑向与预制菜的二元对立。
快手菜和冷冻预制菜共享替消费者省工序的底层价值,区别在于用冷藏短保和区域日配换取了新鲜感知,代价是供应链更重、复制更难、规模天花板受冷链密度约束,但目前快手菜还缺乏独立的品类认知坐标,需要让消费市场清楚感知为什么比冷冻预制菜贵或新鲜,而不是靠“非预制”三个字借来信任。
单店经济模型,高毛利想象与短保成本赛跑
超市快手菜的价格带摆在那里,素菜小炒3.9至12.9元,荤菜硬菜15至30元,单看加工环节清洗、切配、调味、包装都附加了价值,毛利率理应高于标品生鲜,有数据显示社区超市快手菜毛利率能到45%,但理论上的高毛利和实际能不能赚钱是两件事。
短保损耗、冷链成本、人工切配成本都在侵蚀利润,短保意味着卖不完就是报损,3至5天的保质期把库存容错压低,冷链意味着从加工中心到货架的每一段都要控温,日配频次越高物流成本越重,还有人工切配则是把标准化动作压在门店或加工中心,人力成本刚性。
快手菜盈利与否不取决于单盒毛利率,取决于订单密度能否摊薄日配成本,当前规模效应的初步验证已经出现,叮咚单品月销超200万元、日销超5000份,盒马爆款复购数据可观,日日鲜系列上架一个月销售环比增长超 100%,带动快手菜整体销售同比增长约 60%。
这说明单品级的经济模型在需求密度足够高的区域和品类上已经成立,但品类整体盈利取决于能否把爆款逻辑扩展为日常品类逻辑,爆款是偶尔尝鲜,日常品类是每周固定买两三次,前者考验单品研发和营销后者考验品类宽度和复购稳定性。
不过分装切块对盈利模型还有一层容易被忽略的贡献就是残值回收,上述提到品相稍差的青菜在传统模式下只能打折或报损,分装切配后按份计价出售,原本要归零的价值被收回来一部分;还有晚间出清折扣虽然压低单盒毛利但减少了直接报损,综合毛利未必低。
且分装切块制造了非标差异,例如整颗土豆只能拼价格,但切丝配好辣椒和醋之后定价权回到了加工方手里,撕开了一个不以斤两计价的空间,虽然不能消除价格竞争
但至少让渠道方在生鲜区重新获得了一部分定价主动权。
从超市常见到品类爆发还差什么
快手菜在超市冷藏柜里已经不算稀罕物,盒马、叮咚、永辉、沃尔玛、山姆、朴朴、小象超市均已入局,货架上的洗好切好配好味的半成品从一线城市一路铺到区域商超;数据也不难看,2026年上半年盒马快手菜整体销量同比增长50%,叮咚切配菜业务同比增长超70%。
放在生鲜大盘里这个增速不算小,但常见和爆发之间隔着的不只是时间,还有几道必须跨过去的坎。
口味门槛是其中之一,前文提到当前快手菜的爆款高度集中在宫保鸡丁、鱼香肉丝、小炒黄牛肉等辣味菜系,没有口味宽度就没有客群宽度,快手菜要从川湘通吃走到一地一菜,考验的不仅是研发几款新品的能力,更是区域供应链的差异化能力。
已经有品牌尝试按区域定制口味,例如盒马在川渝布局水煮牛肉、麻婆豆腐、泡椒牛蛙,在江浙沪推出腌笃鲜、酱爆猪肝、鸡汁百叶包,云贵推出贵州红酸汤牛肉粉、云南大粒肉酱小锅米线等;叮咚的新鲜方便菜也覆盖湘、川、粤、江南等风味,还往更小的地方挖例如浙江台州柴火豆腐、贵州毛豆豆腐圆子、云南石屏包浆豆腐等。
消费场景层面当前核心场景是一人食或二人食的快速晚餐,向家庭采购的迁移能否成立还要取决于品类能否在价格上对标自己买菜做,盒马日日鲜的定价逻辑就是参考消费者购买生鲜食材在家自制的成本,但需要更多渠道跟进才有品类说服力,毕竟家庭采购决策者算的是更细的账,同样一道菜快手菜贵出来的部分值不值得用省下的时间换。
还有就是目前大量消费者仍然把快手菜和预制菜混为一谈,没有独立的认知坐标增速再快也是在别人的阴影下增长,快手菜需要让消费市场清楚是什么、加工到什么程度,建立自己的品类坐标才是长久之计。
行业思考:快手菜在超市冷藏柜里已不稀奇,但这个品类真正的门槛不在前端货架而在冷链密度、订单预测和损耗转化,分装切块把生鲜残值重新定价,让超市在标品价格战之外撕开计价空间,但它要跨过的坎也很清楚,口味走向一地一菜、人群走向家庭餐桌、品类认知从预制菜阴影里独立出来。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM