

(快消品讯)9月7日,山东唯可鲜食品集团股份有限公司(874518.NQ)北交所上市辅导备案获山东证监局完成受理,正式启动IPO冲刺。公司依托HPP超高压冷杀菌技术,深耕新茶饮上游供应链,凭借头部客户订单实现快速增长,但在快速资本化进程中,也面临客户集中、盈利下滑、重资产承压、赛道商业化受限等多重挑战,北交所闯关之路利弊交织。
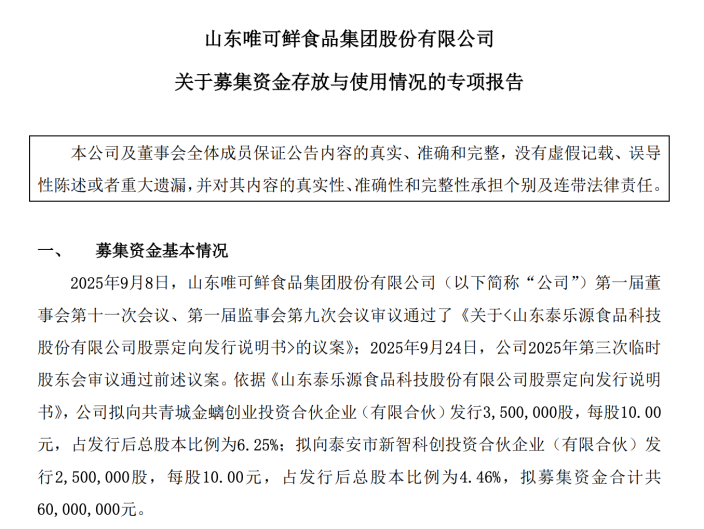
《快消品》了解到,唯可鲜资本布局节奏紧凑,2024年9月登陆新三板,2026年1月更名迭代品牌,5月调入新三板创新层,打通北交所上市前置条件。本次上市辅导从签约到备案仅用时十天,推进效率极高。
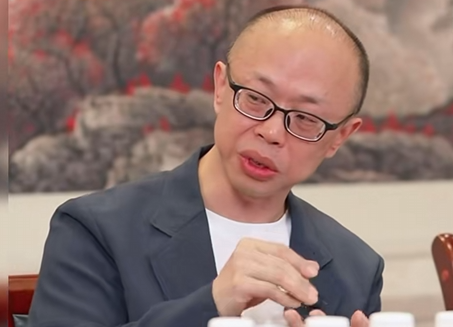
山东唯可鲜食品集团股份有限公司董事长——肖志剑
此次定增附带刚性对赌条款,要求公司2031年底前完成合格上市,否则实控人需按年化6%收益回购股份,逾期另付违约金,强力倒逼公司加速资本化进程。财务层面,公司2024—2025年扣非净利润、净资产收益率均达标,完全满足北交所上市硬性门槛。
作为国内HPP技术产业化标杆企业,唯可鲜承担国家级HPP科研落地任务,参与制定行业核心标准,技术领跑优势突出。公司搭建“B端原料+C端即饮”双线业务,B端现制饮品原料为核心营收支柱,2025年创收占比超八成。
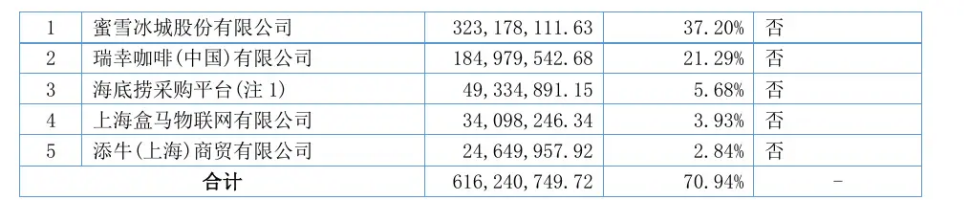
客户结构高度集中是公司最显著特征,2025年前五大客户贡献70.94%营收,其中蜜雪冰城、瑞幸咖啡合计占比58.49%,单一客户依赖风险突出。C端HPP即饮饮品为第二增长曲线,2025年营收1.31亿元、同比增长27.82%,毛利率小幅高于B端业务,多款产品销量位居全国首位,已入驻主流商超及线上电商渠道。
公司前期业绩增长迅猛,2022—2025年营收、净利润持续攀升,2025年净利润同比增幅近翻倍,产能释放与头部客户订单为核心增长动力。
2026年上半年,公司增长质量显著恶化,实现营收5.04亿元、同比增长25.23%,但归母、扣非净利润同比双双下滑超22%,呈现明显的增收不增利态势。盈利能力持续走弱,公司整体毛利率从2024年25.10%降至2026年上半年20.33%
,B、C两大核心业务毛利率同步大幅下滑,其中HPP即饮业务毛利率近乎腰斩。
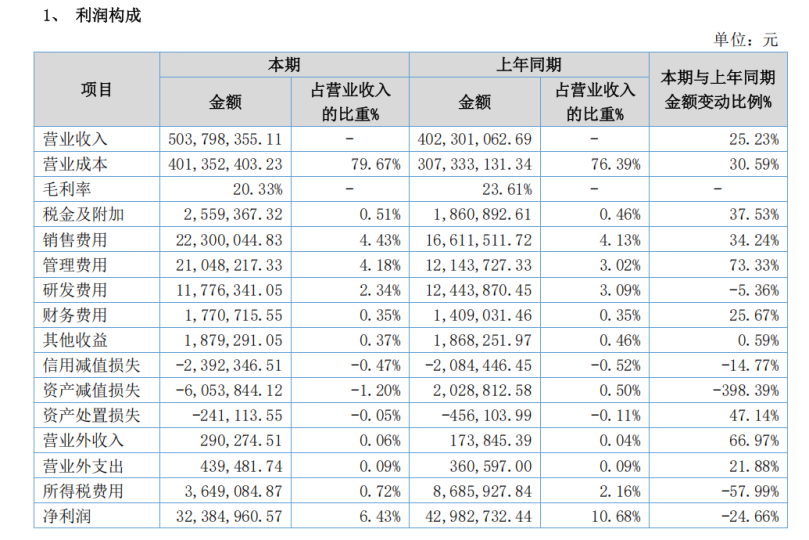
利润承压源于多重因素:为抢占市场下调产品售价、高毛利零售业务占比下降;安徽、重庆基地扩产导致固定资产、在建工程大幅攀升,折旧成本增加;销售、管理费用增速远超营收。同时,公司应收账款同比翻倍、存货持续增长,经营现金流净额同比近乎腰斩,资金周转与营运压力显著加大。
HPP技术仅为产品差异化工具,并非永久护城河,工艺、设备均可复刻,企业长期核心壁垒在于供应链、成本管控、全渠道运营等综合能力。对唯可鲜而言,上市并非发展终点,后续需重点优化客户结构、摆脱大客户依赖,理性扩产、平衡技术优势与商业盈利,完善内控体系、压降财务风险,彻底摆脱依附式增长模式,方能实现长效稳健发展。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM