
作为消费者,我们正处在即饮饮料有史以来“最划算”的时代。
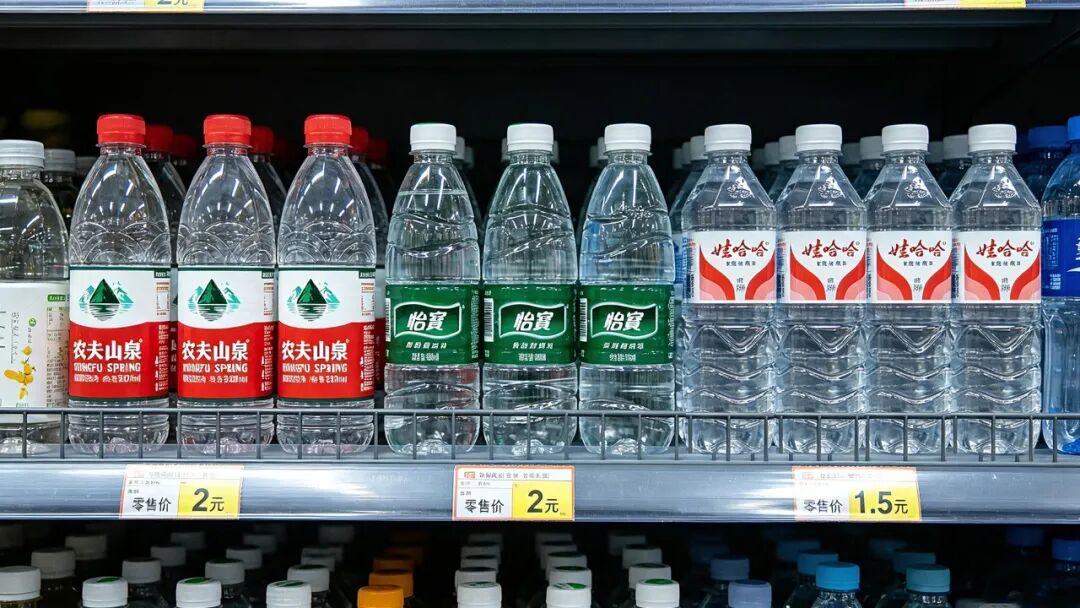
天猫超市上,农夫山泉 550ml绿瓶纯净水折合0.9元/瓶,怡宝555ml为1.18元,娃哈哈 596ml为1.16元——"1 元水”早已不是促销,而是日常标价。无糖茶从早期的5-6元被打到3元价格带,1.5L大包装进一步摊薄单位成本;现制咖啡的价格锚点被外卖补贴从9.9元一路砸到6.9元甚至5元,直接挤压了瓶装即饮的市场……
更关键的是,便宜的不只是价格,还有“更好的产品”。马上赢数据显示,2026年Q2无糖即饮茶同比 +16.1%,全年规模预计1352亿、占比首超50%;同时“零添加”几乎成为新品标配,如农夫冰茶0添加防腐剂和茶粉、元气好自在养生水靠“极简配料+无菌冷灌”出圈。
与此同时,“无菌冷灌装”也从高端工艺下沉为新品红利:农夫山泉、元气森林许多产品持续用无菌冷灌做“零添加+近现制口感”;椰谷依托越南18万亩自营椰林和三水10条无菌冷灌线,把椰子水、HPP果汁、即饮咖啡都切进这条线;盼盼NFC 胡萝卜汁、香飘飘 Meco、君乐宝悦鲜活都在各自品类里把该工艺从“高端标识”打成“规模标配”。甚至还有许多实力厂牌,如嘉能可、益正元也切入了无菌冷灌赛道。
但就在同一个夏天,郑州一位饮料经销商,仓库里压着近300万元的货,半个月出库量不到去年同期三成;山东一位做了26年批发生意的老经销商发现,隔壁零食量贩店的零售价,比自己给夫妻店的批发价还便宜三毛钱;康师傅的经销商数量从2023年末的76875家,降到2026年中的53321家,两年半减少约2.4万家。
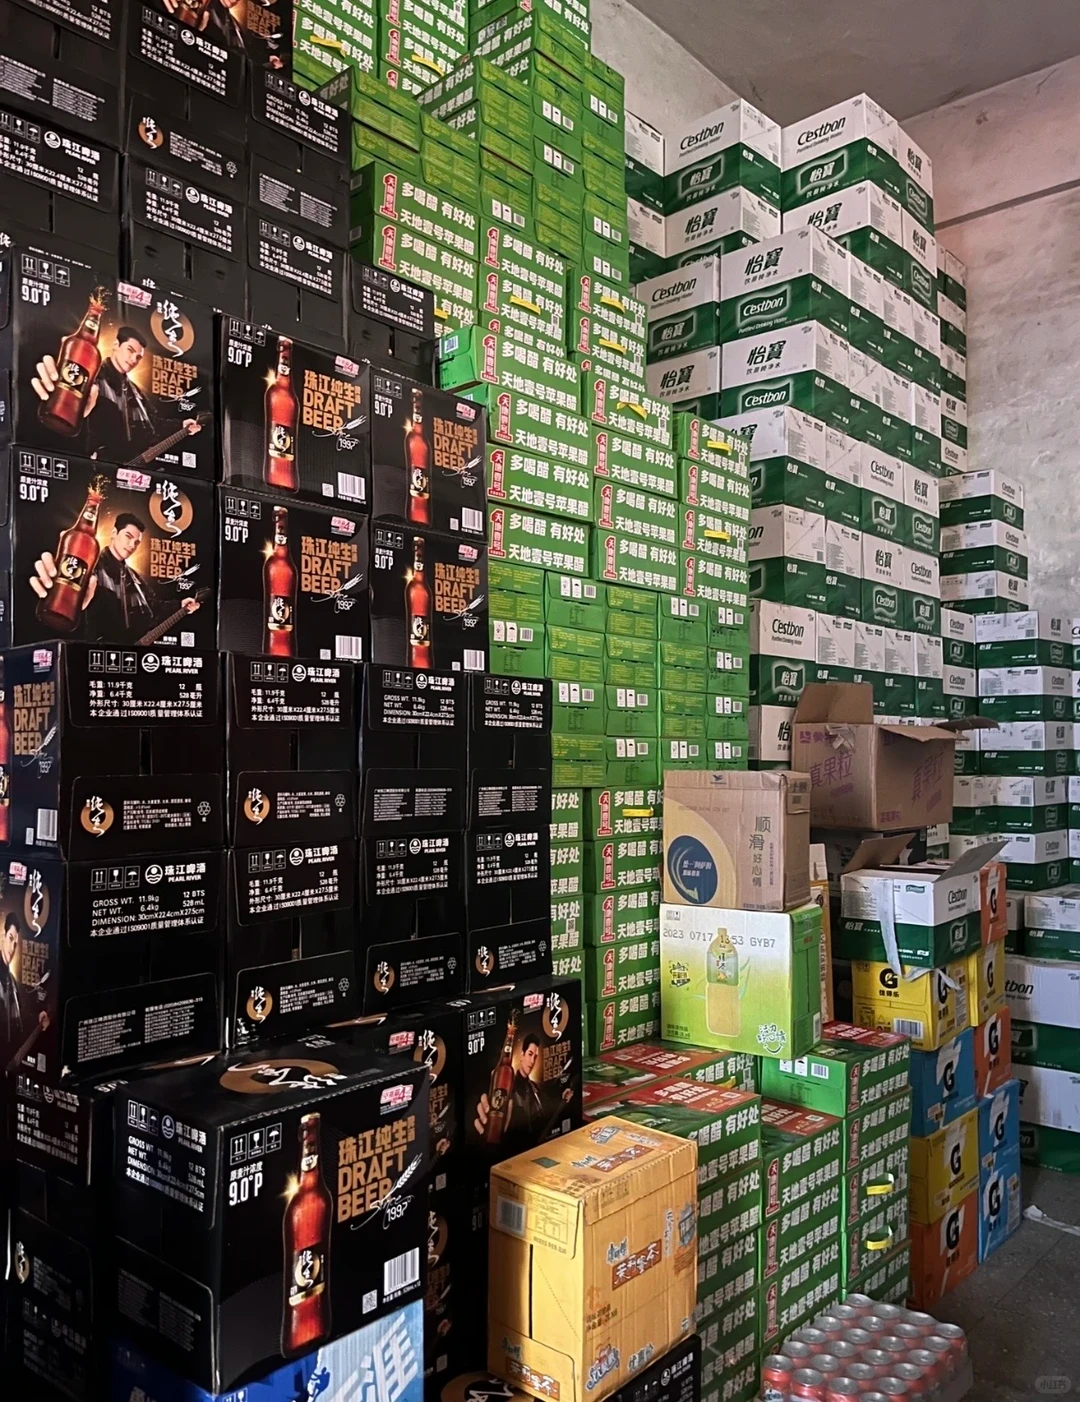
◎ 图源:小红书用户@听风铃
一边是消费者喝到了史上最便宜的好产品,一边是链条上的中间商在集体失血,这究竟发生了什么?
“便宜”不是泡沫,却是巨头们的专属红利
必须承认,当消费者以0.9元买到一瓶水、3元买到一瓶无糖茶,不是泡沫,而是产业效率提升带来的消费价值红利——供应链升级、信息透明、规模摊薄成本,让消费者用更少的钱拿到了配料表更干净的产品。
这轮产业红利是真的,但红利的分配却从来不是按贡献,而是按议价权。
财报显示,农夫山泉2026年上半年营收297.18亿元、净利88.87亿元,同比分别增长16%和16.6%;东鹏饮料上半年营收124.43亿元、净利28.67亿元,同比增长15.89%和20.72%。
支撑这份增长的,是行业巨头们真金白银的投入:仅2026年上半年,头部饮料企业在产能端的投入就超过450亿元,新建工厂超过70座。元气森林7座自建工厂累计投资近80亿元;农夫山泉2025年新增三大水源地;东鹏在华北建厂,省下千万级物流成本。
◎ 图源:凯德利冷水机
巨头们这套重资产打法的逻辑很清晰:自建产能锁死成本,规模摊薄单位费用,然后把这部分空间让利给终端价格——用更低的价格挤压竞品,用更高的效率吃掉份额。如东鹏的“五码关联”系统覆盖 430 万终端,品牌就可以像电商投流一样“动态调节”调节“一元乐享”的中奖率——在成熟市场就降到10%—30%释放利润,而新市场拉到50%—60%用补贴拉动动销。
所以,当消费者买一瓶的钱换到了几瓶果之茶;或用更低的价格买到了东方树叶或外星人,这不仅仅是消费者运气好,而是品牌用数据判断“这里该降价了”,把补贴精准投到了你结账的那台收银机前。
最终,消费者拿到了便宜,大品牌拿到的是规模、数据和定价权。这意味着,每一瓶饮料产生的利润,也都被重新分配了——分给了消费者,分给了头部,而中间层(如供应商、经销商)的利润却打了折扣。
另外,产品升级的另一面,是同质化。
无糖茶火了,所有品牌全部涌入。2026 年第二季度,无糖即饮茶CR5高达 97%,东方树叶一家独占87.8%,三得利3.5%,康师傅2.5%。这意味着,统一、康师傅、娃哈哈这些老牌巨头加在一起,只分到约7%。消费者看到的是“选择变多了”,但货架上的真实情况是:无糖茶只有东方树叶和其他。
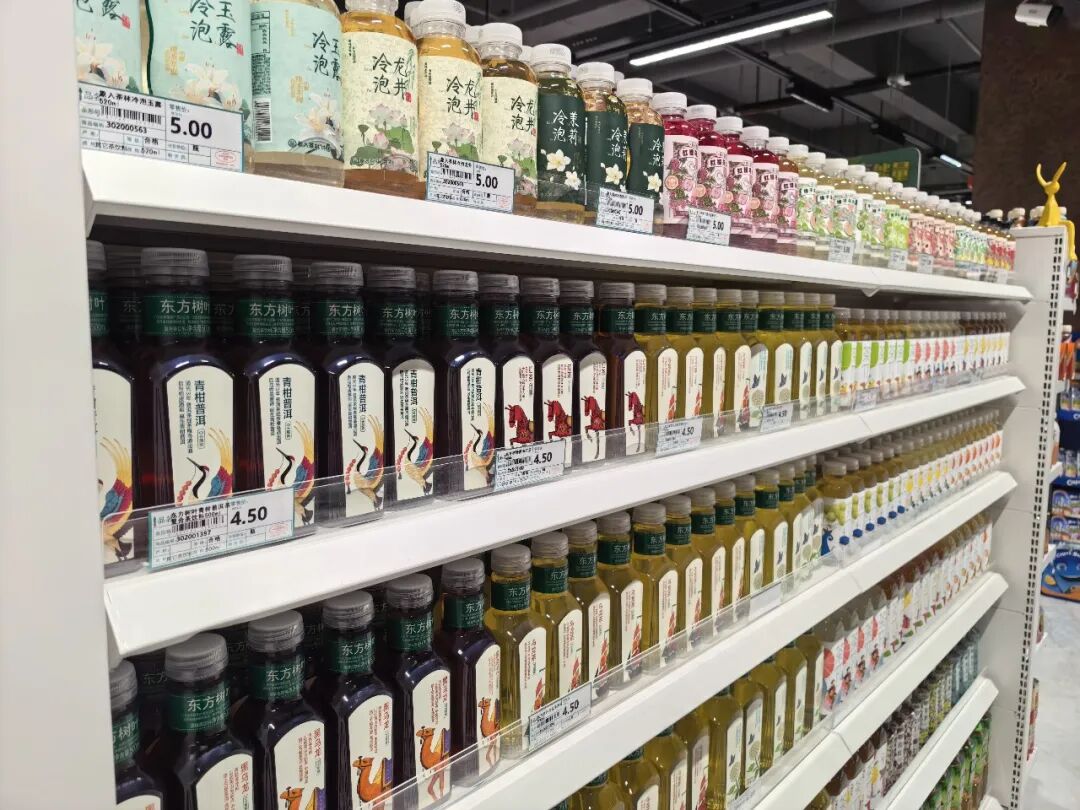
其他品类的现状也很残酷。行业数据显示,新品上半年数量近乎腰斩:即饮果汁新品减少546个,中式养生水减少140个。中小品牌连冰柜都租不起,陷入“规模小→成本高→利润薄→无力投渠道”的负循环。
这就是产品升级的另一面:如果升级方向只是“更卷的配料表”和“更低的定价”,那升级的受益者就只是头部品牌和消费者,其他角色只能被动承受价格下压、库存拉长、利润蒸发。
效率时代,重构了红利分配流向
以“产业效率”为核心的新竞争时代,压缩了产业链成本、缩短了创新周期、提升了流通效率,但也正在重新制定这轮产业红利的分配规则。
曾经的行业红利分配规则,是通过深度分销的方式传递到每一个环节,让不同生态位的角色能享有收益——层层代理、区域批发、镇级配送、夫妻店……
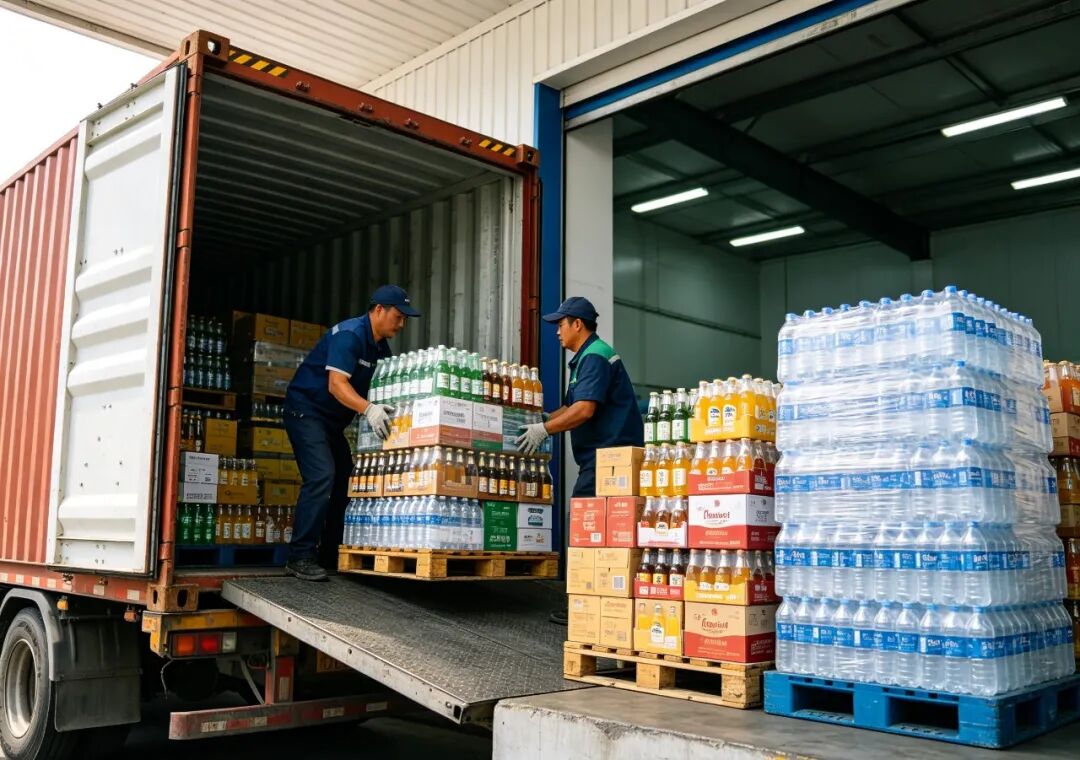
这套体系确实有冗余与浪费,但它同时承担了社会功能:养活了数百万经销从业人员,给了中小品牌 6-12个月的新品试错窗口,让一个县城的家庭能靠一个档口过日子。可以说,它是低效率、高分散、高就业、有冗余的系统。
而今天的饮品产业,已经呈现出“高效率、高集中、低冗余”的产业特征。这种新的特征,在2026年集中体现为:
一是抗波动能力大大降低。过去天气异常一周,多层库存和区域调货能吸收冲击;现在终端一动销放缓,压力直接穿透到经销商和厂家的报表上。
二是创新空间被压缩。如前文所述,2026 年上半年,饮料九大细分品类新品数量近乎腰斩以外,头部企业能把“一元乐享”的补贴成本摊进百亿营收,而单品毛利不足1元的地方小厂跟就是亏、不跟就被下架。
当IFBH市值从126亿港元跌到约14亿港元、汉口二厂欠薪超400万元人去楼空,我们看到的是同一个故事:轻资产网红品牌在效率战里最先出清。
三是新渠道的快速膨胀。量贩零食门店从2022年的2.2万家膨胀到2026年预计的6.3万家,整体加价率从传统模式的50%—80%压缩到18%—36%;即时零售2026年市场规模预计突破1 万亿元,美团闪购GMV增速约56%。它们用更短的链路、更低的加价,把效率红利直接兑现成流量。
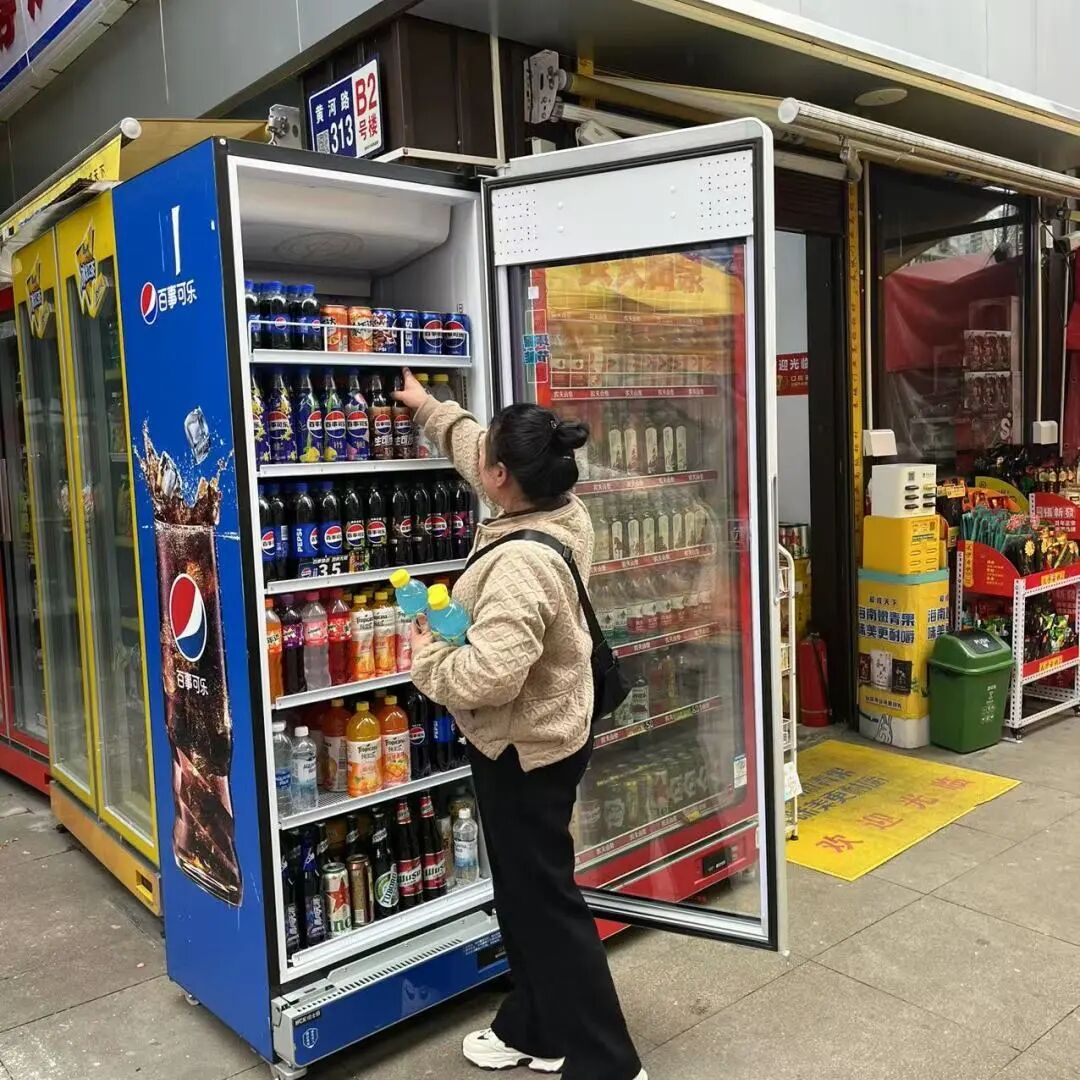
四是传统渠道商承压明显。据品饮汇调查,不少经销商综合毛利只剩3%—8%,扣除仓储、车辆、人工、冰柜投放、贷款利息之后,净利率不足2%;还有约七成经销商生意萎缩,年营收5000万元以下的群体中九成业绩下滑;还有超过50%的快消经销商正在经历“进货价高于零售价”的怪现状——厂家给量贩店、即时零售仓的直采价,比给二十年老经销商的批发价还低。
因此,当中小品牌和经销商们抱怨生意越来越难做,这是因为:
在这个完全追求效率最大化的系统,追求运行成本最低,但缓冲垫最薄。甚至可能是没有人做错什么,但都在失血。
效率时代的代价
这场变化最值得关注的是,其中并不存在一个明确的作恶者。
消费者追求低价,没有错。企业压缩成本,没有错。平台追求效率,也没有错。产品升级,也没有错。每个人都在自己的位置上做出了理性的选择。
但个体理性的叠加,不一定产生整体理性的结果:
- 产品升级,让消费者喜闻乐见,理性;
- 消费者扫码领“1元换购”,理性;
- 品牌为防份额流失大力跟进“一元换购”,综合中奖率普遍拉到 40% 以上,理性;
- 厂家为保报表向经销商压货、向直营模式发力,理性;
- 经销商为保住代理权咬牙打款接货,理性;
- 娃哈哈、怡宝因 PET 成本上涨上调渠道供货价,却坚持终端零售价不变,把成本压力整包甩给渠道,理性。
……但叠加的结果是什么?
是渠道利润的彻底击穿,是中间层的系统性崩塌,当每一个环节都在极致压缩自己的生存空间以换取暂时的安全感时,整个产业链条便失去了应有的弹性与冗余。
当利润薄如刀片,经销商离场,没人敢再做那个“第一个吃螃蟹的人”,所有人都选择在巨头的阴影下小心翼翼地分食残羹。
这或许就是效率时代的代价:容错空间越来越小,试错成本越来越高。当康师傅两年半减少2.4万家经销商,这个系统里很多“正确的人”并没有做错什么,只是被规则赶下车了。
寻找新周期里的“安全带”
产品升级越来越快,是行业活力的证明;消费者越买越便宜,是效率提升的成果。
但当“升级”和“便宜”同时发生时,链条上最大的代价,由中间层承担。
因此,对于身处其中的品牌方、经销商来说,2026年最该问自己的问题已经不是“怎么卖得更便宜”,而是:在效率已经把整条链路上所有可见利润都榨干之后,我该如何找到自己的生态位?
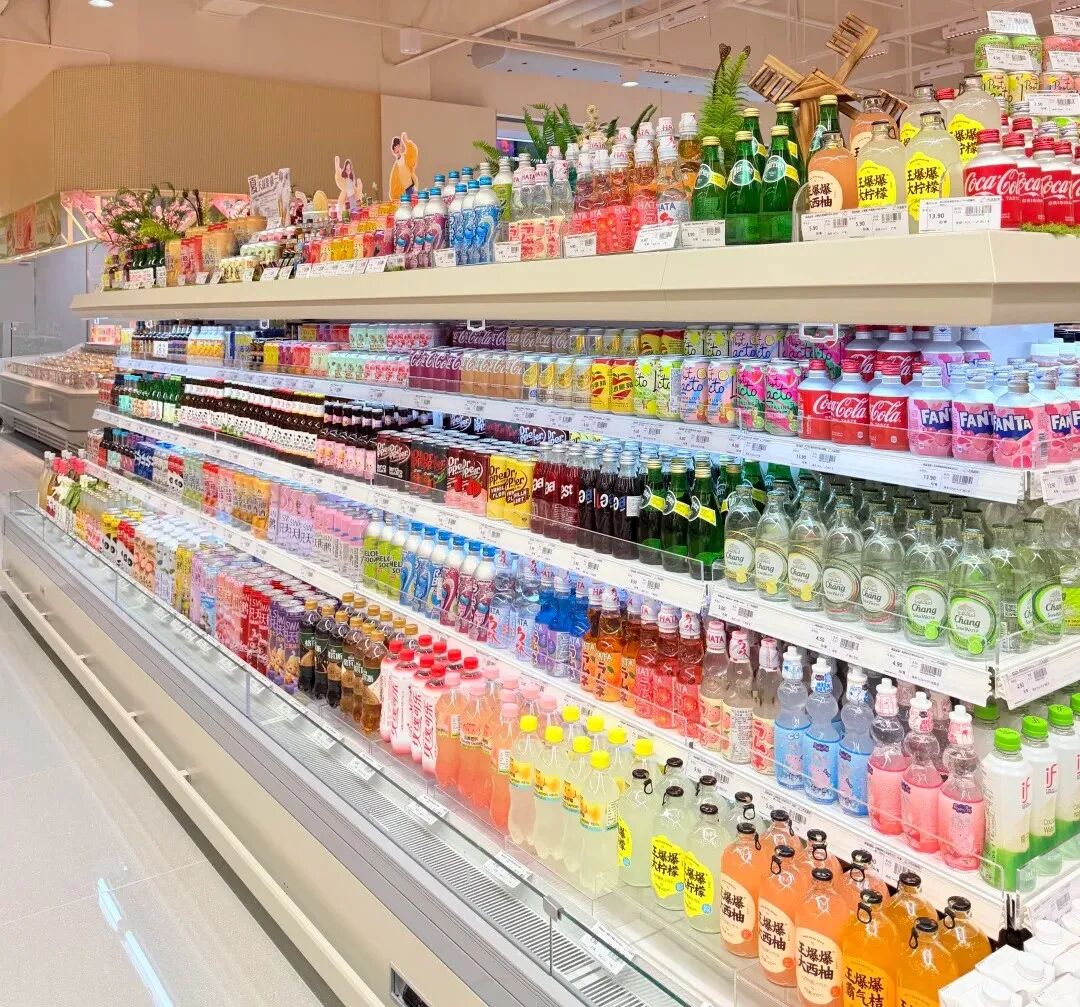
◎图源:小红书用户@小东奶hiahiahia
第一,避开纯价格带,切头部懒得做、白牌做不好的窄口。
如古茗不碰门店已有的奶茶和咖啡,只切 HPP 冷压果汁一个极窄切口,用现成的鲜果加工厂和 48 小时冷链把边际成本压到极低;果子熟了卡在5-7元的价格缝隙里。这些案例的共同点是:规模不够大,头部看不上;配方/原料有壁垒,白牌抄不走。
第二,从“搬运工”升级为“品类运营商”。
已经有华南供应链商在做这件事:不再只做供货,而是为新品牌提供从入场、上架、促销到数据复盘的全流程代运营,甚至联合渠道开发 ODM 产品。经销商的价值从“我有车和仓库”,转向“我懂这片区域的货架”。
第三,把标准化产品变成场景化产品。
冰杯是最好的案例——它卖的不是冰,是“我自己调一杯”的参与感,2026年Q2线下销售额同比增长94.43%,规模是2024年同期的17倍。同样,1.5L/2L大包装把无糖茶从“随手买”变成“办公囤货”,绕开了单瓶价格的贴身肉搏。
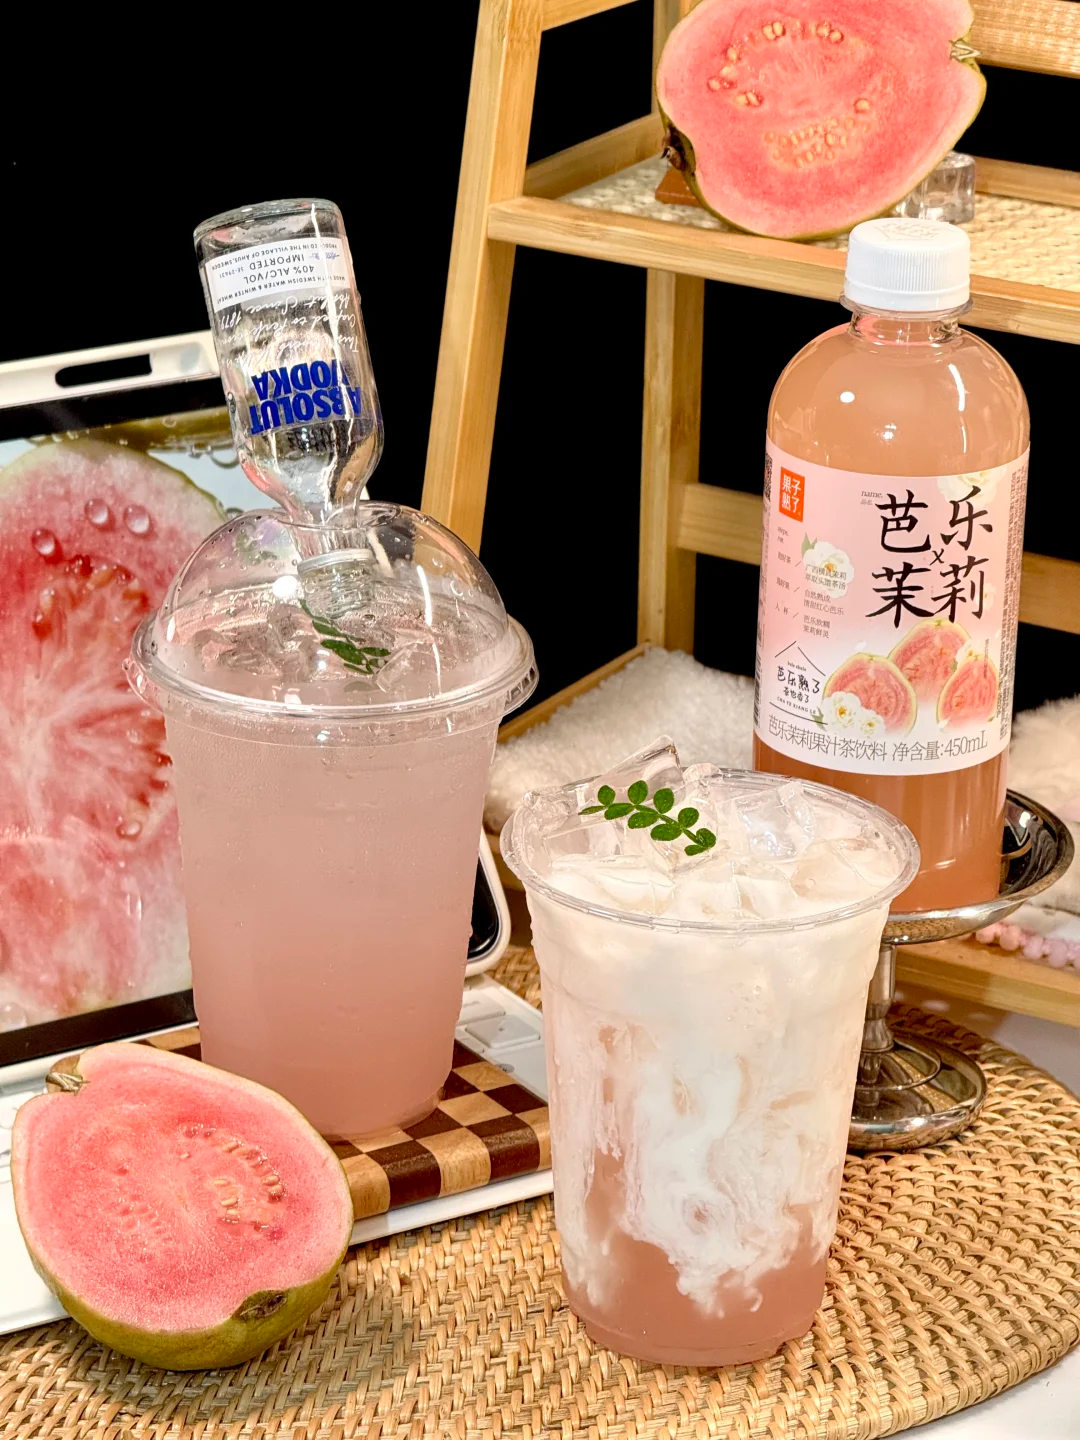
◎ 图源:小红书用户@芮菓。
第四,对即饮企业而言,要面对“三选一”的挑战:要么有不可替代的供应链能力,要么有全渠道的运营能力,要么有垂直品类的深耕能力。
总结而言,以前靠铺货就能赚钱,现在铺货只是入场券;以前拼勤劳,现在拼选择;以前拼谁更努力,现在拼谁的位置更不可替代。当效率时代来临,只有占据了“不可替代性”的生态位,才是自己的缓冲垫。
*本文仅代表作者本人观点,不代表本站立场,内容仅出于信息传播和交流目的;不代表我们绝对认同相关宣称,也不支持任何产品销售。
*如若本站内容侵犯了原著者的合法权益,或不愿在本站发布,请联系我们进行处理。
*本站原创内容转载无需联系,注明出处即可。
*联系我们:iNEWFOODCOM@GMAIL.COM